ARTICLE · 1290197
链上中国(五)— 工业软件与机床
CNC 铣床金属切削 · 图源 Pexels(免费商用图库)
产业研究 · 链上中国 之五
链上中国(五):工业软件与机床,两把看不见的刀
如果说设备是产业链的「母机」,工业软件和机床就是这只母机的两只手:前者决定了芯片和零件「怎么想」,后者决定了它们「怎么做出来」。这两样东西平时不可见,却各自握着一道深卡点。本篇拆解:EDA 的四个水位、三款工业软件的代差、五轴机床的十年爬坡、以及政策换打法之后的新逻辑。
本期数字 · BY THE NUMBERS
78% 海外三大 EDA 厂商合计市场份额 | 59.5% 五轴机床国产销量占比十年前仅 6% | 21.6% 中国机床出口全球占比首次超过德国 | 5300亿 「十五五」工业软件市场规模目标 |
芯片设计的第一步不是画版图,而是用 EDA 工具把几十亿个晶体管「想」出来——综合、仿真、验证、布局布线,全程跑在工具链上。所以EDA 的国产化率虽然常被笼统写作 15%—20%,真实的水位要按环节拆开看:模拟电路设计环节国产渗透率已超过 40%,是突破区;整体在 15%—20%;数字后端不足 10%;先进制程则基本空白——没有工具,就没有 7nm 的芯片设计。
为什么这么难换?Synopsys、Cadence、西门子 EDA 三家合计约 78% 的份额,不是靠单点工具,而是靠咬合了全部设计流程的工具链与二十年积累的工艺库。切换一套 EDA,小设计团队要花 50 万—150 万元,大团队要花 2000 万—5000 万元,还要搭上数月的重新学习。更深的一层是几何内核——EDA 与 CAD 共同的「发动机」,中望 Overdrive、数码大方 MEGA、华天 CRUX 是仅有的国产选项。
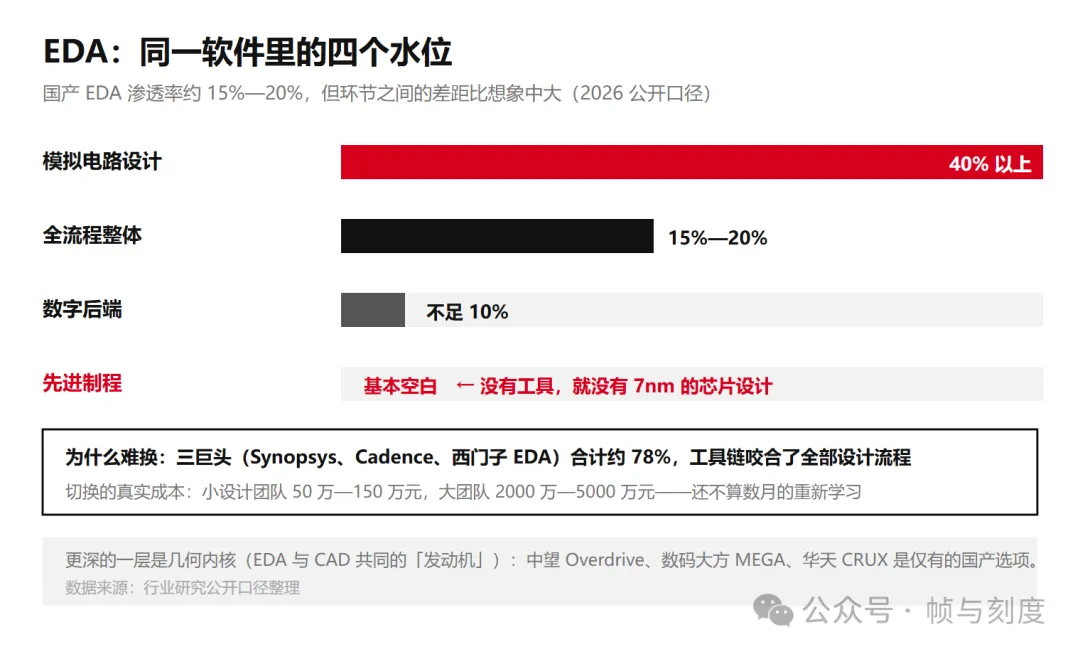
图一EDA 分环节水位。据公开数据整理绘制。
图版一屏幕上的程序代码。图源:Pexels(免费商用图库,示意图)
把镜头从芯片拉到飞机和汽车,工业软件的另一半登场。CAD(三维设计)国产化率约 20%,是三者里最好的——中望软件已跻身全球第四、份额 9.6%,几何内核完全自研;CAE(仿真验证)不足 5%—10%,高端求解器几乎空白——飞机的气动、整车的碰撞、发动机的燃烧,都靠它算出来。
工业软件的壁垒不在「写代码」,而在工业机理的积累:一个 CAE 求解器背后是几十年的物理方程、实验数据与失败案例,它们以代码之外的形态藏在企业里。这就是为什么工业软件「投钱难加速」——必须靠真实场景喂养,越用越好用,不用就永远落后。政策因此换了一种打法,这个后面单说。
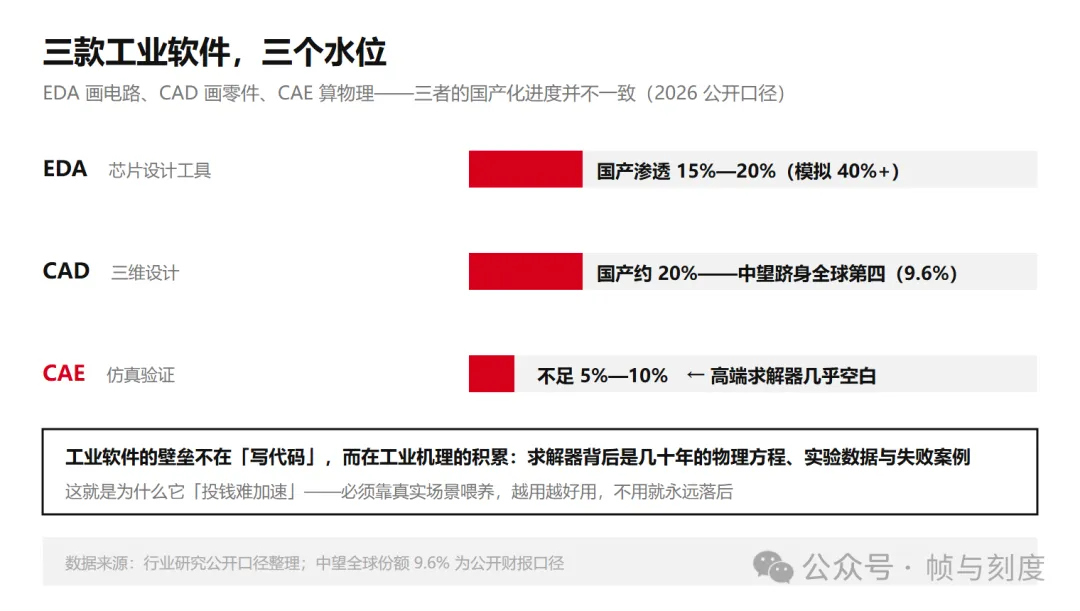
图二三款工业软件三个水位。据公开数据整理绘制。
图版二数控加工设备。图源:Pexels(免费商用图库,示意图)
机床是「工业母机」,五轴联动机床是其中皇冠——叶片、叶轮、精密模具,凡是形状复杂精度高的零件都靠它。2015 年,五轴机床的国产销量占比只有 6%;到 2025 年,这个数字是 59.5%,十年翻了近十倍。科德数控把核心部件自制率做到 85%、整机国产化率超过 90%,毛利率 43.9%——证明这类高端装备本身是门好生意。出口账本同样亮眼:中国机床出口占全球份额 21.6%、首次超过德国,出口均价上涨 40%。
爬坡在 2026 年又踩了一脚油门:8 月起,日本对高端五轴及核心零部件改为逐案审批、周期 45—180 天。下游用户被迫把订单切向国产,新机型五轴配套率一年内从 33% 升到 42%——这正是系列第一篇说的「验证机会重新定价替代速度」的完整剧本。短板也要说清:发那科加三菱仍握着国内数控系统约一半份额,高档系统国产化率约 30%;高端光栅尺仍由海德汉、雷尼绍垄断——刀架转起来了,刀刃还在别人手里。
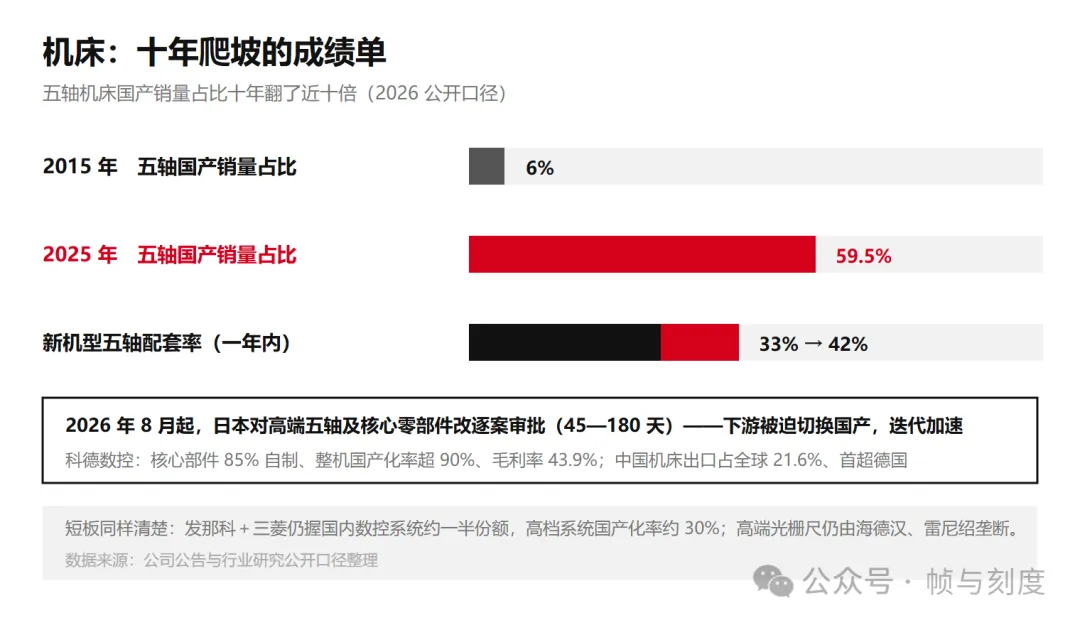
图三五轴机床十年爬坡。据公司公告与行业公开数据绘制。
图版三机床加工车间。图源:Pexels(免费商用图库,示意图)
对于「靠场景喂养」的品类,光给钱没用——政策换了一种打法:直接下时限。2026 年 1 月,工信部等八部门要求央企国企数字化转型中国产软件使用率不低于 70%;国资委设定 2027 年底信创 100% 替代的硬时限,涉及约 200 万套工业软件、80 万台套操作系统;「十五五」规划给工业软件定下 5300 亿元的市场规模目标。
采购约束本身就是最有效的培育方式——先上桌,才能变强。但风险同样存在:保护期内若练不出真本事,时限一到反而失去市场。政策的有效性最终取决于企业端能不能把「被迫使用」转化为「真的好用」。机床与软件这对组合的命运,都压在这个转换上。
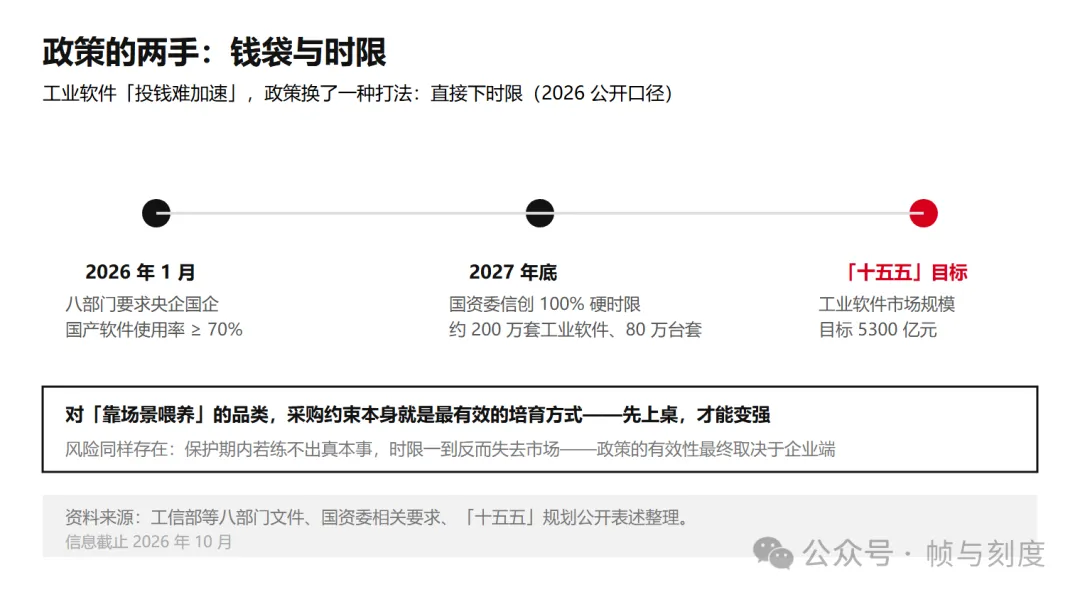
图四工业软件政策时限轴。据公开文件整理。
图版四精密加工零件。图源:Pexels(免费商用图库,示意图)
两把刀的状态并不一样:机床那一把已经出鞘——五轴占比 59.5%、出口首超德国,问题从「造不造得出」变成「好不好用」;工业软件这一把还在鞘里——EDA 数字后端、CAE 高端求解器仍处在攻坚区,且这个环节造不出来不怪硬件,怪生态。下一篇是系列收尾:钱、人、标准——谁在为十年后下注。
本系列目录
(一)一台电脑,被切成了八层——全图与卡点分级(二)存储双雄的十年——长鑫与长江存储,以及 HBM 的缺口(三)封装与工艺:算力的最后一公里——CoWoS、载板与键合设备(四)设备与零件:光刻机之外,谁在赚钱——北方华创、中微与 7.1% 的零部件(五)工业软件与机床:两把看不见的刀——EDA、CAD、CAE 与五轴(本篇)(六)钱、人、标准:谁在为十年后下注——下注未来
聊两句你所在的企业换过国产 CAD 或 EDA 吗?最真实的体验是什么?评论区见。
资料说明:本文事实与数据来自工信部等八部门《「人工智能+制造」专项行动实施意见》(2026 年 1 月)、国务院国资委相关要求、「十五五」规划公开表述、中望软件与科德数控等公司公告、行业研究机构公开口径及媒体报道。国产化率与份额均为特定机构口径,以原始报告为准。信息截止 2026 年 10 月 30 日。本文仅为产业研究梳理,不构成任何投资建议;相关表述以官方最终发布为准。