ARTICLE · 1293037
斯坦福一场LP投资人研讨会:AI这么热,为什么掌握资金的人反而更谨慎?
斯坦福一场LP投资人研讨会:AI这么热,为什么掌握资金的人反而更谨慎?Sunday|Future Thinkers GES Future Intelligence Lab · 2026年11月1日 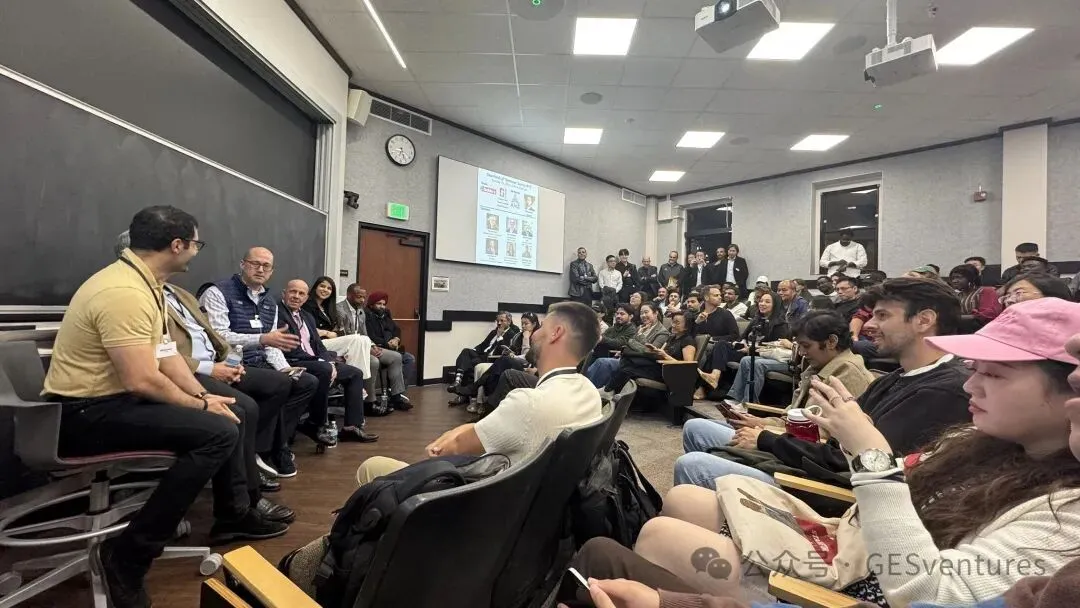
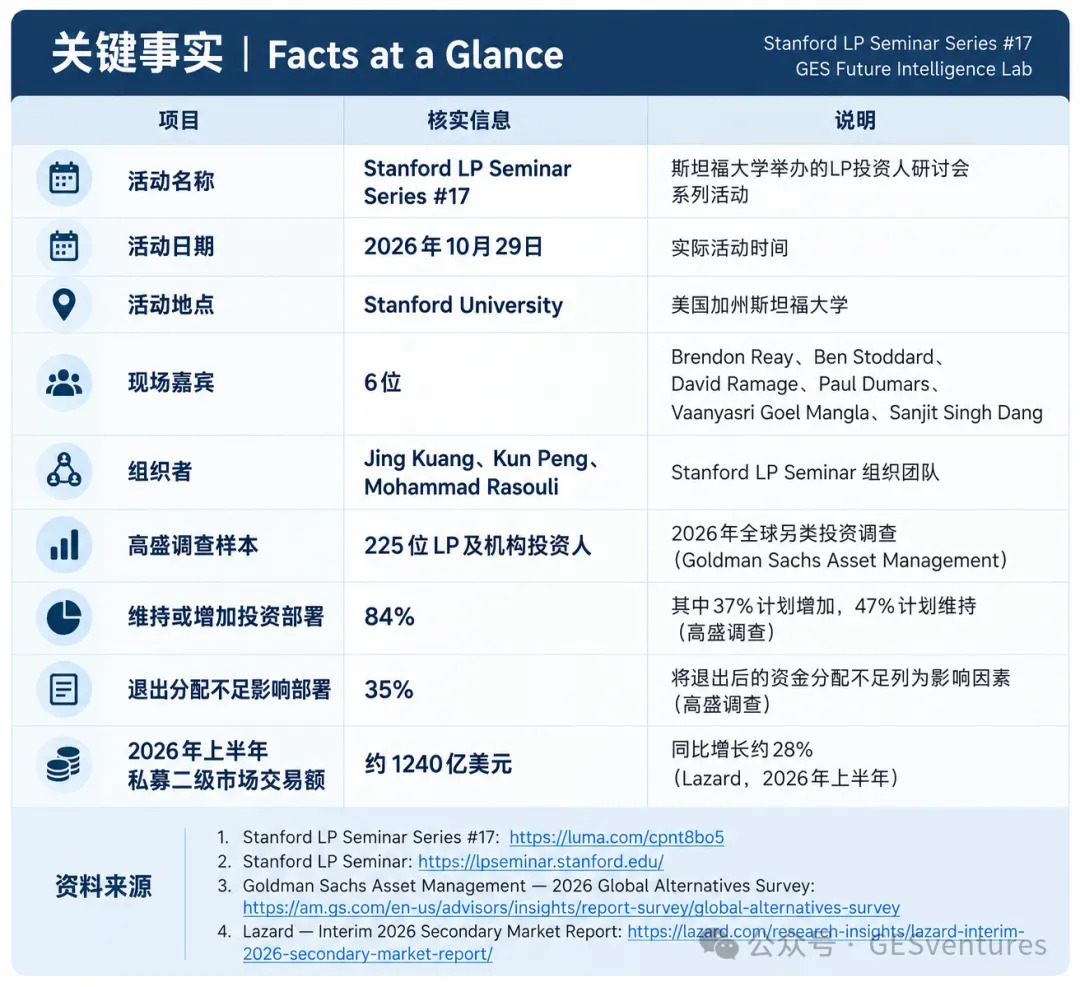
2026年10月29日,GES Ventures参加了在斯坦福大学举行的 Stanford LP Seminar Series#17。 现场聚集了来自美国基金会、机构投资人和家族办公室的代表。 这场活动让我们关注一个通常被创业者忽略的问题: AI创业如此火热,真正掌握长期资本的人,究竟在寻找什么? 创业者每天都在研究如何获得VC投资。 但VC同样需要向另一群人证明自己:LP(Limited Partners,有限合伙人)。 LP是许多风险投资基金背后的出资人。GP(General Partners,普通合伙人)则负责管理基金、寻找项目并作出投资决策。 当我们把视角从创业者转向GP,再转向LP,就会发现,硅谷融资市场的逻辑远比表面复杂。 10月29日的Stanford LP Seminar Series#17,实际到场的六位嘉宾分别是: Brendon Reay|Bush Foundation Bush Foundation是一家美国私人慈善基金会。 Brendon Reay担任投资董事总经理,工作涉及机构投资组合、资产配置和投资管理人评估。 基金会的投资目标并不只是追求短期高回报,还需要支持长期慈善支出和资产可持续增长。 Ben Stoddard|HRK Foundation HRK Foundation具有长期慈善资本背景。 Ben Stoddard拥有投资管理经验。对于这类资本,投资策略的持续性、风险控制和管理团队的稳定性,都是理解其投资决策的重要维度。 David Ramage|AccessLex Institute AccessLex Institute是一家服务法律教育领域的非营利机构。 David Ramage担任高级副总裁兼首席投资官(CIO),负责机构投资策略与资产配置。 机构公开资料显示,其净资产规模处于约10亿美元量级。 需要注意,机构净资产并不等于配置给风险投资基金的金额。 Paul Dumars|Congressional Black Caucus Foundation Paul Dumars担任该机构高级财务管理职务。 其职责涉及机构财务与运营管理。与专职CIO不同,财务负责人不一定直接拥有VC基金投资决策权。 这反映出不同机构的资本管理与投资审批机制存在差异。 Vaanyasri Goel Mangla|PACE Family Office 活动资料将其列为家族办公室投资策略相关负责人,公开署名使用Vaanyasri Goel。 家族办公室与慈善基金会的投资目标并不完全相同。 家族资本可能更关注财富传承、资产配置灵活性、长期回报,以及直接投资和共同投资机会。 但每个家族办公室的投资授权和风险偏好都需要单独判断。 Sanjit Singh Dang Sanjit Singh Dang也参加了本次活动。 由于其当前机构职务及管理资产规模尚未得到充分独立核实,本文不对其投资权限和管理规模作推断。 本场活动由Jing Kuang、Kun Peng和Mohammad Rasouli共同组织。 六位嘉宾的背景提醒我们: 长期资本并不是一个统一的群体。不同机构拥有不同的资金来源、投资使命和风险约束。 这也决定了他们对GP的要求并不相同 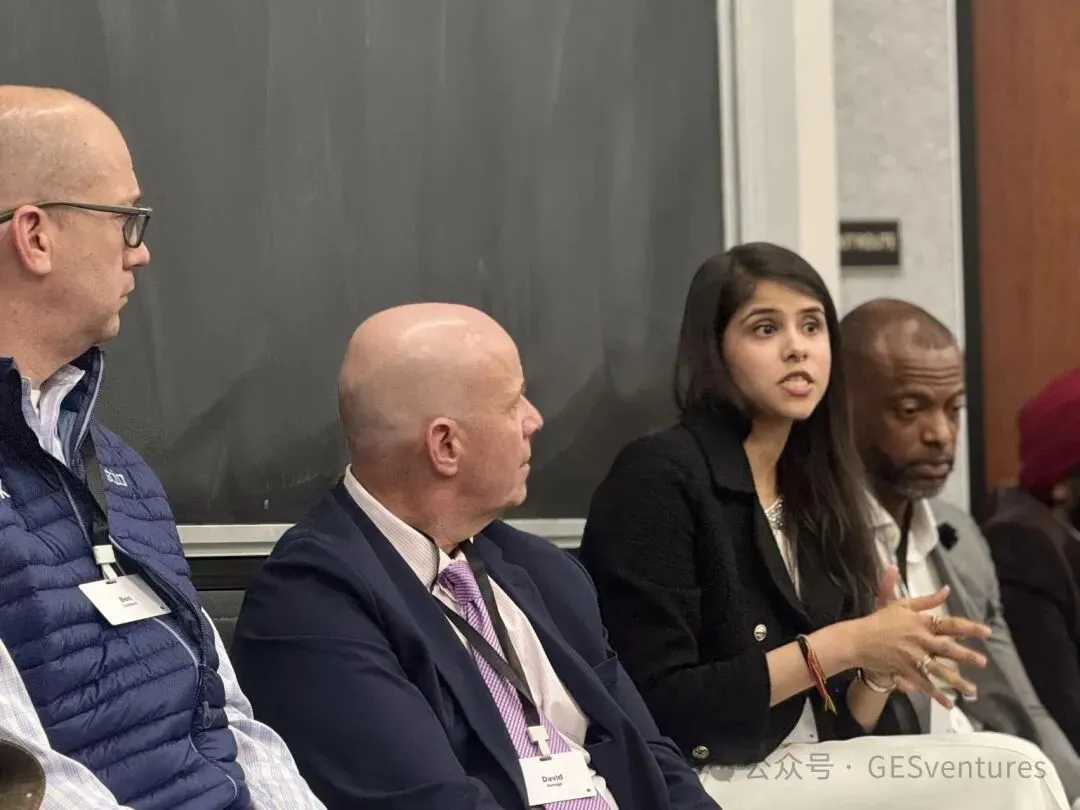
高盛资产管理在2026年10月发布的全球另类投资调查,覆盖225位LP及机构投资人。 调查显示: 37%的受访者计划增加投资部署,47%计划维持原有节奏。 合计84%。 这意味着,受访机构中的大多数并没有计划全面退出另类投资市场。 但另一项数据更值得关注。 35%的受访者将投资退出后的资金分配不足,列为影响投资部署的因素。 这揭示了一个重要矛盾: 基金账面价值上涨,并不代表LP已经拿回现金。 一家AI公司估值从10亿美元增长至50亿美元,可能让VC基金的账面表现非常漂亮。 但如果公司尚未IPO、被收购或通过其他方式实现退出,LP未必获得了相应现金分配。 与此同时,LP还需要管理新的资本承诺、现有基金的资金调用,以及其他资产配置需求。 因此,市场上即使存在大量AI投资机会,也不意味着每一家GP都能轻松募集下一只基金。 资本仍然存在,但投资人的选择可能更加审慎。 从机构投资的角度出发,GES认为GP需要回答五个问题。 第一,投资成功能否复制? 一家基金投中明星AI公司,可能是专业判断,也可能包含难以重复的机会因素。 LP需要判断,GP是否拥有持续获得优质项目的渠道、行业研究能力和投资纪律。 第二,投资策略是否足够清晰? 一只基金如果宣称投资所有热门赛道,未必比专注某个行业的基金更具优势。 关键在于,它能否解释自己为什么拥有独特的竞争力。 第三,账面回报能否变成现金? TVPI衡量基金总价值相对于实缴资本的比例。 DPI衡量已经分配给LP的资金相对于实缴资本的比例。 两者都重要,但在退出周期延长的市场环境中,现金回流具有特别现实的意义。 第四,GP与LP的利益是否一致? GP自身资本投入、管理费、业绩报酬、利益冲突以及基金治理安排,都可能影响LP的投资判断。 第五,能否建立长期信任? VC基金通常具有多年投资和退出周期。 LP需要观察GP如何沟通风险、面对亏损、处理困难,以及是否能够长期坚持投资纪律。 一份精彩的募资材料可以引起兴趣,但长期信任需要持续的执行记录。 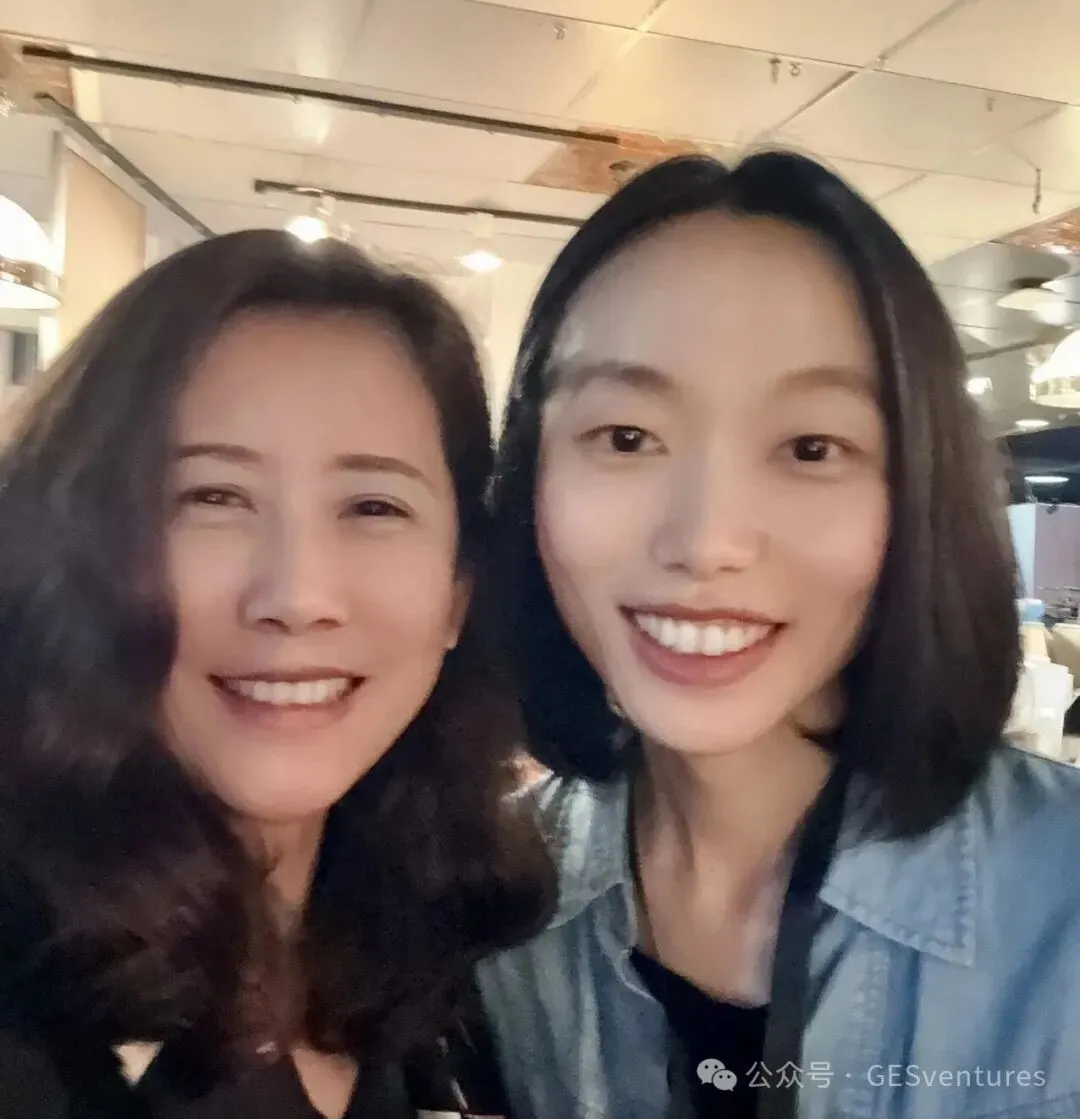
AI正在创造新的创业机会。 从基础模型、算力基础设施,到企业软件、机器人、医疗和工业自动化,越来越多行业开始引入AI。 但对LP而言,投资AI并不意味着只需要寻找最热门的公司。 更重要的是,GP是否真正理解所投资的行业。 例如,投资工业AI,需要理解企业采购周期、系统集成、产品部署成本和客户投资回报。 投资AI医疗,需要理解临床验证、监管路径、支付机制和商业化周期。 投资AI基础设施,则需要判断资本开支、技术迭代、客户集中度和长期需求。 这些问题无法仅靠一个AI概念回答。 GES判断:AI时代真正具有竞争力的GP,不只是能够发现热门技术,而是能够判断哪些技术可以形成可持续的商业价值。 这也是创业者选择投资人时需要考虑的问题。 最适合自己的VC,不一定是给出最高估值的机构,而是能够理解行业、融资周期和企业成长路径的长期伙伴。 2026年8月,Lazard发布上半年私募二级市场报告。 报告估计,全球二级市场交易额约1240亿美元,同比增长约28%。 其中,LP-led交易约630亿美元,GP-led交易约610亿美元。 LP-led交易通常允许基金出资人出售基金权益,以获得流动性或调整资产配置。 GP-led交易则可能通过Continuation Vehicle等结构,让部分投资人退出,同时使某些资产获得更长的持有时间。 这说明私募市场正在发展更多资金流动和资产转让机制。 但二级市场并不意味着所有资产都能按最新账面估值出售。 交易价格、折价、治理、利益冲突和资产质量仍然重要。 对GP而言,未来的竞争不仅是找到好项目,还包括如何实现资产价值、管理退出周期,并向LP交付真实回报。 私募基金投资与公开股票交易存在明显区别。 LP对基金作出资本承诺后,往往需要与GP保持多年合作。 在此期间,市场可能经历繁荣、衰退、估值调整和退出延迟。 因此,LP不仅要评估GP在市场顺利时的表现,也要观察其面对困难时的能力。 但长期关系不意味着私人交情可以代替专业尽调。 机构投资人仍然需要遵守投资授权、合规要求、内部审批流程和受托责任。 真正值得信任的GP,应该能够持续提供透明的信息、清晰的投资判断和可验证的执行结果。 对于首次募集基金的新兴GP而言,这一点尤其重要。 LP关系不应该从需要资金的那一天才开始建立。 长期的专业交流、研究分享、风险沟通和执行记录,都是建立信任的重要基础。 创业者通常关注: 哪家VC愿意投资我的公司? 但理解LP之后,还应该进一步问: 这家VC的资金处于什么阶段? 基金是否还有足够可投资资本?是否具备后续跟投能力? 这家VC为什么适合我的公司? 它的投资阶段、行业策略和回报目标是否与企业匹配? 这家VC能否支持公司的长期发展? 对于DeepTech、生命科学和其他资本密集型项目,创业者尤其需要考虑融资周期、技术验证和后续资本需求。 如果投资人的资金期限与企业发展周期不匹配,即使第一轮融资成功,也可能在未来遇到困难。 因此,创业者需要的不只是资金,更是合适的资本。 10月29日的Stanford LP Seminar,为GES Ventures提供了一个观察机构资本的机会。 结合公开机构资料、高盛LP调查及Lazard私募市场研究,我们认为三个趋势值得关注。 第一,资本没有消失,但机构投资更加重视投资纪律和流动性。 第二,AI创造了大量新机会,也提高了对GP专业能力的要求。 第三,长期信任仍然是私募资本市场的重要基础,但信任必须建立在透明治理、专业判断和真实执行之上。 对于创业者,理解LP有助于更准确地选择VC。 对于GP,理解LP有助于建立可持续的募资能力。 对于Venture Studio,理解整个资本链条,则有助于从项目孵化之初就规划融资结构、成长阶段和退出路径。 GES Future Intelligence Lab的核心判断是: 未来十年,资本仍然会追逐创新。 但能够持续获得长期资本支持的,不一定是最善于讲述故事的团队,而是那些能够证明投资纪律、创造真实价值,并建立长期信任的团队。 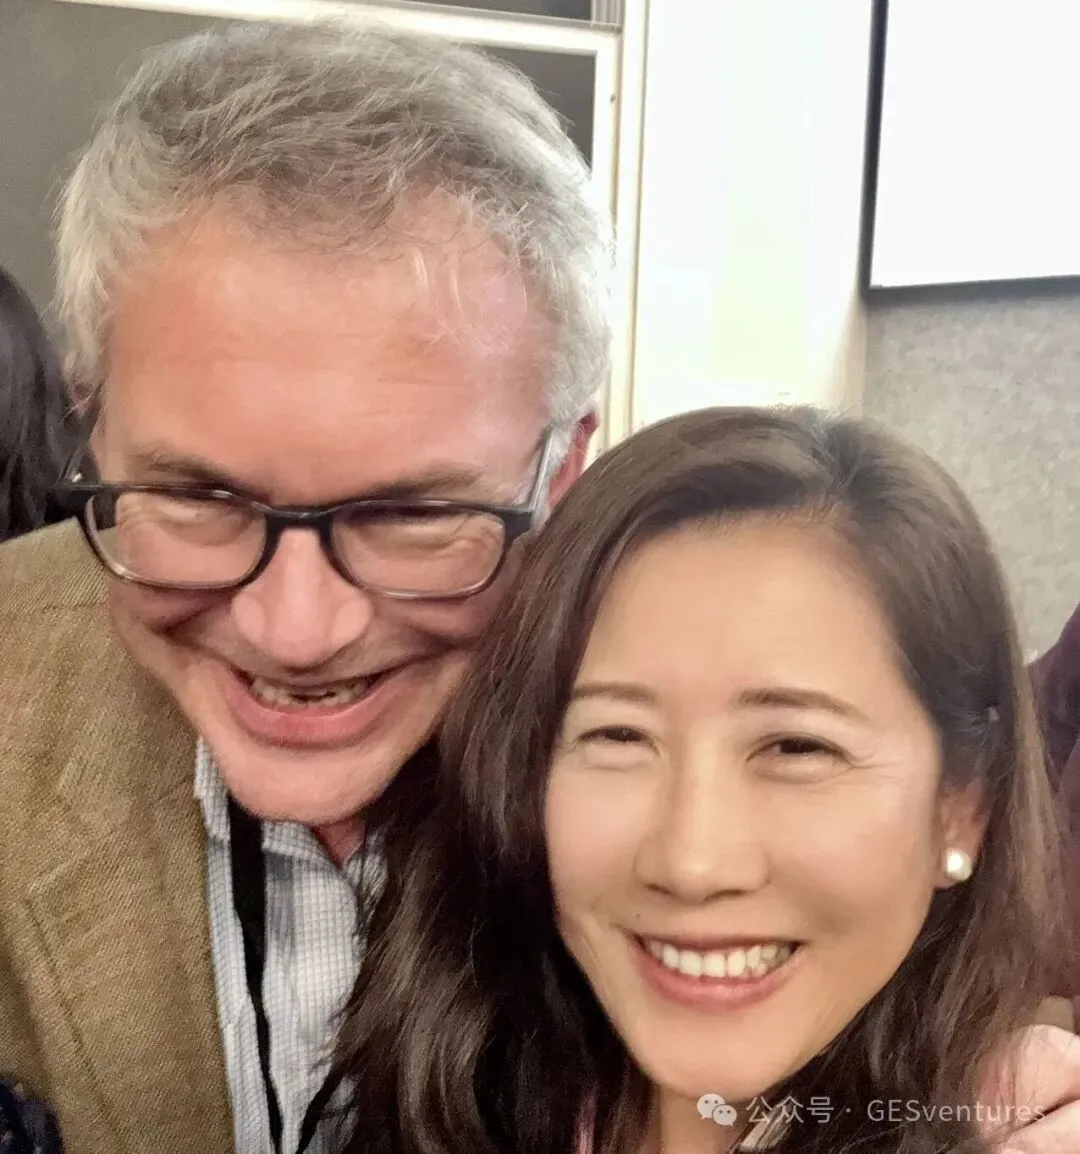
编辑说明:本文基于GES Ventures现场参与记录、公开机构资料及独立市场研究。活动遵循Chatham House Rule,本文不将未经授权的现场观点归属于具体嘉宾。机构总资产、投资组合规模和VC配置金额应严格区分。 GES Future Intelligence LabDiscover Opportunities. Understand the Future.
01|斯坦福现场:谁在决定长期资本的流向?
02|84%的LP仍准备投资,钱为什么越来越难拿?
03|真正的LP,如何挑选一家
VC基金?
▲ GES Ventures创始人 Jenny Li 与 Stanford LP Seminar组织者之一 Jing Kuang合影。
04|AI投资越热,为什么专业判断
越重要?
05|1240亿美元:私募市场正在寻找新的流动性
06|为什么长期关系比一次融资
更重要?
07|创业者应该从LP的角度重新
理解融资
08|GES Insight:资本真正寻找的是什么?
▲ GES Ventures创始人 Jenny Li 与 Bush Foundation 投资董事总经理 Brendon Reay 合影。