ARTICLE · 1294036
从三季度报告看“AI+安全”业务:“AI+安全”订单尚未从 "结构性亮点" 变成 "规模收入"

多一度思考,见网安本质!
““AI+安全”订单尚未从 "结构性亮点" 变成 "规模收入" ”
大家好,我是Jun哥。
当前,网络安全上市公司 2026 年三季报披露完毕,今天咱们结合三季度报告的相关数据,来分析一下"AI+安全"今年度的趋势。
AI作为今年度各头部网络安全企业都在讲的故事,从三季度的报表来看,各家情况相差悬殊,但总体来看尚未形成规模收入。
三季度报告,有把AI写进了订单的,有把AI写进亏损的,也有把AI相关产品收缩导致拖累营收的写进了报告。
AI 安全正从统一叙事走向分层分化。
 01 AI 收入兑现的几种路径
三季报里,能拿出 AI 量化数据的网络安全厂商公司不多,路径各不相同。
(一)奇安信是AI订单口径最清晰的一家。
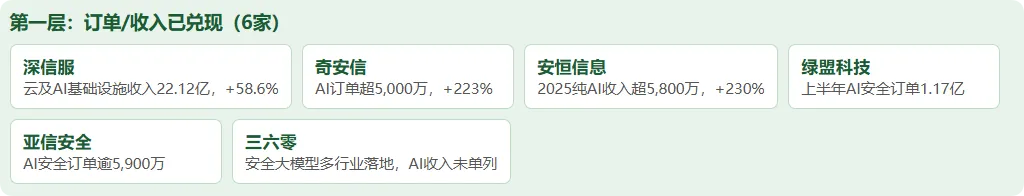
前三季度 AI 业务总订单超 5,000 万元,同比增长 223%;其中 AISOC 智能安全运营平台订单超 3,500 万元,增长 366%。
放在公司整体营收下降 20.17% 的背景下,这一增长是报表中少有的结构性亮点。
(二)深信服走的是AI 基础设施路线。
受服务器硬件及配件市场价格上涨推动,公司云计算及 AI 基础设施业务收入 22.12 亿元,同比增长 58.60%,带动前三季度营收 67.79 亿元、增长 32.27%,归母净利润 5.76 亿元,扭亏为盈。
(三)安恒信息是收入口径的样本,AI安全成为核心战略。
公司 2025 年纯 AI 收入超 5,800 万元,同比增长超 230%,是 27 家中少数把 AI 收入单独披露的公司;
2026 年发布恒脑 4.0"安全总指挥"、AI 代码审计智能体(上线三个月全自动挖掘近百个 0day 漏洞)。
不过相对 11.73 亿元营收,AI 收入占比仍低,前三季度归母净利润亏损 2.21 亿元、扩大 7.09%,AI 尚未改变整体报表。
(四)三六零“AI+安全”落地与资质最成体系
三六零没有单列 AI 收入,但落地与资质最成体系:360 安全大模型已在政务、金融、能源、制造、交通等行业落地,"倚天屠龙" 智能体体系中漏洞挖掘智能体 "图龙锋" 截至 7 月底累计发现漏洞近 7,000 个;
公司获首批 6 家国家级 AI 安全一级资质,IDC 大模型安全评估五项满分第一,前三季度扭亏为盈(归母 3.24 亿元)
(五)亚信和绿盟依靠AI扭亏和减亏
亚信安全 AI 安全订单逾 5,900 万元,第三季度网络安全主业归母净利润 4,934.99 万元实现扭亏;绿盟科技上半年 AI 安全相关订单额 1.17 亿元,三季报整体亏损收窄 6.71%。
 02 绝大多数企业AI业务还处于空窗期
订单放量的只是少数,更多公司处于 "产品先行、收入后置" 的阶段。
传统网安产品需求复苏低于预期,AI 安全等新兴业务产品需求尚处于初期阶段、暂未形成大规模收入。
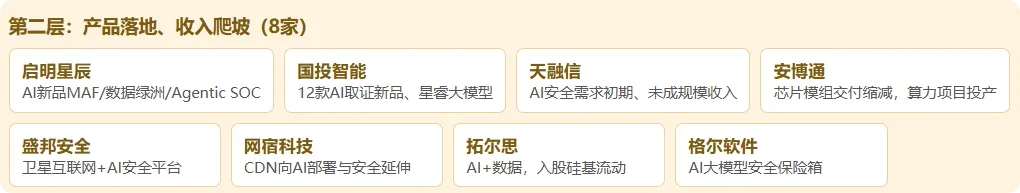
启明星辰发布 AI 防火墙 MAF、数据绿洲、Agentic SOC 等新品,前三季度扭亏为盈(归母 3,840.44 万元,+117.80%),扭亏更多来自费用压降(三费合计 - 24.92%)与中移资本协同,AI 收入尚未单列。
安博通安全人工智能业务中,AI芯片模组本年度交付缩减,导致前三季度营收 1.74 亿元、下降 65.25%;
公司同时披露 "持续推进算力基础设施布局与落地工作,稳步完成各算力建设项目投产运营",亏损收窄 63.3%。
AI 投入在报表上的体现,短期是费用与波动,中期才是收入。
拓尔思在 AI 与数据上持续投入,9 月以 3,000 万元入股大模型创业公司硅基流动,但前三季度营收 2.05 亿元、下降 39.02%,归母净利润亏损 2.34 亿元、扩大 45.92%。
除订单与投入外,AI 业务呈现明显的场景分化。
国投智能把 AI 用在电子数据取证。
上半年推出星睿取证大模型一体机、AI-6200 手机智能自动化取证方舱等 12 款 AI 取证新品,构建 L4 级自动化取证与 Qiko3.0 大模型双引擎,另有美亚鉴真覆盖生成式 AI 内容鉴别与数字水印。
网宿科技从内容分发向 AI 部署与安全服务延伸,三季度营收 13.23 亿元、增长 15.95%,扣非净利润 2.04 亿元、增长 134.16%。
格尔软件押注 "AI + 密码",AI 大模型安全保险箱获上交会 "镇馆之宝"。
盛邦安全聚焦卫星互联网安全与 AI 安全,推出天权星地融合智能通信安全平台、天枢资产漏洞融合治理平台。
 04 AI 安全的分层逻辑
综合网络安全企业三季报来看,AI 业务呈现三个特征。
其一,订单在放量,体量仍小。
已披露的 AI 订单与收入集中在 5,000 万元至 1 亿元量级,对比各家数十亿元营收,占比普遍在 5% 以下。
短期改变不了报表,但已能对冲部分传统业务收缩。
其二,分化的关键在 "入口" 与 "资产"。
有 AI 基础设施或硬件能力的公司(深信服、安博通、网宿),受益于算力价格上行与交付放量;
有场景入口的公司(奇安信 AISOC、三六零大模型安全、国投智能 AI 取证),订单转化更直接;两者皆无的公司,AI 仍停留在产品与试点。
其三,AI 自身安全正在形成新的合规需求。
大模型安全评估、智能体安全运营(Agentic SOC)、AI 内容鉴别、抗量子密码等方向,与国家级 AI 安全资质、备案评估等监管动作同步,可能是下一轮订单的来源。
对 网络安全上市企业来说,2027 年的关键变量是AI 订单能否从 "结构性亮点" 变成 "规模收入",以及算力基础设施投入能否如期转化为回报。
全文完,欢迎在评论区聊聊你的看法!
-End-
免责声明:本文相关素材均来自互联网,仅为传递信息之用。
如有侵权,请联系作者删除。
★设为星标★
与你一起分享网络安全职场故事