ARTICLE · 1294911
AI开始重写赚钱的规则,从全球8个真实案例,看商业模式正在发生的四种变化
下一种商业 · 深度观察
AI开始重写赚钱的规则
从全球8个真实案例,看商业模式正在发生的四种变化
有些变化,先发生在账单上。
过去,企业为客服人员购买软件账号;现在,它也可以为 AI 完成的一次服务任务付费。过去,商家把视频预算交给制作团队;现在,其中一部分预算可以转向按额度购买的生成能力。过去,内容平台等待用户访问,再出售广告;现在,它还可以把内容访问权交给 AI 公司。
这些变化已经出现了真实收入。但把它们统称为“AI 商业化”,还不够。
真正值得追问的是:客户买的东西变了吗?收费依据变了吗?谁承担交付成本?谁掌握客户关系?
本文选择六个核心案例——Fin / Intercom、快手可灵、美图、Lovable、Reddit、Shopify,再加入 Klarna 与 MiniMax 两个经营对照。它们覆盖了软件、内容生产、社区平台、电商基础设施和基础模型,却没有站在同一条起跑线上。
研究它们的目的,不是排出一张“AI 公司赚钱榜”,而是辨认四种正在发生的变化:任务成为商品,专业能力成为服务,订阅叠加消耗,数据和交易入口重新议价。
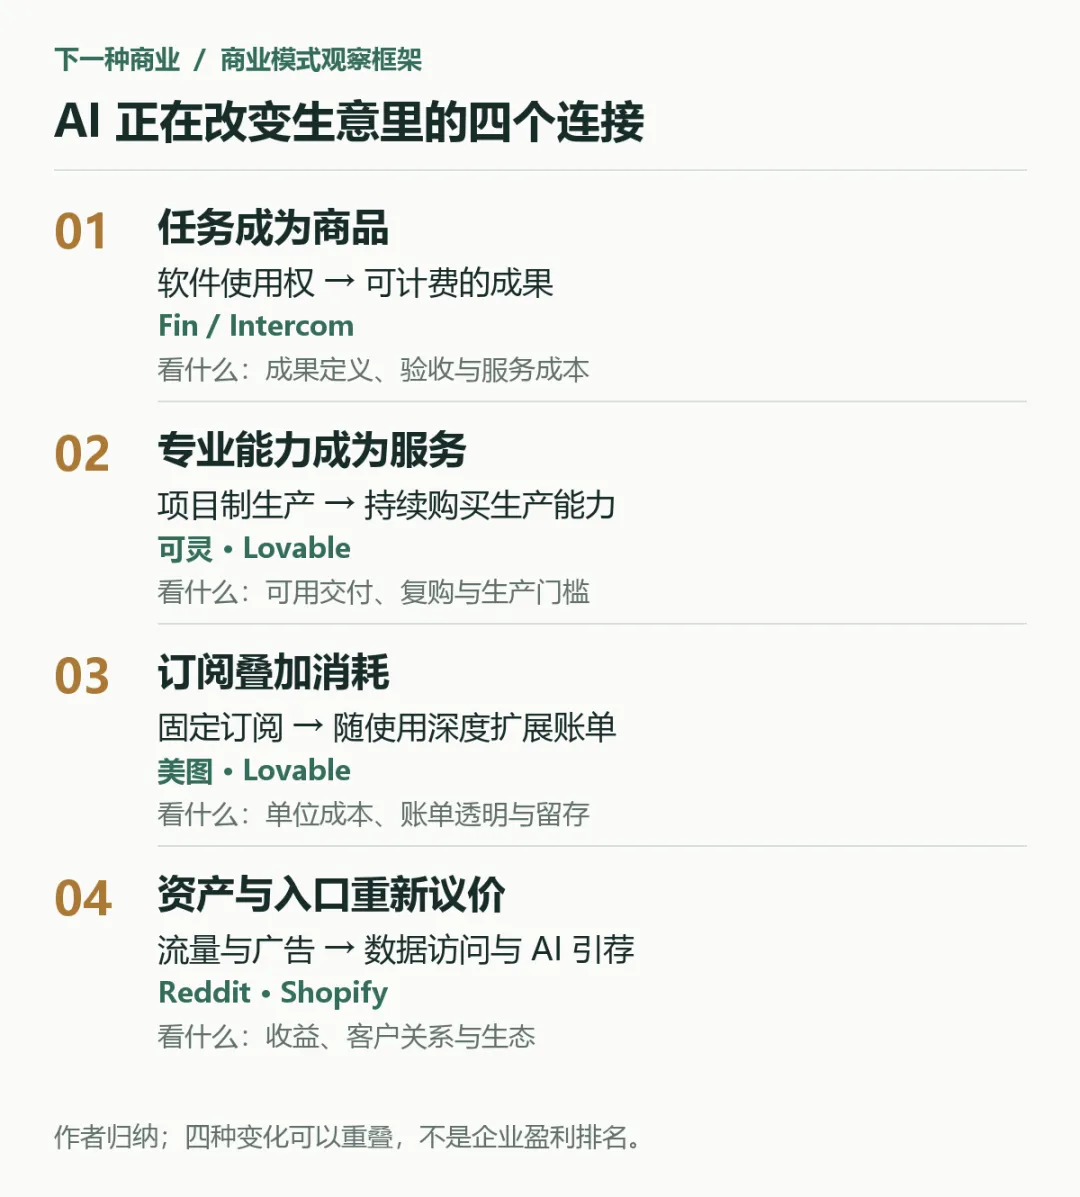
观察框架|四种变化是作者对案例的归纳,可以重叠,不代表盈利排名。 制图:下一种商业;原始值及计算口径见核验资料。
01|从购买软件功能,到购买可计费的任务
案例一:Fin / Intercom,把“完成了什么”写进账单
传统客服软件主要帮助人工作:企业购买账号和功能,员工使用系统接待客户。软件是否被充分使用、某个问题是否真正解决,并不总与当月的软件费用直接对应。
Fin 在这层关系上增加了一个交易单位:AI 达成的计费成果(outcome)。
Intercom 2026 年 9 月 23 日更新的官方规则显示,聊天和邮件场景中,问题解决、符合规则的流程交接、不合格线索筛除等成果,通常按每项 0.99 美元收费;符合条件并完成路由的销售线索资格确认,则按每项 9.99 美元收费。每段对话最多计费一个成果。语音及特殊需求另行询价。[1]
这不是“所有任务统一一美元”,也不是“只有最终成交才付费”。被出售的是合同和产品规则定义的成果。
谁在付钱?有客服和销售服务需求的企业。为什么愿意付?因为一项可由 AI 独立完成的任务,有机会减少人工处理时间,或者更快把合格线索交到销售人员手上。供应商则尝试把收入与执行量联系起来。
这会改变双方的经济关系。按账号收费时,增加人类使用者通常有利于软件收入;按成果收费时,即使企业不再增加客服人员,AI 完成更多任务,供应商仍可能获得更多收入。增长的单位,从“多少人使用”扩展为“多少工作被完成”。
但它并没有消灭坐席制。购买 Intercom Helpdesk 的企业仍可能支付坐席费用;把 Fin 接到已有客服系统的企业,则适用另一套购买安排及最低承诺。[2] 现实中的新模式,往往是在旧模式上叠加新的一层。
还有一个决定性的细节:官方的“解决”包含两种情形——用户明确确认满意,以及 AI 回答后用户离开、没有继续求助的推定解决。同一对话之后再次求助,相关解决费用会被扣回。[1]
这意味着,按成果收费并没有让价值衡量自动变得客观。客户沉默,可能因为问题解决,也可能因为放弃。流程顺利交接,也未必意味着后续服务已经完成。
Fin 的创新,是让交付表现进入收入公式;它的难点,是让计费成果持续接近客户真正认可的价值。 对采购方来说,解决率之外,还要看重复求助、转人工、客户满意度和总服务成本。对供应商来说,失败尝试也会消耗资源,模型调用、知识维护和服务运营都需要被收入覆盖。
这一案例能够证明收费机制发生了变化;单看公开售价,还不能推算每项服务的毛利,更不能证明整个业务已经盈利。
02|把专业生产能力,变成随时可以购买的服务
案例二:快手可灵,从平台里的 AI 功能,到对外出售的生产能力
企业实景|快手总部南门,2022年5月4日。历史照片,不是可灵产品界面。 摄影:N509FZ;Wikimedia Commons原图;CC BY-SA 4.0。等比缩放及JPEG压缩,无裁切。
一家靠内容生态、广告和直播建立业务的公司,能否把自己的 AI 能力变成新的商品?可灵提供了一个已产生收入的答案。
快手 2026 年第二季度业绩公告披露,可灵 AI 当季收入超过 8.5 亿元人民币,同比增长超过 200%。这属于具体产品的季度收入披露,不能写成快手全部 AI 相关收入,也不是可灵的利润。[3]
它面对两类付费者。一类是直接创作的个人和团队,购买生成额度与产品服务;另一类是开发者和企业,通过开放平台购买 API 能力,再把图像、视频生成嵌入自己的应用。官方开发文档列出了视频生成 API 购买入口。[4]
前者购买创作工具和生成资源,后者购买可被再次组织、包装和销售的生产能力。同一套模型能力,既可以成为终端产品,也可以成为别人的生产要素。
这与传统视频外包并不相同。外包团队通常围绕一个项目组织人力、沟通和交付;生成平台则把部分能力标准化,让客户持续调用,并自行决定生成什么、如何修改、怎样上线。
因此,客户的账本也在变化。一部分原本用于拍摄、素材和后期的预算,可能转向生成服务;另一些原本因成本过高而不会被制作的视频,则可能成为新增需求。二者可以同时存在。只凭可灵收入增长,无法分清各占多少。
这也解释了为什么“单条视频生成更便宜”不是完整的商业结论。对商家真正重要的是:得到一条可上线素材,需要多少次尝试?人物和商品是否一致?修改是否可控?生成后的审核、剪辑和投放表现如何?
如果一次满意的交付需要多轮重做,便宜的一次生成,可能并不等于便宜的一次生产。模型提供方也要同时面对算力成本、竞争降价和客户更高的质量要求。
可灵的研究价值,在于专业能力已经可以被规模化出售;它是否成为好生意,还要继续看可用交付、复购和利润。 快手集团的整体毛利率,不能直接移植为可灵业务的毛利率。
案例三:Lovable,客户购买的开始是一套“把软件做出来并跑起来”的能力
可灵降低了部分视觉生产的门槛,Lovable 则试图降低软件生产的门槛。
它服务的客户包括创业者、业务人员和企业团队。客户通过自然语言描述需求,再迭代生成应用。与只提供一段代码相比,数据库、登录、部署和持续运行能否衔接,决定了产品离真实业务还有多远。
2025 年 7 月 23 日,Lovable 官方宣布 ARR 超过 1 亿美元。[5] 这里的 ARR 是按经常性收入年化的经营指标,不等于 2025 年已经确认的全年收入,也不等于现金回款或利润。
到 2026 年 6 月,公司公布新的计费安排:把原来分别用于开发和用于 Cloud、AI 运行的余额,逐步统一为一个积分余额,覆盖创建与运行;公告同时说明,这次调整本身不改变套餐价格和服务成本。[6]
这个细节,比单纯的收入里程碑更能解释商业模式。
如果客户用它做出了一个长期运行的应用,付费关系就有机会从一次性创建,延伸到持续运行。 平台既承接开发活动,也承接数据库、存储、服务函数及 AI 调用等后续需求。软件从“做出来”到“用起来”的连接,成为持续收入的基础。
供给者也因此发生变化。原本需要先招聘开发团队才能尝试的内部工具或小众产品,现在有机会由最了解问题的人先做出来。Lovable 在 2026 年 8 月的官方公告中,就把企业内部工作流、业务工具与新产品列为应用场景。[7]
不过,创建项目的人数、应用访问量,都不等于盈利企业的数量。原型能运行,也不意味着安全、可靠、易维护。客户最终仍要承担业务定义、数据管理、上线验收和服务承诺。
这里最值得关注的变化,是一些过去不值得开发的小需求,开始具备被供给的经济条件。但软件生产成本下降,并不会自动降低获客成本,更不会替产品创造支付意愿。
因此,本文用官方披露说明其付费需求和服务结构,不把外部转述的更高年化运行率当作已审计年收入,也不把平台的增长当作每一位使用者都能赚钱的证明。
03|订阅没有退场,账单开始同时反映使用深度
案例四:美图,专业工作流让“小用户群”产生更深的付费
AI 会不会终结软件订阅?美图展示了另一条路径:在订阅关系之上,让持续生产带来持续消耗。
公司 2026 年中期官方披露显示,上半年影像与设计产品收入为 17.7 亿元人民币,同比增长 30.9%;截至 6 月,生活场景应用付费订阅用户为 1609 万,生产力应用为 235 万。公司同时表示,生产力应用的每付费用户平均收入(ARPPU)比生活场景应用约高 50%。[8]
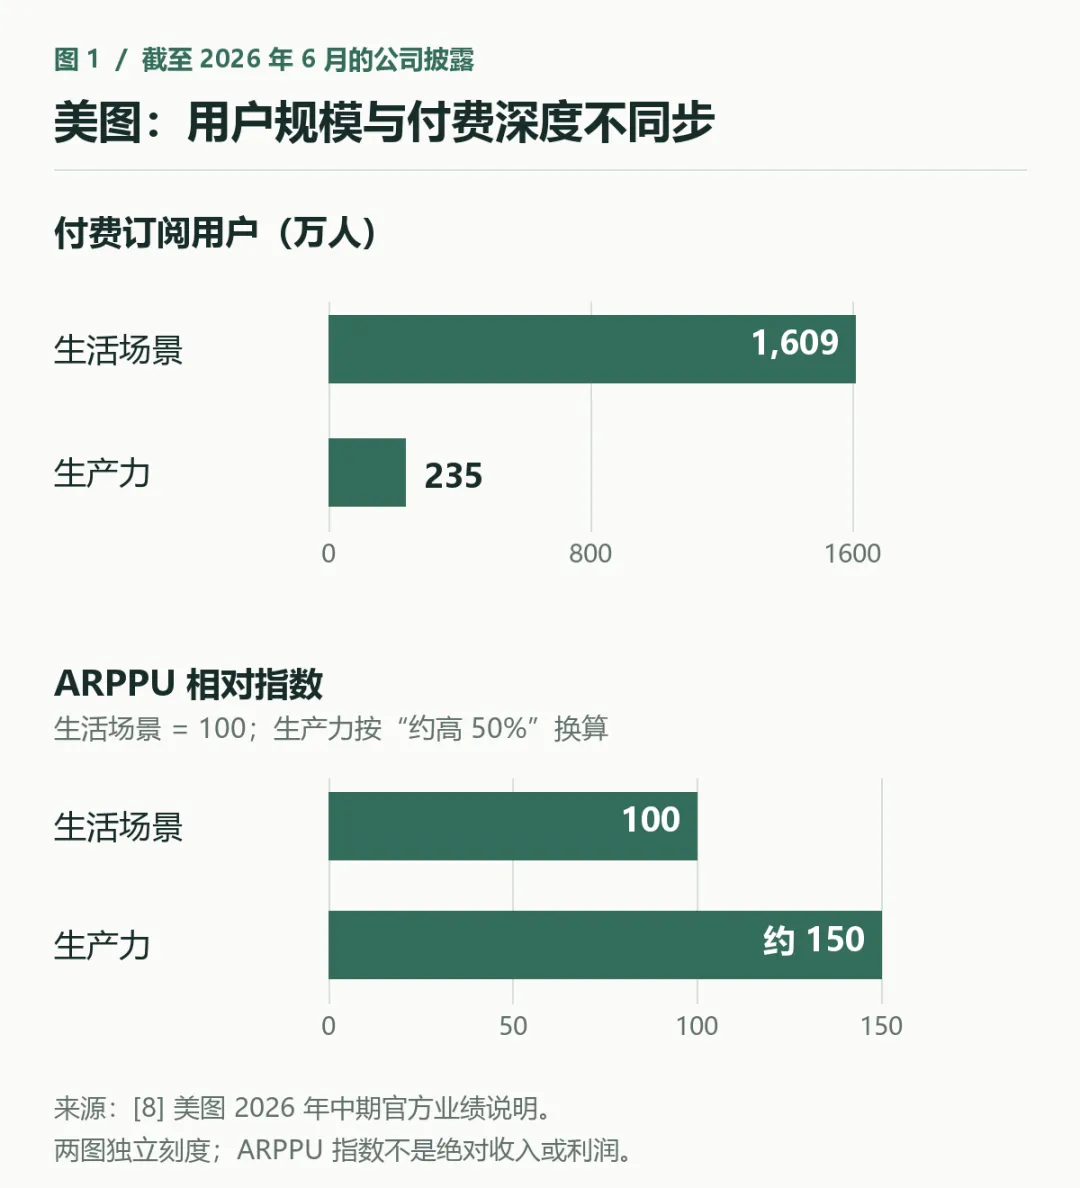
图1|生产力应用用户规模较小,但公司披露ARPPU约高50%。相对指数由作者换算,不代表绝对收入。来源:[8]。 制图:下一种商业;原始值及计算口径见核验资料。
这组数据说明,用户规模和商业价值并不按同一比例分布。生活场景应用满足个人表达和影像体验,生产力应用则更接近电商设计、营销视频等反复发生的工作。
对后一类客户,一张图的价值不只在于“好看”,还在于能否批量输出、是否满足渠道要求、是否减少返工,以及能否更快支持一场上新或营销活动。工具一旦进入持续的工作流程,付费依据就更容易与业务预算连接。
从消费体验走向生产环节,改变的是客户比较价格时所参照的对象。 他可能不只比较另一个修图软件的会员价,也会比较人工处理、外包制作和反复修改的总成本。
美图还披露,生产力应用的 AI 算力点消耗在 2026 年第一、第二季度均环比增长超过 46%;截至 6 月底,AI 驱动生产力应用的 ARR 约为 6.2 亿元人民币。[8]
这两项指标各有边界:算力点消耗描述使用活动,不能直接当作确认收入;ARR 描述年化的经常性收入规模,不能当成上半年已经实现的收入。17.7 亿元则是更大的影像与设计产品收入口径,包含多个产品,不能统称为“AI 新业务收入”。
这里的商业逻辑,是把相对稳定的订阅关系,与更深的实际使用连接起来。基础订阅降低开始使用的门槛,持续的资源消费让重度用户承担更多成本,也可能贡献更多收入。
但混合收费并非天然优越。若用户无法预测一次任务要消耗多少积分,或者反复试错导致账单难以控制,付费意愿和信任也会受损。平台必须把额度、速度、质量和预算管理设计成同一套产品体验。
真正有价值的,并不是把一个功能拆成更多收费按钮,而是让客户愿意持续完成工作,也让平台能够覆盖持续发生的成本。 公开数据支持专业场景付费较深这一判断,尚不足以单独核算每一款 AI 产品的利润。
04|数据与交易入口,开始重新分配收益
案例五:Reddit,内容既能吸引人,也能授权给机器
过去,社区内容的商业链条通常是:用户贡献内容,吸引更多人访问,平台再把广告展示机会出售给广告主。
AI 增加了一条路径:合作方购买合约约定的内容访问与使用权,再把内容用于自己的产品。
Reddit 与 Google、OpenAI 的官方合作公告说明了这种数据访问关系。合作起点在 2024 年,本文用它解释机制,再用 2025—2026 年的财务披露观察收入规模。[9][10]
Reddit 2025 年 10-K 披露,内容授权可按固定费用或使用量计价,通常随授权期内合作方消费并受益而确认收入。当年“其他收入”为 1.40026 亿美元,但这个分类还包含直接向用户销售产品的收入,不能全部写成 AI 训练数据收入。年报还指出,授权合同价值几乎全部来自两个合作伙伴。[11]
到 2026 年第三季度,公司披露总收入约 8.95 亿美元,其中广告约 8.47 亿美元、其他收入约 4800 万美元。用公告的四舍五入值计算,其他收入约占总收入的 5.4%。[12]
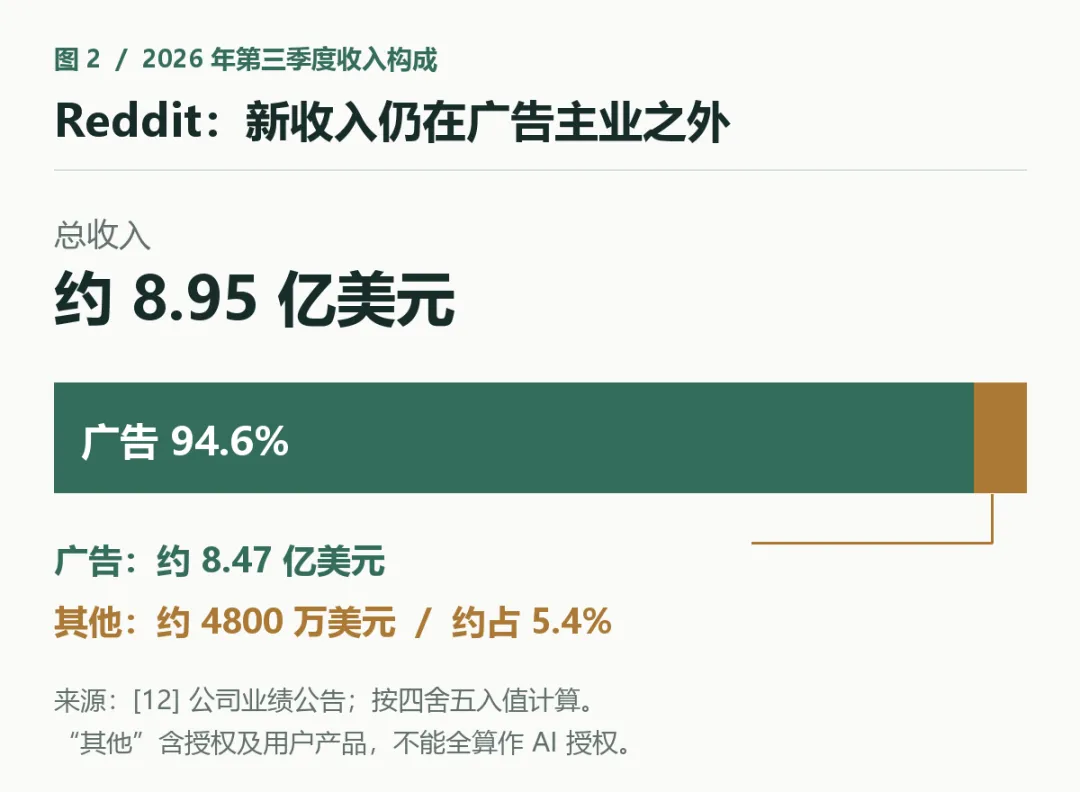
图2|按公告四舍五入值计算,其他收入约占5.4%;这一分类不能等同于AI授权收入。来源:[11][12]。 制图:下一种商业;原始值及计算口径见核验资料。
所以,内容授权确实增加了一条收入通道,但广告仍是主要支柱。把 Reddit 描述为已经从广告公司转型为数据授权公司,会夸大变化的程度。
更深的商业问题是:内容被机器使用后,平台能拿回多少价值?
如果用户在其他产品里就得到答案,内容的使用与原平台访问之间可能出现分离。授权费、引荐访问、品牌曝光、社区增长和用户贡献意愿,因而必须放在同一本账里考虑。本文没有足够证据计算这种替代效应的净损益,也不据此声称授权已经侵蚀或补偿了多少广告收入。
平台卖的是受约定限制的访问和使用权,不是简单“把用户内容全部卖掉”。这一模式能否持续,也取决于内容更新、授权边界、隐私治理,以及社区是否愿意继续贡献真实经验。[10][11]
AI 让内容多了一种变现方式,也让平台更需要证明:它得到的新收入,能够支持产生这些内容的生态。
案例六:Shopify,商品开始争取被 AI 推荐
企业实景|Shopify多伦多办公室标识,2017年10月17日。历史照片。 摄影:Raysonho @ Open Grid Scheduler / Grid Engine;Wikimedia Commons原图;CC0。等比缩放及JPEG压缩,无裁切。
如果 Reddit 面对的是内容如何进入 AI,Shopify 面对的就是商品如何进入 AI。
消费者可能先向 AI 描述预算、用途和偏好,再点击少数候选商品。对商家来说,竞争不仅发生在搜索结果页和广告位,也开始发生在“能否被理解、筛选和推荐”的环节。
Shopify 根据其 2026 年第一季度商家数据披露,AI 聊天机器人引荐会话数为上年同期的 8 倍以上,相关订单达到上年同期的近 13 倍;在商品详情页会话的比较中,AI 引荐转化率比自然搜索约高 50%。[13]
图3|商品详情页会话的相对转化率指数,不是实际转化率。AI引荐订单的增长倍数不能代替全站订单占比。来源:[13]。 制图:下一种商业;原始值及计算口径见核验资料。
这些数字是一个值得研究的渠道信号,却不能被解读成“AI 贡献了大多数订单”。同一披露明确说明,自然搜索仍是更大的发现渠道;文中没有给出 AI 引荐订单占平台全部订单的比例。[13]
转化率更高,也不等于让同一位顾客使用 AI 就会获得相同幅度的提升。主动用 AI 做比较的人,可能已经有更明确的购买意图。会话归因还无法覆盖所有 AI 影响路径,例如部分 AI 搜索摘要带来的访问会被计入自然搜索。
对 Shopify 自己而言,新入口与既有收入结构可以衔接。2025 年年报把收入分成订阅解决方案与商家解决方案;后者包括支付处理等服务,约占全年收入的 76%,并与商家的交易活动相关。[14]
如果商家在更多入口卖出商品,交易仍由 Shopify 支撑的商品、支付或订单系统承接,平台就有机会继续参与价值分配。它不必等到消费者都主动打开某个特定购物页面,才能发挥作用。
对商家的启示则更具体:商品名称、属性、适用场景、库存与价格能否准确表达,开始关系到新的被发现机会。只追逐“让 AI 推荐我的品牌”的技巧,而忽略商品事实、履约和售后,并不能建立持续交易。
目前证据支持的是,AI 正在成为新的发现与引荐渠道;至于它将拿走多少佣金、谁拥有最终客户关系、结账与售后怎样分工,不能仅凭流量增速下结论。
05|两张经营对照表:用 AI,与靠 AI 形成好生意,是两回事
案例七:Klarna,降本可以很重要,但不等于收入模式已经改变
企业实景|Klarna总部入口,2020年4月16日。历史照片。 摄影:Klarna AB;Wikimedia Commons原图;CC BY-SA 4.0。等比缩放及JPEG压缩,无裁切。
Klarna 的 2025 年年报披露,AI 助手处理了当年约 80% 的客服聊天;公司估计,2025 年由此节约约 5900 万美元成本。[15]
必须保留两个限定:80% 的分母是客服聊天,不是全部客户接触或所有工作;5900 万美元是公司估计的节约额,不是单独审计确认的一项 AI 收入,也不能直接等同于集团净利润增加额。满意度相关结论同样来自公司内部调查。
它说明,AI 可以改变服务组织和成本结构。但在这个客服案例里,企业并未因此开始向外部客户出售 AI 客服成果;它仍通过支付、商户和金融服务等业务获得收入。[15]
这一区别决定了我们怎样评价项目。对一家采用 AI 的公司,节约成本、改善服务速度可能已经是成功;对一家出售 AI 服务的公司,还必须证明客户愿意支付的价格,可以覆盖自己的交付与经营成本。
效率创新可能改善一门旧生意,商业模式创新则进一步改变企业如何创造、交付和获取价值。两者可以相互推动,却不能互相代替证明。
案例八:MiniMax,收入、毛利和最终利润之间,还有很长一段距离
MiniMax 同时经营 AI 原生产品,以及开放平台和企业服务。它适合用来观察,模型需求增长如何经过成本结构,最终传导到利润。
港交所披露的 2026 年中期业绩公告显示,上半年收入为 1.16573 亿美元,上年同期为 3042.9 万美元;毛利为 2081.3 万美元,毛利率从 12.1% 升至 17.9%。[16]
但同一期经调整净亏损为 2.93031 亿美元,上年同期为 1.38735 亿美元;按财务报表口径,本期净亏损为 3.57997 亿美元。经调整净亏损排除了股份支付、金融负债公允价值亏损和上市开支,不能替代财务报表净亏损。[16]
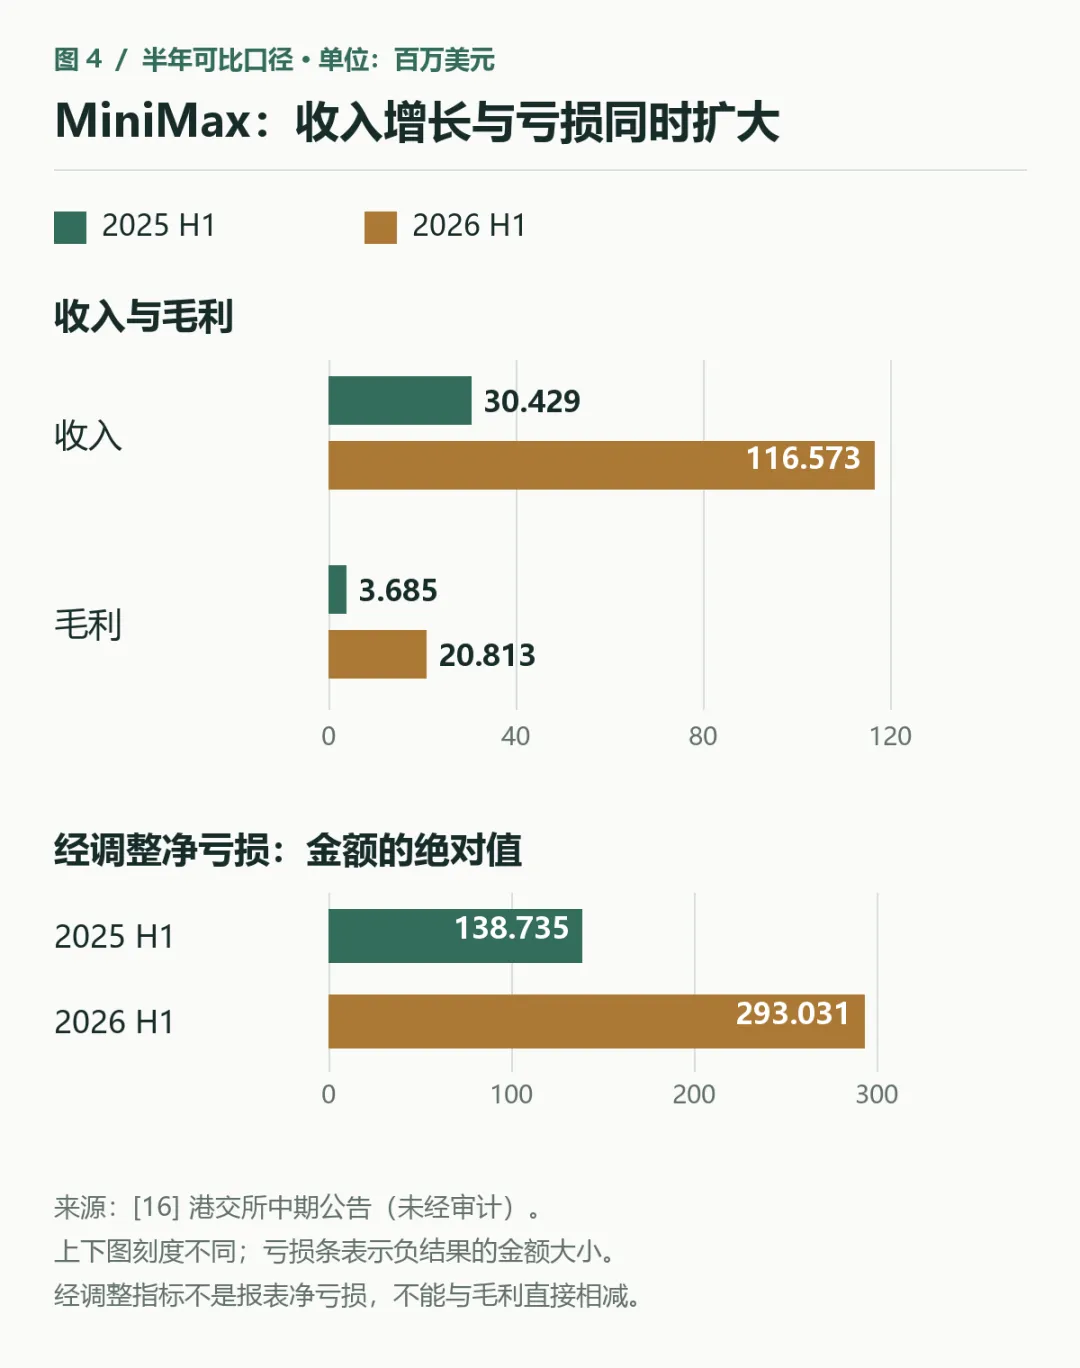
图4|收入和毛利增长,同时经调整净亏损金额扩大。上下图刻度不同;经调整净亏损并非财务报表净亏损。来源:[16]。 制图:下一种商业;原始值及计算口径见核验资料。
这组数字并不矛盾。客户付费,首先形成收入;收入扣除销售成本,才形成毛利;毛利还需要覆盖研发、销售、管理及其他项目,才能走到最终利润。基础模型公司的训练和研发投入,可能远大于当期毛利。
毛利率提高,说明收入与销售成本之间的关系改善了;经调整亏损扩大,则说明按照该调整口径,企业整体仍在承受更大的亏损金额。收入长得更快,可以与亏损金额增加同时发生。
我们也不能反过来说“每次 API 调用都在亏钱”。集团亏损包含训练和研发等投入,缺少产品和客户层面的成本数据,无法据此推算单次调用的贡献利润。
MiniMax 提醒我们,商业化至少有三个不同的进展:有人愿意付费,交付能够留下毛利,企业最终能够覆盖全部经营投入。 它们需要分别证明。
06|AI 改变的,是一门生意里的四个连接
把八个案例放在一起,会发现 AI 没有发明所有新的收费方法。按量收费、结果付费、内容授权和平台分成都早已存在。
变化发生在这些机制能够覆盖的范围:更多认知和创作任务,可以被软件执行;更多专业能力,可以被拆解为服务;更多小规模需求,有机会获得供给;更多内容和商品,可以被 AI 重新组织,再呈现给用户。
第一个连接,是产品与结果。 Fin 让部分账单与任务成果相连,也把成果定义和验收争议带入经营。
第二个连接,是专业能力与生产者。 可灵与 Lovable 让客户购买生产能力,也让更多人能够尝试成为内容或软件的供给者。
第三个连接,是客户使用与收入成本。 美图以及 Lovable 的混合收费,让持续使用更直接地进入账单,但同时要求更清楚的预算和资源管理。
第四个连接,是信息资产、用户入口与收益。 Reddit 和 Shopify 分别面对内容被机器使用、商品被机器发现的新关系。谁被看见、谁拥有客户、谁能持续收费,都需要重新协商。
对于经营者,判断一个 AI 项目是否值得投入,可以从四个具体问题开始:客户究竟愿意为什么付费?一次可用交付的全部成本是多少?使用增加时,收入能否覆盖增加的成本?如果入口或底层模型变了,客户为什么还会留下?
这些问题,比“用了哪一个模型”更接近商业的核心。
AI 正在让许多事情更容易做出来。真正稀缺的,仍是有人愿意持续购买、能够可靠交付,并且最终留下利润的那一部分。
这也是「下一种商业」想继续追问的事:当能力越来越容易获得,价值究竟会留在谁手里?
原始资料与口径注释
资料核验截至2026年11月1日。财务报告、公司自报运营数据和作者分析在文中分别表述。2024年合作公告仅用于解释机制;经营观察主要采用2025—2026年材料。原币种保留,不做跨公司收入排名。文中“约”“超过”“近”等限定沿用披露。完整财务口径、图表原值与图片许可随交付文件提供。
[1] Fin / Intercom|Fin AI Agent outcomes,2026-09-23。https://www.intercom.com/help/en/articles/8205718-fin-ai-agent-outcomes
[2] Fin / Intercom|Pricing FAQs,2026-08-27。https://www.intercom.com/help/en/articles/8344190-pricing-faqs
[3] 快手可灵|Second Quarter and Interim 2026 Unaudited Financial Results,2026-08-19。https://kuaishou.gcs-web.com/news-releases/news-release-details/kuaishou-technology-announces-second-quarter-and-interim-2026
[4] 快手可灵|Kling AI API — Quick Start,访问于2026-11-01。https://kling.ai/document-api/guides/get-started/quick-start
[5] Lovable|$100M ARR & Lovable Agent,2025-07-23。不是经审计全年收入、回款或利润;文章保留该历史披露日期,不冒称2026最新ARR。https://lovable.dev/blog/agent
[6] Lovable|We're simplifying how billing works on Lovable,2026-06-13。https://lovable.dev/blog/simplifying-billing
[7] Lovable|We just raised $400M in Series C funding to help people run their businesses,2026-08-12。https://lovable.dev/blog/series-c
[8] 美图|Meitu 2026 Interim Results: AI Applications for Productivity Continue to Break New Ground,2026-08-26。17.7亿元为大类收入不是纯AI收入;ARR不是半年确认收入;算力点消耗不是确认收入。ARPPU只披露相对差异,图中指数为作者换算。https://www.meitu.com/en/media/439?from=media
[9] Reddit|Expanding our Partnership with Google,2024-02-22。https://redditinc.com/news/reddit-and-google-expand-partnership
[10] Reddit|Reddit and OpenAI Build Partnership,2024-05-16。https://redditinc.com/news/reddit-and-oai-partner
[11] Reddit|2025 Form 10-K,2026年提交,报告期2025年度。其他收入不等于AI训练数据收入;无法从总额推算单项合作金额或授权独立毛利。https://www.sec.gov/Archives/edgar/data/1713445/000171344526000062/redditinc10-k2025.pdf
[12] Reddit|Reddit Reports Third Quarter 2026 Results,2026-10-29。图表使用公告汇总值;48/895=5.3631%,取5.4%,不是AI授权精确占比。https://investor.redditinc.com/news-events/news-releases/news-details/2026/Reddit-Reports-Third-Quarter-2026-Results/default.aspx
[13] Shopify|AI-referred shoppers convert better and spend more: What Shopify's early data shows,2026年,统计期2026Q1。不含全部AI影响路径;未提供AI订单总占比;非随机对照,不能当作AI因果提升。图中100/约150是相对指数,不是实际转化率100%/150%。https://www.shopify.com/enterprise/blog/ai-search-insights
[14] Shopify|2025 Form 10-K,2026年提交,报告期2025年度。https://s27.q4cdn.com/572064924/files/doc_financials/2025/q4/SHOP-Q4-2025-10K.pdf
[15] Klarna|2025 Annual Report (Form 20-F),2026年提交,报告期2025年度。分母是客服聊天;节约是公司估计,非AI收入,也非净利润增量;不得称全部运营效率已独立审计。https://www.sec.gov/Archives/edgar/data/2003292/000200329226000007/klar-20251231.htm
[16] MiniMax|Interim Results Announcement for the Six Months Ended June 30, 2026,2026-08-26。经调整净亏损加回股份支付、金融负债公允价值亏损和上市开支;集团亏损不能当作单次API调用亏损;精确金额转百万美元后作图。https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0826/2026082600680.pdf
下一种商业 | NEXT BUSINESS
从技术变化,看见商业的下一种可能。
这里持续研究AI、商业模式、企业组织与人的未来,以独立判断、真实案例和亲身实践理解正在发生的变化。
研究有边界,观点会更新,探索不停止。
欢迎关注《下一种商业》,一起讨论未来商业的新问题。