ARTICLE · 1299975
金色棘轮EA免费下载——MT5 XAUUSD突破黄牛评测及免费下载
5套策略共用一张 XAUUSD 图表,每单硬止损2美元,浮盈1美元就启动50%锁利。14周实盘净赚245.38美元,同期回测净赚373.29美元。数字不差,但真正决定你能否拿到这份收益的,是成交滑点。
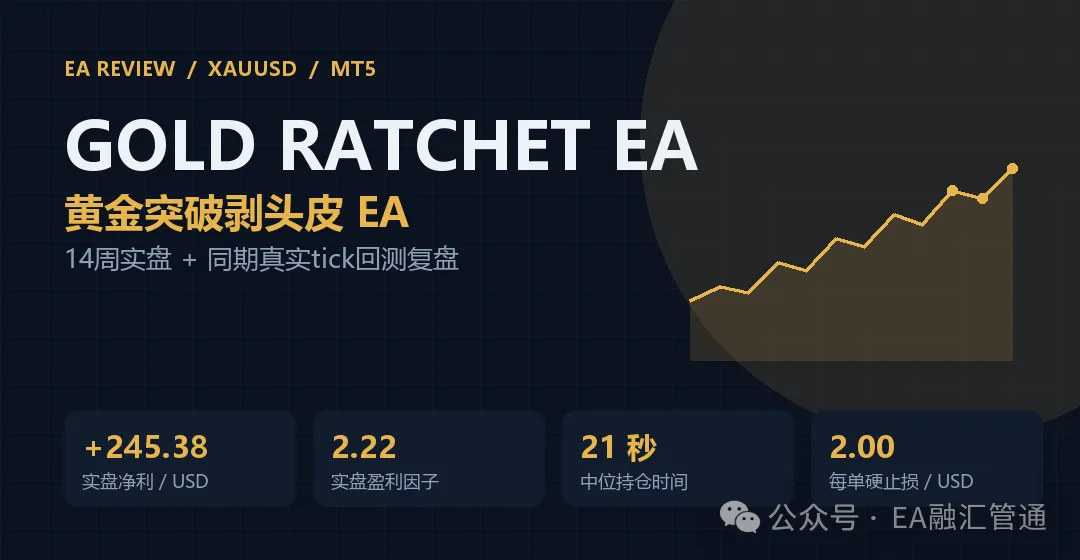
Gold Ratchet EA:14周实盘与回测复盘
先说结论
Gold Ratchet EA 是一款运行在 MT5 上的 XAUUSD 突破剥头皮 EA。它的交易频率不高,但下单方式很有特点:挂单通常离现价很远,成交后靠“棘轮”式移动止损快速落袋。
ForexCracked 在2026年10月的这篇评测里,用14周(2026年7月8日至10月13日)做了两件事:一边跟踪一个60美元的实盘账户,一边用100%真实 tick 数据跑同期回测,再把833张挂单、283笔交易逐笔拆开。
结论可以压缩成三句话:
纪律性很好:833张挂单全部带2美元止损,0.01手,不加仓、不网格、不马丁。 收益是“碎银子”:283笔交易里只有11笔打到15美元止盈,中位持仓21秒,中位盈利单只赚1.48美元。 滑点吃掉三分之一:入场滑点121美元、出场滑点55美元,合计约占盈利单毛利的1/3。
它到底是什么?
Gold Ratchet EA 原名 MoonDog EA。改名后,五套策略的下单备注仍然是 Moon Nova、Moon Apex、Moon Zenith、Moon Pulse 和 Moon Eclipse,所以在终端“注释”栏里看到这些名字,不要以为是另一个 EA。
它只做 XAUUSD,挂单价格来自最近的 M15 摆动高低点。每张订单固定0.01手、2美元止损、15美元止盈(Apex 为14美元)。开仓后只要浮盈达到每0.01手1美元,EA 就把止损移到“保住当前最佳利润的50%”的位置,并随着价格继续朝有利方向移动。
这就是“棘轮”(Ratchet)这个名字的由来:止损只会朝一个方向咔哒咔哒地收紧,不会后退。
核心逻辑:5套策略如何共用一张图
原文把833张挂单拆成了几个可验证的特征。
1. 挂单离价格很远。 下单时,订单与市价的中位距离是51.50美元;833张里有193张距离超过100美元。同一个价位会连续挂好几天,其中一个 sell stop 价位重复挂了21次。最终只有283张成交,约三分之一。
2. 价位来自最近的摆动高低点。 很多订单落在前一个 M15 摆动高低点内侧2.00或3.30美元的位置。也就是说,价格还没突破前高,buy stop 就可能先被触发。Eclipse 策略里约2/5的订单符合这个特征,而随机情况下只有约1/7。原文没能还原全部规则,所以完整算法仍然未知。
3. 它按“K线时钟”工作。 833张订单里有627张在 M15 开盘时挂出,另有180张在市场重新开盘两分钟后挂出(工作日服务器时间01:02,周一05:02)。未成交的挂单会在15到60小时后过期。
4. 每张订单的止损和止盈都一样。 833张订单全部是2.00美元止损(20个黄金点)、15美元止盈(Apex 14美元)、0.01手。没有网格、没有马丁、没有对亏损单加仓。
5. 棘轮负责出场。 283笔交易里,EA 一共修改止损1,511次,有时一秒钟内改好几次。大多数交易在1分钟内结束。
6. 周末保护。 周五收盘前4小时删除所有挂单,周一开盘后4小时才重新挂单。14个周五一共删除了137张订单。
一笔交易,看懂“棘轮锁利”
原文举了7月9日的一笔交易:
09:00:14,buy stop 在4,088.59成交。3秒后,止损已经被移到开仓价之上;随后26秒内,随着金价上涨,止损又移动了24次。最终这笔交易在1分45秒后以4,093.96平仓,0.01手赚了5.37美元。
这笔交易很典型:它没有等到15美元止盈,而是靠移动止损锁住了大部分利润。
283笔交易的平仓方式如下:
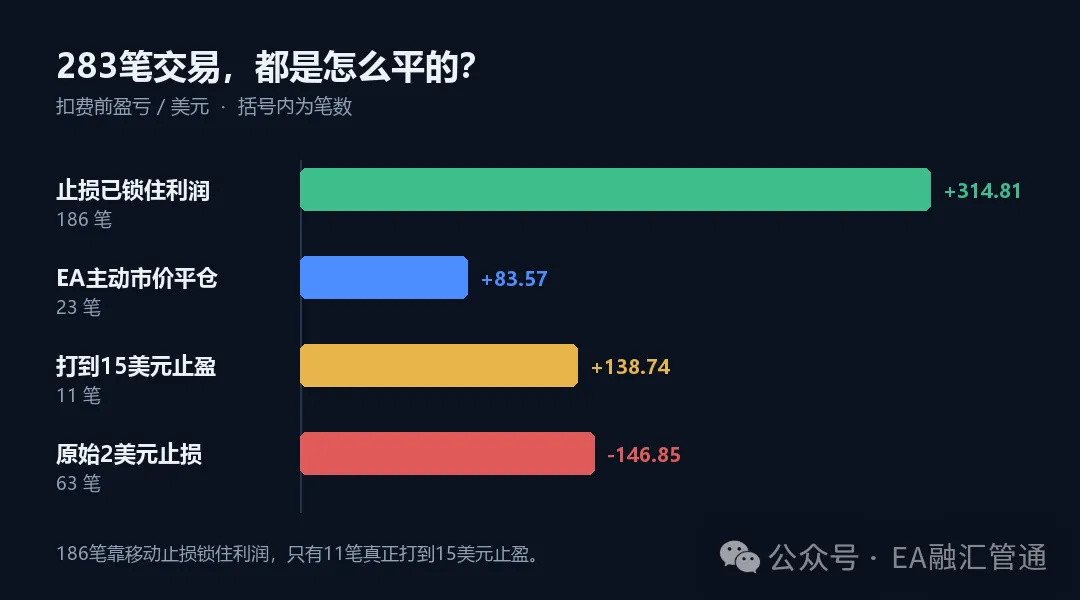
283笔交易的平仓结构:186笔靠移动止损锁住利润
11笔止盈、14周,说明15美元止盈更像“天花板”,而不是主要盈利方式。中位持仓21秒,283笔里有194笔在1分钟内结束,最长的一笔32分钟。
这也是它和普通黄金趋势 EA 最大的区别:它赚的不是一段趋势,而是突破瞬间的几秒钟。
参数与设置:没有止损输入
原文测试全部使用默认参数。值得关注的输入如下:
注意:没有止损输入。2美元止损是写死的。这也意味着,不同经纪商的点差、滑点和报价精度,会直接改变实际风险。
14周实盘 vs 回测:三个月对得上,十月是例外
实盘账户2026年7月8日以60.08美元、1:500杠杆起步;回测用100美元、1:100杠杆,跑同样的14周。
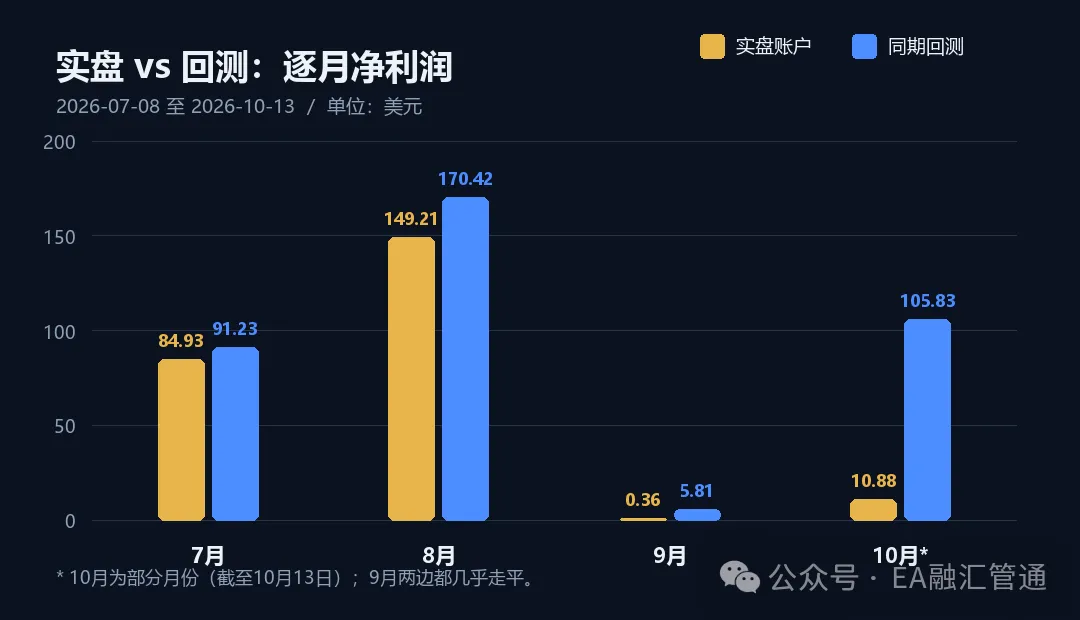
实盘与回测逐月净利润对比
三个月对得上:7月、8月两个月都很强,9月两边都几乎走平。原文认为,9月的“平”是策略本身的特点,而不是某一个账户的运气问题。
10月是唯一的明显偏差。回测的105.83美元里,有83美元来自两天:10月2日(NFP 周五)和10月7日。原文看不到实盘账户的参数设置,所以没有猜测原因;但它指出,如果实盘开启了新闻暂停,NFP 那天的交易本来会被挡掉。
实盘的平均亏损比回测多0.38美元,最差单笔深2.31美元。对一个只有2美元止损的策略来说,这个差距就是滑点。它也是实盘盈利因子2.22低于回测3.27的重要原因。
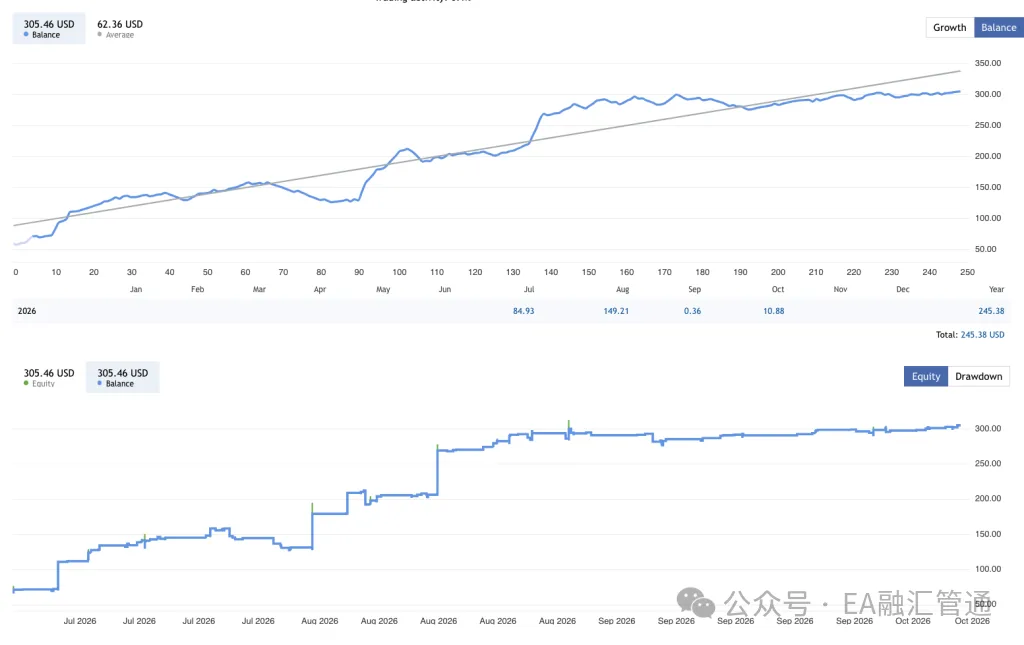
实盘账户的余额、净值和月度利润记录
五套策略,其实只有 Eclipse 在干活
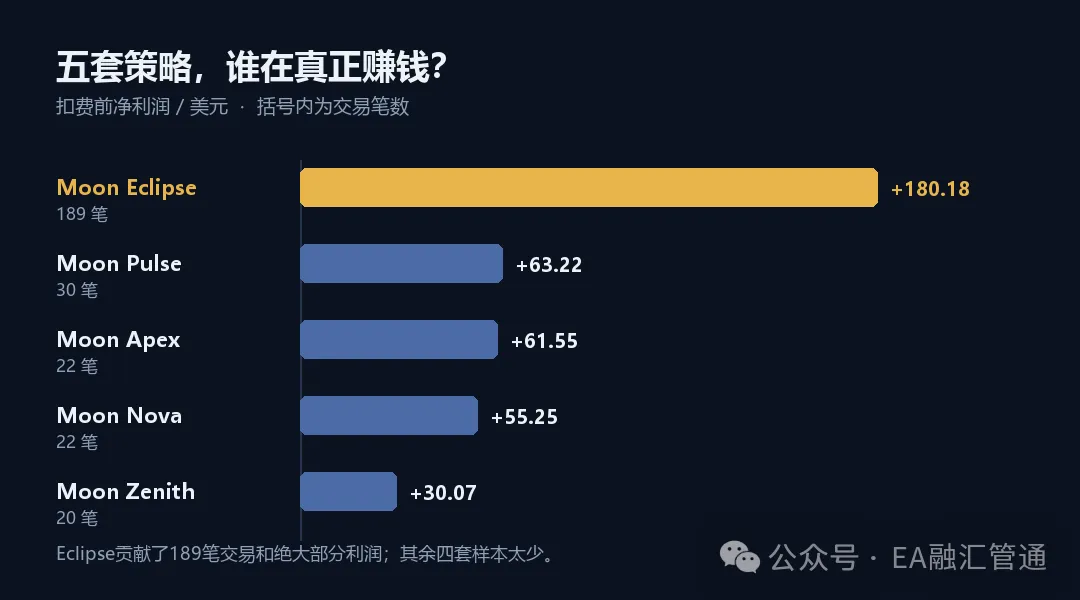
五套策略的利润贡献
Eclipse 是发动机,贡献了绝大部分交易和利润。另外四套策略交易很少,20到30笔的样本不足以给它们排名,所以它们的高盈利因子参考意义有限。
这也带来一个风险:283笔交易里有121笔是在1分钟内以2到6笔为一组开出的,方向相同,最多同时持有5张单。这33组交易贡献了扣费前利润的83%。
最好的一组是8月19日的+53.67美元,5张单里有3张打到止盈;最差的一组是9月8日晚上的-11.65美元,5张单同时止损,几分钟内亏掉一个100美元账户的十分之一还多。
如果使用默认2%的百分比风险,5张单同时成交,意味着一次波动就暴露了10%的余额。
真正的胜负手:滑点
这部分是全文最值得看的数据。
盈利单的中位利润只有1.48美元,77笔盈利单赚不到1美元。利润这么薄,入场和出场的成本就变得至关重要。
原文的回测里,每一笔成交价都等于或差于挂单价。入场滑点121美元,出场滑点55美元,合计176美元,约占盈利单毛利544美元的三分之一。这还是在模拟了223毫秒延迟的情况下。
换句话说:策略的毛利并不低,但它的净利润对成交质量极其敏感。 同样的信号,在 raw spread、低延迟的 ECN 账户上可能剩下一半;在点差高、滑点大的账户上,可能直接归零。
原文还统计了最佳交易时段:服务器时间15:00至17:00,也就是纽约时间08:00至10:00。这两个小时贡献了扣费前390美元利润中的181美元。原因不难理解:美国数据公布、黄金波动最快,正好适合“突破挂单加快速锁利”的玩法。
新闻交易:回测最大的盲区
EA 会读取 MT5 经济日历,在 NFP、CPI、FOMC 前后暂停新开仓。但 MT5 策略测试器没有经济日历,所以回测里这个暂停完全不起作用,测试是直接穿过新闻的。
对照官方 CPI 和 FOMC 日程,有28笔交易落在暂停窗口内:
合计+18.33美元,说明回测结果并没有依赖新闻行情。但这些交易也暴露了暂停机制的意义:9月4日 NFP,一张 sell stop 在数据公布瞬间以低于挂单价16.30美元的价格成交,是止损大小的8倍;跳空直接越过止盈,最后反而亏了0.56美元。
这种滑点,任何回测都无法完整模拟。
最低资金与杠杆
原文给了一个很实际的测算:
黄金在测试窗口内报价约3,960至4,610美元。 0.01手在1:100杠杆下需要40至46美元保证金,1:500下需要8至9美元。 最多同时持有5张单。 因此,1:100大约需要300美元,1:500大约需要100美元。
他们还做了两组对照:
60美元、1:100:14周只成交了8笔,最终67.09美元。 100美元、1:100:283笔都能做,但有10张单因保证金不足被拒,保证金水平一度降到100.1%,在很多经纪商已经接近强平线。
结论是:杠杆和资金一起决定你能拿到多少策略暴露。 不是“有100美元就能跑”。
能不能上 Prop Firm?
可以,但要先确认两件事。
EA 自带 Prop 模式:单日亏损、总回撤、安全缓冲、盈利目标,还可以选择清空订单备注。以10,000美元挑战账户、固定0.01手计算,最差的一天只亏11.48美元,回撤压力很小。
但很多 Prop Firm 限制超短线交易和新闻交易,而这个 EA 两样都占。另外,如果使用百分比风险模式,由于存在“5张单同时成交”的分组行为,每单风险建议设为平时单笔风险的五分之一。
和另外三款快速黄金 EA 对比
四款里,Gold Ratchet 的实盘记录最短,所以2.22的盈利因子权重也最低。原文另列了一款 Gold Reflex,实盘盈利因子7.72,但只有54笔、约4个月,样本更小。
优点与缺点
优点:
833张订单全部带2美元止损,0.01手,不加仓、不恢复。 实盘与回测逐月对得上,包括同样走平的9月。 100美元、1:500、默认固定手数就能跑。 周末暂停、新闻暂停、单日亏损上限、Prop 守卫都是内置的。
缺点:
一次行情最多5张同向单,283笔里有121笔是分组开仓。 中位盈利单只有1.48美元,实盘平均亏损还比回测多0.38美元。 实盘历史只有14周,9月还是走平的。 利润高度依赖成交质量,点差和滑点可以直接吃掉边缘。
常见问题
Q1:Gold Ratchet EA 和 MoonDog EA 是同一个吗?
是。Gold Ratchet 是 MoonDog 运行五套策略并启用50%利润锁定后的名字,终端备注仍然是 Nova、Apex、Zenith、Pulse、Eclipse。
Q2:实盘赚钱吗?
2026年7月8日至10月13日,一个60.08美元的实盘账户赚了245.38美元,盈利因子2.22,最大回撤32.13美元。同期回测在100美元上赚了373.29美元。两边9月都走平。
Q3:最低要多少资金?
1:500大约100美元,1:100大约300美元。0.01手黄金在1:100下需要40至46美元保证金,最多同时5张。
Q4:用网格或马丁吗?
不用。833张订单全部带2美元止损,没有对亏损单加仓。但多套策略可能在同一波行情里同时成交,最多5张同向单,这不是网格,但风险会叠加。
Q5:为什么平仓这么快?
浮盈每0.01手1美元就启动锁利,保留最佳利润的50%。黄金的突破尖峰经常几秒内回撤,所以大多数交易在到达15美元止盈前就被锁利平掉了。中位持仓21秒,283笔里只有11笔打到止盈。
Q6:能用于 FTMO 等 Prop Firm 吗?
有 Prop 模式,含单日亏损、总回撤、盈利目标。但先确认对方是否限制超短线(大多数交易不到1分钟)和新闻交易。百分比模式下注意5张单同时成交。
Q7:需要 VPS 吗?
需要。EA 一秒钟内可能多次修改止损,有些交易靠自己的市价单平仓,只有 MT5 持续运行才有效。VPS 离经纪商服务器越近,滑点越小。
结语
Gold Ratchet EA 是一套纪律很清楚的快速剥头皮系统:固定2美元止损、不网格、不马丁、每单0.01手,实盘和回测在同一批月份里讲出了同一个故事。
但它赚的是“碎银子”。中位盈利单1.48美元,滑点能吃掉毛利的三分之一。真正决定你能否复制这份成绩的,不是参数,而是你的经纪商成交质量。
如果你有 raw spread 账户和 VPS,建议先用自有经纪商跑一个月 demo,把平均亏损和回测的-2.16美元对比。如果明显更差,说明边缘已经被滑点吃掉了。
风险提示:本文基于 ForexCracked 于2026年10月发布的评测整理,仅为策略与数据复盘,不构成投资建议,也不提供任何软件下载。EA 交易有风险,历史业绩不代表未来表现,请先在模拟账户充分测试。
金色棘轮EA免费下载::Gold Ratchet EA.zip