ARTICLE · 1304145
11月3日,AI板块继续下跌,生益科技优秀的答卷,但市场并不认可,跌停
上证指数收3608.10(-0.82%),深证成指10876.99(-1.21%),创业板指2391.65(-2.73%),科创50收1151.28(-3.81%),北证50收855.06(-4.02%)。两市成交17034.37亿元,较上一交易日缩量802.59亿元。全市场2108只上涨、3309只下跌,上涨占比37.83%。申万一级行业16个上涨、15个下跌。
跌停由10家升至17家,涨停由125家降至52家,封板率由82%降至57.78%。
二、技术面:3574的第三次逼近,与一根光头光脚阴线
上证今天低开于3624.58(-0.37%),开盘价即全天最高价,此后单边下行,午后最低3580.38(-1.58%),尾盘小幅回升,收3608.10。全天振幅1.22%,日K线是一根光头光脚的中阴线。
最低点3580.38与10月23日的3574.27相差6.11点。这个位置自10月23日以来没有被有效跌破过,但三次触及的低点在下移:10月30日为3595.26,11月2日为3594.77,今天为3580.38,与前低的距离从20.99点、20.50点收缩到6.11点。收敛的速度在加快,而收敛本身不构成支撑。
均线层面,5日线今日约在3635.6、10日线3658.5、20日线约3725,三条线全部位于收盘价上方且继续向下。今天开盘即低于5日线,全天没有回到该位置,昨日"盘中上穿、收盘失守"的形态演变为彻底失守。空头排列没有出现任何改变。
创业板指开盘2429.77(-1.18%),盘中最高2471.90(+0.54%),最低2376.39,创年内新低,收2391.65,失守2400点整数关。全天振幅3.88%,收盘距高点回落3.25%。科创50开盘1184.53(-1.04%)即为全天最高,最低1132.33(-5.40%),收1151.28,创52周新低。北证50跌4.02%,是当日跌幅最大的指数。
四个指数里,只有上证守住了整数关,而它靠的是保险、白酒、石油石化这些不依赖资本开支的权重。指数之间的分化不是风格问题,是资产类别问题。
三、量价速览
四、相比昨日,今天更为悲观
第一,5日线3644.23。今天开盘3624.58就在其下方,全天最高3624.58也没有回到该位置,收盘3608.10,低于5日线约27点。条件不成立,且比昨天更差。
第二,量能能否维持在1.78万亿元并向2万亿元中枢靠拢。今天1.70万亿元,缩量803亿元。昨日的放量反弹没有接力,量能一天就退回原处。在存量博弈的环境里,资金只够做高低切换,不够做全面进攻。
第三,125家涨停的次日表现。今天是52家涨停,昨日132只涨停(含7只ST)中仅18只再度涨停,首板晋级率10.5%(114只首板仅12只晋级),连板晋级率27.3%(11只连板仅3只晋级)。整体晋级率13.64%,为10月23日以来最低。
昨日132只涨停股今天没有一只跌停,但15只炸板、仅18只晋级。兑现的方式从"跌停"变成了"炸板"——伤害更隐蔽,对打板资金的杀伤是一样的。昨日涨停表现指数(883900)今天仍收涨1.25%,连续第二日收涨,这个指标好看,但它统计的是平均涨幅,掩盖了晋级的塌陷。
五、业绩杀的下半场:净利增238%也跌停
生益科技是今天最值得拆解的一家公司。
表面上看,这是"利好出尽"。但利好出尽通常发生在股价高位,而生益科技从9月16日到昨天已经跌了46%。在一个已经腰斩的位置上,用一份史上最好的季报换来一个一字跌停,这个组合不寻常。
三季报里另外几个数字更值得看。
应收账款169.47亿元,较年初的95.26亿元增长77.9%;而前三季度营业收入增长61.10%。欠款增速高于收入增速,意味着确认的收入里有更多还没收回现金。存货93.90亿元,较年初增长62.3%。总负债从138.59亿元增至253.16亿元,增长82.7%,资产负债率由约42.3%升至47.4%。
利润是真的,现金流的质量在下降。前三季度经营活动现金流净额60.66亿元、同比增长90.99%,这个数字尚可,但应收与存货同步快于收入增长,说明扩张是靠垫资完成的。
筹码一侧的压力更直接。大股东广新集团发行了10亿元可交换债,10月8日进入换股期首日即有980.59万股被换走,公司在回购公告中明确写明广新集团"后续存在减持股份的情况"。公司自己在10月下旬宣布回购2亿至3亿元,截至10月30日已投入7992万元——按当前市值计算,即使顶格3亿元,也只占0.16%。
一边是2亿至3亿元的回购,一边是10亿元可交换债的换股抛压,量级差了一个数量级。股价下跌期间最重要的信息往往不在利润表,而在股本变动表。
这一幕在10月已经上演过一次。10月30日,协创数据净利同比增长338.77%,跌10.21%;德明利净利增长323倍,跌7.64%。当时的判断是"业绩超预期不足以支撑持仓"。今天生益科技把这件事推到了极端:不是超预期不够,是超预期加上腰斩的位置,也不够。
这标志着出清进入了第二个阶段。第一阶段的卖出理由是"估值太高、故事太贵",卖的是没有业绩的算力叙事;第二阶段卖的是有业绩、但业绩质量存疑或筹码供给过剩的公司。第一阶段的下跌可以用业绩来对冲,第二阶段不能。
六、光模块的三重压力:一笔1150亿美元的收购
光模块三巨头今天合计蒸发1273亿元:中际旭创跌12.69%报480.20元,单日市值减少822亿元,成交293亿元居全市场第一;天孚通信跌12.80%,减少198亿元;新易盛跌9.46%,减少253亿元。
直接触发来自海外。11月2日,美国芯片设计公司Marvell与光通信器件供应商Lumentum宣布达成最终收购协议,全股票交易隐含企业价值约1150亿美元,折合每股Lumentum约1132美元,较消息传出前溢价23.9%。消息公布后Marvell跌12.72%,Lumentum跌18.59%。
市场的解读是:Lumentum是光模块上游的核心组件供应商,被下游芯片厂垂直整合之后,国内模组厂的议价环境会收紧。这个推论未必成立——收购完成需要监管批准,时间跨度以年计——但股价不等结论。
第二重压力来自盈利预测。高盛下调中际旭创2026至2028年净利润预测17%、6%和6%,理由是全球零部件供应紧张。这是自上而下的假设调整,比单季报的扰动更难反驳。
第三重压力是估值锚。国盛证券的表述比较准确:本轮调整的新增变量在利率环境与云厂商的现金流压力,北美四大云厂商自由现金流已出现明显承压甚至转负,市场开始担忧融资成本反噬资本开支增速。这与10月29日Alphabet自由现金流为-91亿美元、10月30日亚马逊自由现金流流出424亿美元是同一件事的延续。
三家公司的经营层面其实没有出问题。10月23日午间,中际旭创、新易盛、天孚通信曾集体公告订单情况,其中中际旭创称主要客户订单已下至2027年、部分客户给出2028年指引,新易盛称1.6T已进入持续放量阶段,天孚通信称在手订单充足。这些说法在一个交易日后被市场接受,在今天被市场重新怀疑。问题在于,当分母端的贴现率上升、上游的格局生变,分子端的增长需要更快才能维持估值。这是估值问题,不是经营问题。
今天跌停或跌超10%的还有:德明利、景旺电子、光迅科技跌停,晶华微20%跌停,源杰科技、寒武纪跌超10%(寒武纪-10.81%)。“易中天”之外,PCB、存储、半导体设备同步下挫,这不是个别公司的风险,是整条算力链的重新定价。
本轮AI下跌的核心原因是其逻辑正在被逐步动摇:
“高溢价+高成本”的商业模式在中间市场被性价比逻辑侵蚀,叠加云厂商资本开支回报周期的不确定性,共同触发了估值重估:
DeepSeek以数量级的价格优势持续挤压OpenAI和Anthropic的定价空间,Artificial Analysis数据显示完成同等基准任务时,DeepSeek-V4-Pro的成本仅为GPT-5.5的约1/12、Claude Opus 4.7的约1/19,OpenRouter上DeepSeek的周请求份额已达26.5%,远超Anthropic的5.5%,而DeepSeek V4.1-Flash-1017在Terminal-Bench、Automation-Bench等多项指标上仍在快速迭代、部分已超越GPT 5.6-Sol,这意味着“够用就好”的中间层需求正在系统性流向性价比更高的替代品,原本依靠高溢价覆盖巨额算力成本的商业逻辑因此被动摇。
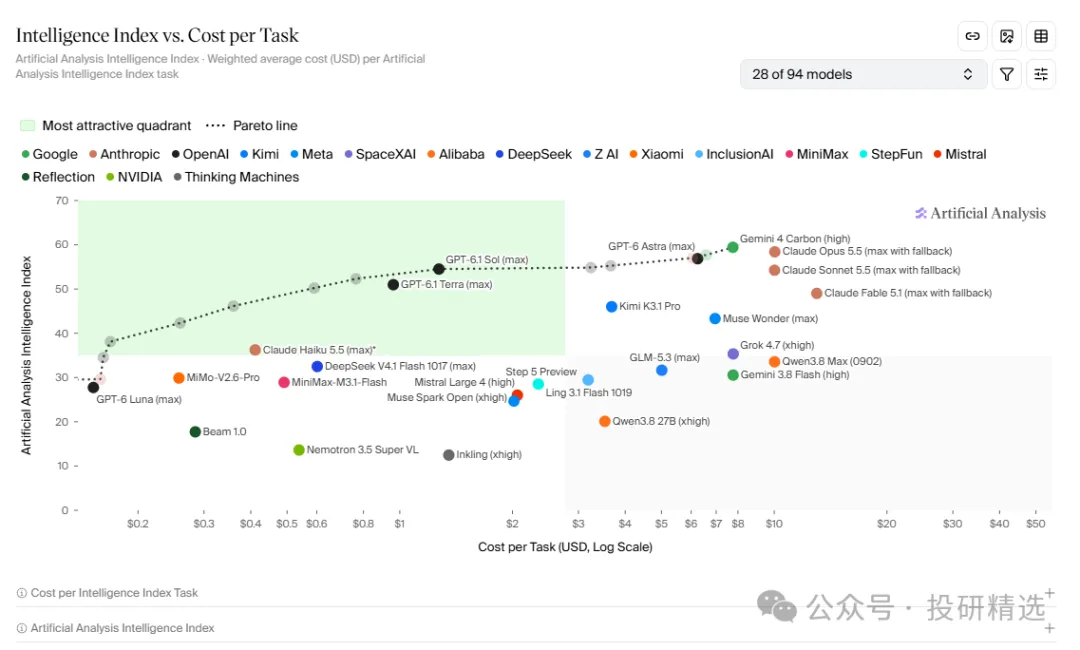
来源:artificialanalysis.ai
与此同时,市场对AI投资回报的耐心正在耗尽——OpenAI披露的年化营收约500亿美元显著低于此前流传的700亿美元预期,直接引发科技股抛售,随后Alphabet因自由现金流录得负91亿美元、资本开支指引高达1950至2050亿美元而单日暴跌12.6%、市值蒸发约5000亿美元。
当性价比替代品足以承接大量中低端需求、而头部厂商的营收兑现速度又跟不上资本开支的扩张节奏时,估值所依赖的“高增长—高溢价—高投入”闭环便出现了裂痕,重估也就不可避免。
七、高低切的三条新路:电池、内需、AI漫剧缩圈
今天资金换了三个方向。
电池与电力设备是第一条。 电力设备上涨1.42%,是申万一级中少数上涨且资金净流入的行业,全天净流入35.64亿元,居全行业首位;行业内11只个股涨停,为当日最多。龙头宁德时代上涨3.80%,收出四连阳,主力资金净流入11.99亿元居全市场第一。固态电池方向集体走强,尚水智能20cm涨停(当日唯一非ST的20cm涨停),丰元股份、宝明科技、圣阳股份、龙蟠科技、紫竹高科(2连板)涨停。
清陶动力、巨湾技研产线相继投产,亿纬锂能发布固态电池产品,奇瑞发布设备采购项目,10月以来固态电池产业化明显提速。这是10月以来第一次出现"成长股内部的结构切换"——钱没有离开成长,只是从拥挤度最高的算力链,换到了拥挤度较低的锂电材料。
内需与消费基建是第二条。 农林牧渔上涨2.45%、食品饮料上涨2.12%,分列涨幅前两位。政策依据是11月3日国家发改委等五部门联合印发的《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》,围绕城乡商业设施、服务消费设施、出行消费设施、流通设施网络、新型消费设施六个方面部署20项重点任务。
大连友谊10:03直线封板,皇台酒业一字三板(7天4板),均瑶健康、阳光乳业、友好集团、利群股份、国旅联合、大东方涨停;贵州茅台上涨2.50%,股价重回1400元上方并维持逾半年新高。猪肉方向,巨星农牧、神农集团涨超6%。
这是10月30日"扩大内需战略实施方案"预期之后的第二波落地。与10月那轮由红利驱动的防御不同,这一轮是政策文件直接对应到行业订单,链条更短。
AI漫剧是第三条,但它正在缩圈。 文投控股6天5板,浙文影业、大晟文化、龙版传媒、奥飞娱乐、电魂网络2连板。但午后中文在线、欢瑞世纪、慈文传媒冲高回落,掌阅科技与华智数媒双双炸板。11月2日这个方向有33只涨停,今天只剩6只,且实际强度只存在于最早封板的四只一字或秒板。
资金的行为从"追新"变成"守旧":新故事不再给溢价,只有已经封住的筹码还在维持。一个题材从扩散转向缩圈,通常意味着它已经进入后半程。
此外资产重组与跨界并购,高争民爆2连板、封单5.50亿元为全市场最厚,三峡新材(电解液)、泰瑞机器(存储模组)、远程股份(芯片)涨停,四家都是传统主业公司通过收购切入新赛道。在主线缺失的环境里,资金愿意为"资产注入预期"付溢价,不愿意为"行业景气"付溢价——这个偏好本身就是弱市的标志。
八、情绪面:涨停腰斩,兑现方式从跌停变成炸板
近7个交易日涨跌停家数:
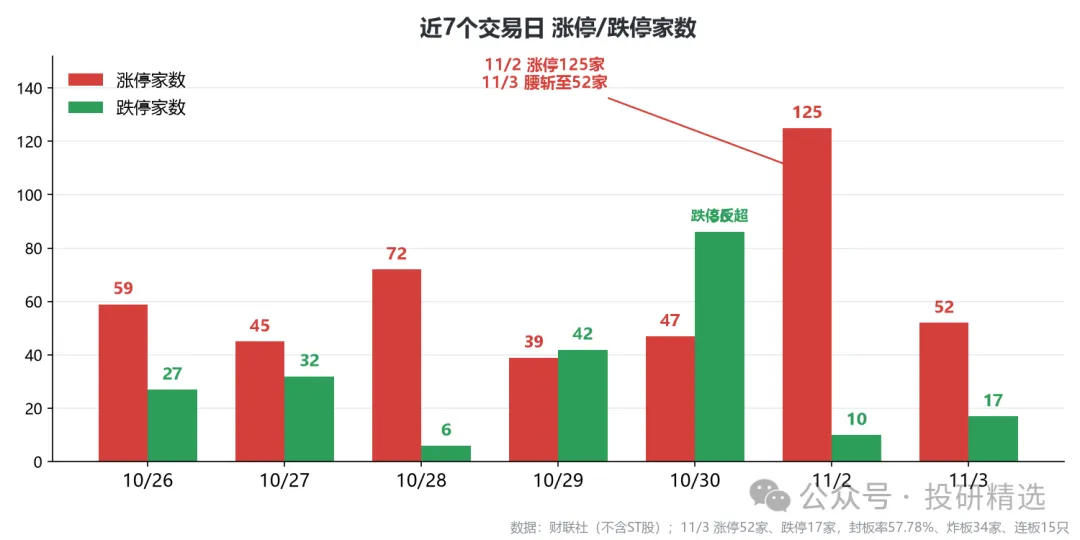
涨停52家(含4只ST,财联社不含ST口径为48家),较昨日的125家腰斩;跌停17家(数据宝含ST口径为22家),较昨日的10家回升。炸板34家,封板率57.78%(财联社口径59%),较昨日的79.52%回落21.7个百分点。
连板股15只,最高高度4板,由昨日的6板下移两个层级。东方海洋4板(封单2.16亿元,10天6板)、阳光照明4板(封单1.99亿元,9天5板);皇台酒业3板(一字,封单1.38亿元);2板12只,包括高争民爆、大晟文化、浙文影业、龙版传媒、奥飞娱乐、电魂网络、七匹狼、青岛双星、紫竹高科等。首板34只,占涨停总数65.38%。
高标阵营大面积消失。青岛食品6板断板,收21.96元仅涨0.14%,全天未触及涨停价,换手率27.40%;澳洋健康4板炸板,收涨4.62%,换手率42.60%;红太阳、桂林三金、泉阳泉、沈阳机床、合百集团、地素时尚全线断板。昨日11只连板股仅3只晋级。
昨天是高位妖股出清,今天换成了AI硬件链与机器人的补跌:麦格米特、上海沪工、大元泵业、振华股份跌停,聚石化学、世纪恒通20cm跌停,华依科技、奥普特跌超10%。宇树科技早盘一度跌超12%,午后冲高5%,全天振幅居前。
唯一称得上抱团的是"羊"字:11只涨停,占52只涨停股的21.2%,为10月以来抱团最重的一天。百洋股份18天10板,东方海洋10天6板,两者均已多次发布股票交易异常波动公告提示经营亏损风险。这类标的的连续上涨与基本面无关,与流通盘小、名字有共性有关,是题材真空期的填空行为。
九、资金面:净流出483.98亿,四个行业净流入
申万一级行业主力资金净流向:
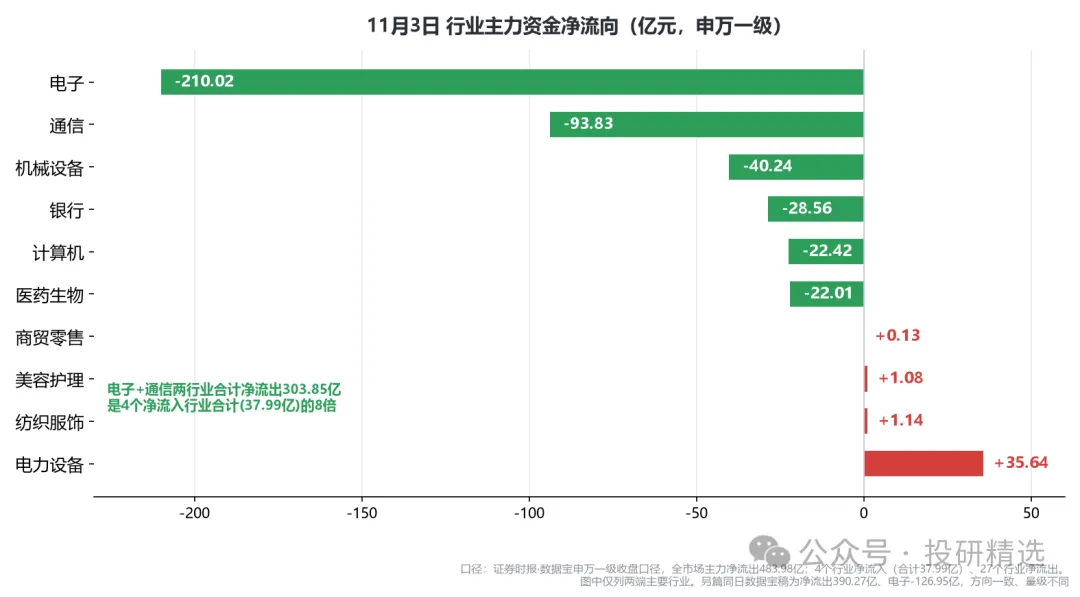
全市场主力资金净流出483.98亿元,昨日的净流入153.85亿元被全额收回并倒挂。其中创业板净流出125.62亿元,科创板净流出101.37亿元,沪深300成份股净流出177.26亿元。
结构上,4个行业净流入、合计37.99亿元:电力设备+35.64亿元、纺织服饰+1.14亿元、美容护理+1.08亿元、商贸零售+0.13亿元。27个行业净流出,前列为电子-210.02亿元、通信-93.83亿元、机械设备-40.24亿元、银行-28.56亿元、计算机-22.42亿元、医药生物-22.01亿元、汽车-13.11亿元。
电子与通信两个行业合计净流出303.85亿元,是全部净流入行业的8倍。电力设备一个行业拿走了净流入的93.8%,其余三个行业合计仅2.35亿元——所谓"高低切",在资金层面只切出了一个方向。
个股层面:
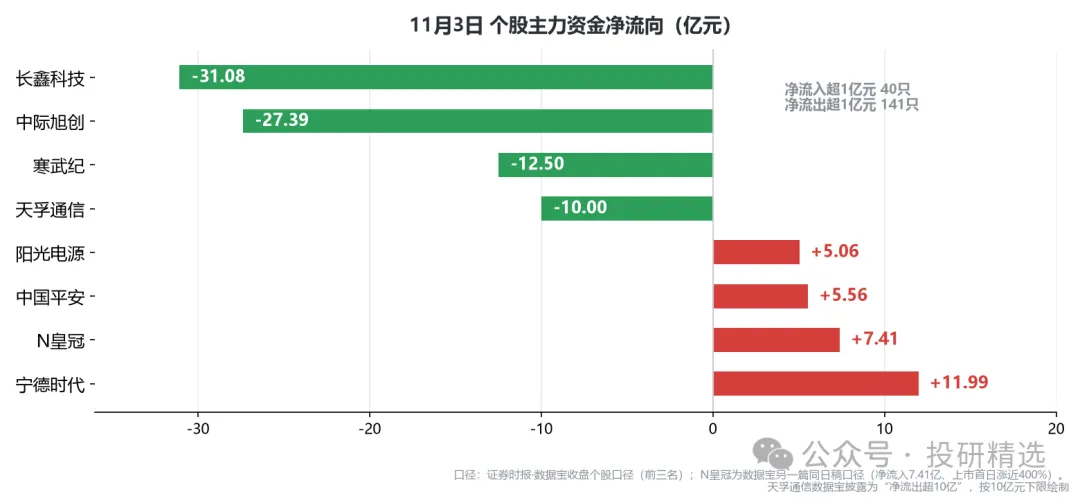
净流入前三位为宁德时代+11.99亿元、中国平安+5.56亿元、阳光电源+5.06亿元;新股N皇冠净流入7.41亿元居次席,上市首日涨近400%,成交26.53亿元,换手率87.33%。净流出前三位为长鑫科技-31.08亿元、中际旭创-27.39亿元、寒武纪-12.50亿元,天孚通信净流出超10亿元。
净流入超1亿元的个股40只,净流出超1亿元的141只,比例约1比3.5。昨日这个比例是2比1。一天之内,资金分布从"净流入占优"翻转为"净流出占优",这是本文所有数据里最直接的一处恶化。
尾盘两市主力资金净流出52.74亿元,其中沪深300成份股尾盘净流出36.16亿元、创业板净流出6.66亿元。与盘中不同的是,14:30之后多只宽基ETF出现大额承接:华夏上证50ETF、易方达创业板ETF、华泰柏瑞沪深300ETF、华夏科创50ETF四只产品当日成交额同时突破百亿元,为2024年"924行情"以来首次。
这件事需要说清楚。四只宽基ETF同日破百亿,说明有资金在买入;但同期个股层面是净流出483.98亿元。增量资金在指数工具里做对冲,不在个股里做多。被动资金接的是指数敞口,主动资金卖的是具体筹码,两件事同时成立,并不矛盾。
十、当日重大新闻
1. 消费基础设施文件落地,这是11月的第二份内需政策。 11月3日,国家发改委等五部门联合印发《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》,围绕城乡商业设施、服务消费设施、出行消费设施、流通设施网络、新型消费设施六个方面,部署20项重点任务,明确把加强消费基础设施建设作为改善消费供给、促进有效投资的重要抓手。
10月30日五部门刚发文促进消费投资良性互动、发改委表示正在研究制定扩大内需战略实施方案,三个交易日内两份文件。政策节奏在加快,但要注意文件的落点:它指向的是商业设施、物流网络、服务消费载体这类"投资端",而不是直接补贴居民消费。对市场而言,受益的是零售、物流、文旅的资产开支,不是消费品的销量。
2. 货币政策框架完成换锚。 自11月2日起,央行将隔夜逆回购利率1.25%正式确立为主要政策利率,7天期逆回购的政策利率地位退出。这是一次技术性但影响深远的调整:政策利率的期限从7天缩短到1天,利率走廊的窄化使短端资金价格的引导更精确。对权益市场而言,它的直接含义是短端流动性的波动会被更早平滑,但总量取向没有变化。
3. 海外AI交易的重新定价在加速。 隔夜纳斯达克指数跌1.07%,费城半导体指数跌3.37%,纳斯达克100指数较历史高点回落超过10%,正式进入技术性回调区间。韩国综合指数跌3.59%,三星电子与SK海力士均跌超4%。美国中期选举前的谨慎情绪叠加AI投资担忧,是本轮全球科技股调整的共同背景。
瑞银的表述值得记录:最近一个财报季显示AI基础设施需求依然强劲,但近一周的行情反映投资者开始关注过度投资、融资压力及AI对原有业务的侵蚀。国盛证券则把变量指向利率环境与云厂商现金流。两家的落点一致——担忧不在需求侧,在资金侧。
4. 油价单日暴跌,但A股没有跟。 受美伊和谈信号与OPEC+维持产量不变影响,布伦特原油跌8.06%报104.29美元/桶,WTI跌7.55%报96.26美元/桶,单日跌幅为近月极值。A股石油石化板块仅跌0.35%,在31个行业中排中游。
这条可以对照10月26日:当时布油突破116美元、中国石油创18年新高,市场在交易通胀。今天油价单日跌8%,石油石化几乎没动。说明当前A股的主线矛盾不在大宗,在科技筹码的出清。
风险提示:本文为个人盘后复盘笔记,所有数据均来自公开行情与公开新闻,观点仅供交流参考,不构成任何投资建议;文中提及个股均为盘面数据梳理,非个股推荐。市场有风险,投资需谨慎。