ARTICLE · 1320905
【北极星热点观察】AI短剧行情火热,行业中谁在真正赚到钱?
【北极星热点观察】AI短剧行情火热,行业中谁在真正赚到钱?
截至11月2日收盘,A股传媒板块当日上涨7.8%,近40只个股涨停或涨幅超过10%,芒果超媒、海看股份20%涨停。近期催化相对集中:博纳影业出品的《三星堆:未来往事》拿到国内首部AI制作院线长片的公映许可;腾讯在微信里用“绿泡泡短剧”作为统一入口,集中推AI内容;字节海外产品PineDrama累计下载破1亿;海外短剧付费应用前十名里,中国厂商占九席。 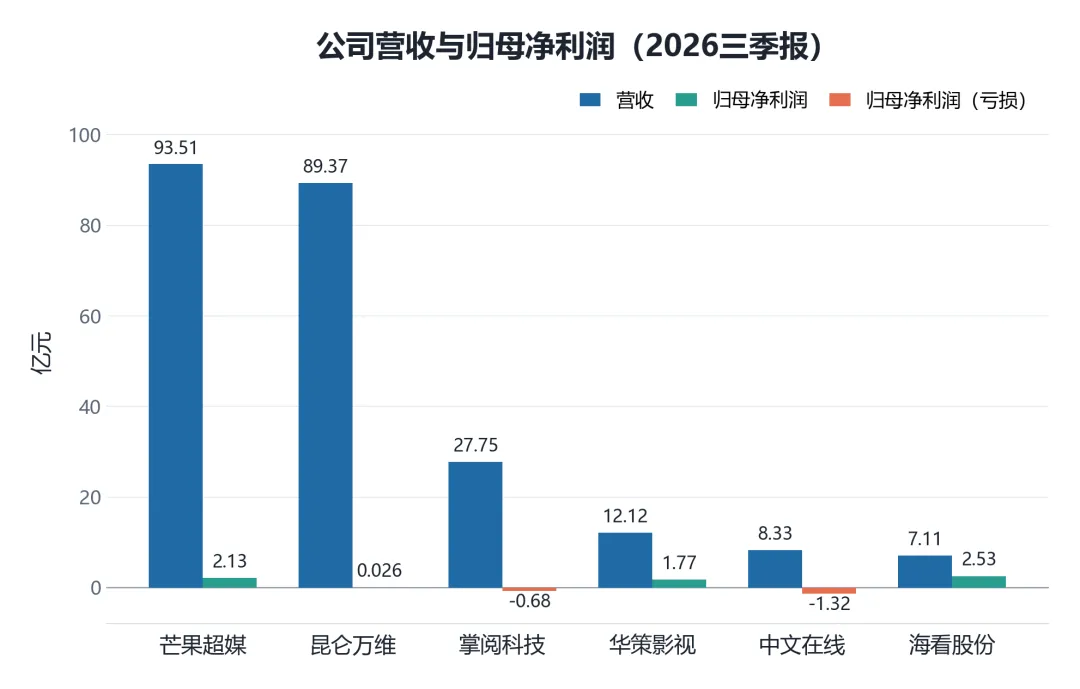
数据来源:Wind 但从报表看,六家代表公司前三季度合计营收约238亿元,合计归母净利润只有4.4亿元,净利率不到2%。虽然制作成本降了不少,但落到多数公司账上的利润仍然很薄。 一、AI赋能短剧制作,制作成本明显下降 2026年以来,短剧的制作报价和周期都下降显著。一部精品AI仿真人短剧,成本可以控制在20万元以内;同等级的真人精品剧,大概要150万—300万元。单分钟制作报价从2025年的数千元降到数百元。一套比较成熟的AIGC流程,一部短剧7到14天可以做完。 短剧的数量同步上升,根据中国网络视听协会的数据,2026年一季度上线微短剧约12.8万部,其中AI生成占比超过95%;上半年累计上线36.7万部。上线最密的时候,大约每20秒就有一部新剧上线。 二、成本端方面,更多是投流 据公开报道,抖音端2026年上半年新增AI剧、漫剧22.19万部,播放量破亿的只有1055部,破亿率0.48%。按行业里常用的5000万播放作为盈亏平衡线,达标项目大约1.3%,也就是98.7%的项目上线半年内收不回成本。万播收益从2025年下半年的30—100元降到5—10元,降幅接近九成。 制作端省下来的成本,没有留在制作方,主要是成本结构的问题。短剧从制作到变现,投流买量大约占全部成本的七成,制作本身只占小头。2026年上半年全行业短剧投流,日均成本1.5亿—1.7亿元,同比上涨超过100%。 这也解释了另一个现象:2026年一季度活跃短剧承制方从1216家缩减到698家,减少约42%。承制环节门槛最低、壁垒最薄,因此也是竞争最激烈、退出最多的一环。 三、产业链逻辑:价值集中在IP与出海两端 四、相关公司三季报情况 部分相关公司2026年前三季度营收、归母净利润以及当前市盈率见下表。 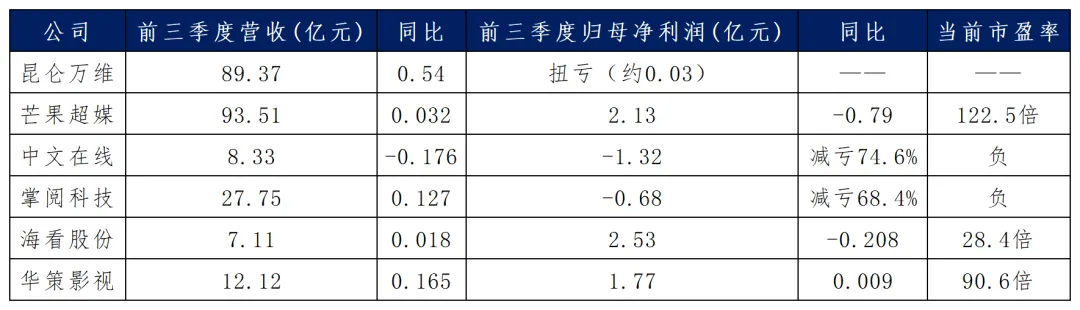
数据来源:Wind。 以上数据均基于历史数据统计,仅供参考,不预示未来走势,不构成任何投资建议 昆仑万维前三季度营收89.37亿元,同比增长54%;销售费用从28.91亿元增加到58.18亿元,同比增长101%,费用率从49.8%升到65.1%。收入规模在扩大,拿去买流量的比例比去年更高。 海看股份依托IPTV/OTT分发入口,前三季度净利2.53亿元,对应28.4倍市盈率。掌阅科技、中文在线这类IP储备方,因参与短剧投流竞争,目前仍处于亏损。无IP、无渠道壁垒的纯内容承制厂商,行业竞争带来的经营压力更为明显。 五、行业后续观察点 国内短剧用户已经到8.5亿,覆盖近七成网民。用户总量进一步扩张空间有限,后面更多要看用户使用时长和付费率。海外渗透率还处在较低水平,供给端中国厂商大约占九成,目前行业还能看到的增量主要在海外。 估值和业绩方面,第一,国内买量成本还在涨,制作环节用AI省下来的费用,不一定能转化成利润。第二,《微短剧发展管理办法》已于9月1日施行,对分类备案、AI内容逐集标识、算法不得诱导沉迷都有要求,合规成本预计会上升。第三,行业里还有部分公司尚未实现稳定利润,估值里可能已经反映了比较多的预期。盘面对新的催化比较敏感,如果业绩兑现不及预期,板块波动可能加大。 后续可关注“万播收益”和“投流成本占比”两个产业指标表现。万播收益止跌回升、投流占成本比重下降,说明行业开始从“流量驱动”向“内容驱动”改善;如果这两条线继续反向走,则说明行业目前的增长仍高度依赖买量,板块的活跃可能更多受短期消息面带动,基本面支撑相对有限。 注:行业供给过剩、爆款率低,买量成本持续上升;监管新规带来合规成本与内容调整;海外面临汇率、本地化与监管风险;板块估值波动大。本文仅为公开信息整理与热点观察,不构成任何投资建议。 
上游IP:微短剧大约七成来自网文IP改编。文字转视频的成本下降后,同一个IP可以做不同语种、不同版本,多做一个版本边际成本较低。供给变多以后,能改编、复用的网文更紧缺,IP授权端的价格并没有跟着下降。2026年1—5月,网文IP授权交易额18亿元,同比增长120%。 中游制作:如果只做承制,市场供给充足,报价承压,也是这轮市场参与者退出最多的环节。 下游平台:掌握分发和付费闭环,是投流费用的主要流向。 出海环节:国内付费能力有限,据DataEye《2026上半年中国AI剧漫剧产业综合实力城市数据报告》预测,2026年海外AI漫剧市场规模可达40亿美元,毛利率显著高于国内,是当前能同时看到收入和利润的方向之一。(根据公开报道整理所得,仅供参考,请投资者注意甄别,谨慎判断)
作者:王炜(S1440625040021)
风险提示:本文所有数据均基于公开历史信息整理,所载观点仅代表作者个人观点,不代表中信建投证券股份有限公司的观点或立场,其可能会随着市场环境的变化而进行调整。本公司及作者对信息的准确性和完整性不作任何保证,也不保证相关信息和内容不会发生任何变更。本文全部内容仅供参考,不构成任何投资建议。历史表现不预示未来收益,投资者应审慎独立决策,自负盈亏。市场有风险,投资需谨慎。