ARTICLE · 1346779
一个APP撑起“半壁江山”,茅台的阳谋藏不住了?

「关注」并「星标」我们,
每天接收关于酒咔嚓的最新资讯!
💡 买茅台,以前很多人都会先问一句:你有没有熟悉的茅台经销商渠道吗?
💡 现在,这个问题有了另一个答案:用i茅台(包括茅台体系内部的人也这么建议!)。
看来,只是买酒的入口变了。但如果一个官方APP,已经承接一家白酒龙头四成以上的营业收入,它就不再只是一家网上商店了。
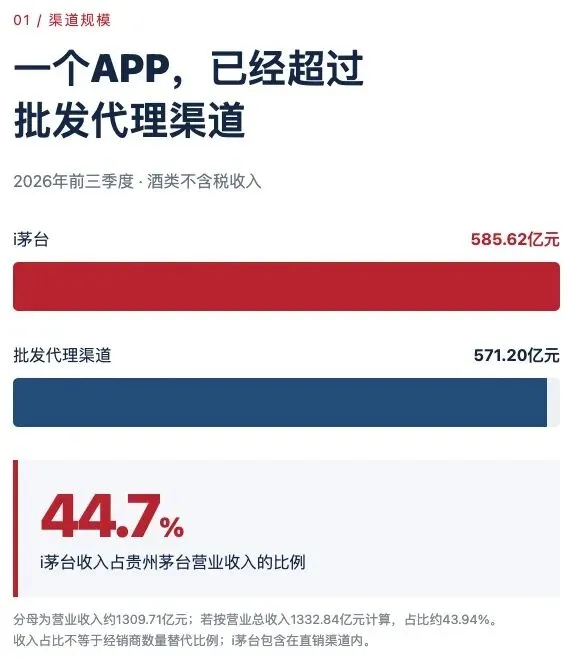
2026年前三季度,茅台实际酒类关税收入585.62亿元,占贵州茅台营业收入约44.7%。同样,茅台整个批发代理渠道收入为571.20亿元。目前,单看收入规模,一个APP已经超过了公司的批发代理渠道。
这并不意味着近一半的经销商被取消,而是意味着更值得酒业关注的变化:
过去由渠道连接消费者的业务,现在越来越多地由厂家自己连接。
茅台真正拿回来的,或许不仅仅是一部分卖酒收入,而是整个生意中最关键的东西——主动权。
一、当年以为多了一个卖酒的入口,今天才发现,它正在改变主次
把时间拨回2022年。
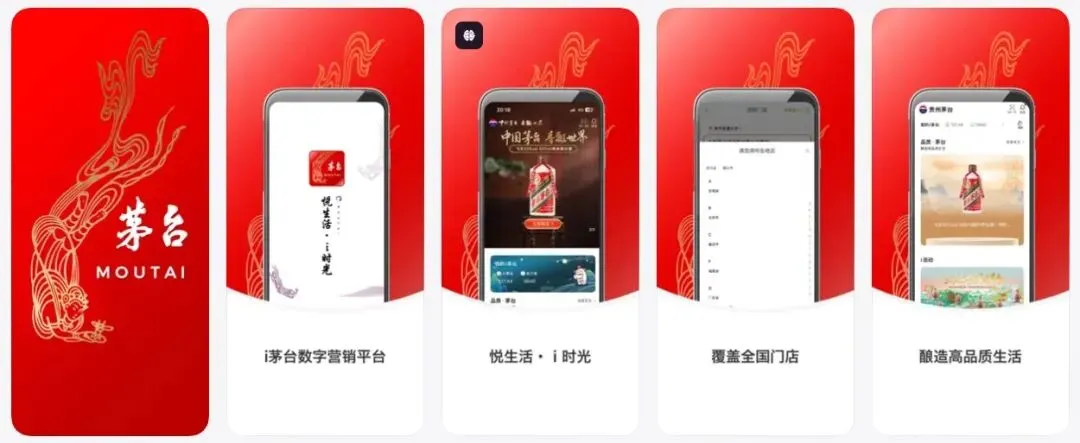
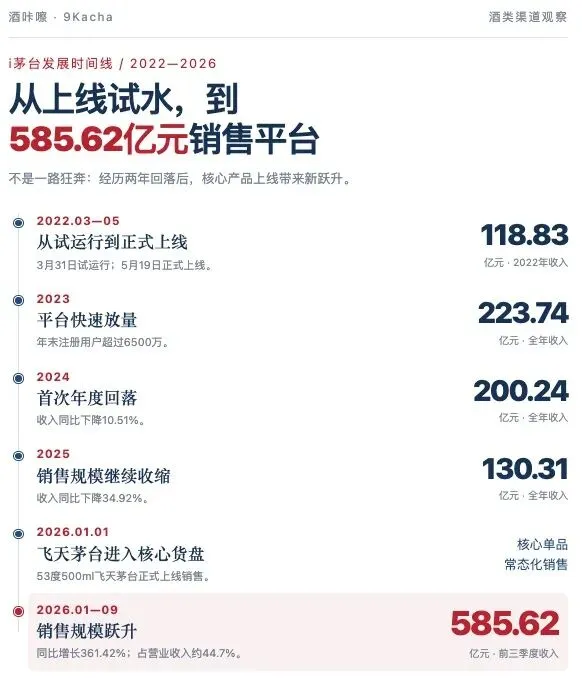
今年3月31日,i茅台上线试运行;5月19日,正式上线运营。到2024年5月,平台注册用户已接近7000万,截止2023年最终累计实现销售收入342.57亿元。
如果只把它理解成“茅台也开始做电商”,并不难理解。
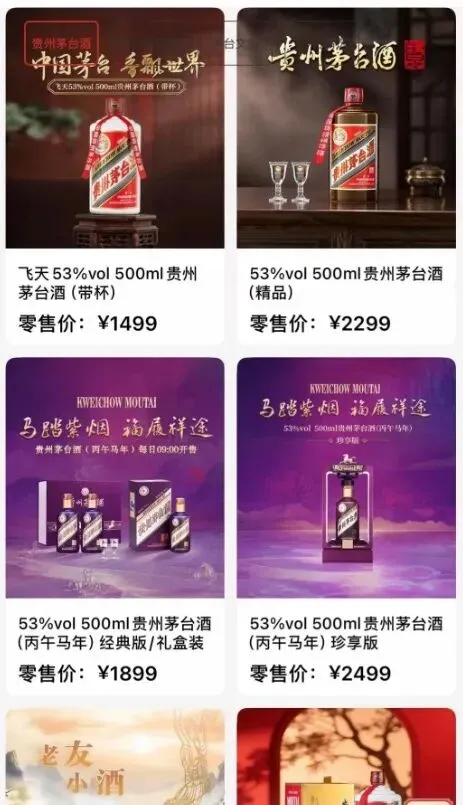
消费者看到的是,多了一个官方买酒入口;从传统渠道的视角看,它也很容易被理解成原有销售体系之外的补充。特别是在早期,茅台主要销售生肖酒、珍品等非标产品,核心大单品飞天茅台以今天这样的方式进入平台。
但一种渠道到底是“补充”还是“重心”,不能只看上线时的样子,而是原来把什么产品替代了它。
2026年1月1日,53度500毫升飞天茅台正式登陆i茅台。这一步,把平台从特色产品的官方货架上,推向了核心产品的销售前台。
变化进入报表。
2026年前三季度,茅台收入达到585.62亿元,去年同期为126.92亿元,同比增长约361.4%。但同期贵州茅台营业收入仅增长了1.96%。
这两个东西放在一起,是最受重视的营养素。
平台收入增长数倍,并不代表消费者突然多喝了数倍茅台。更合理的理解是:除去产品和价格因素,究竟通过其他渠道实现的销售,正在向茅台迁移。
而且,这不是一条从上线便一路向上的增长曲线。公开报道显示,i茅台2024年、2025年的收入曾连续下降,今年的跃升与飞天茅台进入平台销售密切相关。
这说明,平台的核心竞争力不仅仅是技术、界面或者运营,而是台愿意把多少核心货盘转去。
此前,它是茅台销售版图上的一个新闻。
今天,它已经开始改变这个版本图的主要次了。
二、不是消灭经销商,而是重新决定:谁掌握客户,谁留下利润
为什么茅台的变化足以激发传统渠道?
先算得出最朴素的流程。
同一瓶酒,经销模式下,厂家按供货价格确认收入,之后由渠道承担分销、库存、终端销售等工作,并获得相应收益。直销模式下,厂家直接面对购买者,收入更接近终端成交价格,但还要承担更多的零售、履约和服务责任。
所以,直销的意义不仅仅是“少过一只手”,而是原来分配在产业链不同环节的收入、成本与经营责任,被重新分配了。
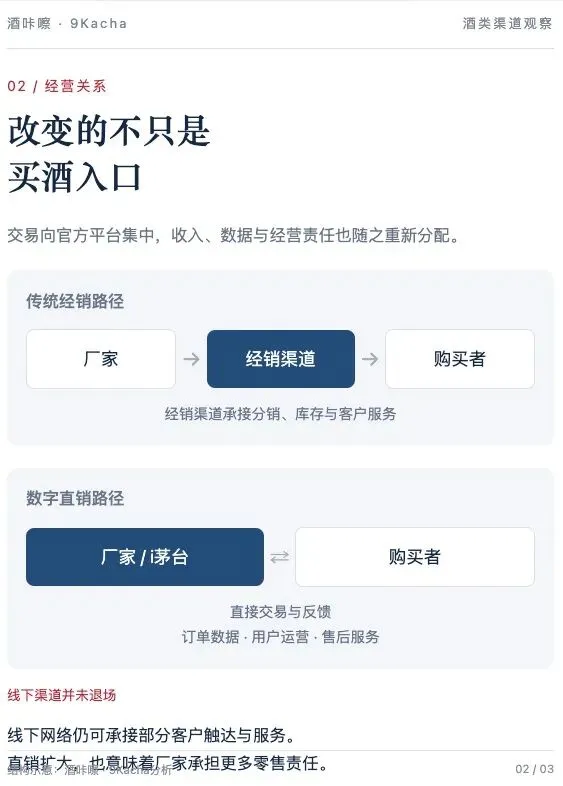
茅台2026年前三季度的渠道数据,已经把这种变化表述得很清楚:
💡 渠道前三季度收入同比变化:
直销渠道737.74亿元 增长约32.8%
其中:茅台 585.62 亿元 增长约361.4%
批发代理渠道571.20亿元下降约21.6%
注:i茅台包含在直销渠道内部,不能与直销收入重复相加。
经销商体系为什么是一把双刃剑?
顺风时,经销商帮厂家铺销市场、组织客户、承担库存,也帮助品牌进入宴席、礼赠和商务等具体场景。厂家必需办理每一笔零售交易。
但当厂家过度依赖渠道时,它与最终消费者之间,就隔了一层。
酒到底卖给了谁?是消费者买走了,还是现在渠道之间转手?价格上涨,是实际需求强,还是流通阶段加价?行情转弱后,库存又不会变成降价抛售的压力?
这些问题,决定了“把酒卖给经销商”和“把酒卖给消费者发票”,从来不是完全相同的事情。
即茅台的战略意义,就在于让厂家有机会了解受众距离。
它并不保证厂家能够完全控制市场价格,更不意味着二级流通和套利会自动消失。但订单、成交价格、购买频次等信息,至少可以更直接地进入品牌自己的经营系统。
被过度重视的,因此并不是所有经销商的价值,而是某种渠道优势:仅仅因为掌握货源和信息差,就可以长期进行捐赠利润分配的有利位置。
未来,经销商的价值可能需要重新证明——不是“我能拿到多少货”,而是“我能帮助品牌找到多少真正的客户,提供多少有效的服务”。
茅台也并没有简单取消经销商。2026年前三季度,公司境内经销商新增220个、减少288个,期末新增2285个。渠道结构在调整,线下网络异常退场。
说,这不是厂家和经销商谁到底彻底消灭了谁,而是在关系中拥有更大的选择权。
三、近亿用户很重要,但“年轻人来买”不等于“年轻人爱喝”
之后渠道的变化,楼层的变化,是消费者关系的变化。
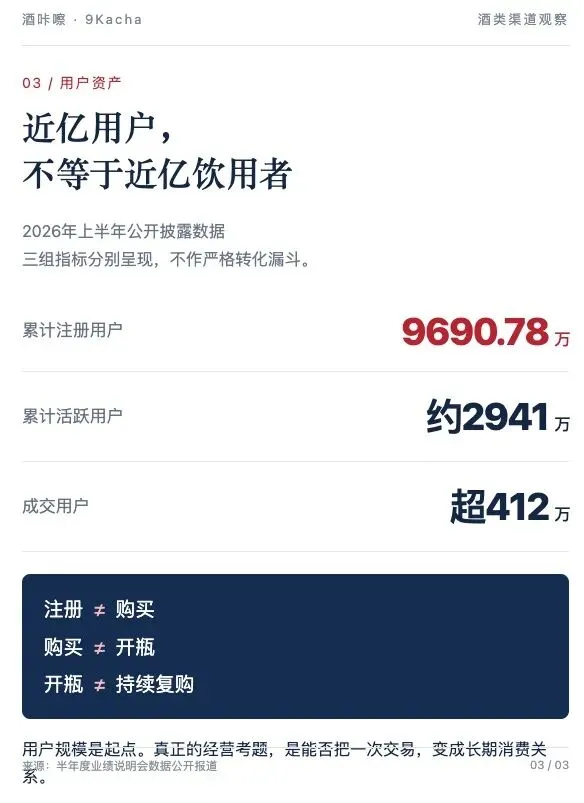
💡 根据公开申报援引的2026年半年度业绩说明会数据,茅台累计注册用户约9690.78万,累计活跃用户约2941万人,成交用户超过412万,订单成交超过780万笔。
对一家长期依赖渠道触达市场的酒企而言,这些数字的价值,不仅仅是“人很多”。
更重要的是,过去散布不同经销商、商场和交易大厅的部分购买信息,现在能够通过官方平台被持续观察。
谁第一次购买,谁再次,谁对不同规格更感兴趣,谁只在节庆前出现——这些信息如果能够被合规、购买地用于经营,就有机会帮助酒企从“向渠道卖货”,走向“围绕客户做生意”。
但这里也最容易出现另一种误读:注册用户多,所以真实妊娠者多;年轻用户多,所以白酒年轻化成功了。
这几件事,不能画等号。
购买者可能自己喝,也可能送礼、代家人购买,甚至参与转售。一个人愿意购买茅台,说明他认可某种产品价值或交易价值,但不一定说明他已经稳定的焊接习惯。
,,出现在平台上的人,也不能直接推导出他们会长期购买、持续开瓶,或改变因此对白酒的偏好。
平台知道是“谁买了”,却不一定天然知道“谁喝了、为什么喝、下次还喝不喝”。
这至少是下一阶段更值得观察的地方。
它不能把一次购买变成再次购买?不能把对品牌、价格或者稀缺性的兴趣,转化为真实的消费关系?当购买不再伴随着明显的价格吸引力时,用户是否仍愿意回来?
对于酒企来说,拿到了年轻人的一份订单,并赢得了年轻人的长期选择,中间还隔着产品、场景和服务。
因此,我台沉淀的首先是一种经营可能性,而不是已经兑现的用户终身价值。
它最有想象力的地方,不是说明“突然都爱喝白酒了”,而是让茅台有了更多机会直接理解:下一代消费者为什么买,又为什么不买。
四、其他白酒聚会也做个APP?!,但复制不了茅台的全部基础
当一个平台承接了四成以上的营业收入时,资本市场当然有理由重新利用它的意义。
但需要先分清楚:这是一个技术平台,还是一家第三方互联网平台类型业务?
现在阶段,茅台首先是茅台自有产品的数字化直销与用户运营平台。它创造价值的路径,主要还是更有效地销售产品、连接消费者、改善渠道管理,而不是因为“有了一个APP”,就自动获得了另一套估值标签。
如果直销能够持续提高利润留存,如果用户数据能够帮助减少无效投放,如果订单反馈能够提高投放速度,企业未来的盈利质量就会得到改善。
但这些都需要经营结果验证。
直销也有成本。客户服务、钱包组件、系统维护、反作弊、售后处理,以及消费者信息保护,都会成为厂家需要直接面对的工作。
而且,渠道迁移带来的高速增长,并不能无限重复。当部分销售从经销渠道转向直营渠道后,这一轮结构变化最终会进入相对稳定的阶段。届时,增长仍然要回答那个老问题:消费者愿意持续购买吗?
所以,不能仅凭借平台提高,就断言白酒周期已经被熨平;也不能把所谓国际奢侈品估值倍数直接搬来,推导茅台必然大幅估值上修。
真正值得讨论的,是企业是否因此变得更加懂客户、减少依赖渠道信息差,也能够在市场变化时调整经营。
这套方向,其他头部酒企当然可以学习。但最难复制的,重点不是APP本身。
- 第一个问题,是消费者为什么要来。
茅台的品牌吸引力、核心产品和官方保真能力,共同构成了平台的吸引力。其他品牌不能简单地将经销商的货搬到线上,就期待消费者自动下载、注册、下单。
- 第二道难题,是价格怎么摆。
官方价格比线下低,可能损害经销商利益;比线下高,消费者又缺少购买理由。线上、线下如果卖同样的货,却没有明确的利益协调机制,平台可能尚未做大,渠道先出现抵触。
- 第三道问题,是原来经销商做的工作,谁来接。
区域客户维护、宴席服务、团购拓展、即时商品,不会因为交易入口线上化而消失。如果厂家把交易拿走,却没人承接服务,最终影响的仍然是消费者。
- 第四道问题,是用户不能留下来的。
靠优惠完成第一单,不等于形成复购;把经销商订单搬进系统,也不等于建立了消费者运营能力。平台是否成功,不能只看注册数和交易额,还要看复购、服务成本,以及大城市履约与获客开支之后,还剩下多少利润。
因此,同行真正值得学习的,不是“茅台做了一个APP,我们也做了一个”。
相反又重新问:
谁负责获得客户?谁负责服务客户?谁承担库存?谁享受成交后的收益?
把这些问题安排清楚,平台才是一种新的经营能力。安排狮子,它可能只是旧渠道矛盾的一个新屏幕。
归根结底看,茅台最值得酒业重视的,不是“线上卖酒终于做大了”。
相反白酒龙头正在尝试把产品、交易和消费者关系,更多地塑造自己的经营体系。
维护变化真正触动的,也不是经销商这个职业本身。
相反长期被默认的规则:厂家负责生产,渠道掌握客户。
热文导读
奔富跌了80%,黄尾袋鼠亏了2600万,澳州酒在跃升中失速? [原创]
 低度、无醇是年轻人给酒企的“新考卷” [原创]
 全球葡萄酒「红」转「白」趋势分析 [原创]
【数据细分】2025 WS百大葡萄酒榜单:国家、品种、年份...[原创]
【区域报告】亚太酒精消费趋势演变报告 [原创]
意大利酒发展与全球葡萄酒趋势
【财经】吴晓波的万字国产葡萄酒困境解构 [原创]
富邑TWE股价低谷跳升,再对中国市场深度押注!?[原创]
45岁+被葡萄酒遗忘了吗? [原创]
【宏观】人口增长与酒类消费下行周期和影响 [原创]
酒圈这还活不活了? [原创]
热文导读
|
|
奔富跌了80%,黄尾袋鼠亏了2600万,澳州酒在跃升中失速? [原创]
奔富跌了80%,黄尾袋鼠亏了2600万,澳州酒在跃升中失速? [原创] |
| 低度、无醇是年轻人给酒企的“新考卷” [原创] |
| 全球葡萄酒「红」转「白」趋势分析 [原创] |
|
|
|
|
|
|
【宏观】人口增长与酒类消费下行周期和影响 [原创] |
酒圈这还活不活了? [原创]
酒圈这还活不活了? [原创] |
求点赞
求分享
求喜欢