ARTICLE · 1347948
东南亚Q3应用榜单:下载还在增长,收入机会开始分化
点击上方蓝字加入我们
东南亚应用市场仍在增长,但不同国家、平台和品类之间,增长方式正在拉开差距。
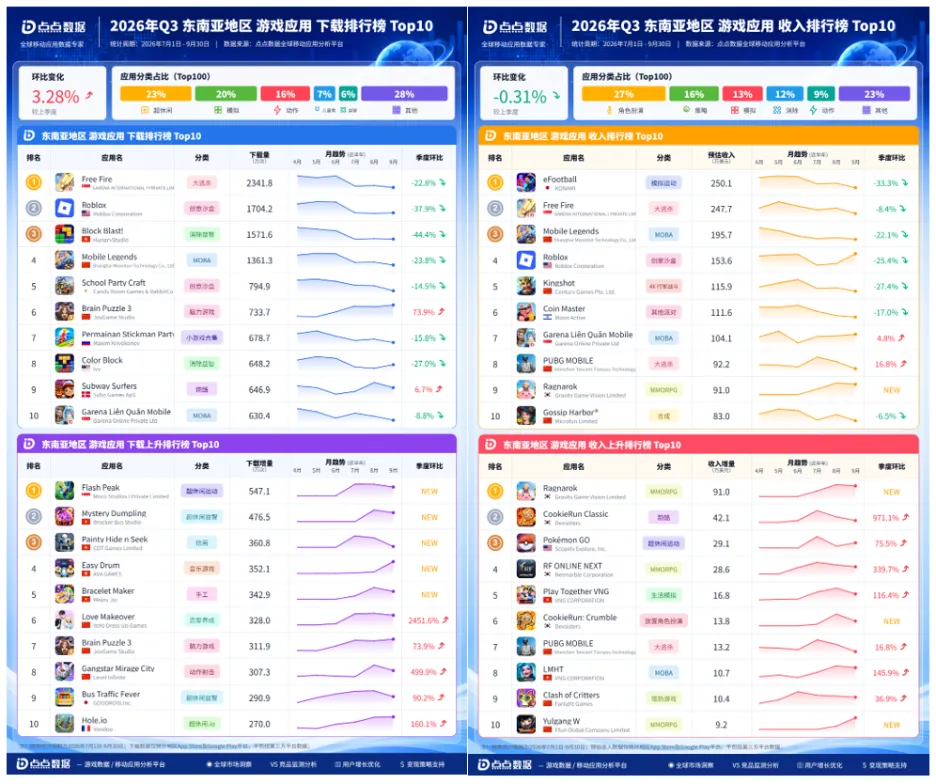
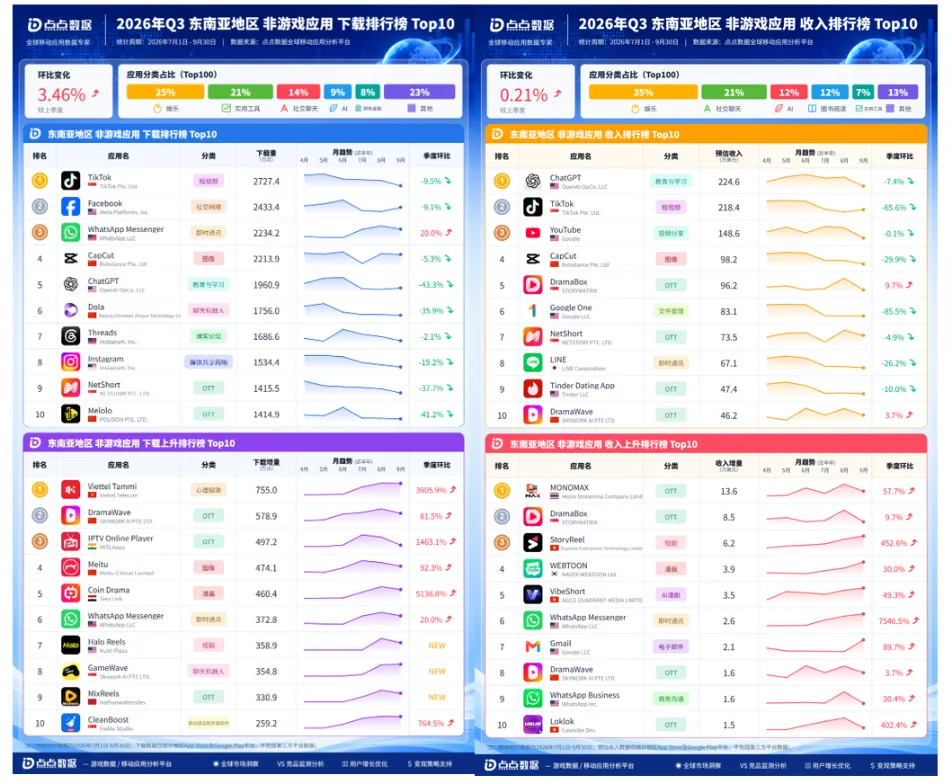
点点数据统计显示,2026年第三季度,东南亚手游下载量环比增长约3.28%,收入环比小幅下滑0.31%;非游戏应用下载量环比增长约3.46%,收入则增长约0.21%。从游戏新品、经典IP到短剧应用,下载增长和收入增长并不总是同步。
平台结构仍是理解东南亚手游市场的重要起点。第三季度,Google Play贡献了超过83%的游戏下载量,是区域主要的获量平台。App Store在下载和收入中的占比有所提升,单位下载变现效率约为Google Play的3.8倍。
这意味着,同一款产品在不同平台获得用户,后续的商业表现可能存在差异。对于出海团队来说,判断市场机会时,下载规模和付费效率需要分开观察。
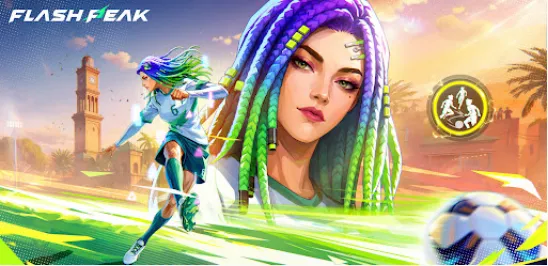
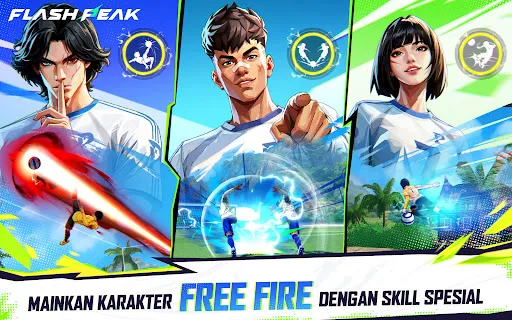
新品方面,足球游戏《Flash Peak》以超过547万的新增下载,登上东南亚手游下载上升榜。产品采用4对4实时对抗,将单局时长压缩至约5分钟,并加入《Free Fire》授权角色。短局设计降低了体验门槛,角色技能和好友对战则为玩法增加了社交与收集内容。产品上线时间与世界杯赛事热度接近,也为初期关注度提供了助力。
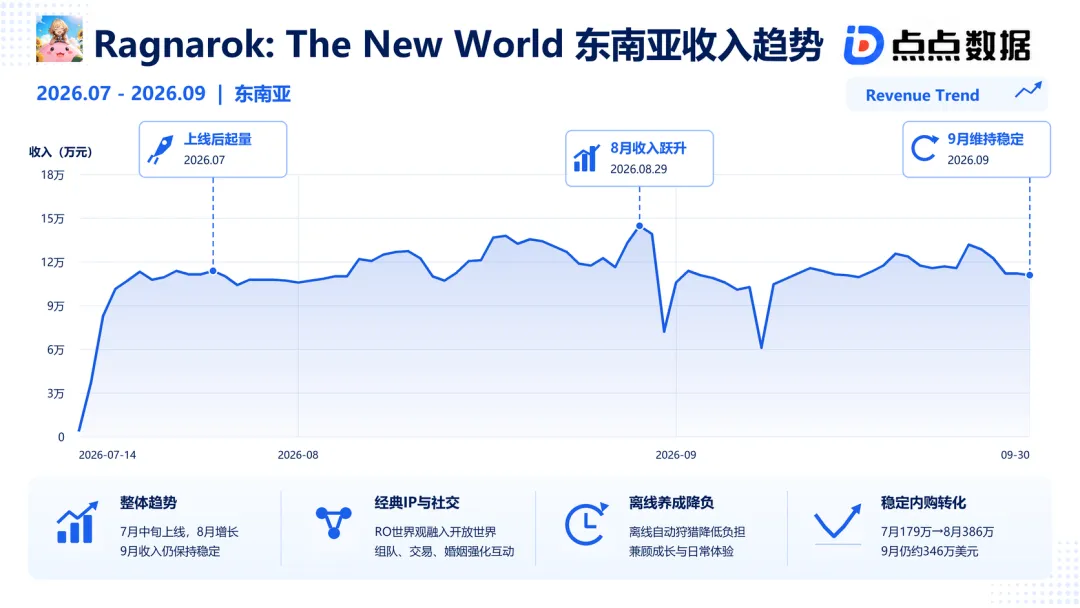
收入端的亮点则来自经典IP。《Ragnarok: The New World》三季度预估收入增量超过910万美元,进入区域收入总榜前十。产品延续RO世界观,同时加入开放世界、组队、交易和婚姻等社交体验,并通过离线自动狩猎降低日常养成负担。
《CookieRun Classic》和《CookieRun: Crumble》也取得收入增长。经典玩法能够帮助老玩家快速识别产品,IP积累则为新品带来初期关注。不过,情怀带来的注意力能否沉淀为长期收入,还要看内容更新和持续运营。
非游戏应用市场的区域差异同样明显。第三季度,印尼贡献了东南亚非游戏应用约34.2%的下载量,是区域重要流量来源;泰国的下载占比约为11.1%,收入贡献却超过28.1%,体现出更强的单位下载变现能力。
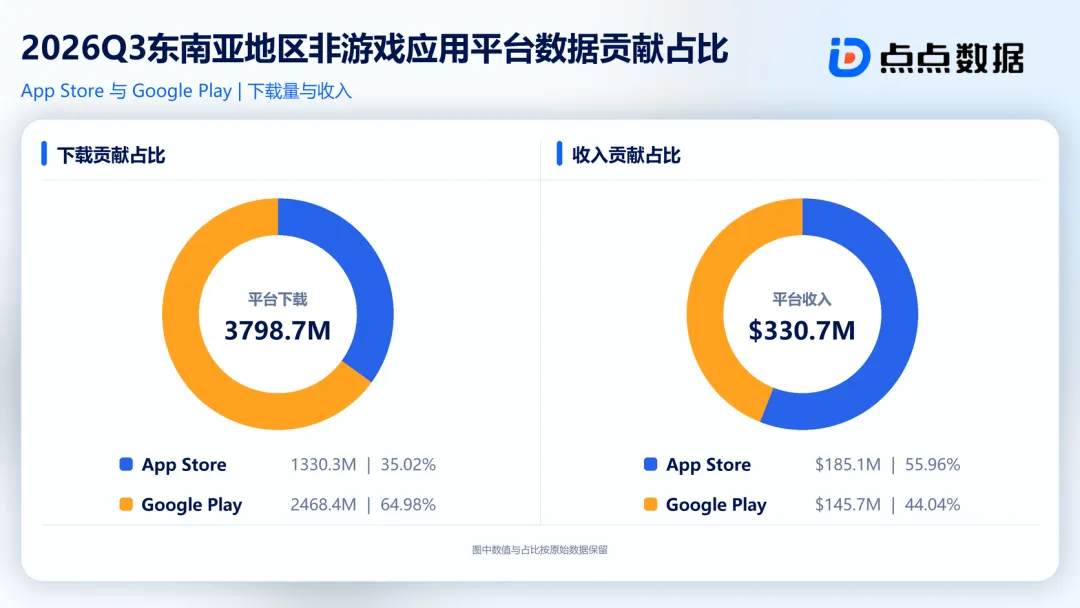
平台表现也呈现出类似差异。Google Play贡献了非游戏应用约64.9%的下载量;App Store以约35%的下载量贡献超过55.9%的收入,单次下载带来的收入约为Google Play的2.4倍。
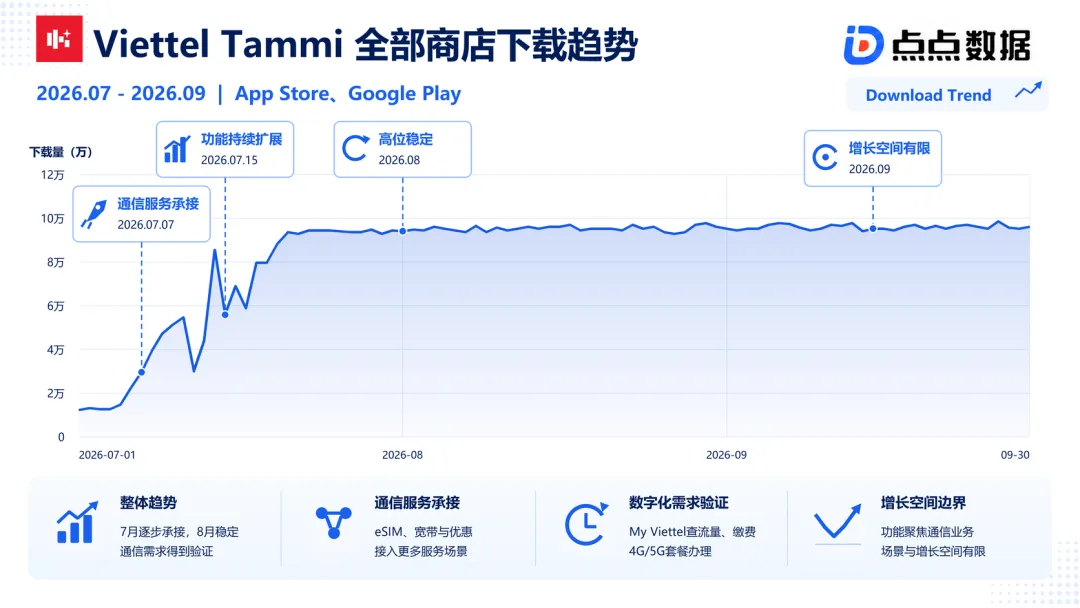
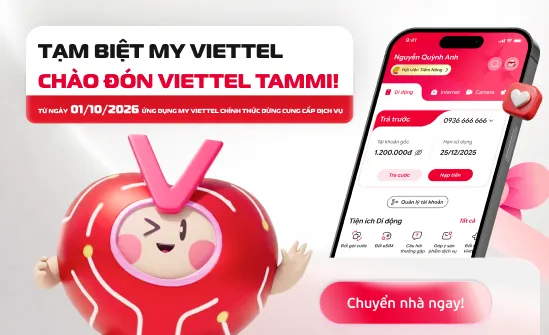
Viettel旗下应用《Viettel Tammi》的增长,则来自原有服务迁移。Viettel宣布将《My Viettel》的相关服务逐步整合至《Viettel Tammi》,并计划结束旧应用服务。新应用承接通信业务后,还接入电子签名、邮政、支付、影音及生活服务等功能。
对运营商来说,通信服务积累的用户基础可以成为新业务入口;对用户来说,服务集中能够减少在不同应用之间切换。此次下载增长与服务迁移直接相关,后续仍需要观察用户是否持续使用新增功能。
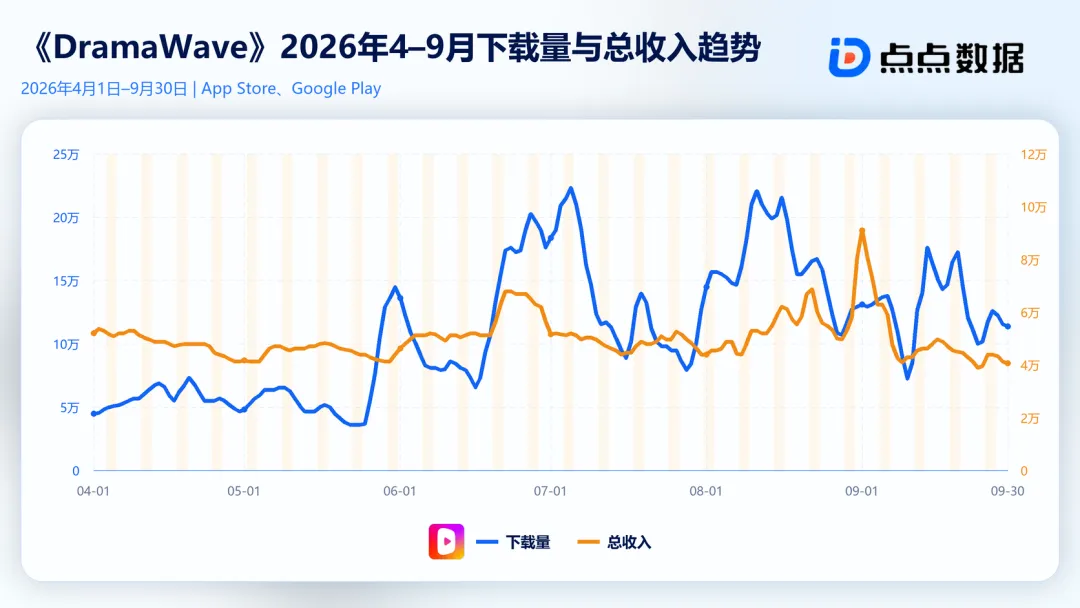
短剧依旧是东南亚非游戏应用的重要赛道,但产品间的增长质量开始出现差别。
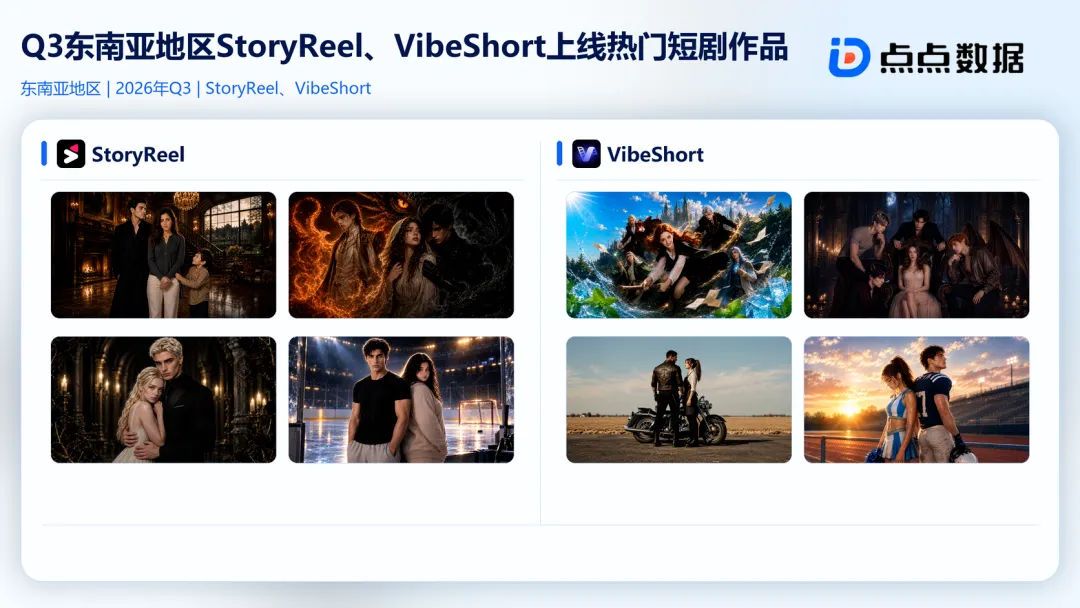
《DramaWave》三季度下载量超过1288万,环比增长超过81.5%,收入环比增长约3.6%。《DramaBox》预估收入环比增长超过9.7%。与此同时,《StoryReel》收入环比增长约452.6%,AI漫剧应用《VibeShort》收入增长约49.3%。
这些数据说明,短剧应用可以通过投放和持续上新扩大用户规模,但下载增长能否转化为收入,还要看内容题材、付费设计和用户持续观看意愿。细分题材与新的内容形态,可能为产品提供差异化空间。
东南亚市场仍有新增用户和收入机会,但区域整体数据无法替代国家与平台层面的判断。游戏团队需要关注获量与付费的关系,应用团队需要判断服务迁移能否带来持续使用,短剧产品则要继续验证内容供给与商业化之间的匹配度。
数据来源:点点数据,统计周期为2026年7月1日至9月30日;收入数据为预估值。

无界出海圈,Meta、Google、Tiktok官方广告代理商
广告开户/代投。
6年出海团队,超50投手,竭诚服务!