ARTICLE · 1389983
个人养老金到底适合谁?先翻个税APP看你的税率
先看税率,再看养老
关于我:从世界500强管理层到保险,我不是转型,而是岁月的水到渠成
我的服务说明书:我承认,做这行首先是为了我自己
我的服务原则:我做保险,从来不推销
每年年底,银行客户经理的电话总是准时打来,个人养老金开户送红包、送积分,年底任务要冲量。保险公司也在推,代理人把商业养老保险往这个账户里装,话术绕不开“抵税”两个字。
身边问我的朋友不少,这账户到底值不值得开?
我的回答一直没变,先别看产品,先翻你的个税APP。个人养老金给的是税收优惠,而这份优惠只发给税率够高的人。税率不够,它就是一个锁几十年、领取时还要补一道3%的普通账户。
同样往里存12000,有人净省几千块,有人白忙一场还倒贴。差别不在产品,在你的税率。
01
机制:国家用减税换你把钱锁到退休
个人养老金的税收安排,官方叫法是递延纳税优惠。名字唬人,拆开就三句话,对应这笔钱的三个阶段。
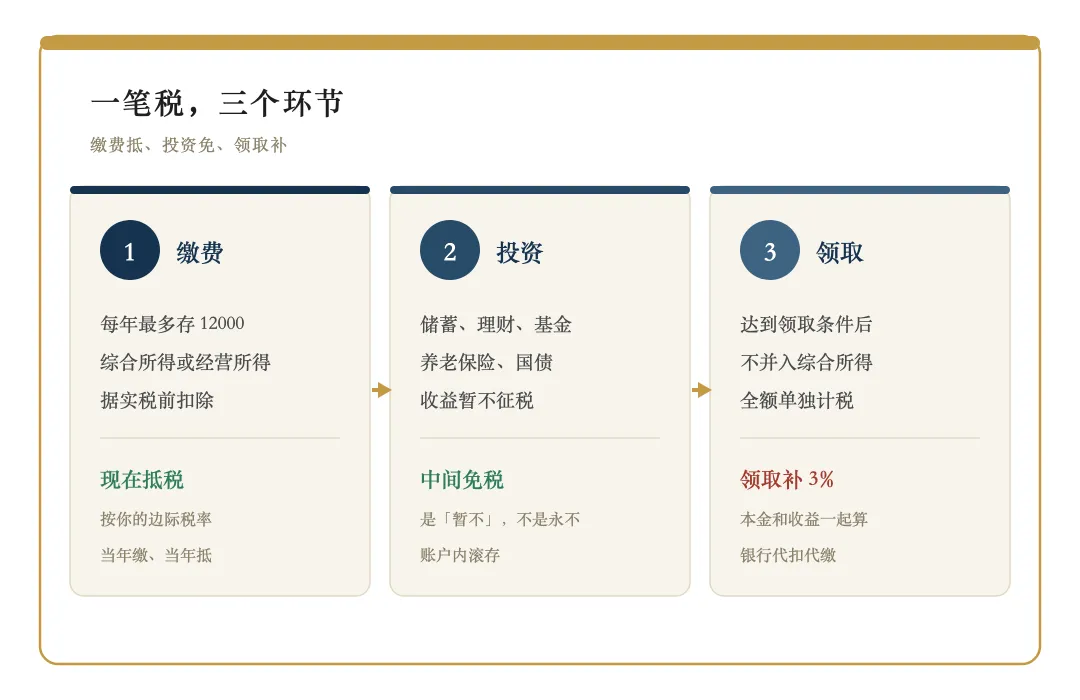
第一段,缴费。每年往账户里最多存12000元,这笔钱可以在综合所得或经营所得里据实税前扣除。
操作不复杂,钱存进个人养老金资金账户,开户银行APP或国家社保平台上能下载缴费凭证,在个税APP扫码录入就行。当年额度没用完不结转,想省税只能当年缴。
第二段,投资。账户里的钱可以买储蓄存款、理财、基金、商业养老保险,2024年底制度全国推开,如今国债和特定养老储蓄也在可买名单里。收益暂不征税。注意用词,是暂不,不是永不。
第三段,领取。达到领取条件后,账户里的钱出来时不并入综合所得,单独按3%计税。划个重点:是对全额征3%,本金和收益一起算,不是只对本金。
这笔税由开户银行代扣代缴,不用自己再跑汇算。
这里说句实话。账户外的存款利息本来就免个税,买卖基金股票的差价个人也暂不征,所以这条免税对多数人的实际增量有限。真正值钱的,是缴费时那笔抵扣。
值钱的在缴费那一头
三段连起来,这笔账的本质就浮出来了。你缴费时按自己的边际税率抵了税,领取时只补3%,中间这个差价,就是国家让给你的优惠。
你的税率越高,差价越大;税率降到3%,差价归零;税率本身为零,差价变成负数。
而国家也不是白让的。它开这个账户,是让你自己多存养老钱,给基本养老减负,所以交换条件写得很硬:钱进去了,原则上要达到领取基本养老金年龄才能领,专款专用。
所谓税收优惠,本质是国家用减税,买你的长期锁定。
省的是边际税率与 3% 之间的差价,锁的是几十年到退休。先有税率,才有优惠。
02
能省多少:先算出你的应纳税所得额
先说清边际税率。它不是平均税率,是你下一块钱收入适用的税率,个人养老金抵的就是这个税。数字在哪看?打开个人所得税APP,查上一年度的应纳税所得额就行。
不少人卡在这一步。
以工资薪金为主的人,公式很简单:年收入,减6万基本减除费用,减自己缴的三险一金(五险一金里个人出的部分),减专项附加扣除,再减其他扣除,剩下的才是应纳税所得额。
6万那一项就是大家说的起征点,准确叫法是基本减除费用。
这里有个顺序要记牢。个人养老金的12000属于其他扣除,不是专项附加扣除,叠在专项附加扣除之后再减。所以先算不含它的应纳税所得额,定下档位,再减12000看省多少。
顺序反了,档位就判错。
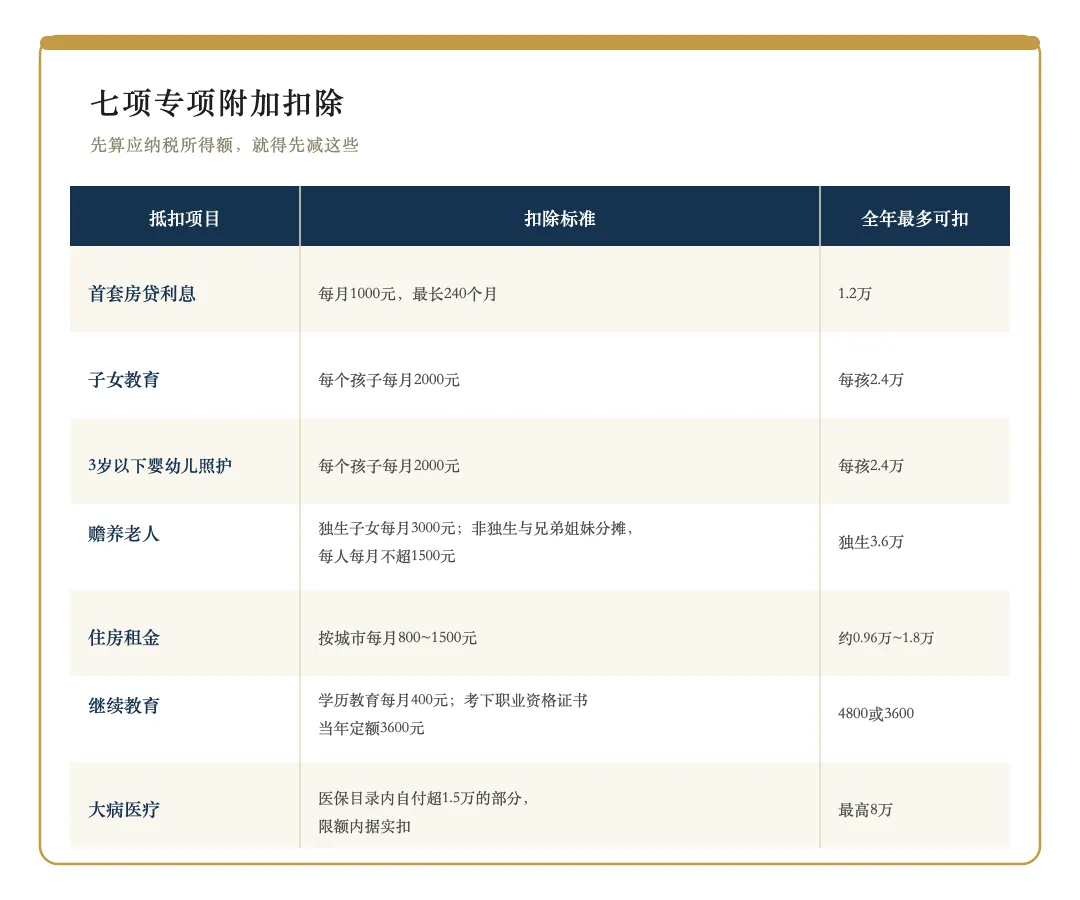
专项附加扣除,是国家允许你从收入里继续往下扣的个人和家庭开支,一共七项,标准和全年能扣多少,都在下面这张表里。
注:房贷利息与住房租金二选一
注意,省的税不是扣除额本身,是扣除额乘上你的边际税率。同样一年扣1.2万的房贷利息,20%档省2400,3%档只省360。同一张扣除表,扣出来的结果因人而异。
代入一个家庭算算。李先生年入18万,三险一金约3万,孩子上小学每月扣2000,独生子女赡养老人每月3000,首套房贷每月1000,后三项一年7.2万。
算总账:18万,减6万、3万和7.2万,应纳税所得额只剩1.8万,落在3%档。这是很多中年家庭的真实处境,收入看着不少,扣完孩子、老人和房贷,个税交得很少。
李先生存个人养老金,税上原地打平,纯赔流动性。
换个收入。王先生家庭结构一样,年入36万,三险一金约4.5万,算下来应纳税所得额18.3万,落在20%档。每年存满12000,省2400,领取补360,净省2040。
再往上一个档。年薪50万,三险一金按社平三倍上限缴,约9万,专项附加扣除按3万算,应纳税所得额约32万,落在25%档。
每年存满12000,省税3000,领取时本金部分补360,净省2640。
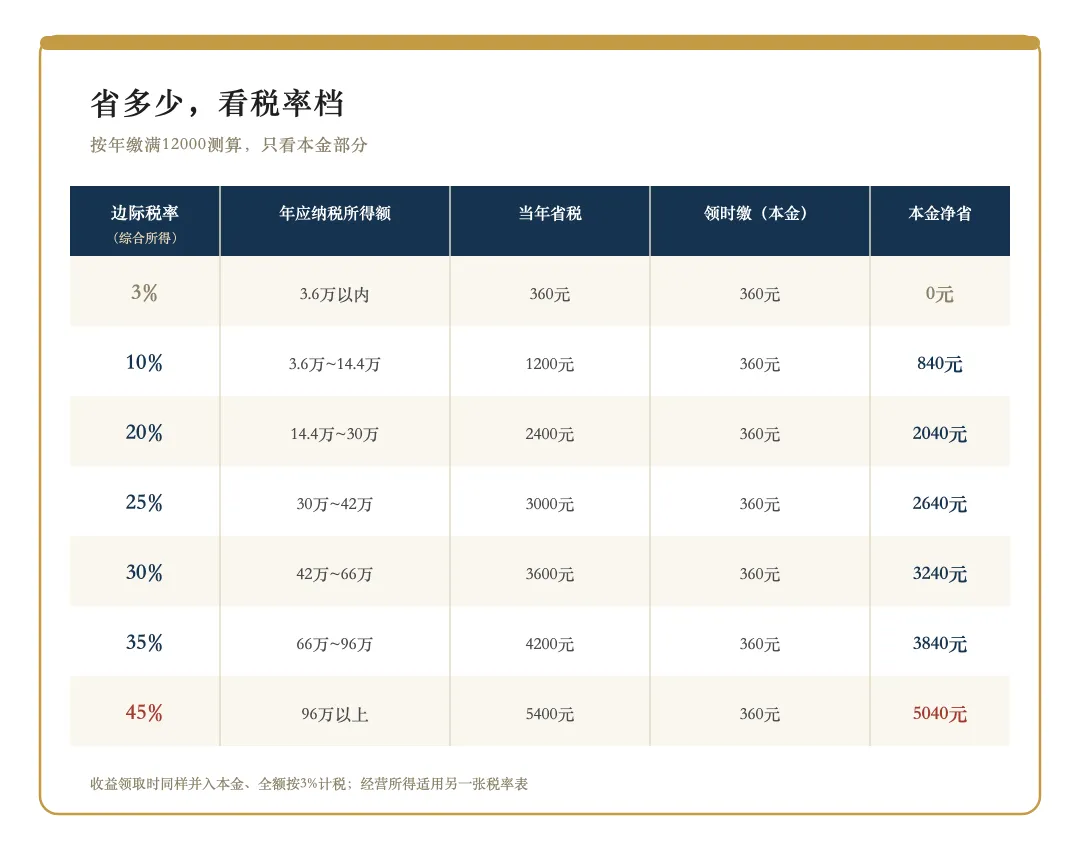
应纳税所得额一算出来,对照下面这张表,能省多少就清楚了。
注:本表为综合所得税率表,经营所得适用另一张税率表
别拿表直接套。卡在档位边上的,减掉12000会掉档,省的钱就比表里少。比如应纳税所得额15万,20%档,减完13.8万落到10%档,只省1800,不是2400。
不影响买不买,但自己算要按实际。
账还能往长了算。20%档每年存满12000,连存20年,省税4.8万,领取时24万本金补7200,仅本金净省约4万。
同样有房贷、有孩子、有老人,18万打平,36万净省两千,收入再往上省得更多。差距不在负担,在你的税率。
03
什么人适合,直接对号
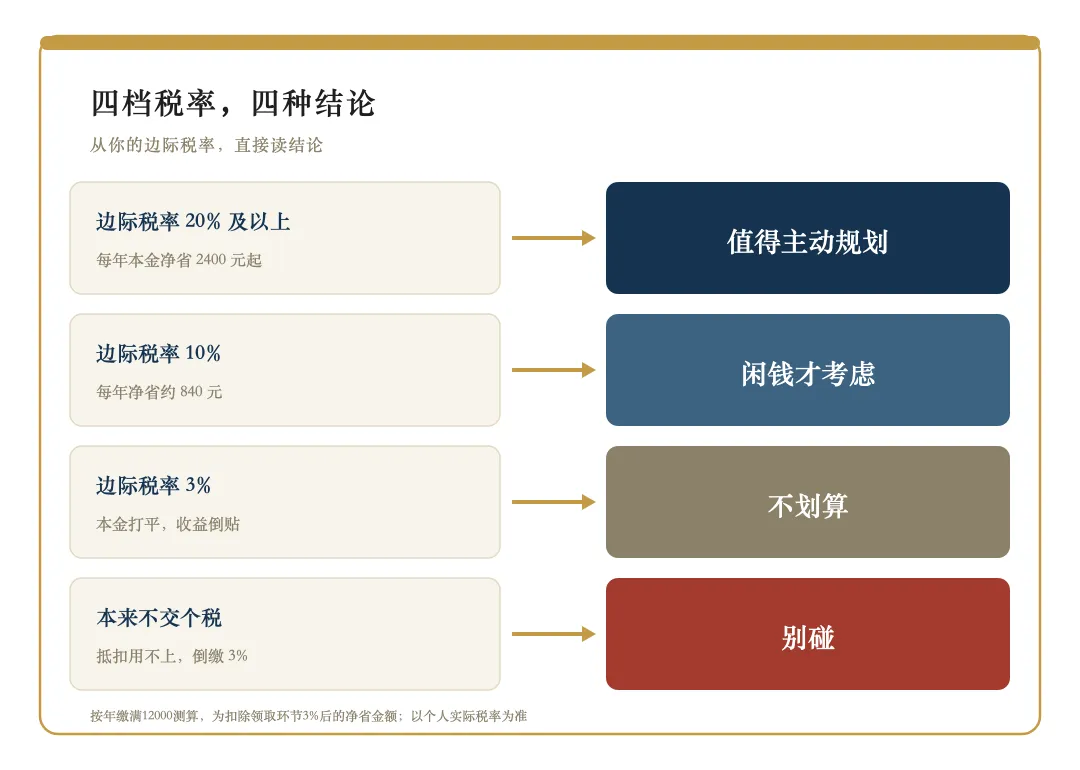
从税率档直接读结论,适合与不适合都画进去了。
哪档该买,哪档别碰
边际税率20%及以上的人,值得主动规划。每年本金净省两千以上,顶格的净省5040。这份优惠写在税收政策里,不靠产品收益兑现,确定性极高。
常见的画像是大厂资深员工、医生律师,还有个体工商户、个人独资企业的老板,用经营所得同样能扣这12000。
这里补一句给个体户。经营所得用的是另一张税率表,5%到35%,最低档是5%不是3%,按最低档算每年省600,扣掉领取时的360,净省240,利润越高省得越多。
10%档的人,闲钱才考虑。每年净省840,说多不多。这笔钱如果确定留到退休,可以买;如果这几年有买房、结婚这些大额支出计划,先把流动性留住。
临近退休的高收入者,是确定性最高的一批。离领取年龄只剩几年到十几年,抵税当年兑现,领取也不遥远,流动性的代价最小。
还有一类容易被忽略:已经有长期定投习惯的人。这笔钱本来就是每月固定往外打的,放进账户多一层税收优惠,顺手的事。
税率够高、钱够闲、锁得起,三个条件都占,个人养老金才是好东西。
04
不适合的人,也直说
第一类,不交个税的人,别碰。抵扣用不上,反而倒缴3%。
偏偏这类人被营销覆盖得最广:全职在家的另一半、刚工作的年轻人、收入不低但被房贷孩子老人扣到零的,都被推过开户送红包。红包几十块,存进去的钱领取时却要全额缴3%。
第二类,3%档的人,不划算。本金一进一出打平,但收益领取时照样缴3%,算上这一层其实是净亏。再加几十年的流动性,这笔钱放哪都比锁进账户强。
第三类,收入预期不稳、手头没什么闲钱的人,也不建议配置。抵税有个隐含前提,每年都有稳定的应纳税所得额。
今年落在20%档,省2400;明年收入下滑,掉到3%档甚至不交税,当年的优惠就缩水、归零,可钱照样锁在里面,领取时的3%倒是一分不会少。
近期要凑首付、备创业资金的同理,钱进这个账户容易,出来难。
关于锁多久,多说两句。按2025年起实施的渐进式延迟退休,男职工从60岁逐步延到63岁,原55岁退休的女职工延到58岁,原50岁的延到55岁,15年过渡到位。
这期间可以申请弹性提前退休,最多提前3年,但不能早于改革前的原退休年龄。同样一笔钱,男性和女性被锁住的年头不一样,退休越早,锁定期越短。
提前领取的通道有这么几条:申请领取前12个月内,本人或配偶、未成年子女医保目录内的自付费用累计超过本省上一年度居民人均可支配收入;申请前2年内领取失业保险金累计满12个月。
正在领低保;完全丧失劳动能力;出国(境)定居。前三项是2025年新增的,后两项原本就有。
门槛不低,这条线是本省上一年度居民人均可支配收入,高的九万上下,低的三万上下,不是随便一场病就能取。这些是兜底,不是常规出口,没人希望自己用生病、失业的方式把钱取出来。
最后两个动作。别为礼品开户,空账户毫无意义,抵税靠的是当年真实缴费。量力缴,12000是上限不是任务,先小额试,不影响生活再加。
先看税率,再谈养老。税率够高,这是国家给的补贴;税率不够,它只是一个锁到退休的账户。
✍️ 作者简介
我是 邝宏津Ken,一名保险经纪人。
过去这些年,我在万科从事写字楼项目管理,长期与企业老板、管理者和职场人打交道。现在,我专注于家庭风险规划,也开始认真经营自己的内容与个人事业。
这里,我会聊保险,也会聊财富、家庭、商业、阅读、职场与个人成长。
我不太喜欢制造焦虑,也不习惯用“标准答案”替别人做决定。
我更愿意把一个问题拆开,把背后的逻辑讲清楚,让你站在重要选择的路口,多一个思考角度,也多一份独立判断。
记录所见,分享所思。
希望这里的文字,对你有一点长期的价值。
执业信息
明亚保险经纪股份有限公司广东分公司
执业编号:2605 0044 0000 8016 2026 0005 45
税收政策以财政部、税务总局及人社部门现行规定为准;文中省税额为测算示意,以个人实际税率与官方口径为准。