文档文本内容
牟立志
第 93 篇( 2023福建事业单位 )
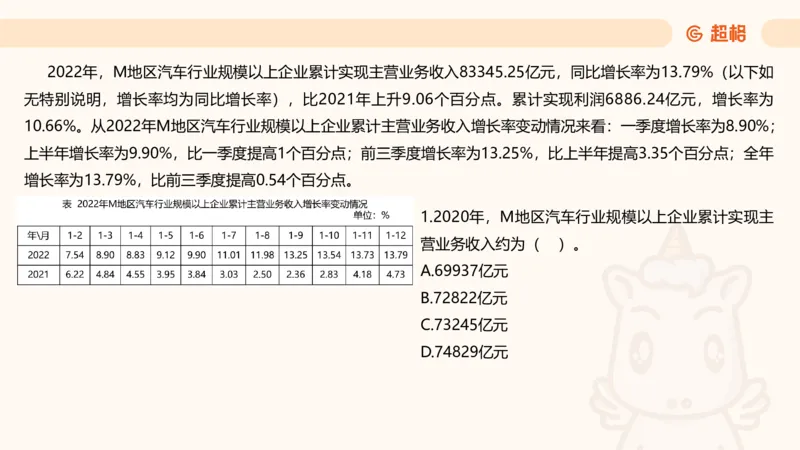
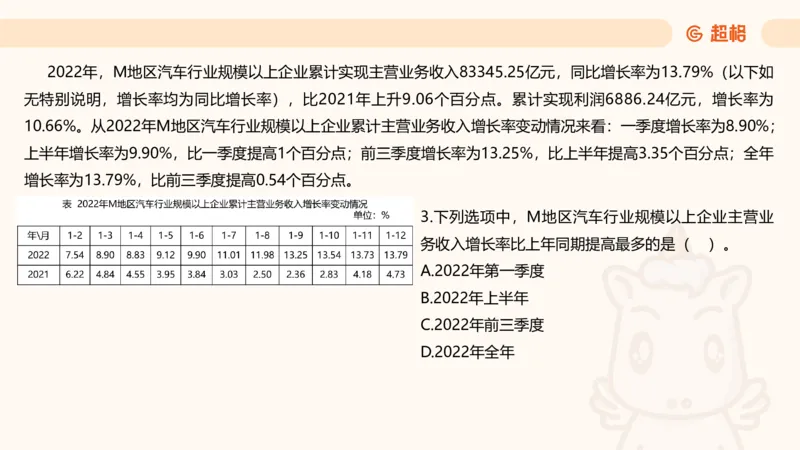
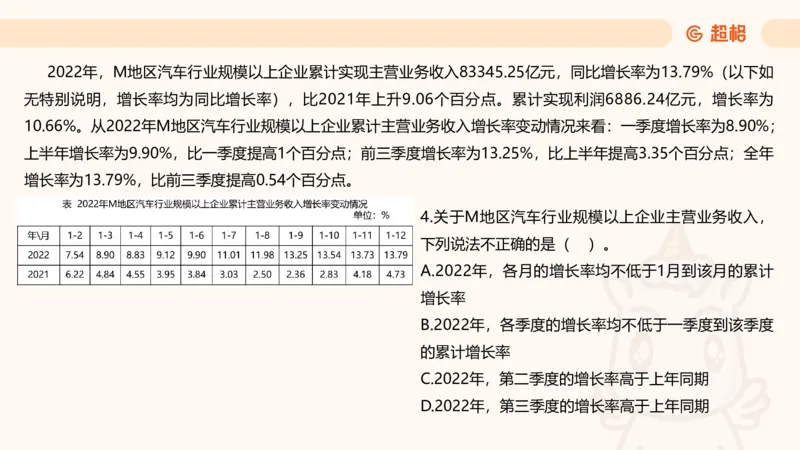
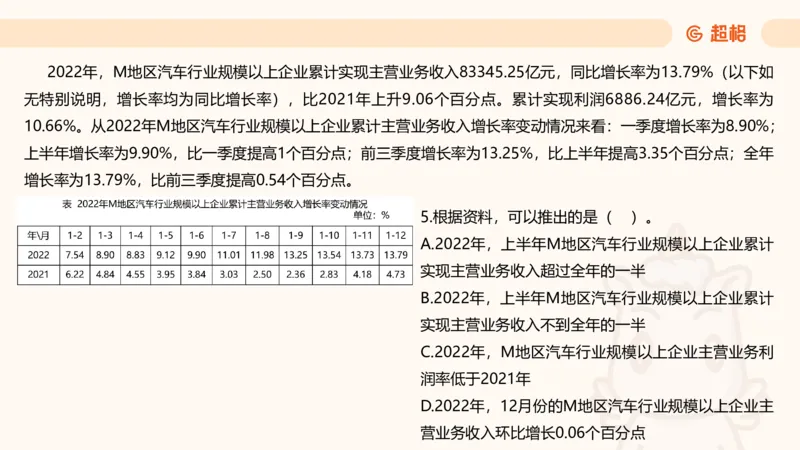
2022年,M地区汽车行业规模以上企业累计实现主营业务收入83345.25亿元,同比增长率为13.79%(以下如
无特别说明,增长率均为同比增长率),比2021年上升9.06个百分点。累计实现利润6886.24亿元,增长率为
10.66%。从2022年M地区汽车行业规模以上企业累计主营业务收入增长率变动情况来看:一季度增长率为8.90%;
上半年增长率为9.90%,比一季度提高1个百分点;前三季度增长率为13.25%,比上半年提高3.35个百分点;全年
增长率为13.79%,比前三季度提高0.54个百分点。
1.2020年,M地区汽车行业规模以上企业累计实现主
营业务收入约为(    )。
A.69937亿元
B.72822亿元
C.73245亿元
D.74829亿元
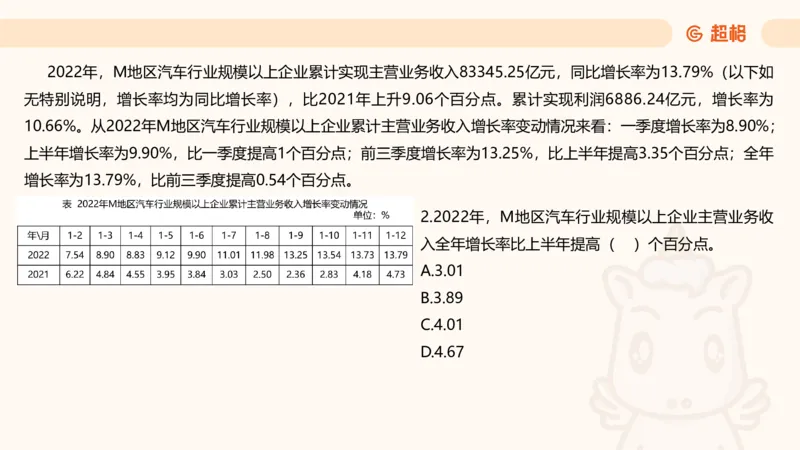
2022年,M地区汽车行业规模以上企业累计实现主营业务收入83345.25亿元,同比增长率为13.79%(以下如
无特别说明,增长率均为同比增长率),比2021年上升9.06个百分点。累计实现利润6886.24亿元,增长率为
10.66%。从2022年M地区汽车行业规模以上企业累计主营业务收入增长率变动情况来看:一季度增长率为8.90%;
上半年增长率为9.90%,比一季度提高1个百分点;前三季度增长率为13.25%,比上半年提高3.35个百分点;全年
增长率为13.79%,比前三季度提高0.54个百分点。
2.2022年,M地区汽车行业规模以上企业主营业务收
入全年增长率比上半年提高(    )个百分点。
A.3.01
B.3.89
C.4.01
D.4.67
2022年,M地区汽车行业规模以上企业累计实现主营业务收入83345.25亿元,同比增长率为13.79%(以下如
无特别说明,增长率均为同比增长率),比2021年上升9.06个百分点。累计实现利润6886.24亿元,增长率为
10.66%。从2022年M地区汽车行业规模以上企业累计主营业务收入增长率变动情况来看:一季度增长率为8.90%;
上半年增长率为9.90%,比一季度提高1个百分点;前三季度增长率为13.25%,比上半年提高3.35个百分点;全年
增长率为13.79%,比前三季度提高0.54个百分点。
3.下列选项中,M地区汽车行业规模以上企业主营业
务收入增长率比上年同期提高最多的是(    )。
A.2022年第一季度
B.2022年上半年
C.2022年前三季度
D.2022年全年
2022年,M地区汽车行业规模以上企业累计实现主营业务收入83345.25亿元,同比增长率为13.79%(以下如
无特别说明,增长率均为同比增长率),比2021年上升9.06个百分点。累计实现利润6886.24亿元,增长率为
10.66%。从2022年M地区汽车行业规模以上企业累计主营业务收入增长率变动情况来看:一季度增长率为8.90%;
上半年增长率为9.90%,比一季度提高1个百分点;前三季度增长率为13.25%,比上半年提高3.35个百分点;全年
增长率为13.79%,比前三季度提高0.54个百分点。
4.关于M地区汽车行业规模以上企业主营业务收入,
下列说法不正确的是(    )。
A.2022年,各月的增长率均不低于1月到该月的累计
增长率
B.2022年,各季度的增长率均不低于一季度到该季度
的累计增长率
C.2022年,第二季度的增长率高于上年同期
D.2022年,第三季度的增长率高于上年同期
2022年,M地区汽车行业规模以上企业累计实现主营业务收入83345.25亿元,同比增长率为13.79%(以下如
无特别说明,增长率均为同比增长率),比2021年上升9.06个百分点。累计实现利润6886.24亿元,增长率为
10.66%。从2022年M地区汽车行业规模以上企业累计主营业务收入增长率变动情况来看:一季度增长率为8.90%;
上半年增长率为9.90%,比一季度提高1个百分点;前三季度增长率为13.25%,比上半年提高3.35个百分点;全年
增长率为13.79%,比前三季度提高0.54个百分点。
5.根据资料,可以推出的是(    )。
A.2022年,上半年M地区汽车行业规模以上企业累计
实现主营业务收入超过全年的一半
B.2022年,上半年M地区汽车行业规模以上企业累计
实现主营业务收入不到全年的一半
C.2022年,M地区汽车行业规模以上企业主营业务利
润率低于2021年
D.2022年,12月份的M地区汽车行业规模以上企业主
营业务收入环比增长0.06个百分点
第 94 篇( 2024福建事业单位 )
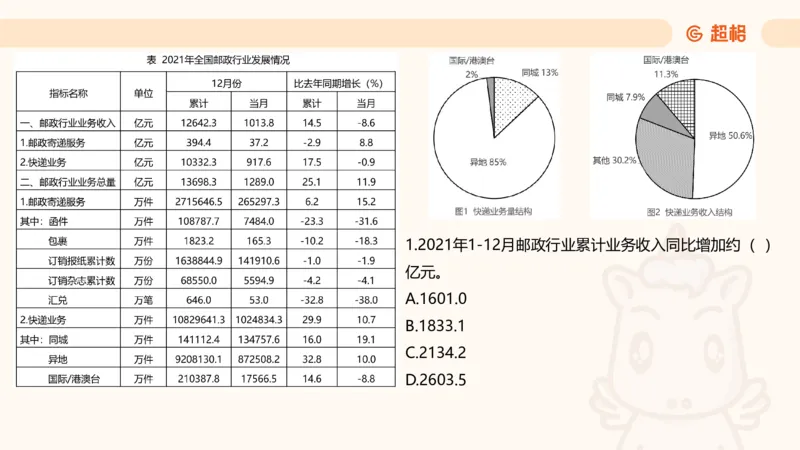
1.2021年1-12月邮政行业累计业务收入同比增加约(  )
亿元。
A.1601.0
B.1833.1
C.2134.2
D.2603.5
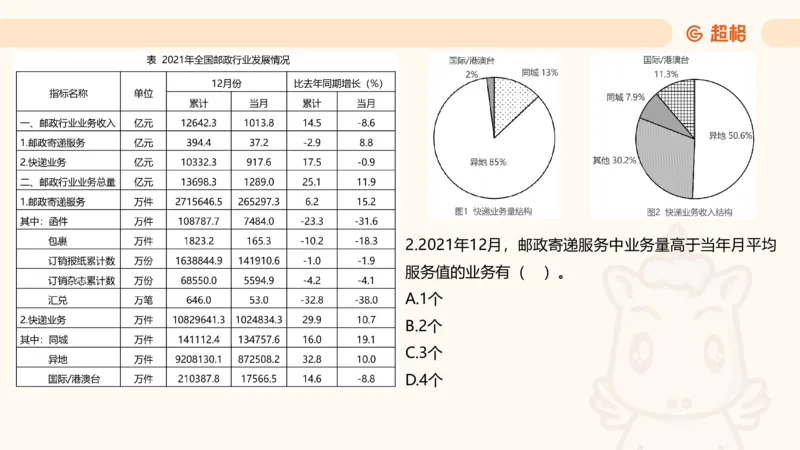
2.2021年12月,邮政寄递服务中业务量高于当年月平均
服务值的业务有(    )。
A.1个
B.2个
C.3个
D.4个
3.与去年相比,2021年同城快递业务量占快递业务的比
重(    )。
A.下降1.6个百分点
B.上升1.6个百分点
C.下降2.6个百分点
D.上升2.6个百分点
4.2021年,下列邮政行业业务中整体单价(元/件)最小
的是(    )。
A.异地快递业务
B.同城快递业务
C.邮政快递业务
D.国际漫游快递业务
5.根据上述资料,下列说法错误的是(    )。
A.从业务收入看,2021年邮政寄递服务同比下降,占行业整体
的比重不到1/30
B.从业务收入看,2021年12月邮政快递业务同比略微下降,但
仍高于当年月平均水平
C.从业务量看,2021年邮政快递业务同比增长较快,成为拉动
行业整体增长的主动力
D.从业务量看,2021年三项邮政寄递服务同比均有不同程度下
降,拉动其整体低于去年同期
第 95 篇( 2025福建事业单位 )
2022年,百个城市的工业危险废物产生量达4498.9万吨,综合利用量2491.8万吨,处置量2027.8万吨,贮存量756.1万吨。
工业危险废物综合利用量占综合利用、处置及贮存总量的47.23%,处置量、贮存量分别占比38.48和14.33%。综合利用和处置
是处理工业危险废物的主要途径,部分城市对历史堆存的危险废物进行了有效的利用和处置。
2012~2022年,部分重点城市的一般工业固体废物产生量、综合利用量、处置量及贮存量详见下图。(注:非官方数据。)
1.2022年百个城市工业危险废物综合利用、处置及贮存总量约达(    )万吨。
A.9775
B.5276
C.4499
D.3532
2022年,百个城市的工业危险废物产生量达4498.9万吨,综合利用量2491.8万吨,处置量2027.8万吨,贮存量756.1万吨。
工业危险废物综合利用量占综合利用、处置及贮存总量的47.23%,处置量、贮存量分别占比38.48和14.33%。综合利用和处置
是处理工业危险废物的主要途径,部分城市对历史堆存的危险废物进行了有效的利用和处置。
2012~2022年,部分重点城市的一般工业固体废物产生量、综合利用量、处置量及贮存量详见下图。(注:非官方数据。)
2.与上年同期相比,2022年部分重点城市的一般工业固体废物产生量增长了约(    )。
A.10.5%
B.12.5%
C.14.1%
D.16.3%
2022年,百个城市的工业危险废物产生量达4498.9万吨,综合利用量2491.8万吨,处置量2027.8万吨,贮存量756.1万吨。
工业危险废物综合利用量占综合利用、处置及贮存总量的47.23%,处置量、贮存量分别占比38.48和14.33%。综合利用和处置
是处理工业危险废物的主要途径,部分城市对历史堆存的危险废物进行了有效的利用和处置。
2012~2022年,部分重点城市的一般工业固体废物产生量、综合利用量、处置量及贮存量详见下图。(注:非官方数据。)
3.根据2012~2022年部分重点城市的一般工业固体废物污染环境防治情况,负增长次数最多的统计指标是(    )。
A.产生量
B.综合利用量
C.处置量
D.贮存量
2022年,百个城市的工业危险废物产生量达4498.9万吨,综合利用量2491.8万吨,处置量2027.8万吨,贮存量756.1万吨。
工业危险废物综合利用量占综合利用、处置及贮存总量的47.23%,处置量、贮存量分别占比38.48和14.33%。综合利用和处置
是处理工业危险废物的主要途径,部分城市对历史堆存的危险废物进行了有效的利用和处置。
2012~2022年,部分重点城市的一般工业固体废物产生量、综合利用量、处置量及贮存量详见下图。(注:非官方数据。)
4.2022年部分重点城市的一般工业固体废物的综合利用量与处置量之和约是贮存量的(    )倍。
A.6
B.7
C.8
D.9
2022年,百个城市的工业危险废物产生量达4498.9万吨,综合利用量2491.8万吨,处置量2027.8万吨,贮存量756.1万吨。
工业危险废物综合利用量占综合利用、处置及贮存总量的47.23%,处置量、贮存量分别占比38.48和14.33%。综合利用和处置
是处理工业危险废物的主要途径,部分城市对历史堆存的危险废物进行了有效的利用和处置。
2012~2022年,部分重点城市的一般工业固体废物产生量、综合利用量、处置量及贮存量详见下图。(注:非官方数据。)
5.2012~2022年,部分重点城市的一般工业固体废物产生量占综合利用、处置及贮存总量的比重最小的是(    )。
A.2013年
B.2016年
C.2019年
D.2022年
第 96 篇( 2025福建事业单位 )
我国海岸线长度约3.2万公里。其中,大陆海岸线长1.8万多公里,岛屿岸线长1.4万多公里。我国共有海岛11000余个,海
岛总面积约占我国陆地面积的0.8%,拥有海洋生物2万多种。
2022年,全年批准用海面积19.0万公顷,同比下降16.0%。其中,批准填海造地用海面积0.4万公顷,包含批准新增填海0.1
万公顷和利用历史遗留围填海0.3万公顷。
分海域使用类型看,渔业用海15.8万公顷、工业用海1.4万公顷、交通运输用海1.1万公顷、旅游娱乐用海648.3公顷、海底
工程用海564.6公顷、排污倾倒用海465.1公顷、造地工程用海634.4公顷、特殊用海1715.5公顷、其他用海2349.9公顷。全年
批准用岛10个,用岛面积135.0公顷。
经初步核算,2022年全国海洋生产总值94628亿元,比上年增长5.7%(按现价计算),占国内生产总值的比重为7.8%,占
比与去年持平。其中,海洋第一产业增加值4353亿元,第二产业增加值34539亿元,第三产业增加值55736亿元,分别占海洋
生产总值的4.6%、36.5%和58.9%。(注:国内生产总值=∑▒各产业部门增加值)
1.根据上述资料,大陆海岸线长占全国的比重比岛屿的高多少个百分点?(    )
A.12.5
B.22.2
C.25.0
D.28.6
我国海岸线长度约3.2万公里。其中,大陆海岸线长1.8万多公里,岛屿岸线长1.4万多公里。我国共有海岛11000余个,海
岛总面积约占我国陆地面积的0.8%,拥有海洋生物2万多种。
2022年,全年批准用海面积19.0万公顷,同比下降16.0%。其中,批准填海造地用海面积0.4万公顷,包含批准新增填海0.1
万公顷和利用历史遗留围填海0.3万公顷。
分海域使用类型看,渔业用海15.8万公顷、工业用海1.4万公顷、交通运输用海1.1万公顷、旅游娱乐用海648.3公顷、海底
工程用海564.6公顷、排污倾倒用海465.1公顷、造地工程用海634.4公顷、特殊用海1715.5公顷、其他用海2349.9公顷。全年
批准用岛10个,用岛面积135.0公顷。
经初步核算,2022年全国海洋生产总值94628亿元,比上年增长5.7%(按现价计算),占国内生产总值的比重为7.8%,占
比与去年持平。其中,海洋第一产业增加值4353亿元,第二产业增加值34539亿元,第三产业增加值55736亿元,分别占海洋
生产总值的4.6%、36.5%和58.9%。(注:国内生产总值=∑▒各产业部门增加值)
2.若2023年全年批准用海面积与2021年持平,那么2023年批准用海面积比上年(    )。
A.下降16%
B.上升16%
C.下降19%
D.上升19%
我国海岸线长度约3.2万公里。其中,大陆海岸线长1.8万多公里,岛屿岸线长1.4万多公里。我国共有海岛11000余个,海
岛总面积约占我国陆地面积的0.8%,拥有海洋生物2万多种。
2022年,全年批准用海面积19.0万公顷,同比下降16.0%。其中,批准填海造地用海面积0.4万公顷,包含批准新增填海0.1
万公顷和利用历史遗留围填海0.3万公顷。
分海域使用类型看,渔业用海15.8万公顷、工业用海1.4万公顷、交通运输用海1.1万公顷、旅游娱乐用海648.3公顷、海底
工程用海564.6公顷、排污倾倒用海465.1公顷、造地工程用海634.4公顷、特殊用海1715.5公顷、其他用海2349.9公顷。全年
批准用岛10个,用岛面积135.0公顷。
经初步核算,2022年全国海洋生产总值94628亿元,比上年增长5.7%(按现价计算),占国内生产总值的比重为7.8%,占
比与去年持平。其中,海洋第一产业增加值4353亿元,第二产业增加值34539亿元,第三产业增加值55736亿元,分别占海洋
生产总值的4.6%、36.5%和58.9%。(注:国内生产总值=∑▒各产业部门增加值)
3.已知2022年,海洋第一产业占比与上年持平、第二产业占比同比提高1.9%,那么2022年海洋第三产业增加值比上年(    )。
A.少1305亿元
B.少1701亿元
C.多1305亿元
D.多1701亿元
我国海岸线长度约3.2万公里。其中,大陆海岸线长1.8万多公里,岛屿岸线长1.4万多公里。我国共有海岛11000余个,海
岛总面积约占我国陆地面积的0.8%,拥有海洋生物2万多种。
2022年,全年批准用海面积19.0万公顷,同比下降16.0%。其中,批准填海造地用海面积0.4万公顷,包含批准新增填海0.1
万公顷和利用历史遗留围填海0.3万公顷。
分海域使用类型看,渔业用海15.8万公顷、工业用海1.4万公顷、交通运输用海1.1万公顷、旅游娱乐用海648.3公顷、海底
工程用海564.6公顷、排污倾倒用海465.1公顷、造地工程用海634.4公顷、特殊用海1715.5公顷、其他用海2349.9公顷。全年
批准用岛10个,用岛面积135.0公顷。
经初步核算,2022年全国海洋生产总值94628亿元,比上年增长5.7%(按现价计算),占国内生产总值的比重为7.8%,占
比与去年持平。其中,海洋第一产业增加值4353亿元,第二产业增加值34539亿元,第三产业增加值55736亿元,分别占海洋
生产总值的4.6%、36.5%和58.9%。(注:国内生产总值=∑▒各产业部门增加值)
4.根据上述资料,不能推出的是(    )。
A.2022年批准用岛面积占全国陆地面积的比重
B.2021年海洋生产总值占全国国内生产总值的比重
C.2022年海底工程用海面积占全年批准用海面积的比重
D.2022年海洋第一产业增加值占全国国内生产总值的比重
我国海岸线长度约3.2万公里。其中,大陆海岸线长1.8万多公里,岛屿岸线长1.4万多公里。我国共有海岛11000余个,海
岛总面积约占我国陆地面积的0.8%,拥有海洋生物2万多种。
2022年,全年批准用海面积19.0万公顷,同比下降16.0%。其中,批准填海造地用海面积0.4万公顷,包含批准新增填海0.1
万公顷和利用历史遗留围填海0.3万公顷。
分海域使用类型看,渔业用海15.8万公顷、工业用海1.4万公顷、交通运输用海1.1万公顷、旅游娱乐用海648.3公顷、海底
工程用海564.6公顷、排污倾倒用海465.1公顷、造地工程用海634.4公顷、特殊用海1715.5公顷、其他用海2349.9公顷。全年
批准用岛10个,用岛面积135.0公顷。
经初步核算,2022年全国海洋生产总值94628亿元,比上年增长5.7%(按现价计算),占国内生产总值的比重为7.8%,占
比与去年持平。其中,海洋第一产业增加值4353亿元,第二产业增加值34539亿元,第三产业增加值55736亿元,分别占海洋
生产总值的4.6%、36.5%和58.9%。(注:国内生产总值=∑▒各产业部门增加值)
5.根据上述资料,下列说法错误的是(    )。
A.2022年,全年批准用岛面积的平均值为13.5公顷
B.2022年,在所有海域使用类型中渔业用海面积占比最大
C.2022年,利用历史遗留围填海面积比批准新增填海面积多3倍
D.2022年,全国国内生产总值比上年同期增长5.7%(按现价计算)
第 97 篇( 2023浙江事业单位 )
2022年前三季度,S省清洁能源发电987.4亿千瓦时,同比增长19.6%;占全部发电量的比重为20.9%,同比提高2.9个百分点。从发电装机容
量看,清洁能源装机容量为6922.5万千瓦,占全部发电装机容量的比重为38.2%,同比提高5.3个百分点;其中,太阳能、风能装机容量分别为
3958.9万千瓦、1991.9万千瓦,分别占全部发电装机容量的比重为21.8%、11.0%,太阳能装机容量占比较上年同期提高4.6个百分点。
前三季度,S省规模以上工业煤炭消费量28089.4万吨,同比下降1.3%,降幅较上半年缩小0.1个百分点。分行业看,采矿业煤炭消费424.6万
吨,增长2.8%;制造业煤炭消费10925.3万吨,下降7.9%;电力、热力、燃气及水生产和供应业煤炭消费16739.5万吨,增长3.3%。六大高耗能
行业煤炭消费26802.1万吨,下降0.9%,降幅与上半年持平。其中,石油、非金属、有色行业煤炭消费分别下降23.8%、12.4%、11.8%,化工、
钢铁、电力行业煤炭消费分别增长10.9%、3.4%、3.3%。
前三季度,S省规模以上工业能源加工转换效率为80.2%。其中,煤制品加工、天然气液化、炼焦、制气、火力发电加工转换效率分别为
93.6%、93.4%、90.4%、81.7%、42.5%,同比分别提高2.0、0.7、0.2、9.0、0.2个百分点;原煤入洗加工转换效率为94.9%,同比降低0.6个百
分点;炼油及煤制油、供热加工转换效率分别为95.2%、85.5%,与上年同期持平。能源回收利用继续加强,前三季度回收能源1484.4万吨标准
煤,同比增长2.2%,回收利用率同比提高0.1个百分点。
1.2021年前三季度,S省全部发电量约为多少亿千瓦时?(    )
A.4000
B.4300
C.4600
D.4900
2022年前三季度,S省清洁能源发电987.4亿千瓦时,同比增长19.6%;占全部发电量的比重为20.9%,同比提高2.9个百分点。从发电装机容
量看,清洁能源装机容量为6922.5万千瓦,占全部发电装机容量的比重为38.2%,同比提高5.3个百分点;其中,太阳能、风能装机容量分别为
3958.9万千瓦、1991.9万千瓦,分别占全部发电装机容量的比重为21.8%、11.0%,太阳能装机容量占比较上年同期提高4.6个百分点。
前三季度,S省规模以上工业煤炭消费量28089.4万吨,同比下降1.3%,降幅较上半年缩小0.1个百分点。分行业看,采矿业煤炭消费424.6万
吨,增长2.8%;制造业煤炭消费10925.3万吨,下降7.9%;电力、热力、燃气及水生产和供应业煤炭消费16739.5万吨,增长3.3%。六大高耗能
行业煤炭消费26802.1万吨,下降0.9%,降幅与上半年持平。其中,石油、非金属、有色行业煤炭消费分别下降23.8%、12.4%、11.8%,化工、
钢铁、电力行业煤炭消费分别增长10.9%、3.4%、3.3%。
前三季度,S省规模以上工业能源加工转换效率为80.2%。其中,煤制品加工、天然气液化、炼焦、制气、火力发电加工转换效率分别为
93.6%、93.4%、90.4%、81.7%、42.5%,同比分别提高2.0、0.7、0.2、9.0、0.2个百分点;原煤入洗加工转换效率为94.9%,同比降低0.6个百
分点;炼油及煤制油、供热加工转换效率分别为95.2%、85.5%,与上年同期持平。能源回收利用继续加强,前三季度回收能源1484.4万吨标准
煤,同比增长2.2%,回收利用率同比提高0.1个百分点。
2.2022年前三季度,S省太阳能装机容量占清洁能源装机容量的比重约比风能所占比重高多少个百分点?(    )
A.17
B.20
C.24
D.28
2022年前三季度,S省清洁能源发电987.4亿千瓦时,同比增长19.6%;占全部发电量的比重为20.9%,同比提高2.9个百分点。从发电装机容
量看,清洁能源装机容量为6922.5万千瓦,占全部发电装机容量的比重为38.2%,同比提高5.3个百分点;其中,太阳能、风能装机容量分别为
3958.9万千瓦、1991.9万千瓦,分别占全部发电装机容量的比重为21.8%、11.0%,太阳能装机容量占比较上年同期提高4.6个百分点。
前三季度,S省规模以上工业煤炭消费量28089.4万吨,同比下降1.3%,降幅较上半年缩小0.1个百分点。分行业看,采矿业煤炭消费424.6万
吨,增长2.8%;制造业煤炭消费10925.3万吨,下降7.9%;电力、热力、燃气及水生产和供应业煤炭消费16739.5万吨,增长3.3%。六大高耗能
行业煤炭消费26802.1万吨,下降0.9%,降幅与上半年持平。其中,石油、非金属、有色行业煤炭消费分别下降23.8%、12.4%、11.8%,化工、
钢铁、电力行业煤炭消费分别增长10.9%、3.4%、3.3%。
前三季度,S省规模以上工业能源加工转换效率为80.2%。其中,煤制品加工、天然气液化、炼焦、制气、火力发电加工转换效率分别为
93.6%、93.4%、90.4%、81.7%、42.5%,同比分别提高2.0、0.7、0.2、9.0、0.2个百分点;原煤入洗加工转换效率为94.9%,同比降低0.6个百
分点;炼油及煤制油、供热加工转换效率分别为95.2%、85.5%,与上年同期持平。能源回收利用继续加强,前三季度回收能源1484.4万吨标准
煤,同比增长2.2%,回收利用率同比提高0.1个百分点。
3.2022年前三季度,S省规模以上电力、热力、燃气及水生产和供应业煤炭消费同比增量约是采矿业煤炭消费同比增量的多少倍?(    )
A.46
B.55
C.64
D.73
2022年前三季度,S省清洁能源发电987.4亿千瓦时,同比增长19.6%;占全部发电量的比重为20.9%,同比提高2.9个百分点。从发电装机容
量看,清洁能源装机容量为6922.5万千瓦,占全部发电装机容量的比重为38.2%,同比提高5.3个百分点;其中,太阳能、风能装机容量分别为
3958.9万千瓦、1991.9万千瓦,分别占全部发电装机容量的比重为21.8%、11.0%,太阳能装机容量占比较上年同期提高4.6个百分点。
前三季度,S省规模以上工业煤炭消费量28089.4万吨,同比下降1.3%,降幅较上半年缩小0.1个百分点。分行业看,采矿业煤炭消费424.6万
吨,增长2.8%;制造业煤炭消费10925.3万吨,下降7.9%;电力、热力、燃气及水生产和供应业煤炭消费16739.5万吨,增长3.3%。六大高耗能
行业煤炭消费26802.1万吨,下降0.9%,降幅与上半年持平。其中,石油、非金属、有色行业煤炭消费分别下降23.8%、12.4%、11.8%,化工、
钢铁、电力行业煤炭消费分别增长10.9%、3.4%、3.3%。
前三季度,S省规模以上工业能源加工转换效率为80.2%。其中,煤制品加工、天然气液化、炼焦、制气、火力发电加工转换效率分别为
93.6%、93.4%、90.4%、81.7%、42.5%,同比分别提高2.0、0.7、0.2、9.0、0.2个百分点;原煤入洗加工转换效率为94.9%,同比降低0.6个百
分点;炼油及煤制油、供热加工转换效率分别为95.2%、85.5%,与上年同期持平。能源回收利用继续加强,前三季度回收能源1484.4万吨标准
煤,同比增长2.2%,回收利用率同比提高0.1个百分点。
4.2021年前三季度,S省规模以上工业能源加工转换效率最高的是(    )。
A.煤制品加工
B.天然气液化
C.炼焦
D.制气
2022年前三季度,S省清洁能源发电987.4亿千瓦时,同比增长19.6%;占全部发电量的比重为20.9%,同比提高2.9个百分点。从发电装机容
量看,清洁能源装机容量为6922.5万千瓦,占全部发电装机容量的比重为38.2%,同比提高5.3个百分点;其中,太阳能、风能装机容量分别为
3958.9万千瓦、1991.9万千瓦,分别占全部发电装机容量的比重为21.8%、11.0%,太阳能装机容量占比较上年同期提高4.6个百分点。
前三季度,S省规模以上工业煤炭消费量28089.4万吨,同比下降1.3%,降幅较上半年缩小0.1个百分点。分行业看,采矿业煤炭消费424.6万
吨,增长2.8%;制造业煤炭消费10925.3万吨,下降7.9%;电力、热力、燃气及水生产和供应业煤炭消费16739.5万吨,增长3.3%。六大高耗能
行业煤炭消费26802.1万吨,下降0.9%,降幅与上半年持平。其中,石油、非金属、有色行业煤炭消费分别下降23.8%、12.4%、11.8%,化工、
钢铁、电力行业煤炭消费分别增长10.9%、3.4%、3.3%。
前三季度,S省规模以上工业能源加工转换效率为80.2%。其中,煤制品加工、天然气液化、炼焦、制气、火力发电加工转换效率分别为
93.6%、93.4%、90.4%、81.7%、42.5%,同比分别提高2.0、0.7、0.2、9.0、0.2个百分点;原煤入洗加工转换效率为94.9%,同比降低0.6个百
分点;炼油及煤制油、供热加工转换效率分别为95.2%、85.5%,与上年同期持平。能源回收利用继续加强,前三季度回收能源1484.4万吨标准
煤,同比增长2.2%,回收利用率同比提高0.1个百分点。
5.下列能够从上述资料中推出的有几项?(    )
①2022年前三季度S省太阳能装机容量同比增速
②2022年上半年S省规模以上工业煤炭消费量
③2021年前三季度S省规模以上原煤入洗加工转换效率
A.0                  B.1                     C.2                       D.3
第 98 篇( 2024浙江事业单位 )
1.2022年上半年,浙江省规上工业中数字经济核心产业增加值约为多少亿元?(    )
A.1630
B.1650
C.1670
D.1690
2.2023年二季度,浙江省规上工业增加值同比增速约为多少?(    )
A.2%
B.4%
C.6%
D.8%
3.表中所列六个产业中,2023年4月增加值同比增速高于1—4月增加值同比增速的有多少个?(    )
A.2
B.3
C.4
D.5
4.2023年一季度,表中所列六个产业增加值占规上工业增加值的百分比约为多少?(    )
A.50%
B.60%
C.70%
D.80%
5.下列产业类别中,2023年二季度各月增加值环比增速与规上工业增加值环比增速变化趋势不一致的是(    )。
A.高端装备制造
B.节能环保制造
C.工业产品制造
D.文化制造
第 99 篇( 2025浙江事业单位 )
2024年国内半导体领域一级市场融资事件数为658起,融资总金额为1220.16亿元。融资事件数中,种子轮占1%;天使轮
占17%;A轮融资占据了主导地位,占38%;B轮占20%;C轮占6%;D轮~pre-IPO轮占2%;战略投资占16%。
注:融资事件的轮次包括:种子轮、天使轮、A轮、B轮、C轮、D轮~pre-IPO轮、战略投资。
1.2024年,国内半导体领域一级市场7个轮次中,融资事件少于100起的轮次有几个?(    )
A.3
B.4
C.5
D.6
2024年国内半导体领域一级市场融资事件数为658起,融资总金额为1220.16亿元。融资事件数中,种子轮占1%;天使轮
占17%;A轮融资占据了主导地位,占38%;B轮占20%;C轮占6%;D轮~pre-IPO轮占2%;战略投资占16%。
注:融资事件的轮次包括:种子轮、天使轮、A轮、B轮、C轮、D轮~pre-IPO轮、战略投资。
2.2015-2024年间,国内半导体领域一级市场融资总金额与融资事件数均同比上升的年份有几个?(    )
A.3
B.4
C.5
D.6
2024年国内半导体领域一级市场融资事件数为658起,融资总金额为1220.16亿元。融资事件数中,种子轮占1%;天使轮
占17%;A轮融资占据了主导地位,占38%;B轮占20%;C轮占6%;D轮~pre-IPO轮占2%;战略投资占16%。
注:融资事件的轮次包括:种子轮、天使轮、A轮、B轮、C轮、D轮~pre-IPO轮、战略投资。
3.2015-2024年间,国内半导体领域一级市场融资总金额同比增速最快的年份,当年融资事件数同比增加多少起?(    )
A.22
B.34
C.146
D.151
2024年国内半导体领域一级市场融资事件数为658起,融资总金额为1220.16亿元。融资事件数中,种子轮占1%;天使轮
占17%;A轮融资占据了主导地位,占38%;B轮占20%;C轮占6%;D轮~pre-IPO轮占2%;战略投资占16%。
注:融资事件的轮次包括:种子轮、天使轮、A轮、B轮、C轮、D轮~pre-IPO轮、战略投资。
4.若保持2024年国内半导体领域一级市场融资总金额同比增量不变,则“十四五”规划期间(2021-2025年)融资总金额约是
“十三五”规划期间(2016-2020年)的多少倍?(    )
A.2.86
B.3.76
C.4.66
D.6.56
2024年国内半导体领域一级市场融资事件数为658起,融资总金额为1220.16亿元。融资事件数中,种子轮占1%;天使轮
占17%;A轮融资占据了主导地位,占38%;B轮占20%;C轮占6%;D轮~pre-IPO轮占2%;战略投资占16%。
注:融资事件的轮次包括:种子轮、天使轮、A轮、B轮、C轮、D轮~pre-IPO轮、战略投资。
5.以下折线图最能准确反映哪几年国内半导体领域一级市场平均每起融资事件的融资金额变化趋势?(    )
A.2018-2021年
B.2019-2022年
C.2020-2023年
D.2021-2024年
第 100 篇( 2025浙江事业单位 )
2024年上半年,我国挖掘机累计销量10.32万台,同比下降5.2%。其中国内销量5.34万台,同比增长4.7%。
2024年全年,我国挖掘机累计销量20.11万台,同比增长3.1%。其中国内销量10.05万台,同比增长11.7%。
1.2024年下半年,我国挖掘机累计销量比上半年(    )。
A.少0.23万台
B.多0.23万台
C.少0.53万台
D.多0.53万台
2024年上半年,我国挖掘机累计销量10.32万台,同比下降5.2%。其中国内销量5.34万台,同比增长4.7%。
2024年全年,我国挖掘机累计销量20.11万台,同比增长3.1%。其中国内销量10.05万台,同比增长11.7%。
2.2023年下半年,我国挖掘机累计国内销量约为多少万台?(    )
A.3.9
B.4.3
C.4.8
D.5.4
2024年上半年,我国挖掘机累计销量10.32万台,同比下降5.2%。其中国内销量5.34万台,同比增长4.7%。
2024年全年,我国挖掘机累计销量20.11万台,同比增长3.1%。其中国内销量10.05万台,同比增长11.7%。
3.2024年,我国6种机型挖掘机中,全年累计销量同比增加2000台以上的有几种?(    )
A.1
B.2
C.3
D.4
2024年上半年,我国挖掘机累计销量10.32万台,同比下降5.2%。其中国内销量5.34万台,同比增长4.7%。
2024年全年,我国挖掘机累计销量20.11万台,同比增长3.1%。其中国内销量10.05万台,同比增长11.7%。
4.2024年,我国大型挖掘机全年累计销量同比增速约为(    )。
A.-1.8%
B.-3.2%
C.-4.7%
D.-5.5%
2024年上半年,我国挖掘机累计销量10.32万台,同比下降5.2%。其中国内销量5.34万台,同比增长4.7%。
2024年全年,我国挖掘机累计销量20.11万台,同比增长3.1%。其中国内销量10.05万台,同比增长11.7%。
5.已知销量=国内销量+出口销量,以下饼图中,最能准确反映2024年我国小型挖掘机(横线)、中型挖掘机(白
色)和大型挖掘机(灰色)出口销量的比例关系的是(    )。