ARTICLE · 1031280
HR快转给老板:员工打开个税App+电子社保卡,就能看见"高薪低缴"的痕迹
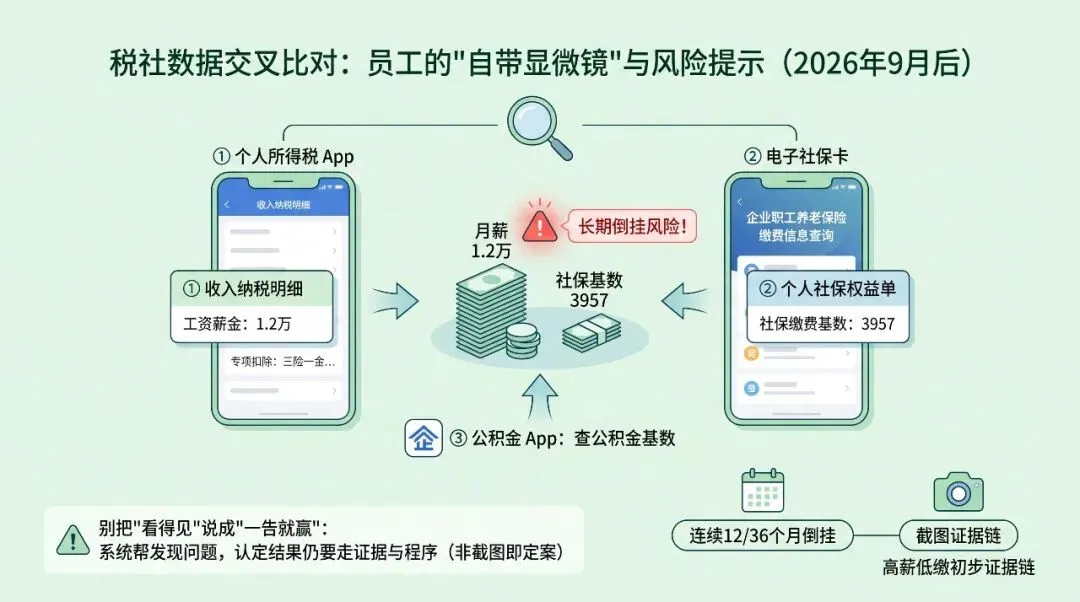
2026 年 9 月之后,企业最该怕的不是员工去仲裁,而是员工睡前刷一下个税 App、点开电子社保卡,发现自己月薪 1.2 万、社保却按 3957 交——然后截图发到仲裁群里。
税社数据交叉比对这件事,员工端已经"自带显微镜"。但要把话说准:员工"看得见痕迹"不等于"一告就赢",系统帮人发现问题,解决问题仍要走证据与程序——这点后面会专门收一下,免得专业号发出去被挑刺。
▍01 员工的"呈堂证供"从哪来
员工不用通读《社会保险法》,只要会看三样东西:
① 个人所得税 App
首页"收入纳税明细"看工资薪金金额;"专项扣除"里能看到养老 / 医疗 / 失业 / 公积金个人缴纳额。
② 电子社保卡 / 国家政务服务平台
查"企业职工养老保险缴费信息查询""个人社保权益单",看缴费基数。
③ 公积金 App / 政务服务
查公积金缴存基数,和前两项横向一比就出结论。
关键是,这些材料过去要跑社保柜面、等权益单邮寄,现在员工在手机上几步就能调出,且自带时间戳与官方口径。信息获取的门槛被拉平,企业靠"员工不懂、查不到"维持的默契就失效了。
中国税务杂志社已把口径讲清楚:个税计税依据 = 本月收入 − 5000 − 三险一金 − 专项附加扣除;社保缴费基数 = 上年度月平均工资总额(含奖金、津贴、加班费),再套 60%—300% 上下限。两者口径不同、周期不同、上下限不同,但绝不是用来给"长期按最低基数"背书的。
⚠ 别把"看得见"说成"一告就赢"
App 里的收入与三险一金扣除、电子社保卡的缴费基数,是极强辅证;但能否支持员工主张,还要看工资总额、银行流水、劳动合同、考勤记录、社保权益单能否互相印证。系统帮员工"发现问题","认定结果"仍要走证据与程序,不是截图即定案。
所以员工比对时,不是拿"本月个税工资"和"本月社保基数"机械相等:
· 个税 App 工资 1 万、社保基数 8000 —— 可能是调基、补差或口径差异,不一定违规;
· 真正踩红区的是"个税报 1 万、社保却按最低 3957 连缴 3 年"这种长期倒挂;
· 连续 12 个月、36 个月都倒挂,截图一拍,"高薪低缴"的初步证据链就立住了。
▍02 "阻断申报"不是吓人,但别夸大成一刀切
苏州等地 2026 年 4 月起,个税扣缴端新增:个税申报的"三险一金"扣除金额 ↔ 社保、公积金实际缴纳金额 精准比对;显著不匹配 → 风险提示,情节严重 → 阻断申报。这不是全国所有地区同一天"系统打通",而是"三险一金"扣除额与实缴数据做联动校验,按显著程度分级处置。
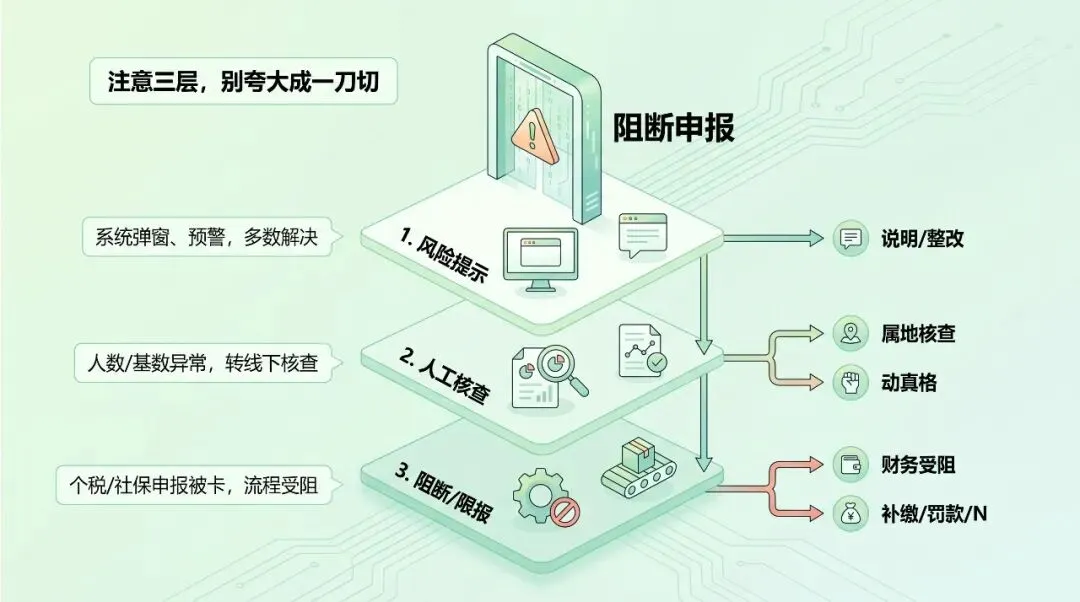
注意三层,别混为一谈:
1. 风险提示
系统弹窗、企业端预警,要求说明 / 整改。多数企业停在这一层就能解决。
2. 人工核查
人数对不上、基数长期倒挂、公户+私户发薪,转属地核查。此时才开始动真格。
3. 阻断 / 限报
不是"工资发不出去",而是个税扣缴申报、社保年度缴费工资申报被卡,财务流程受阻。
老板说"让系统弹去吧"——现实链条是:申报卡住 → 财务无法合规结账 → 员工发现异常 → 投诉人社 / 税务 → 专班 / 监察进场 → 补缴 + 滞纳金 + 1—3 倍罚款 + 员工依 38 条拿 N。所以"阻断申报"值得警惕,但不必渲染成"全行业立刻停摆"。
▍03 两个老雷区,9月之后会"自己响"
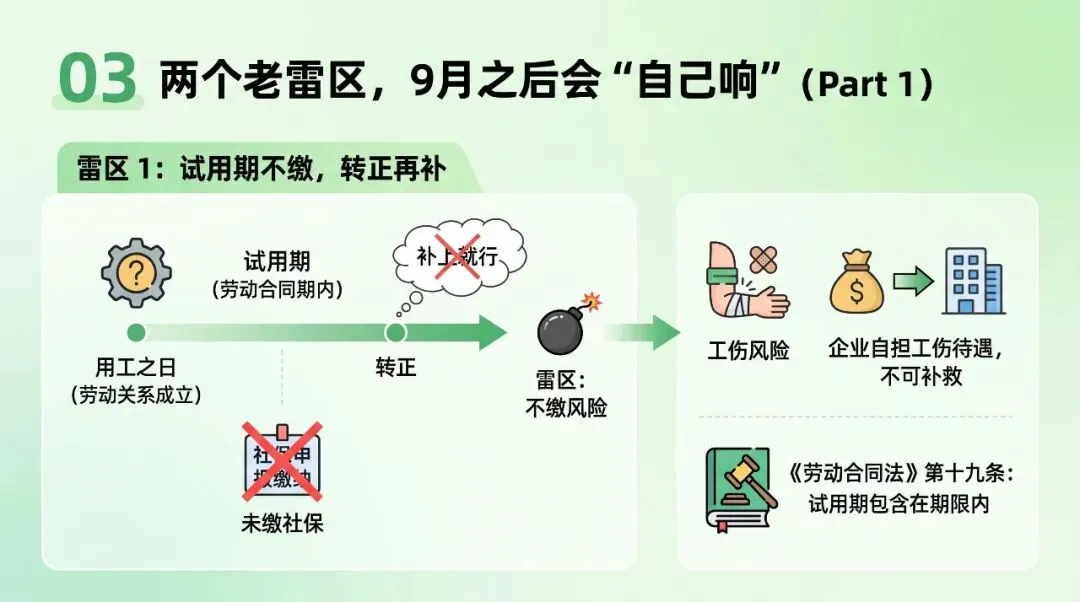
雷区 1:试用期不缴,转正再补
《劳动合同法》第十九条:试用期包含在劳动合同期限内。用工之日(实际提供劳动)起,劳动关系成立,社保应依法申报缴纳。试用期出工伤、没参保 → 工伤待遇由企业自担,不是"补上就行"。
雷区 2:员工签"自愿放弃社保"
社保是法定强制义务,不是劳资双方可自由处分的普通债权。员工签了"放弃协议 / 按最低交协议",行政端依然要查、要补、要罚;员工回头仲裁"未依法缴社保 → 被迫解除 → 拿 N",协议挡不住。
更现实的是,这类协议往往在员工离职、出现争议时才被翻出来,此时企业既拿不出"已依法参保"的证据,又背着一份对自己不利的书面材料,风险反而被放大。
所以"换用工形态"本身不是问题,"账做不平"才是问题。工资总额、社保基数、个税申报,三套数指向的必须是同一批人、同一笔报酬,不能各有各的口径、各算各的数。
▍04 HR 给老板的"三步走",别只当传声筒
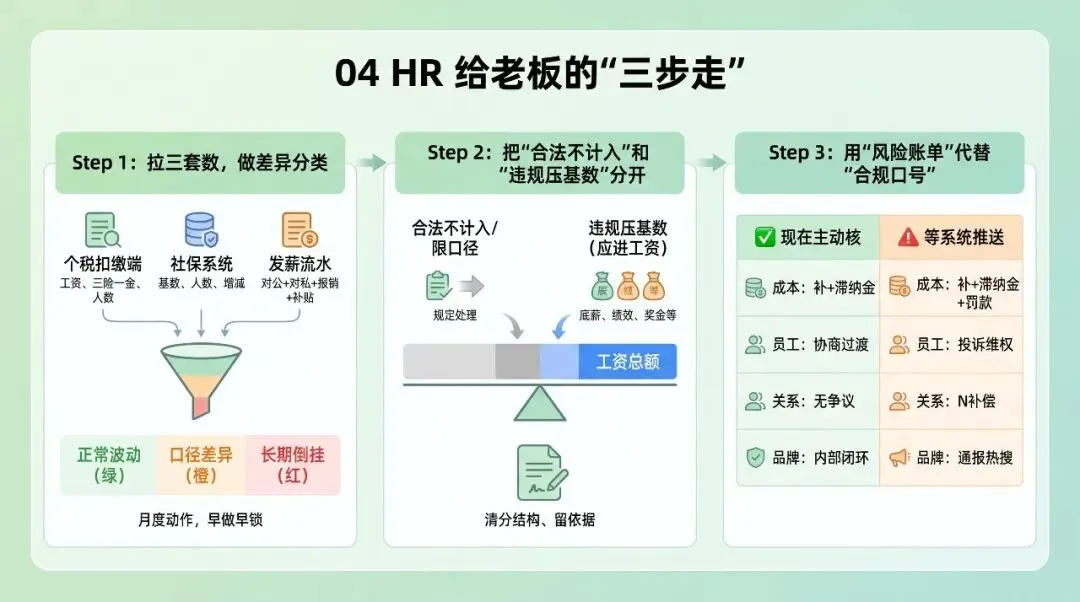
Step 1:拉三套数,做差异分类
· 个税扣缴端:工资薪金、三险一金扣除额、任职人数· 社保系统:缴费基数、参保人数、增减员时间· 发薪流水:对公 + 对私 + 报销 + 补贴
分类别:正常波动(某月发年终奖,个税高、基数按上年均数 → 可说明);口径差异(新社保年度 7 月调基,9 月补差 → 不是违规);长期倒挂(连续 3—6 个月个税工资 >> 社保基数、全员贴下限 → 红区)。
建议把这套核对做成月度动作,而不是等年底调基或系统预警才做——越早把差异锁在"可说明"区间,后面要补的窟窿越小。
Step 2:把"合法不计入"和"违规压基数"分开
不计入 / 限口径的项目,按国家和地方规定处理;但底薪、绩效、奖金、加班费、岗位津贴、交通 / 通讯若具工资性质,该进工资总额就得进。正确动作是:清分报酬结构、把非工资性福利回归真实属性、删除私户发薪、让基数经员工签字确认留存。这一步做的是"把账做平、把依据留全",不是别的。
Step 3:用"风险账单"代替"合规口号"
别只说"现在查得严"。给老板看的对比:
✅ 现在主动核
成本:补基数 + 可能滞纳金;员工端:可协商过渡、签确认单;劳动关系:无新增争议;品牌:内部闭环。
⚠ 等系统推送核查
成本:补基数 + 滞纳金 + 1—3 倍罚款;员工端:截图维权、集体投诉;劳动关系:38 条被迫解除 N、软裁员翻车;品牌:热搜 / 专班 / 监察通报。
▍05 总编碎碎念
本系列从劳动个案拆解、到社保专班核处、再到这篇"员工自己能看见",本质就一句:2026 年不是监管变狠了,是信息不对称的墙被拆了。老板看不见的系统,员工看得见;HR 瞒得住的台账,系统对得上;企业以为的"行业惯例",员工截个图就是材料。
推动老板规范基数最大的难点,从来不是"算不清",是"老板觉得以前没事、现在也不会出事"。等系统替你把差异率算出来,主动权就不在你手里了。
你们公司现在:
· 个税工资和社保基数差异率超 20% 的有几人?
· 试用期未增员的有几人?
· 私户发绩效的有几个部门?
· 员工有没有开始拿个税 App 截图来人事部"对账"?
评论区说行业 + 人数,我帮你看红区先动哪块。