ARTICLE · 1035691
宝信软件:背靠宝武的工业软件央企,AI+IDC+机器人+PLC四条线被机构重新定价
上海宝信软件股份有限公司(证券代码600845.SH,上交所主板,同时有B股900926)总部位于中国(上海)自由贸易试验区郭守敬路515号。它的前身是1978年成立的上海宝钢自动化部,1996年成立上海宝钢软件有限公司,2000年成立上海宝钢信息产业有限公司;2001年,上海宝钢信息产业有限公司与上海钢管股份有限公司进行整体资产置换,在上海证券交易所上市并更名为上海宝信软件股份有限公司,其A股上市日期追溯为1994-03-11(原钢管股份IPO日),发行价4.00元。公司法定代表人、董事长是田国兵,注册资本28.71亿元、总股本约28.58亿股(含A股和B股);控股股东是宝山钢铁股份有限公司(宝钢股份)持股14.10亿股(占49.34%),实际控制人是中国宝武钢铁集团、最终为国务院国资委,是一家根正苗红的央企。截至2025年末员工6060人。公司主营计算机、自动化、网络通讯系统及软硬件产品的研究、设计、开发、制造、集成,及相应的外包、维修、咨询等服务。一句话概括:它是宝武旗下、脱胎于宝钢自动化部门的工业软件与IDC央企,专门给钢铁等重工业做信息化、自动化和算力基础设施。
行业分类
申万一级行业:计算机(该赛道目前A股约280只成分股)
申万二级行业:IT服务Ⅱ(该赛道目前A股约140只成分股)
申万三级行业:IT服务Ⅲ(该细分赛道目前A股约144只成分股,含紫光股份、软通动力、中科创达、网宿科技、润和软件、东华软件、国网信通、中科星图、神州数码等)。宝信软件在IT服务Ⅲ里按2026中报每股收益0.247元排名第15,是工业软件赛道里罕见的央企龙头——既有紫光股份这种硬件+软件巨头在前,也有软通动力、中科创达这类民营IT服务商,宝信的独一份在于"背靠宝武、全栈自主可控"。
主要概念
宝信软件挂的概念标签一长串:国产软件、工业软件、钢铁信息化、AI应用、腾讯云、DeepSeek概念、人形机器人、新型工业化、ERP概念、PLC概念、机器人概念、东数西算、数据中心、边缘计算、超清视频、华为概念、工业互联网、车联网、人工智能、大数据、云计算、中特估、央企改革、MSCI中国、富时罗素、沪股通、上证380、融资融券、股权激励。真正和它业务咬合的,是工业软件、钢铁信息化、PLC、数据中心/IDC、机器人、工业互联网、AI应用、央企改革这几张;其余多是板块联动时资金顺手贴上的。
股东数量
截至2026年6月30日,宝信软件股东总户数12.85万户(环比增加1.90%),人均持股1.66万股;总股本28.58亿股、流通股本21.34亿股,前十大流通股东合计持股53.51%。第一大股东宝山钢铁股份有限公司持股14.10亿股(占49.34%);香港中央结算有限公司持股3377.95万股(占1.18%);马钢(集团)控股有限公司持股2681.95万股(占0.94%);VANGUARD TOTAL INTERNATIONAL STOCK INDEX FUND持股1042.60万股(占0.36%);VANGUARD EMERGING MARKETS STOCK INDEX FUND持股982.19万股(占0.34%);中国银行股份有限公司-嘉实中证软件服务交易型开放式指数证券投资基金持股978.48万股(占0.34%);UBS AG LONDON BRANCH持股821.85万股(占0.29%);招商证券(香港)有限公司持股702.64万股(占0.25%);NORGES BANK持股680.96万股(占0.24%);GUOTAI JUNAN SECURITIES (HONG KONG) LIMITED持股644.77万股(占0.23%)。整体是典型的央企控股+外资与指数基金参股的格局,实控人国务院国资委。
股价历史表现
600845是一只1994年就上市的老票(发行价4.00元)。近一年它走的是一路阴跌的"戴维斯双杀":2025年全年从2024年12月30日收盘29.2元跌到2025年12月31日收盘20.48元,区间跌幅29.86%,年内最高冲到2025年2月24日的37.89元、最低探到2025年12月17日的19.38元。进入2026年依旧低迷:从2025年12月30日收盘20.2元,最高只回到2026年1月14日的25.85元,最低砸到2026年6月29日的15.99元(创多年新低);截至2026年9月17日收16.73元(当日微跌0.71%),总市值约478.41亿元,滚动市盈率(TTM)36.82倍、市净率约4.3倍。和2025年2月37.89元的高点比,一年多时间回撤超55%,是一路被机构减仓的"慢刀子"票。
最近为什么引发关注
第一,2025年业绩大降引发估值重构。钢铁行业处在长周期减量调结构阶段,压力向产业链上下游传导,宝信的传统钢铁信息化业务首当其冲:2025年营收109.72亿元(同比-19.59%)、归母净利润13.05亿元(同比-42.40%),较2023年25.54亿元的净利高点几近腰斩。第二,2026年中报拐点信号明确。上半年营收56.32亿元(同比+19.45%)、归母净利润7.07亿元(降幅从2025年的-42.40%收窄到-0.81%);单二季度营收29.88亿元(同比+37.27%)、归母净利润3.26亿元(同比+21.51%)利润转正。中金公司给出27元目标价、华创证券首次覆盖给"强推"评级和22.14元目标价。第三,AI+算力叙事被重新点燃:宝联登钢铁大模型成为钢铁行业首个通过中国信通院工业大模型成熟度评测的工业大模型,宝武智能体平台累计上架智能体2500个;宝之云AIDC罗泾基地国产千卡算力集群投运,统一运营平台已覆盖罗泾、武汉、马鞍山、华北四大基地,与阿里等头部客户深度合作;西芒杜铁矿智慧矿山项目顺利出海。第四,机器人+PLC自主可控落地:天行V2.0 PLC通过工控网络安全测评并入选国资委科创推荐目录,嘉定制造基地具备年产10万台套能力;公司完成重载轮式双臂、210kg高防护重载机器人样机试制,5月装配入库量达830台;图灵机器人以人形本体+BOO/RaaS模式切入十余个工业场景。第五,国产替代与央企背景加持:公司实现PLC-MES-平台全栈自主可控,MES市占率9.3%居国内首位,中国宝武持续赋能提供订单确定性。一句话:业绩腰斩+股价阴跌把估值压到阶段底,而2026中报拐点和四条增量主线让机构重新给它定价。
核心业务逻辑
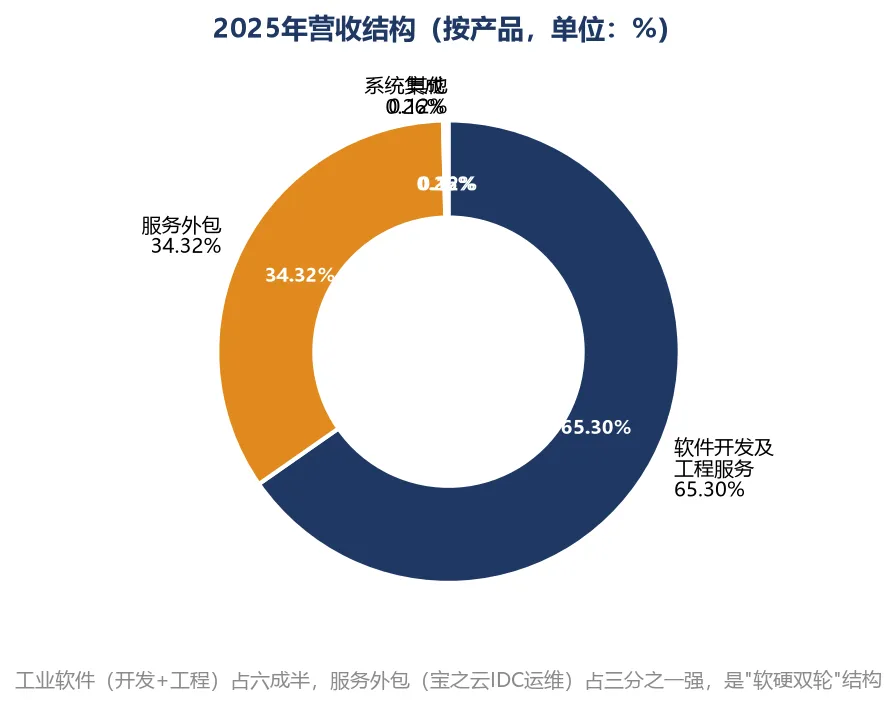
宝信软件赚的,是"工业软件+IDC服务"的钱。业务分三块:2025年软件开发及工程服务收入71.64亿元(占65.3%,毛利率25.78%)——给宝武及钢铁、有色、化工、矿山等工业企业做信息化、自动化、工业互联网、MES、PLC;服务外包收入37.65亿元(占34.32%,毛利率42.96%最高)——主要是宝之云IDC数据中心的运维与算力运营;系统集成收入2816万元(占0.26%,毛利率10.27%)——偏硬件集成。它的本质,是从宝武的"内部信息化部门"起家、对外输出工业软件与算力服务,客户高度集中:2025年前五大客户销售额占全年68.77%。说白了,它赚的是"给钢铁等重工业当数智化总包商、顺带帮宝武管算力机房"的钱,真正的壁垒在宝武的独家场景与订单、以及自主可控的PLC和工业互联网平台。
在产业链中的位置
工业软件与算力产业链分三段:上游是服务器、网络设备、工控硬件等供应商(宝信以采购为主,受芯片和算力设备价格直接影响);中游是宝信自己,把软硬件集成为工业软件、工业互联网平台,并运营宝之云IDC;下游是宝武集团及钢铁、有色、化工、矿山等工业企业,以及政府、金融等外部客户。它的卡位特点是"央企场景+自主可控"——护城河在背靠宝武的独家工业场景、长年积累的客户认证,以及天行PLC、宝联登平台这类自主可控核心产品,而不是上游资源或品牌。客户高度集中(前五大占68.77%)是双刃剑:既是订单确定性的来源,也意味着对非钢拓展和IDC上架进度的依赖,一旦宝武资本开支放缓或钢铁周期继续下行,传统基本盘就会承压。
财务情况
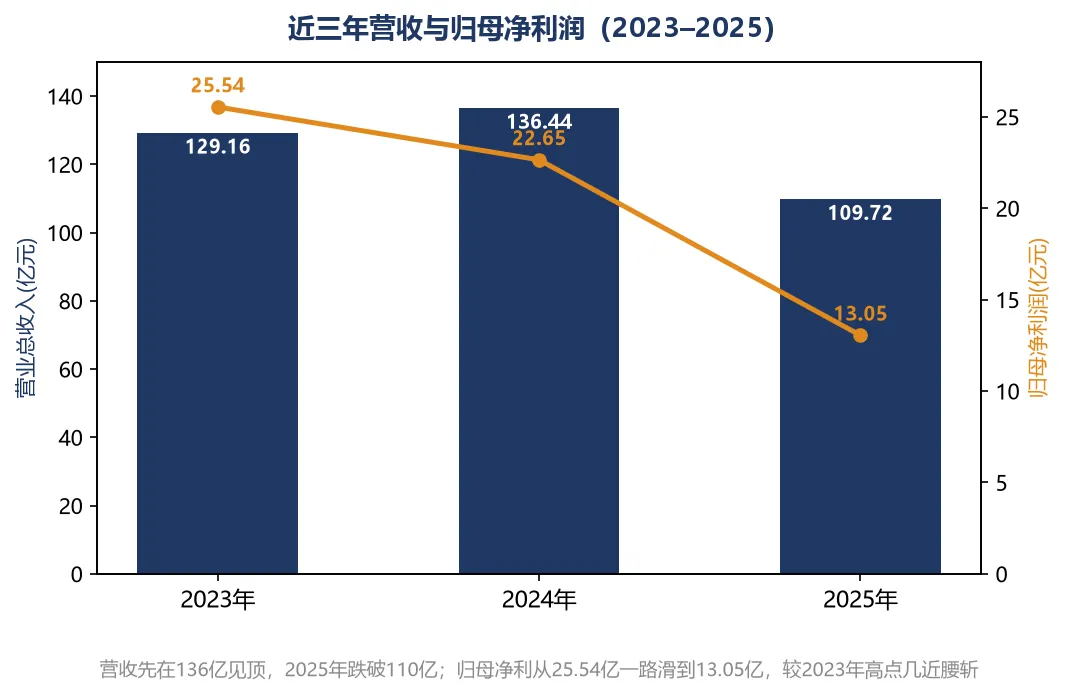
先看一张三年图。2023年营收129.16亿元、归母净利润25.54亿元、每股收益0.90元(盈利高点);2024年营收136.44亿元(同比+5.64%)、归母净利润22.65亿元(同比-11.28%)、每股收益0.80元;2025年营收109.72亿元(同比-19.59%)、归母净利润13.05亿元(同比-42.40%)、每股收益0.46元,扣非净利润12.12亿元(同比-44.84%),经营现金流21.47亿元(同比+28.48%),加权ROE 11.88%,年度分红拟10派2.3元。把2026上半年放进来就看到拐点:营收56.32亿元(同比+19.45%)、归母净利润7.07亿元(同比降幅收窄到0.81%),单二季度归母净利润3.26亿元(同比+21.51%)利润转正。
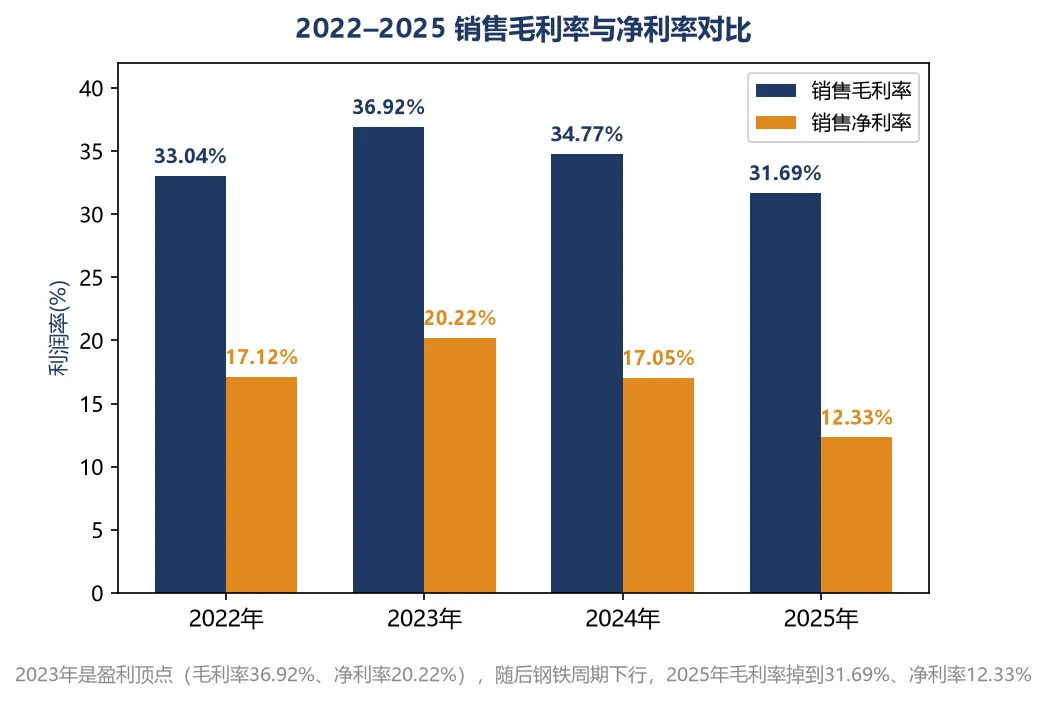
再看盈利能力。2022年销售毛利率33.04%、净利率17.12%;2023年毛利率36.92%、净利率20.22%(盈利顶点);2024年毛利率34.77%(同比-2.15个百分点)、净利率17.05%;2025年毛利率31.69%(同比-3.08个百分点)、净利率12.33%(同比-4.72个百分点)。毛利率从2023年的36.92%一路滑到2025年的31.69%,净利率从20.22%掉到12.33%,是钢铁周期下行、传统软件工程收入收缩叠加上游算力设备投入拉低服务的写照——卖100块货净赚从20块出头降到12块出头,赚钱能力被周期明显侵蚀。
几个数字得点出来。第一,分产品看2025年结构:软件开发及工程服务71.64亿元(占65.3%、毛利率25.78%)、服务外包37.65亿元(占34.32%、毛利率42.96%,是最肥的一块)、系统集成2816万元(占0.26%、毛利率10.27%),高毛利的IDC服务外包是利润稳定器。第二,分红一直实在:2024年度拟10派6元、2025年度拟10派2.3元,作为央企分红意愿稳定。第三,研发与资质厚实:公司是国家级企业技术中心、国家规划布局内重点软件企业,承担过多项国家863、发改委高新技术产业化示范项目;2025年员工6060人,人均创收181.05万元、人均创利21.53万元。第四,客户集中度高:2025年前五大客户占68.77%、前五大供应商占22.98%。一句话:136亿营收见顶后2025跌破110亿、净利从25.54亿滑到13.05亿,但2026中报已现拐点、毛利仍超30%,是它被周期打趴后又爬起来的真实模样。
不得不了解的公司发展史
这个公司的历史,是一部"从宝钢的信息科长成工业软件央企"的进化史。1978年,上海宝钢自动化部成立,这是宝信软件的起点,诞生之初就扎根自动化、信息化,带着浓厚的智能制造基因。1996年上海宝钢软件有限公司成立、1997年上海宝钢计算机系统工程有限公司成立、2000年上海宝钢信息产业有限公司成立;2001年,上海宝钢信息产业有限公司与上海钢管股份有限公司整体资产置换,登陆上交所并更名为上海宝信软件股份有限公司,同年收购上海宝景信息技术、2002年收购上海宝康电子、2003年成立日本宝信;2006年收购梅山工业民用工程设计研究院、2010年成立大连信起重、2016年收购新盈宝信。这二十多年里,宝信从一个"宝钢的信息科",长成了工业软件+IDC双主业、全栈自主可控的央企龙头——宝联登工业互联网平台、天行PLC、宝之云IDC,成了它的三张名片。今天它既是MES市占率国内第一的工业软件商,也是被钢铁周期打到业绩腰斩、股价从37元跌到16元的"落难央企",拐点与裂痕都写在这条时间线上。
写在最后
所以宝信软件是一家什么公司?它有真身份——宝武旗下、脱胎于宝钢自动化的工业软件与IDC央企,国产PLC和工业互联网平台全栈自主可控、MES市占率9.3%居国内首位、背靠宝武订单确定性极强、分红也稳(2024年10派6元、2025年10派2.3元)。但它也是一家被钢铁周期打到业绩腰斩的公司:2025年营收109.72亿(较2024年缩19.59%)、归母净利13.05亿(较2023年高点25.54亿腰斩近半),股价从2025年2月37.89元阴跌到2026年6月15.99元、一年多回撤超55%。2026中报拐点(Q2利润转正、营收+37%)和AI+IDC+机器人+PLC四条增量主线,让它被机构重新定价(中金27元、华创"强推"22.14元)。但它仍面临钢铁基本盘承压、客户高度集中(前五大68.77%)、自主可控PLC推广与IDC上架进度不及预期的风险。一家央企工业软件龙头,能不能把拐点坐实、把四条增量线真正变成利润,是它接下来最该回答的问题。
每天拆解一家上市公司,我们下期见。
免责声明:本文仅基于公开信息做客观梳理与分析,不构成任何投资建议。股市有风险,投资需谨慎。