ARTICLE · 1044514
工信部"人工智能+软件"专项行动落地:2万家企业、100项技改背后的产业重构
2026年9月11日,工业和信息化部正式印发《"人工智能+软件"专项行动实施方案》。这是继制造业、商贸流通、交通运输等行业之后,"人工智能+"行动首次覆盖到软件和信息技术服务业自身。方案给出了到2028年的四项量化目标,并配套技改资金与算力券支持,盈利承压的软件业由此获得一轮明确的政策催化。
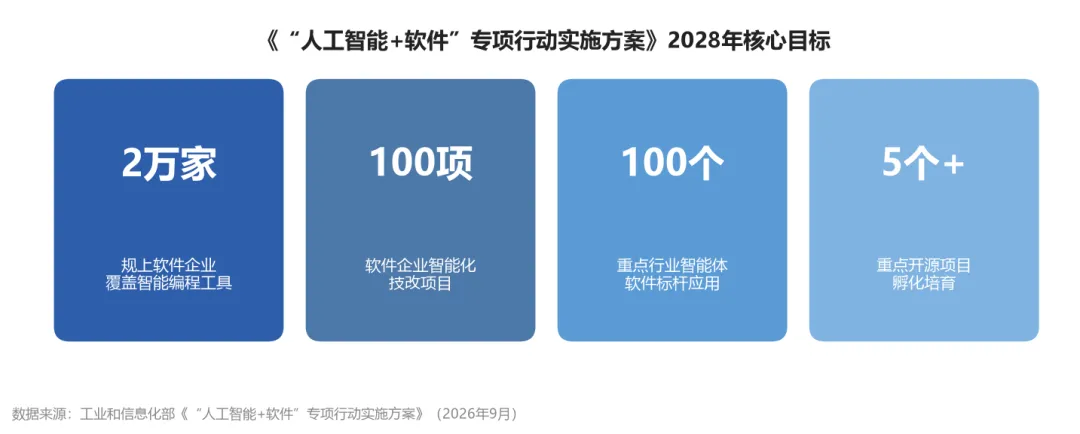
一、政策目标:四项硬指标锁定2028年
方案明确,到2028年软件和信息技术服务业智能化水平显著提升:培育一批高水平智能编程工具和智能开发平台,推广应用覆盖2万家规模以上软件企业;累计组织实施100项软件企业智能化技改项目;在重点行业打造100个智能体软件标杆应用;同时孵化5个以上重点开源项目。展望到2030年,人工智能与软件和信息技术服务业融合发展实现新跃升,推动我国软件业向全球价值链高端迈进。
这组数字的分量在于覆盖广度。据工业和信息化部披露,2025年我国软件和信息技术服务业收入已达15.48万亿元,规上软件企业数量庞大;2万家企业的覆盖目标,意味着智能编程工具将从头部互联网公司走向中小软件开发商,完成一次行业级的生产工具置换。
二、为何此时出手:收入稳增,利润增速仅1.3%
政策选择此时落地,与软件业自身的盈利现状直接相关。工业和信息化部发布的月度运行数据显示,2026年前7个月我国软件业务收入89785亿元,同比增长9.2%;但软件业利润总额10396亿元,同比仅增长1.3%。收入保持中速增长,利润却在低位徘徊,"增收不增利"是行业面临的核心矛盾。
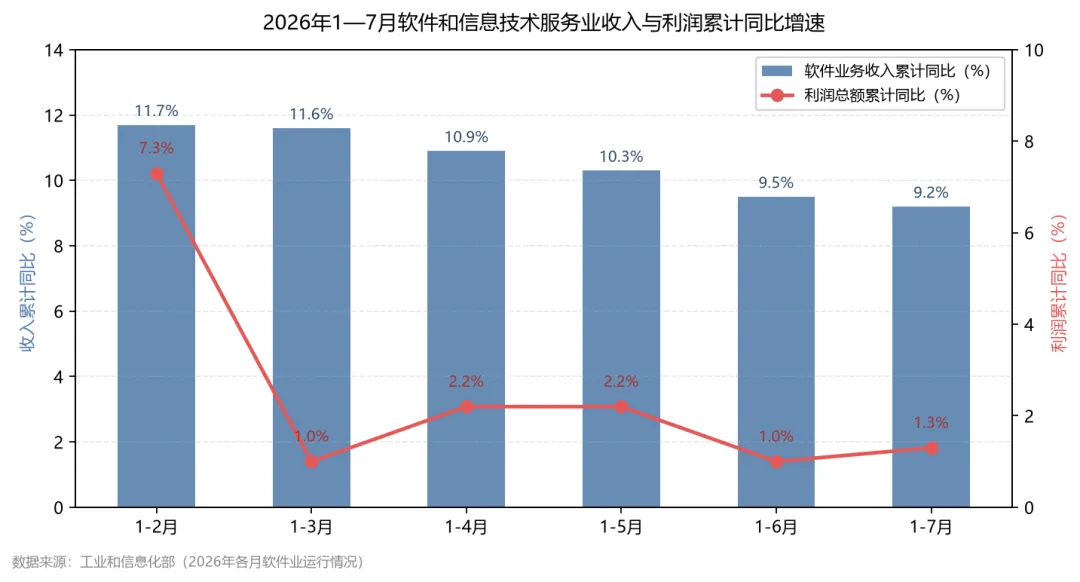
从走势看,软件业务收入累计同比增速由年初的11.7%逐月回落至前7个月的9.2%,利润增速则长期在1%—2%区间窄幅波动。人力成本刚性、行业竞争加剧、项目交付利润率收窄,是利润增速承压的主要原因。方案提出的技改资金与算力券,正是针对这一痛点——通过智能化改造降低开发成本、提升人效,把收入增长转化为利润增长。
三、发力点转移:从"工厂"到"写代码"
回顾政策脉络,此前三轮"人工智能+"专项文件主要面向制造业、商贸流通等行业的应用场景,核心是让人工智能走进工厂、走进门店。本次方案的不同之处在于,把人工智能的作用对象对准了软件生产过程本身——用智能编程工具改写写代码这件事,用智能体软件重塑交付形态。
方案同时强调培育"模型即服务、智能体即服务"等新业态,以及推动基础软件、工业软件智能化升级。这意味着政策红利不仅面向编程工具厂商,也沿产业链向上游算力、操作系统、工业软件等环节扩散。
四、六家核心标的
结合政策方向与公司业务布局,市场关注的核心标的集中在智能编程工具、低代码、工业软件、基础软件与算力基础设施几条主线:
公司 | 所属环节 | 与"AI+软件"的关联 |
|---|---|---|
卓易信息 | 智能编程工具 | 国产BIOS龙头,推出EazyDevelop"AI+IDE"开发平台,以大模型和多智能体技术覆盖需求分析、代码生成到测试部署全流程;2026年上半年AI IDE业务收入占比已达约57%,首次成为第一大主业。 |
金现代 | 低代码与行业数字化 | 面向电力等大型集团提供行业数字化解决方案,以轻骑兵低代码PaaS平台为核心,叠加大模型、自然语言处理等人工智能能力,推进低代码与智能编程融合。 |
中望软件 | 工业软件 | 国产CAD/CAE工业软件龙头,对应方案提出的"推动基础软件、工业软件智能化升级"方向,人工智能辅助设计与国产替代双逻辑共振。 |
麒麟信安 | 操作系统 | 国产操作系统厂商,对应方案中"智能操作系统"新形态方向,信创替代与人工智能化改造叠加。 |
中国软件 | 基础软件/信创 | 国产基础软件与信创产业龙头,旗下操作系统与数据库产品线有望承接关键软件智能化升级任务。 |
中科曙光 | 算力基础设施 | 高端计算与智能计算领军企业,为人工智能编程工具、大模型训练与智能体运行提供算力底座,是算力券政策的间接受益方。 |
五、后续跟踪节点
政策落地后的观察重点包括:100项智能化技改项目的申报与立项节奏、算力券的发放规模与领取门槛、2万家企业覆盖目标的年度分解,以及智能编程工具采购数据能否在上市公司财报中兑现为收入增量。对投资者而言,从政策主题到业绩兑现仍需时间,建议跟踪后续配套细则与企业订单数据。
最后,推荐一个我常看的专业做短线的账号~
数据来源:工业和信息化部《"人工智能+软件"专项行动实施方案》(2026年9月)、工业和信息化部2026年各月软件业运行情况、各公司公开年报及半年报。本文仅作信息梳理,不构成投资建议。