ARTICLE · 1045386
享受软件增值税即征即退优惠,需要第三方检测证明吗?
答:《国家税务总局关于公布取消一批税务证明事项以及废止和修改部分规章规范性文件的决定》(国家税务总局令第48号)附件1《取消的税务证明事项目录》列举如下:
取消的税务证明事项目录
(共计25项)
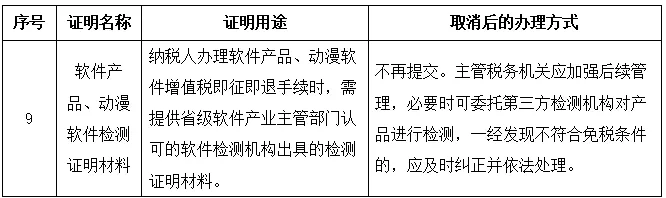
根据上述规定,销售软件产品享受增值税即征即退优惠,不再向税务机关提交第三方检测机构的检测证明。
答:《国家税务总局关于非居民企业所得税源泉扣缴有关问题的公告》(国家税务总局公告2017年第37号)第四条规定,扣缴义务人支付或者到期应支付的款项以人民币以外的货币支付或计价的,分别按以下情形进行外币折算:
(一)扣缴义务人扣缴企业所得税的,应当按照扣缴义务发生之日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。扣缴义务发生之日为相关款项实际支付或者到期应支付之日。
(二)取得收入的非居民企业在主管税务机关责令限期缴纳税款前自行申报缴纳应源泉扣缴税款的,应当按照填开税收缴款书之日前一日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。
(三)主管税务机关责令取得收入的非居民企业限期缴纳应源泉扣缴税款的,应当按照主管税务机关作出限期缴税决定之日前一日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。
第五条规定,财产转让收入或财产净值以人民币以外的货币计价的,分扣缴义务人扣缴税款、纳税人自行申报缴纳税款和主管税务机关责令限期缴纳税款三种情形,先将以非人民币计价项目金额比照本公告第四条规定折合成人民币金额;再按企业所得税法第十九条第二项及相关规定计算非居民企业财产转让所得应纳税所得额。
财产净值或财产转让收入的计价货币按照取得或转让财产时实际支付或收取的计价币种确定。原计价币种停止流通并启用新币种的,按照新旧货币市场转换比例转换为新币种后进行计算。
根据上述规定,贵公司购买境外企业持有的境内企业股权,境外企业投资时为欧元,扣缴企业所得税时,应当按照扣缴义务发生之日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。扣缴义务发生之日为相关款项实际支付或者到期应支付之日。