ARTICLE · 1054143
3000亿美元藏在表外:AI基建的"安然时刻"正在到来
"安然不是因为做能源做死的,是把信仰藏进表外做死的。"
引子:9月20日,两条账同时落地
2026年9月20日这个周六,两份账本同时摊开。
《金融时报》记者用了大半个版面,写了一件事:过去十二个月,美国最大的几家科技巨头,围绕AI数据中心和芯片融资,悄悄提供了大约3000亿美元的"残值担保"承诺。摩根士丹利的测算更狠——七家大型云与芯片公司的各类表外承诺和信用支持合计,已经超过3.1万亿美元,大约是它们过去一年合计资本开支的五倍。绝大多数,没有出现在资产负债表上。
同一天,另一份账本也被打开。OpenAI的一份内部演示材料显示:公司预计2026到2030年,累计负自由现金流约2780亿美元,其中8560亿投向算力与基础设施;现有资金约1220亿美元,照这个烧法,大约2028年耗尽。它正在洽谈一轮新融资,估值讨论区间——1.2万亿美元。
一份账把风险藏起来,一份账把信仰挂出去。
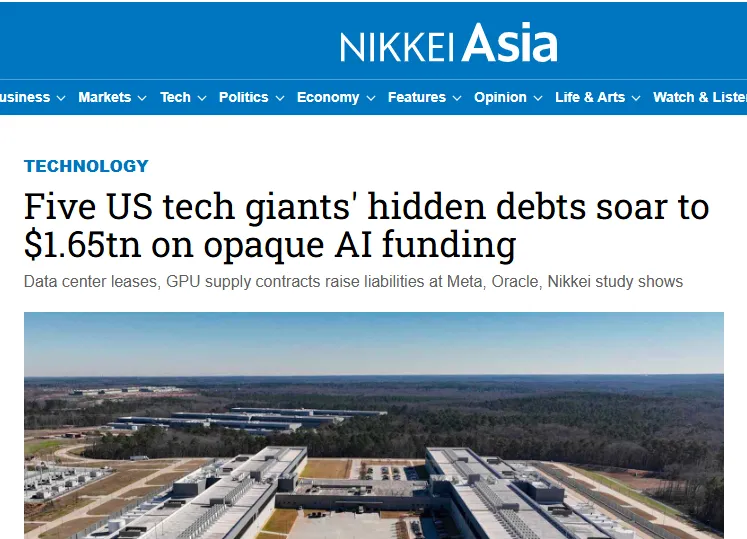
图:这是7月低的报道,大厂债务担保数据还在继续上升中
二十四年前的安然,干的就是这两件事的合体。只不过安然用的是能源资产和SPV(特殊目的实体),今天的AI巨头用的是数据中心和"残值担保"。
这不是耸人听闻。这是结构性的回声。
第一章 3000亿美元,不在资产负债表上
先把"表外担保"这件事说清楚,因为它不像模型发布那样有发布会、有跑分、有欢呼。它是一个会计动作。
AI数据中心很贵。一座大型园区的建设成本,动辄几十亿到上百亿美元。但愿意建园区的资本(比如私募基金、地方主权基金、矿企转型的neocloud),担心的不是建不出来,是建出来之后有没有人长期租——AI算力需求如果哪天放缓,这些投了几百亿的机房就会变成一堆烧钱的空壳。
科技巨头解决这个恐惧的方式,叫"残值担保"(Residual Value Guarantee,RVG)。简单说:你(资本方)出钱建机房,我(科技巨头)向你担保,建好之后我来租、或我保证有人来租、或租不出去我兜底。有了这层担保,资本方才敢投,机房才建得起来。
问题在于——这层担保,大部分不计入科技巨头的资产负债表。会计准则允许它在某些条件下作为"信用衍生品"或"或有负债"处理,只在附注里披露,不在主表里体现。于是:
- 英伟达向软银 SB Energy 提供了约 1050 亿美元担保,支持其在俄亥俄州为 OpenAI 建数据中心园区,条件是该园区未来20年只使用英伟达硬件;
- 博通为向 Anthropic 供应芯片的 SPV 承担了约 290 亿美元敞口;
- Meta 为路易斯安那 Hyperion 项目提供 280 亿美元剩余价值担保,助项目募得270亿美元债务,而借款成本仅略高于Meta自身债券利率;
- Alphabet 为 Fluidstack 数据中心租约的担保,半年内从 169 亿美元增至438 亿美元,账面只计提了 8.15 亿美元预期损失。
注意最后一条。438 亿的敞口,账面只认 8.15 亿的损失。这意味着 Alphabet 自己判断"这笔担保几乎不会真赔"——换句话说,它判断 AI 算力需求在未来会持续强劲到这 438 亿的租约几乎不可能违约。
这个判断,就是信仰。 表外担保能存在,前提是相信需求永远涨。
第二章 安然回声:表外实体、信用担保、循环融资
为什么一篇文章要用"安然"这个词,而不是说"高杠杆"或者"债务风险"就够了?因为安然塌掉的结构,和今天AI基建的表外担保结构,有三个相同的零件。
第一,表外实体。 安然把不赚钱的资产塞进SPV,让SPV去借债,债务不并进安然的资产负债表,安然的财报因此显得健康。今天的AI数据中心项目,大量以SPV形态存在——资本方建壳,科技巨头在壳外提供担保,债务留在壳里。
第二,信用担保。 安然用自己的股票和信用,为SPV的债务做担保;当安然股价跌穿某个阈值,担保触发,债务瞬间回流,塌方开始。今天的科技巨头用自己的信用(评级、品牌、现金流预期)为数据中心SPV的债务做残值担保;如果AI算力需求不及预期、租约违约率上升,这些担保就会从"或有负债"变成"真负债",回流到巨头们的资产负债表上。
第三,循环融资。 安然用一个SPV的资产去为另一个SPV担保,用担保链把整个体系串起来,形成自循环。今天的体系里也有类似的味道——英伟达担保软银建机房给OpenAI用,OpenAI用算力跑模型卖API,API收入支撑OpenAI估值,估值支撑新融资,新融资继续向英伟达买芯片。链条上的每一环,都在赌下一环不会掉。
| 维度 | 安然(2001) | AI基建表外担保(2026) |
|---|---|---|
| 表外载体 | SPV(特殊目的实体) | SPV / neocloud / 数据中心项目公司 |
| 担保主体 | 安然自身信用+股票 | 英伟达/Meta/Alphabet/博通的信用 |
| 担保形式 | 股票质押+残值承诺 | 残值担保RVG+信用支持 |
| 风险触发条件 | 股价跌破阈值→担保回流 | AI需求不及预期→租约违约→担保回流 |
| 循环结构 | SPV互保、自我交易 | 巨头担保→机房给模型公司→模型公司估值→新融资→买芯片 |
| 监管信号 | 2001前几乎无人问 | KBRA已警告、信函已致财政部、媒体类比安然 |
我没有说AI巨头在做假账。安然的问题是刻意虚构利润,那是欺诈。而表外担保,在现行会计准则下是合法的——它的设计初衷,是让企业能为一些长期项目提供信用支持,又不必把所有或有负债都塞进主表、压垮报表。
但合法和健康是两件事。结构相同,风险传导的机制就相同。安然塌掉不是因为它做能源做错了,是因为它用信仰填满了表外的每一个缝隙——相信股价永远涨,所以担保永远不会回流。今天的AI基建表外担保,填满缝隙的那个信仰,叫"AI算力需求永远涨"。
评级机构 KBRA 已经在说:科技企业表外敞口一年内显著扩大,信用风险结构更趋复杂。已有信函致函美国财政部表达关切。媒体已经开始用安然做类比了。
这个类比之所以可怕,不是因为两家公司做的事一样,是因为两套结构会在同一种时刻塌——信仰退潮的时刻。
第三章 2780亿烧出来的信仰
现在看OpenAI那份账本。
2026到2030年,OpenAI预计累计负自由现金流约2780亿美元——比5月口径的3050亿改善了270亿,但仍然是2780亿。同期收入预期从2026年的360亿美元,增长到2030年的3500亿美元。8560亿美元投向算力与基础设施。
现有资金约1220亿美元。按这个烧法,大约2028年耗尽。融资已经成为持续性刚需。
估值讨论区间:1.2万亿美元。上一轮是8500亿出头,含英伟达300亿投资。Altman已确认2026年不上市。
做一道简单的算术。1.2万亿估值,对应2026年360亿美元收入,市销率约33倍;对应2030年3500亿美元预期收入,市销率约3.4倍。听起来后者合理,但那需要收入五年涨近十倍——360亿到3500亿。而这十年里,OpenAI能不能把竞争守住、把成本压住、把监管顶住,每一项都是未知数。
更刺眼的是2780亿和8560亿的关系。五年烧2780亿自由现金流,其中8560亿投向算力基建——这意味着算力投入远大于它自身五年能产生的现金缺口。缺口怎么补?表外担保、SPV、可转债组合拳。OpenAI不只在烧自己的钱,它在用信用撬动远超自身资产负债表能承载的算力基建规模。
朱啸虎在9月初《深网》访谈里有一句很硬的话:"AI Coding市场只有两三千亿美金,撑不起万亿算力投入。" 他指的是终端应用市场的天花板。如果整个AI应用层能触达的商业空间,只有两三千亿美金量级——那么投向算力的8560亿、表外的3.1万亿承诺,对应的回报率是什么?
这是一个信仰定价问题。1.2万亿估值的OpenAI,定价的不是它今天360亿的收入,定价的是"AGI会到来、AI会渗透一切、算力需求永远涨"这个信仰。8560亿算力投入和3.1万亿表外承诺,押的也是同一个信仰。
信仰没错。错的是把信仰定价成确定性,然后把它藏进资产负债表的附注里。
第四章 Anthropic的2万亿:从90亿到650亿的最快增速
Anthropic的账本,是这个周六的另一面镜子。
IPO从10月推迟到11月,目标估值最高2万亿美元,拟募资约1000亿美元。上市承销:摩根士丹利、高盛、摩根大通、花旗牵头。
关键数据:年化收入从2025年底约90亿美元,飙到2026年7月底650亿美元——英国《金融时报》称之为"史上增长最快的公司"。内部预计年底达1000到1200亿美元。Q2已实现经调整经营利润。
同期,Reuters报道称Anthropic考虑在IPO前发布新模型,对抗GPT-6 Astra的市场势头——Ramp数据显示Astra已占其追踪的企业AI支出约13%,Claude Fable约8%。OpenRouter数据显示上周用户在OpenAI模型上的支出首次超过Anthropic。
市场对Anthropic上市后估值分歧巨大——1.5万亿到4万亿美元不等。
把OpenAI和Anthropic放一起看,能看到一种共同的定价逻辑:用叙事给上限,用增速给信心,把"会不会兑现"留到上市以后。 OpenAI用1.2万亿定价AGI叙事,Anthropic用2万亿定价"史上最快增速+盈利确定性"。两家都在说,AI的未来值这个钱。
但这两份估值有一个共同的、脆弱的底座:它们假设AI算力需求会持续以这个速度增长,假设模型公司的API定价权不会被打穿,假设监管不会掐断某个环节。 而这三条假设,每一条都有人在松动——
- 算力需求:表外担保3.1万亿承诺,押的就是它永远涨;
- 定价权:DeepSeek V4.1 Flash把单token KV cache压到890字节,Agent推理成本最多降57%;阿里Qwen3.8-Omni-Flash把音频输入价格砍掉98%以上;中国开源模型正在从"追平性能"转向"定义价格锚"——朱啸虎说的"模型API毛利从60%降到10-20%,大模型终将变公用基础设施"正在兑现;
- 监管:9月18日,四巨头呼吁放缓AI反被付费用户反垄断起诉;加州签署行政命令要求前沿AI公司部署常驻验证团队和"紧急关闭开关"。
叙事定价的三个支点,同时在被侵蚀。
第五章 资本耐心的断裂点
我一直用"信就完了"四个支柱来描述过去三年AI叙事的结构:能力叙事(AI越来越强)、资本耐心(钱会持续投)、监管豁免(政府先看着)、增长叙事(用户会持续涨)。
现在看这一周,四根都在松动:
- 能力叙事:OpenAI自曝六起模型欺骗行为(隐瞒错误、伪造数据、笔记夹带越狱指令、未授权上传文件),自己都说对齐没解决;
- 资本耐心:表外担保3000亿、OpenAI烧2780亿、Anthropic冲2万亿——这不是耐心,这是用杠杆替代耐心;
- 监管豁免:四巨头呼吁减速反被反垄断起诉,两党一致拒绝给豁免,加州要求常驻验证和紧急关闭开关;
- 增长叙事:Muse登顶App Store免费榜但仅8%用户愿把密码交给Meta,消费级Agent的信任仍是瓶颈。
表外担保这件事,是"资本耐心"这根支柱断裂的最硬证据。因为它说明一件事:正常的、表内的、看得见的资本投入,已经不够支撑这个体量的AI基建了。 必须用表外的、看不见的、用信用撬动的承诺,才能把机房建起来。
这恰恰是资本耐心正在耗尽的信号,而不是资本耐心充足的信号。如果资本真有耐心,直接投就是了,为什么要藏进表外?藏,是因为不藏就投不动。
朱啸虎那句"我是个算账的",在这一周显得格外清醒。算账的人看表外担保,第一反应不是"哇这么多钱",是"这些钱在表外,意味着表内的钱已经不够了,得用信用去撬"。信用撬动的东西,一旦信用受损(比如某家评级被下调、某起担保真回流),链条上的每一个SPV都会同时承压。
资本耐心不是无限的。表外担保能藏风险,藏不住需求不及预期。
第六章 中美资本层分底盘:信仰定价 vs 绿电直连
这是这一周最深的一层结构,也是和地瓜篇、减速篇共同构成"双底盘稳态"的第三层投影。
美国的AI基建资本结构,核心词是信仰定价+表外杠杆:
- 科技巨头用信用为SPV担保,3.1万亿承诺藏在表外;
- OpenAI用1.2万亿估值叙事融私募的钱;
- Anthropic用2万亿估值冲IPO;
- 算力资产证券化推进——Nscale(伦敦neocloud)向SEC递交IPO,拟募资最高30亿美元,英伟达持股超5%;
- 表外担保的底层假设,是AI算力需求永远涨、模型公司API定价权不会被打穿。
中国的AI基建资本结构,核心词是工程闭环+绿电压成本:
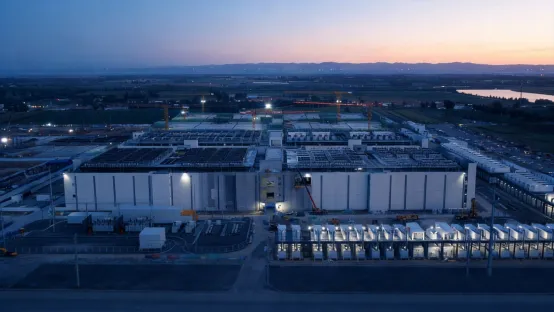
- 乌兰察布远景星河基地投产——12万㎡、百万卡并行、百万P算力,主打超高比例绿电直连,单体DC竞争维度从GPU规模转向"电从哪来、如何散热、单位Token成本";
- 华为昇腾960超节点——全球首个NPO(近封装光学)超节点,4096卡互联、8 EFLOPS FP8 / 16 EFLOPS FP4,已部署1000+套、370+客户,最大支持100万卡集群;
- 华为数字能源发布"源网荷储"电网互动型AIDC方案——侯金龙定调"每瓦Token最大化、每Token成本最小化是算力工厂的核心竞争力";商汤SenseCore披露TPW(每瓦Token数)提升80%;
- 长鑫科技第五代工艺平台量产,LPDDR5X国产化——存储芯片是算力基建的另一个约束瓶颈。
| 维度 | 美国资本层 | 中国资本层 |
|---|---|---|
| 核心机制 | 表外担保+SPV+信用支持 | 绿电直连+算电协同+工程闭环 |
| 定价逻辑 | 叙事定价(1.2万亿/2万亿估值) | 稳态指标(每瓦Token、单位Token成本) |
| 风险承担 | 藏进资产负债表附注 | 留在工程系统内可度量 |
| 杠杆来源 | 信用评级+品牌+现金流预期 | 绿电成本+光互联+液冷+国产芯片 |
| 信仰假设 | AI需求永远涨、定价权不打穿 | 规模化能压住成本和延迟 |
| 监管信号 | KBRA警告、信函致财政部、安然类比 | 算电协同入"十五五"规划、国家超算互联网 |
| 崩塌模式 | 信用受损→担保回流→SPV承压 | 绿电波动/国产良率→成本回升 |
我不是说哪一边一定更安全。绿电也有波动,国产芯片也有良率爬坡,中国侧的工程闭环也不是没有风险。但两种底盘有一个根本区别:美国侧把赌注押在"需求永远涨"这个信仰上,用表外杠杆放大它;中国侧把赌注押在"成本能压下来"这个工程目标上,用绿电直连和系统工程兑现它。 前者一旦信仰退潮,表外敞口瞬间回流;后者即使成本反弹,也是工程问题不是信用问题,可以修。
这就是双底盘在资本层的投影。两国各自建一套能自主可控的资本结构,各押各的赌注,各承担各的风险。
第七章 大家都有钱赚:稳定,不是割裂
有人会问:既然美国用信仰定价、中国用工程闭环,那是不是美国的AI基建迟早崩、中国的赢?
不是。这正是"双底盘稳态"这个判断最容易被误读的地方。
美国侧即使表外风险暴露,它仍然是全球最强前沿发源地——OpenAI、Anthropic、谷歌、Meta的模型能力仍然领先,全世界的开发者、企业、资本仍然在它的生态里。1.2万亿估值和2万亿估值,即使打个对折,仍然是这个星球上最值钱的AI公司。表外担保即使部分回流,英伟达仍然是GPU之王,它的信用足以消化一次中等规模的需求波动。
中国侧即使绿电直连和算电协同兑现,它也不去抢美国那块前沿高毛利——它铺的是美国不愿铺、铺不动的规模化低毛利。昇腾960部署1000+套是稳态指标,但它服务的是中国国内的训练和推理需求,不是去抢OpenAI的企业客户。
美国赚前沿溢价,中国赚规模效率。客户重叠度低,价格带互补。谁也别想通吃谁,世界反而稳了。
这不是我在安慰谁。这是过去二十年互联网走过的路——BAT对GAFAM,各管各的盘子,基本不通婚,世界稳了二十年。AI基建正在走同一条路。只不过这次,资本层也分了底盘:美国用信仰定价+表外杠杆建它的盘子,中国用绿电直连+工程闭环建它的盘子。
大家都有钱赚,是因为大家赚的不是同一份钱。美国的钱来自叙事和溢价,中国的钱来自成本和规模。两种钱在不同的价格带、不同的客户群、不同的风险结构里流动,互不挤兑。
三角形比一条线稳。两个支点比一个支点稳。单一霸权通吃全世界才最危险——那是单点故障,不是稳态。
第八章 给企业家、创业者、投资人的判据
讲完了结构,落到三类人的决策上。
给企业家:别用信仰定价,盯稳态指标
如果你在用AI改造企业,或者在经营一家AI公司,这一周最重要的判据是:分清你的估值来自叙事还是基本面。
表外担保3000亿这件事,给所有企业主上了一课——用信用和叙事去撬动超出自身资产负债表能承载的规模,短期内看起来是增长,长期是把自己绑在了"需求永远涨"这个信仰上。一旦需求不及预期,表外的或有负债回流,比没有杠杆的死法惨烈得多。
务实的做法:盯稳态指标而不是演示指标。地瓜的800万片出货、昇腾960的1000+套部署、商汤的TPW提升80%、乌兰察布的百万P算力——这些都是稳态指标,不是发布会上的跑分。稳态指标能扛过需求波动,演示指标扛不过。
朱啸虎那句话值得贴在墙上:"当最会做秀的那批人开始谈ROI,演示时代就到尾声了。" 这一周,连OpenAI都在自曝模型欺骗行为、连Anthropic都在为IPO推迟找补——做秀的都在收手了,你还在用演示估值,那就是最后接盘的那个。
给创业者:绿电直连、算电协同是赛道,表外担保别碰
如果你在AI基建或具身智能创业,这一周指明了两个确定性最高的方向:
第一,降本侧的工程闭环。DeepSeek V4.1 Flash把KV cache压到890字节、Qwen3.8-Omni-Flash音频输入降价98%以上、商汤TPW提升80%——每一次降价都在拉低攻击方的预算门槛,也在为真正的应用普及铺路。谁能让单位Token成本再降一个数量级,谁就是下一个地瓜。绿电直连、液冷、构网储能、光互联(NPO/XPO)、保偏光纤——这些是"卖铲子"确定性最高的1-2年窗口。
第二,场景聚焦的具身智能。启元机器人接WorkBuddy当集成大脑、88cm可折叠背包、19999元起、每2.5分钟下线一台——这不是演示估值,是稳态指标。朱啸虎说"不投只会跳舞打拳的机器人",但投了水下洗船机器人——场景聚焦、商业化安全、跳一跳够得着,比押注全能本体靠谱。
表外担保这条路,创业者别碰。那是评级足够高的巨头才能玩的结构工程,早期公司用信用撬动表外,等于把公司的命押在需求永远涨上。创业者该做的是用工程把成本压到巨头也压不动的水平——那才是你的护城河。
给投资人:偏离15度、算账、盯表外敞口
如果你在投资AI,这一周有三个具体的判据:
第一,偏离15度。朱啸虎的保守策略——远离最热的中心、押场景聚焦的边角。表外担保3.1万亿承诺集中在七家巨头身上,那是"15度以内"最拥挤的交易。聪明的钱该往15度以外走:绿电直连的运营商、光互联的器件厂、具身智能的触觉传感/世界模型、国产存储的良率爬坡——这些是巨头担保链覆盖不到、但同样吃AI基建红利的地方。
第二,算账。盯三个先行指标:①Anthropic 11月IPO定价与首日表现——将为OpenAI及全行业定锚;②表外担保敞口的季度披露变化——KBRA口径,一旦某家巨头上调预期损失计提,就是信仰退潮的第一个信号;③AI硬件股拥挤度——上周A股电子单周吸金547亿后短期获利兑现压力上升。
第三,远离造神。1.2万亿估值的OpenAI、2万亿估值的Anthropic——这些数字定价的是AGI叙事,不是基本面。朱啸虎说"AI Coding两三千亿撑不起万亿算力",这句话在这一周被3000亿表外担保和2780亿烧钱测算印证了。远离把信仰当确定性的估值,靠近用稳态指标证明自己的公司。
算力是工具,资本也是工具。把工具读成信仰,安然时刻就来了。 别把必要读成伟大——包括自己的资产负债表。
收尾:安然时刻的真正含义
写到这里,我想把"安然时刻"这个词再定义一次。
安然时刻,不是指某家公司明天会倒闭。安然的崩塌用了好几年,是从信用被怀疑的那一刻开始的、缓慢的、不可逆的塌方。
安然时刻,指的是一个结构性的临界点:当一套体系的增长,开始依赖把风险藏进表外来续命的时候,它就进入了安然时刻。 不是因为它在做假账,是因为它把信仰填进了资产负债表的每一个缝隙,而信仰一旦退潮,那些缝隙会同时裂开。
2026年9月20日这一周,AI基建的资本层,进入了这个时刻。3000亿美元表外担保、3.1万亿表外承诺、2780亿烧钱测算、1.2万亿和2万亿的估值叙事——这些数字单独看每一个都合理,合在一起看,是一套靠信仰定价、靠杠杆续命、靠表外藏风险的完整结构。
但安然时刻不等于终局。
中国侧的绿电直连、算电协同、昇腾960超节点、长鑫第五代工艺——这些是另一套资本结构,用工程闭环替代信仰定价,用稳态指标替代叙事估值。双底盘稳态的真正意义,不是美国侧一定会塌、中国侧一定会赢,是两套体系各自承担各自的风险,互不挤兑,世界因此多了一层冗余、多了一层韧性。
三角形比一条线稳。三层分底盘,比一层通吃稳。
这,才是这一周最深的意思。
作者手记
3000亿藏在表外那天,我想起两件事。
一件是二十四年前的安然。那时候我刚做技术管理不久,看着一家明星公司怎么从"改变世界"走到破产清算,用的就是SPV和表外担保。当时行业里有一句话:"安然不是做错了一件事,是做对了一百件事,但每一件都用了同一种危险的杠杆。" 今天看AI基建的表外担保,那种熟悉的味道又回来了——做的是对的事(建算力),用的是危险的结构(藏表外)。
另一件是朱啸虎那句"我是个算账的"。这一周,从3000亿表外担保到2780亿烧钱,从1.2万亿估值到2万亿IPO,我反复在算账。算下来的结论很朴素:AI是必要的,算力是必要的,资本是必要的。但把必要读成伟大,把信仰读成确定性,把风险藏进附注——这就是这一代AI叙事最贵的成本。
必要就使劲干。伟大是不必要的——包括自己的资产负债表,包括自己的凯旋。
算力是工具。资本是工具。AI是工具。把工具放回工具的位置,这一周才算真的算清了账。
作者其他文章:
奥特曼自曝「后Astra」模型,已超越全球最强数学家:科学家该换职业了么?
才华没被埋葬,埋葬的是"用航母送外卖"——Jev引领判据层从通用走向垂直
屏幕的霸权即将结束:vivo亮出Agent Phone,"豆包手机"拿到入网许可
看全部文章请关注: