ARTICLE · 1054141
AMD已破1万亿美元:这轮AI老故事,轮到CPU的周边
先把结论摆上桌:这不是新故事回来了,是同一个故事,被资金一格一格推到新高。
事件先摆:据报道,Jefferies 报告称 Meta 的 Muse 登上美国 iOS 应用商店榜首,印证 AI 正从聊天机器人往智能体(Agentic)走;智能体一普及,推理、编排、基础设施的负载都会往上顶–服务器和它的上下游跟着受益。
先给个大盘背景:这轮 AI 硬件新高不是孤军–纳斯达克指数已经逼近历史新高,MAG7(美股七巨头)更是率先站上新高。水涨船高,钱在科技大盘里漫出来,就顺着 AI 这条最锋利的线,一格一格往下游找还没被定价的位置。
但真正有信息量的,是这条链上的接力新高:最早点火的是 SK 海力士(存储/HBM,AI 最缺的那一环),前有戴尔(AI 服务器整机),今有 AMD(CPU/算力,市值破了 1 万亿美元),今天 Intel 又和 AMD 联袂大涨,CPU 这一格再添一把火。一串名字、一条链,被资金轮着推到新高–叙事还是 4 到 6 月那套 Agent,坐标却一格一格往前挪。
我的读法先泼盆冷水:别被"旧叙事"三个字骗了。市场永远只在还没被定价的那一格付钱–海力士、戴尔、AMD 这三格都用真金白银兑现了,A 股映射里还没走完的,是站在 CPU 和内存中间的那一格。
一、肌肉记忆地图:谁先新高,谁还没被讲透
这轮 AI 硬件的节奏,是一条清晰的接力线:第一棒内存–AI 要吃显存,HBM 最紧,SK 海力士先新高(9 月 9 日创历史新高);第二棒服务器–推理要落地,整机放量,戴尔新高(9 月 16 日续刷历史高位);第三棒 CPU/算力–智能体要编排调度,AMD 破 1 万亿、Intel 跟涨(都在今天,9 月 21 日)–CPU 这格还在被资金兑现。三棒都跑完、都兑现了。
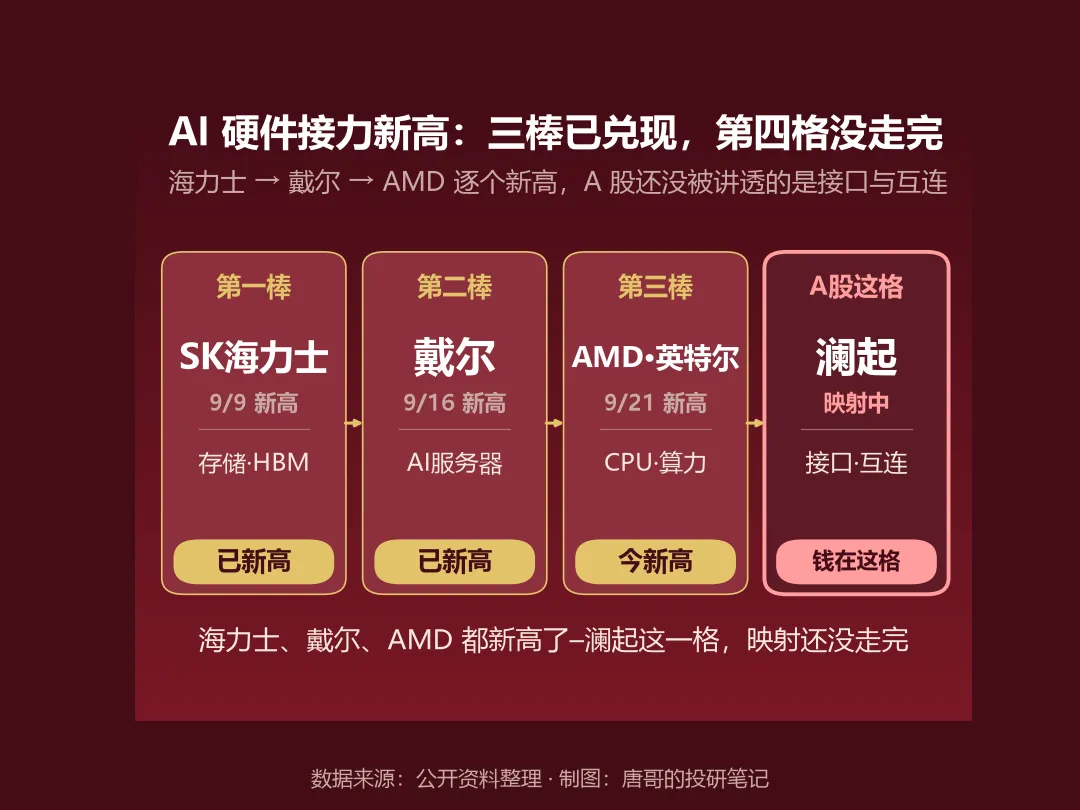
那 A 股该盯哪一格?我的答案是接口与互连–站在 CPU 和内存中间的那一层,A 股最纯的标本就是澜起科技(688008)。把澜起和 CPU 的关系掰开讲,有三根传动轴:
看着眼熟的接力,先别急着追–点个在看,下面把这三根轴一根根掰开讲。
第一根,内存接口芯片。 每台服务器 CPU 都要配一撮内存条,每条 DDR5 都得装 RCD/DB 接口芯片–CPU 出货就是澜起最直接的乘数;而且平台从 DDR4 切到 DDR5、子代再从 RCD01 一路做到 RCD04,接口芯片是量价齐升,不只是走量。
第二根,运力与互连芯片。 AI 服务器里 CPU 要把数据高速喂给 GPU 和加速卡,靠的是 PCIe Retimer;内存带宽要翻倍,就上用 MRCD/MDB 的 MRDIMM;再往前是 CXL 内存池化(MXC)。这几颗芯片,全都卡在"CPU 这格"和"内存那格"中间,是两头收过路费的收费站。
第三根,竞争格局。 全球能量产服务器内存接口芯片的只有三家–澜起、瑞萨、Rambus,澜起份额领先。所以花旗那 52% 的服务器 CPU 复合增速,传导到澜起身上就是接口 + 运力的双重放大:CPU 越放量、AI 加速器越缺带宽,它越吃量。海力士、戴尔、AMD 在海外都新高了,澜起所在的这一格,映射还没走完。
再往深一层:每一款爆款产品出来,都在强化同一条老逻辑–训练和推理这一侧吃的是 GPU,Agent 这一侧吃的是 CPU;可不管算力走哪条路,最后都得落到海量存储上。GPU 要喂数据、CPU 要调度、Agent 要记住上下文,谁离得开存储?所以存储从来不是这条链的配角,是所有人都要交租的那块地基–这也正是我为什么死盯着接口与互连这一格。
二、CPU 这格为什么又燃:需求、供给、涨价三重催化
别以为 CPU 是被 AI 遗忘的旧产业–它正在同时吃到三重催化。
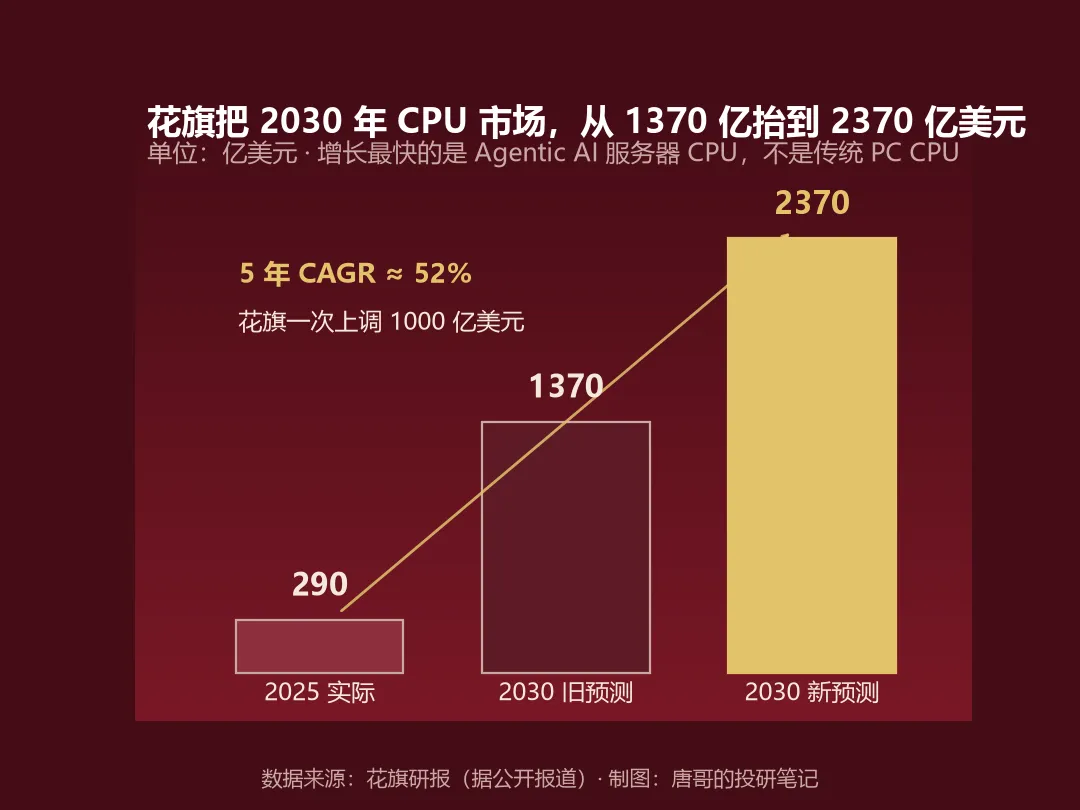
需求这一头:一边是 Meta 旗下 Muse 等 Agent 产品,把 AI 从聊天框真正带进工作流,智能体要调度、要编排,吃的是服务器 CPU;另一边,据花旗(Citi)研报,2030 年全球 CPU 市场规模预测已从 1370 亿美元大幅上调到 2370 亿美元,相比 2025 年的 290 亿美元,对应年复合增速约 52%–而增长最快的不是传统 PC CPU,恰恰是面向 Agentic AI 的新一代服务器 CPU。
供给与价格这一头:据报道、尚未证实,ChannelGate 消息称 AMD 拟在 2026 年四季度对消费级图形芯片、AI 加速器和主板涨价约 10%,Ryzen CPU 未必跟涨;英特尔那边也相继传出或落地新一轮芯片涨价。原本被市场当"成熟产业"的 CPU,需求结构变化、供给偏紧、价格上行,三条腿同时到位。
所以这轮 CPU 回炒跟纯炒地图不一样:它有了真实的需求、供给和价格做底–而服务器 CPU 越放量、AI 加速器越紧缺,溢出来的订单,最终还是要落到内存接口、载板和运力芯片上。
三、旧叙事怎么做:不追头部,盯尾部和报表
头部不追。 AMD 破万亿、海力士新高之后,主升兑现期和估值消化期重叠,叙事回炒时去接已经走完的格子,赔率已经坏了。
中间那格怎么建: 澜起这类接口/互连,看的是 DDR5 渗透、运力芯片放量的报表节奏,不是故事–三样同时变好(内存升级、AI 服务器出货、接口/运力芯片量价),才把脉冲升级成仓位;只涨故事不涨数据的,按脉冲做–赚情绪的钱,别拿成信仰。
⚠️ 风险:iOS 榜首是单一时点数据,Agent 对服务器与上游拉动的弹性,还没有任何一张财报验证过–叙事先行,报表滞后;海外硬件新高是结果不是原因,回炒旧叙事有时是出货的包装纸,警惕研报在兑现期尾部集体转多;A 股对海外硬件链的历史映射成功率本就不高,接口/互连这格的持续性要打折看–大 A 的科技估值体系是独特的,别拿美股剧本直接套时间轴。文中提及个股仅为产业跟踪观察,非买入建议。
💡 启示:读旧叙事的正确姿势,是先画接力地图,标出哪几格已经新高(内存、服务器、CPU),只研究没走完的那格–叙事会重复,钱只为没定价的部分付账;把 AI 硬件当"瓶颈接力"来跟踪,上周五按交期倍数排的铲子序(ABF 四倍、DRAM 两点五倍)继续有效,接口与互连正是这条链上还没被讲透的一环;拥挤度纪律反着用–当所有人都记起这条接力线时,下一站往往在接力线之外,熟悉感的行情,要用陌生感的仓位去做。
唐哥的投研笔记