ARTICLE · 1059779
银行做了2200个AI助手,为什么不做一个“超级员工”?
CORE JUDGMENT
银行真正需要的不是一个无所不能的AI,而是一支知道谁该做什么、哪一步必须等人签字的AI队伍。
如果一家银行告诉你,它已经做了2200多个AI助手,你的第一反应会是什么?
有人会觉得很厉害。也有人会问,为什么要做这么多?现在的大模型不是什么都能聊吗,做一个全行通用的超级助手,岂不是更简单?
这个怀疑很合理。如果2200个助手只是2200个问答窗口,能查制度、写总结、生成话术,那它们很可能只是一批重复建设的小工具。数量越大,管理成本反而越高。
但我看完中国银行、建设银行和招商银行最近的披露后,发现它们正在走另一条路。
银行不是想造一个什么都会的AI员工。
它们更像在建一座可以持续生产、评估和管理AI助手的工厂。
本文看点
01
助手数量背后的组织分工
02
客户经理与信贷流程如何重构
03
银行需要怎样的AI助手工厂
01
THE NUMBER
2200个助手,重点不在2200
中国银行2026年半年报披露,全行已经构建超过2200个智能化助手,覆盖信贷、营销、运营、风控、客服、办公和科技等领域。在同期业绩发布会上,中行还把信贷场景拆得更具体,包括贷前发起报告、贷中尽责报告和贷后数据分析。
把这些场景摆在一起,就会发现“助手”只是一个容易理解的名字。它背后对应的,是银行里一个个不同岗位、不同权限和不同责任的工作单元。
客户经理需要理解客户、匹配产品和组织沟通。信贷人员需要看财务数据、核对材料和识别异常。运营人员需要处理单据、审核流程和排查风险事件。他们使用的数据不一样,能够执行的动作不一样,犯错以后的后果也不一样。
所以银行里很难出现一个真正通吃所有流程的超级助手。一个模型可以通用,但它进入具体业务后,必须知道自己正在帮谁,能看什么数据,能走到哪一步,什么时候必须把决定权交还给人。
助手的数量不是最重要的指标。真正需要看的,是它们有没有进入工作流,能不能与上下游继续协作。
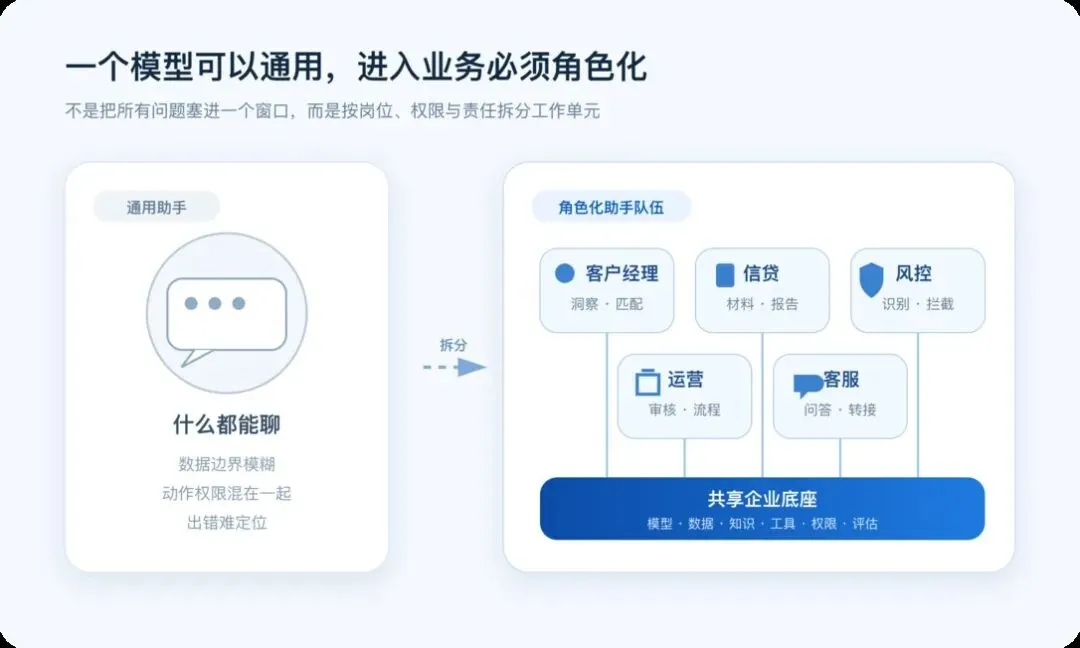
— 一个模型可以通用,进入业务必须角色化
02
RELATIONSHIP MANAGER
客户经理需要的不是会聊天的AI
想象一个个人客户经理的早上。系统里有几百名客户,有人资产到期,有人账户异常,有人刚完成一笔大额交易,还有人的风险偏好和现在手里的产品已经不再匹配。
过去的数字化系统能把名单列出来,但客户经理还是要自己翻数据、找产品、想话术,再决定今天先联系谁。很多时候,精力还没放到真正的客户沟通上,就已经被准备工作消耗了。
建行“帮得”做的正是中间这一段。根据建行的公开介绍,它面向个人客户经理,已经进入AI客户洞察、一句话找产品和客户对话辅助等环节。2025年中期业绩材料还披露,专营客户经理平均深度服务客户数从200人提高到600人。
这里容易产生一个误解,好像AI的价值就是让一名客户经理管更多人。如果只追求覆盖数量,AI很可能把客户经营变成规模更大的群发。看似效率提高了,客户却只是收到更多标准话术。
真正有价值的变化,是客户经理的时间被重新分配。AI负责汇总信息、发现信号、搜索产品和准备沟通建议,人把时间留给理解客户、判断适当性和建立信任。
它要改造的不是一段话术,而是“洞察、匹配、触达、跟进”这条工作链路。
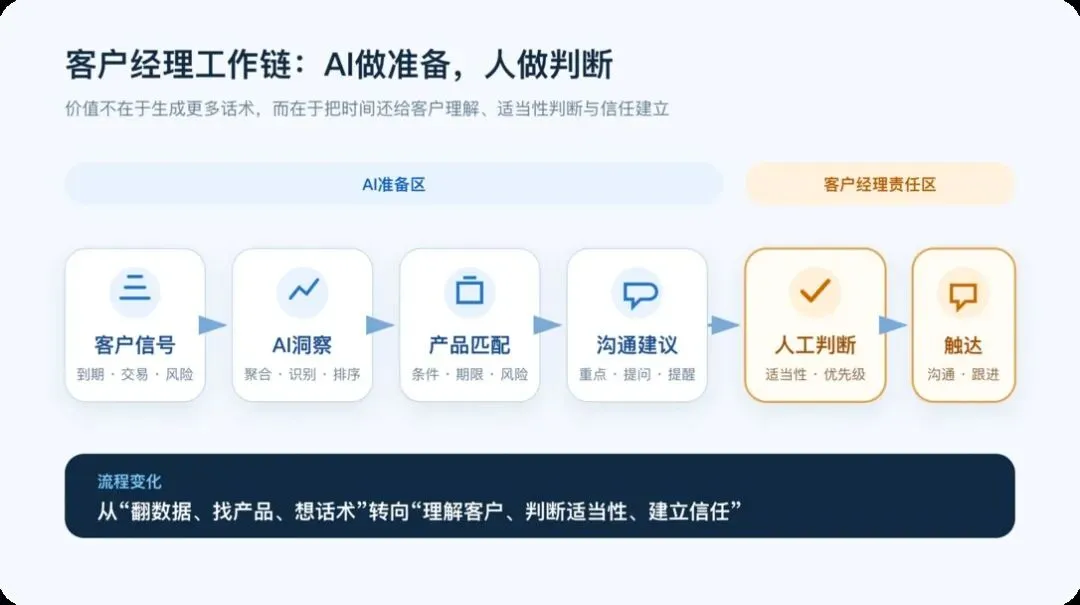
— 客户经理工作链:AI做准备,人做判断
03
CREDIT WORKFLOW
信贷流程不会交给一个超级智能体
信贷比客户营销更能看清银行AI的真实形态。
建行在2025年中期业绩材料中披露,授信审批AI助手已经覆盖财务分析、评级审查和综融审查。财务分析报告从过去的数小时缩短到分钟级,评级审查意见可以在40秒生成。中行的拆法则是贷前发起报告、贷中尽责报告和贷后数据分析。
这些助手都在信贷流程里,但它们没有被合并成一个会自己放贷的AI。
原因并不难理解。客户经理负责发起业务,风险人员负责独立审查,审批人员负责在授权范围内做决定。岗位分开,是为了让信息、判断和责任之间形成制衡。
如果一个AI既整理客户材料,又评估风险,还直接做决定,表面上省掉了流程,同时也可能把原来的岗位制衡一起省掉。AI一旦读错材料、忽略异常或引用过期规则,人很难知道错误到底在哪一环发生。
所以银行不能只把组织问题当成模型能力问题。一个可用的信贷智能体,不只要会读材料和生成报告,还要有明确的数据来源、规则版本、权限范围、人工确认点和完整操作记录。
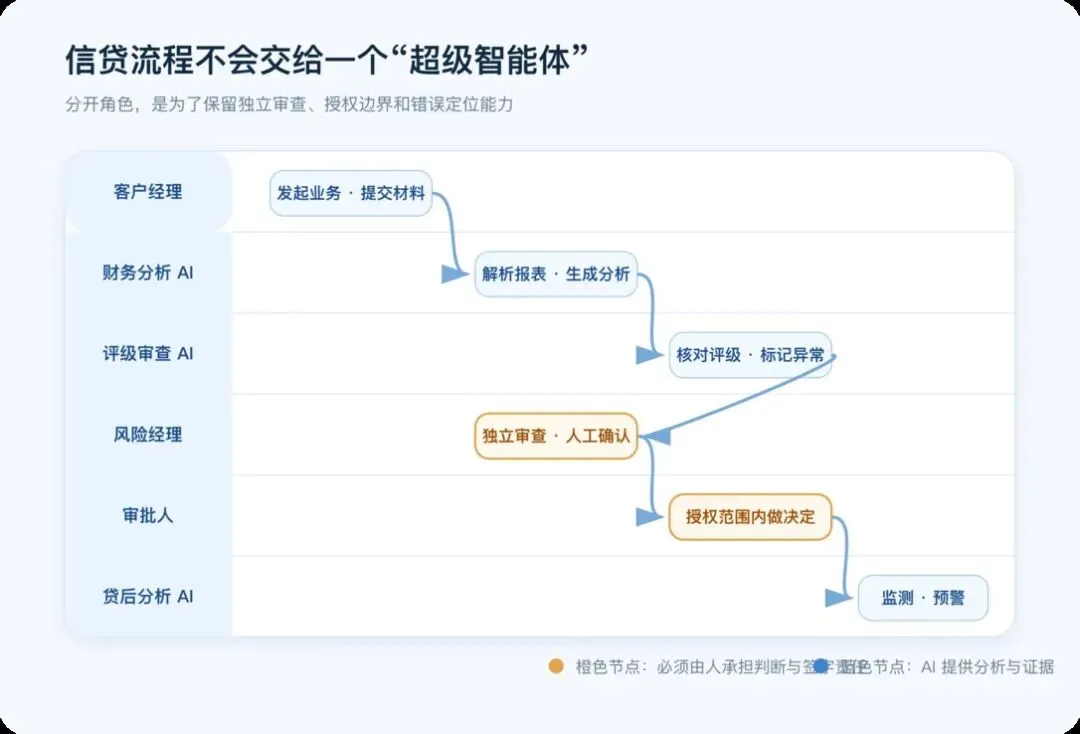
— 信贷流程不会交给一个超级智能体
中行在公开材料里也特别提到,要做事前评估、标识规范、内容检测和人工审核,并在业务关键风险点设置人工干预。这不是限制AI发挥,而是让它真正能进入信贷流程的前提。
04
THE FACTORY
银行开始建的,是AI助手工厂
当助手从几个变成几百个、几千个,问题就不再是“这次能不能做出来”,而是“下一个能不能更快、更稳地做出来”。
建行在2026年服贸会展示的智能体众创平台,已经支持零代码、低代码和高代码三种模式。没有编程背景的业务人员,也可以通过对话和积木式拖拽搭建智能应用。中行同样提到搭建“探索场”,让业务和技术一起快速迭代。
这里的变化很关键。过去一个AI项目,往往由业务提需求,科技做开发,上线后再慢慢修。现在银行试着把模型、知识、数据、工具、权限和评估能力做成共用底座,再让最懂业务的人参与组装。
一个客户经理助手验证有效的产品检索能力,可以被其他客户经营场景复用。一套授信报告的引用和校验规则,可以沉淀为信贷类助手的共用能力。一次错误输出的原因和修正方法,也应该进入后续助手的评估集和规则库。
这样看,2200个就不应该被理解为2200次独立开发。它更应该是一套生产体系的2200个具体产物。
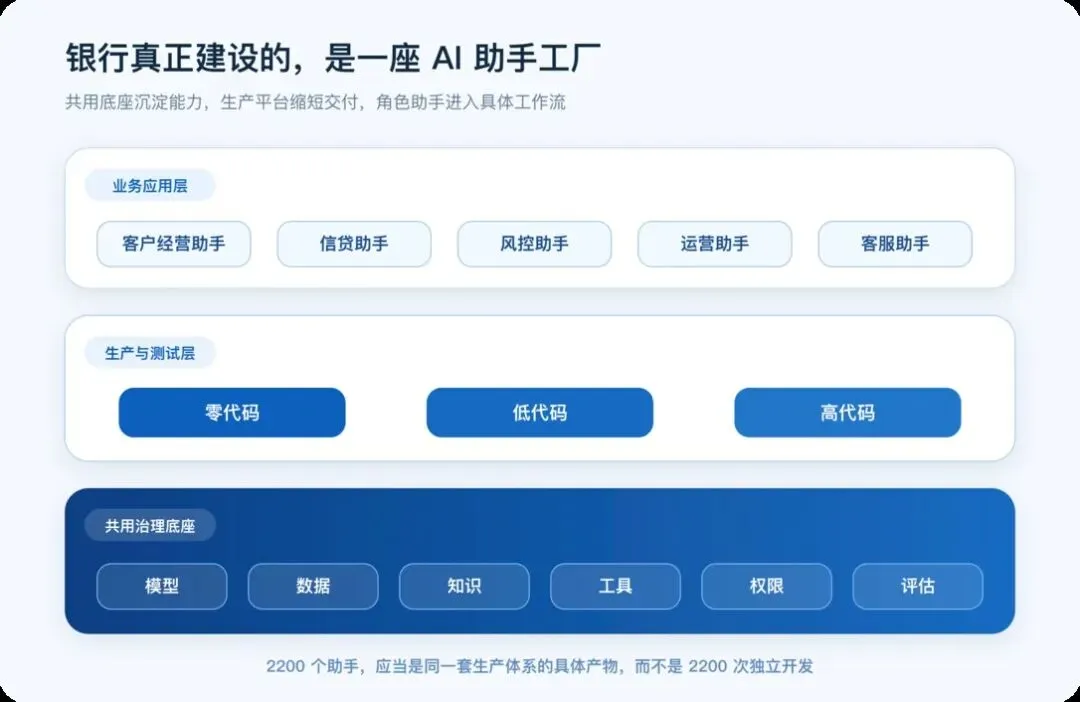
— 银行真正建设的是一座AI助手工厂
招行的披露也能作为旁证。截至2025年底,招行在零售金融、批发金融、风控、运营和办公等领域落地856个AI应用场景,部署183个领域专精模型,全年节约人工1,556万小时。对公客户经理、信贷人员和运营人员使用相应“小助”的覆盖率,分别达到80.13%、80.32%和100%。
助手数量、岗位覆盖率和节约工时都有参考价值。可真正决定这座工厂有没有用的,还是上线速度、输出准确性、业务人员采纳率、异常拦截率和出错后能不能追溯。
∞
THE TEST
四个问题,比“有多少助手”更重要
以后再看一家银行的AI落地,我不会先问它用了哪个模型,或者发布了多少个助手。
我会先看它能不能回答四个问题。
助手有没有进入真实工作流,还是停在一个需要员工额外打开的聊天窗口。它的回答能不能指回可核对的客户数据、制度条款和原始材料。它在哪些节点可以自动执行,又在哪些节点必须由人确认。它出错以后,银行能不能找到使用了哪份数据、哪个规则和哪一次操作。
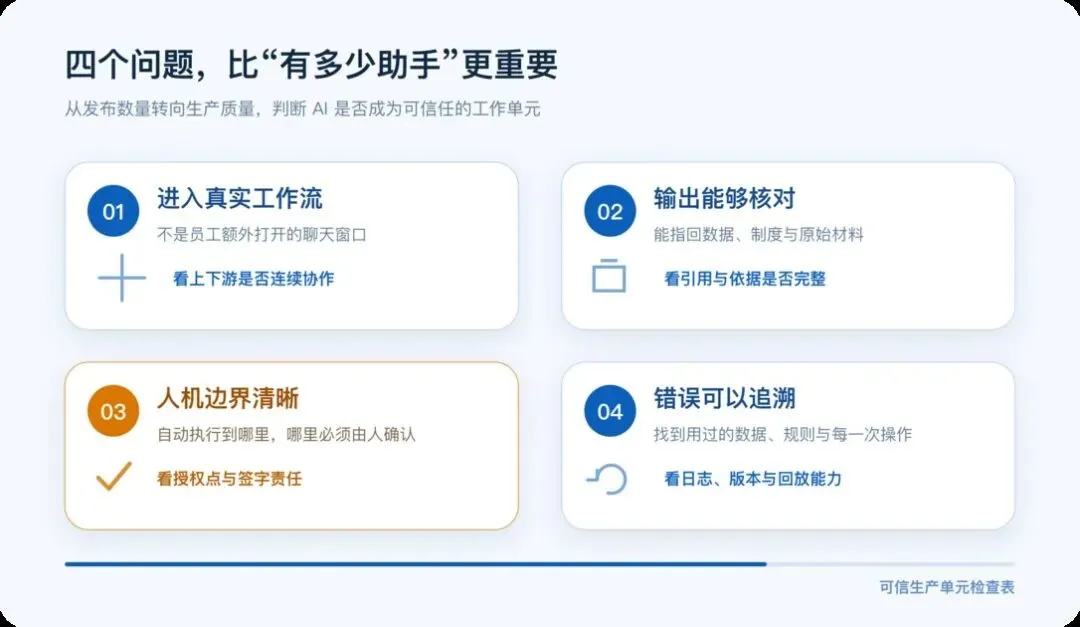
— 四个问题比有多少助手更重要
这四个问题的答案,决定了AI是一个演示效果很好的工具,还是一个可以被组织信任的生产单元。
通用助手当然不会消失。写作、摘要、搜索、翻译这些低风险、通用性强的任务,一个全行通用AI就很有价值。但当AI开始读取客户数据、生成授信意见、调用系统或参与对客服务,它就必须回到具体岗位和流程里。
所以,银行为什么不直接做一个超级AI员工?
因为在银行里,一个人什么都能做,从来不是能力强的证明,而是权限和风险没有被正确拆开。
未来真正有价值的银行AI,可能不像一个无所不能的员工。
它更像一支知道谁该做什么、哪一步必须等人签字,并且每一次动作都能被追溯的AI队伍。
END