ARTICLE · 1087528
AI帮医院找出更多诊断,保险公司称两年多付了9.42亿美元
我看到 9.42亿美元 这个数字的时候,第一反应其实有点反常识。
过去几年,我们听到的医疗AI故事大多是:
帮医生写病历。
减少文书工作。
更快整理检查结果。
最终让医疗系统变得更高效。
但美国蓝十字蓝盾协会最近算了一笔完全不同的账。
BCBSA认为,以2023年的住院编码水平为基线,2024—2025年病例编码变得更“复杂”,给旗下保险计划带来了大约:
9.42亿美元额外支出。
其中约 6.53亿美元,与更多次要诊断把患者推入更高报销档位有关。
乍一看,好像是:
AI把患者“诊断得更严重”了。
但事情并没有这么简单。
AI到底做了什么?
今天医院里的AI,并不只有回答医生问题的大模型。
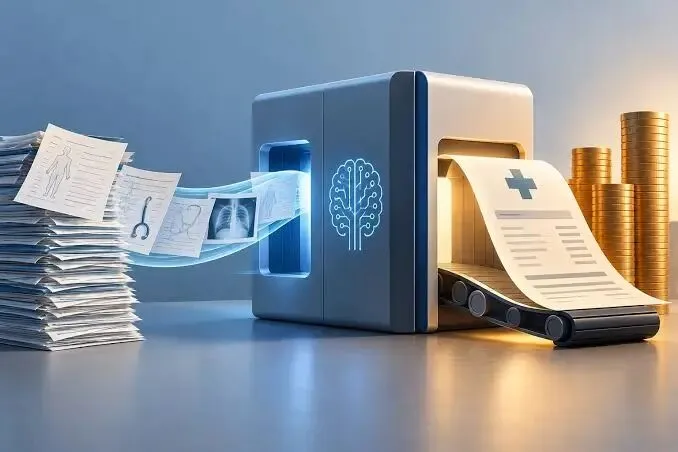
其中一类工具会扫描:
电子病历、化验结果、医生笔记和诊疗记录。
它的任务之一,是寻找可能没有被完整记录的诊断信息。
以前,一个医生很忙,可能首先记录这次住院最主要的问题。
现在AI可以重新把整份病历翻一遍:
血红蛋白是不是低了?
有没有电解质异常?
患者过去还有哪些合并症?
有没有符合编码标准、但过去没有完整写出来的次要诊断?
这些信息很多时候并不是AI凭空创造的。
它真正擅长的是:
把散落在病历里的信息全部找出来。
BCBSA称,目前已经有超过六成医院系统使用某种AI辅助编码、记录或相关技术。
问题在于:
在美国医疗支付体系里,
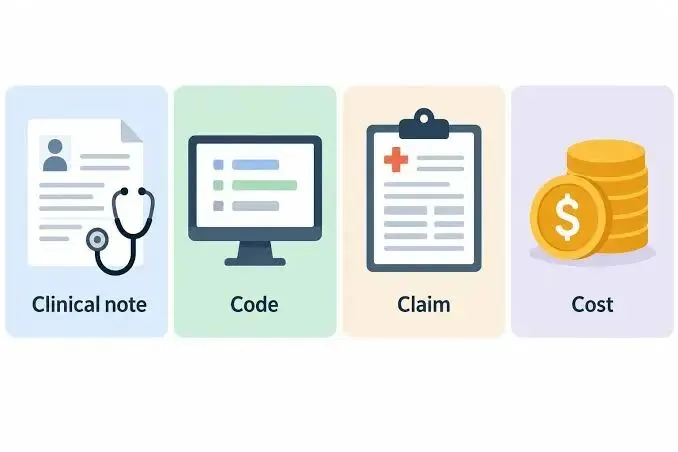
多找到一个诊断,有时不只是多写一行字。
它可能直接改变这次住院值多少钱。
为什么多一个诊断,账单可能就变贵?
这里需要理解一个概念:
DRG。
美国住院医疗中广泛存在按诊断相关组分类支付的机制。
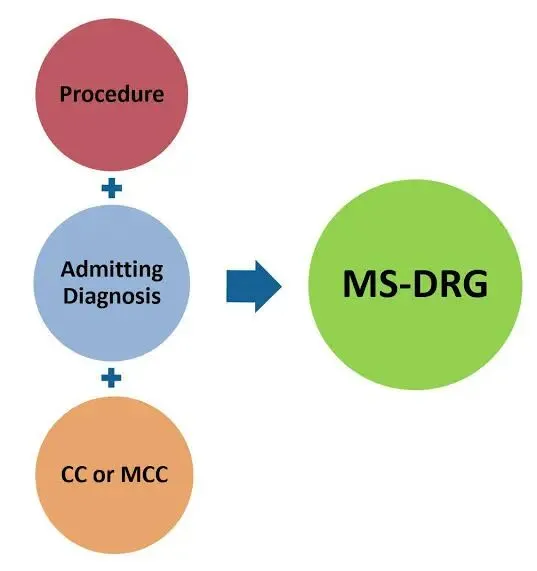
以Medicare的MS-DRG为例,一次住院会根据:
主要诊断、次要诊断、手术、年龄、出院状态等信息,
被分到一个支付类别。
很多病例还会根据并发症和合并症分成不同严重度。
例如:
普通病例;
有并发症或合并症,也就是 CC;
有重大并发症或合并症,也就是 MCC。
通常来说,病例越复杂,预计消耗的医疗资源越多,对应支付水平也越高。
可以把它粗略理解成一种:
“病例套餐”。
AI没有改变患者做了什么手术。
但如果它从病历里找到了一个符合规则的重要次要诊断,这个诊断就有可能把整个病例:
从普通套餐推到更高支付档位。
这个机制本身并不奇怪。
真正病情更复杂的患者,本来就应该获得更多资源,医院也应该获得更多补偿。
真正产生争议的问题是:
病例在账面上变复杂以后,实际治疗有没有一起变复杂?
蓝十字发现了什么?
BCBSA分析了旗下保险计划的住院理赔。
从2023年初到2025年底,被编码为“医学复杂”的病例比例从大约:
37%升到了40%。
这个变化看起来只有3个百分点。
但放到庞大的住院理赔规模里,金额就很可观。
BCBSA估算,相对2023年的基线,2024—2025年编码强度上升对应约 9.42亿美元额外支出。
其中超过 5.5万例新增复杂病例,是因为次要诊断把患者推入了更高严重度支付组。
仅这一部分就对应约:
6.53亿美元。
保险方最关注的是另一个现象:
诊断变化很明显,
但它没有看到同等幅度的治疗变化。
BCBSA举了贫血的例子。
一些病例里的贫血诊断明显增加,但输血并没有同步增加。
于是保险方的解释是:
AI正在找到更多“可以计入账单的诊断”,而不是患者真的突然变得更严重。
但这里必须把边界说清楚。
这不是最终医学定论。
一个患者有贫血,并不意味着一定需要输血。
没有增加某一种治疗,也不能反过来证明这个诊断不存在。
所以9.42亿美元应该理解成:
BCBSA基于自己理赔数据得出的成本估算。
而不是:
已经被证明由AI制造的无效医疗费用。
医院为什么不同意?
医院行业给出了另一套解释。
American Hospital Association认为:
今天真正住院的患者,本来就比过去更复杂。
人口老龄化。
慢性疾病增加。
同时,很多简单治疗越来越多地转向门诊完成。
于是最终留下来的住院患者,平均病情自然更重。
医院方面还强调:
完整记录患者真实病情,本身就是医院应尽的责任。
如果AI只是帮助医生把过去没有时间完整写出的疾病和并发症找出来,那它做的其实不是“抬高账单”,而是:
减少漏记。
所以这场争论本质上变成了两个完全不同的问题。
保险公司问:
这些新增编码真的对应更多医疗服务吗?
医院问:
如果病情本来就存在,为什么不能完整记录并得到相应支付?
两边其实都不是没有道理。
更有意思的是:保险公司自己也在用AI
事情到这里才真正变得有意思。
因为AI并不只站在医院一边。
保险公司同样在用自动化系统审核医疗账单。
它们会寻找:
异常编码;
不符合规则的收费;
可能应该降低支付等级的病例;
甚至部分自动拒赔。
于是医疗支付体系正在慢慢变成:
医院的AI负责找更多可以记录的诊断。
↓
保险公司的AI负责找更多可以质疑的诊断。
↓
医院申诉。
↓
保险继续审核。
↓
双方继续优化算法。
过去,双方都受到一个共同限制:
人不可能把几百万份病历和账单全部重新翻一遍。
AI正在消除这个限制。
它没有自动消灭行政摩擦。
相反,它可能首先让:
博弈双方都拥有了更强的搜索能力。
这件事真正值得关注的,不是9.42亿美元
我觉得这条新闻最有意思的地方,并不是证明:
AI让医疗变贵了。
目前的数据还不足以这么说。
真正值得关注的是另一个问题:
当AI把一项工作做得越来越高效以后,它到底在优化谁的目标?
医院希望:
完整记录病情、减少漏记、获得合理支付。
保险公司希望:
控制不合理赔付。
医生希望:
少写病历,把更多时间留给患者。
患者希望:
得到更好的治疗,同时少花钱。
这些目标并不完全一致。
所以即使AI让每一个参与者都更高效:
整个系统也未必因此变得更高效。
这是一个很容易被忽略的区别。
在一个简单任务里:
效率提高,通常意味着成本下降。
但在医疗、保险、金融这样的复杂系统里,
如果每个参与者都利用AI更高效地追求自己的局部目标,
结果可能变成:
大家都更聪明了,但整个系统反而更贵。
过去我们评价医疗AI,经常问:
它准确率提高了多少?
医生能少写多少病历?
一个任务快了多少?
以后可能还必须多问一层:
它进入真实支付体系以后,整个系统发生了什么?
因为AI真正进入现实世界以后,最难的问题越来越不是:
“AI能不能把事情做对?”
而是:
“当AI真的把事情做得非常高效以后,它把整个系统推向了哪里?”
医疗账单,只是我们开始看到这个问题的一个地方。
资料来源:Blue Cross Blue Shield Association / American Hospital Association / TechCrunch / The New York Times / CMS