ARTICLE · 1093968
金税四期下,软件企业最容易踩的5个雷
软件企业,可能是全行业里“税收优惠最多”的那一类——研发费用加计扣除、高新企业15%所得税、软件产品增值税即征即退。
但也正因为政策多,很多老板把“能享受”错当成了“能乱享受”。
同样是软件企业,为什么有人稳稳享受退税,有人却被追缴罚款上千万元?差别,往往不在运气,而在几个容易被忽视的细节里。这篇文章不绕弯子,就聊聊软件企业最容易踩的5个雷——看看你有没有中招。
软件企业,为什么是监管重点?
软件行业税收优惠密集,是监管天然的重点领域。
金税四期下,研发数据、高新指标、发票、资金、工资被放在一起交叉比对。优惠越多的地方,系统看得越细——每一分加计扣除、每一次即征即退、每一个高新指标,都对应着可追溯的数据链。
换句话说,软件企业能享受的政策多,随之而来的核查风险也更高。
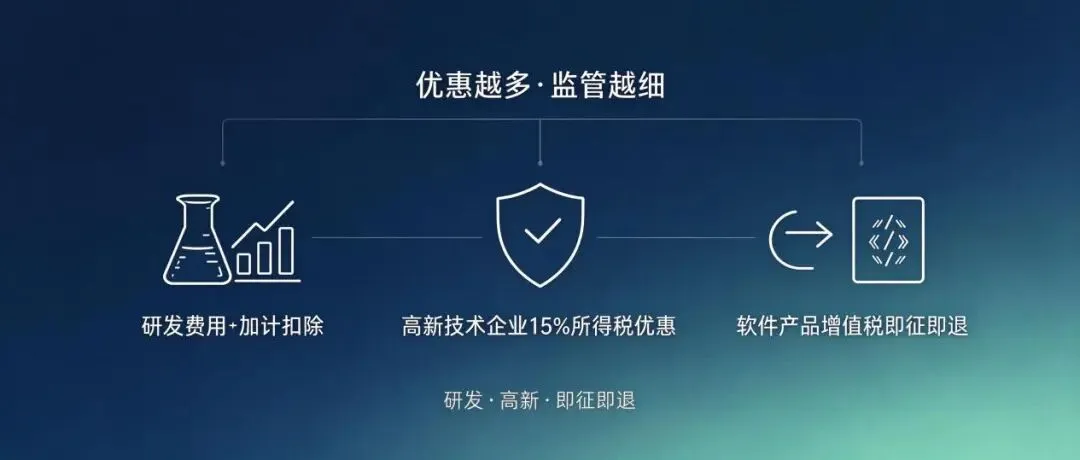
图1:软件企业三大税收优惠——研发·高新·即征即退(示意图)
雷一:研发费用“注水”
把经营费用、非研发人员工资、云平台租赁费等混进研发费用,违规加计扣除——这是软件企业最高频的雷区。
据税务部门公开通报的案例:南京一家科技公司把云平台租赁费用进行加计扣除,被核查后调减;深圳一家科技公司把常规技术应用当作研发项目,错误享受研发费用加计扣除432万元,最终补缴税款并承担滞纳金。更严重的,有企业通过伪装委托研发、虚报研发费用,少缴企业所得税近千万元,被追缴税款、加收滞纳金并处罚款。
要知道,符合条件的研发费用可以按100%的比例加计扣除,直接从应纳税所得额里扣,省下的税很可观。但前提是研发活动本身要真实——常规的技术升级、日常运维、成熟功能的商业化改造,都不属于可加计的研发活动;硬往研发上靠,等于把自己送进系统核查的视线。
自查要点(⚠️高危):
•建立并核对研发辅助账,逐项核对每个项目有没有立项报告、研发人员名单和工时记录,做到能归集、有台账、可追溯;
•把销售、运营、日常维护费用的入账明细拉出来,看有没有被错塞进研发科目;
•重点查云平台租赁、外包等大额费用,确认是否属于可归集的研发支出。
正确操作:研发辅助账应按项目设置,记录人员工时、直接投入、折旧、设计费等,并留存立项决议、计划书、验收报告等证据链。
雷二:高新资质“硬凑”,认定后失守
为了享受15%所得税优惠,硬凑研发占比、高新收入占比;或拿到资质后不再维护指标——都是常见风险。
据税务部门公开提示,高新企业有几项硬指标:最近一年销售收入5000万元以下的企业,研发费用占比不低于5%,5000万元至2亿元不低于4%,2亿元以上不低于3%;高新技术产品(服务)收入占比不低于60%;此外,研发人员占职工总数的比例也不低于10%。
一旦指标不达标却仍享受优惠,就可能被追缴补税。税务部门也曾曝光涉税中介帮助企业虚假申报高新资格的案件。
自查要点(⚠️高危):
•打开近三年申报表,逐项核对研发费用占比、高新收入占比是否真实达标;
•对照工资表核研发人员占比(≥10%),不达标的及时调整,别等被抽查才发现。
正确操作:建立高新指标年度监控表,每季度更新研发费用归集、高新收入台账、人员名册,确保认定后持续达标。
雷三:软件即征即退“空转”
软件产品增值税超过3%税负部分即征即退,本是扶持政策;但有人把它变成了“虚开的通道”。
据国家税务总局通报的案例:有公司违规取得软件著作权登记证书,在无真实业务的情况下享受即征即退,并对外虚开“软件”品名增值税专用发票,开票金额达8400万元,涉及的990份发票被定性为虚开。
自查要点(⚠️高危):
•把享受即征即退的软件产品清单拉出来,逐项核对是否有自主开发的软著、源代码和立项记录;
•核对软件著作权、产品备案、销售合同、发票品名是否一一对应;
•检查开票记录,有没有“软件”品名但无真实交付的“空票”。
雷四:收入“私单化”,接私活不走公户
软件和技术行业外包结算灵活,个人接私单、服务款进私户或微信支付宝不申报,是另一类重点风险。
税务部门近年来集中曝光多起私户收款偷逃税案件,明确“私户直收”“收款码隐匿”等模式均属违法。技术服务的收入一旦进了私户,收入与申报对不上,就会成为系统预警的异常信号。
自查要点(⚠️高危):
•把近一年研发、外包、技术服务收入逐笔与对公账户进账核对,看有没有收入没走公户;
•检查个人微信、支付宝账单,有没有收过服务款且未申报。
正确操作:所有经营收入必须走公户,个人账户不参与经营收款;已发生的私户收款,应主动更正申报并补缴税款。
雷五:嵌入式软件与进项分摊不合理
人为调高软件收入占比、进项不按规定分摊,扩大即征即退的退税基数——这是系统监控的重中之重。
按相关政策口径,销售软件产品同时销售其他货物的,无法划分的进项税额应按实际成本或销售收入比例确定软件产品应分摊的进项税额。分摊方法要求固定、合理、前后一致,随意调整就可能不被认可,已退税款面临被追缴。
自查要点(⚠️高危):
•检查软硬件收入分摊方法的书面说明,确认是否固定、前后一致;
•核对无法划分的进项,是否按成本或销售收入比例计算分摊,并留存计算底稿;
•自查关联交易和合同定价,有没有不当抬高软件收入占比。
一张自查清单,今天就能用
把这5个雷收成一句话:研发要真实、高新要达标、即征即退要有真产品、收入要走公户、分摊要合理。
建议软件企业老板和财务现在就做三件事:
1. 老板层面:确认所有业务真实、收入走公户,不参与私单收款;
2. 财务层面:把近一年的研发费用归集、高新指标、即征即退申报数据拉出来逐项核对,检查研发立项资料和辅助账是否完整;
3. 外部支持:有拿不准的地方,主动找专业财税人员做一次软件行业合规自查。
如果自查发现问题,别慌,记住这条原则:主动更正,永远比被动稽查划算。金额小、时间近的,主动更正申报、补缴税款和滞纳金;拿不准的,先找专业财税机构做一次合规评估,别等税务上门。
政策是给真实经营的企业的红利,不是可以“钻空子”的空间。合规的节税筹划和违法的偷逃税,界限往往就在“业务是否真实”这一条——业务真实,优惠越多越好;业务造假,优惠就成了套在自己脖子上的绳索。
你在经营软件企业吗?这5个雷里,有没有哪一个是你一直在忽略的?评论区聊聊,我们挑典型的逐一拆解。
免责声明:本文仅供学习交流,具体税务处理需结合企业实际情况并咨询专业机构或主管税务机关。
关注公众号,回复“自查清单”,领取《软件企业税务合规自查Excel模板》
#金税四期#软件企业#税务风险#研发费用加计扣除#高新企业#即征即退#私户收款#税务合规#财务干货
往期文章:
软件销售提成:验收就发,还是回款才发?我们选了最“慢”的一种
2026增值税新法:餐费、娱乐费怎么抵?能抵、不能抵一次讲清