ARTICLE · 1101409
拆解 AI 的地下管网:国内 Token 中转站产业图谱与演进
前言
你点开一个国产小程序的智能对话,或者让某个编程插件替你改完一段代码,背后那次模型调用,很可能绕开了 OpenAI 或 Anthropic 的官网。它先拐进了一张埋在城市地下的网——Token 中转站。这些站点把海外高价模型的接口收拢、加价、再分发出去,像自来水管一样把算力送到无数开发者、外包团队和中小企业手里。过去几年,这张网从草莽暴利走到被国家队收编,上演了一出完整的产业兴衰。顺着这张图谱往下看,它当初怎么铺成、如今又怎么塌缩,都看得清楚。
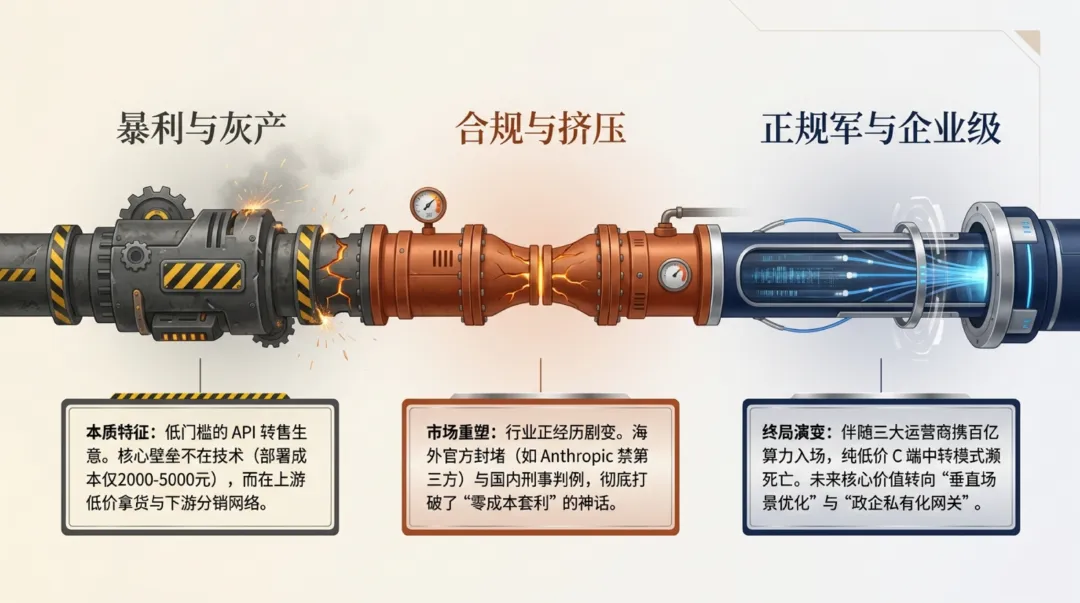
三个时代:从灰产套利到国家队入场
第一段是暴利与灰产时期:开站门槛低到两千到五千元,胜负手全在上游拿货和下游分销。有人用批量订阅和虚拟卡把成本压到官方价的三成以下,再翻倍卖出,套利神话就这么来的。第二段是合规与挤压:海外厂商开始封杀第三方接入,国内也出现刑事判例,套利的灰色空间被一点点掐住。第三段是正规军与企业级时代,当三大运营商带着百亿算力入场,低价个人模式濒临死亡,价值转向垂直场景与政企网关。三个阶段,也是一张灰产逐渐被阳光化的时间表。
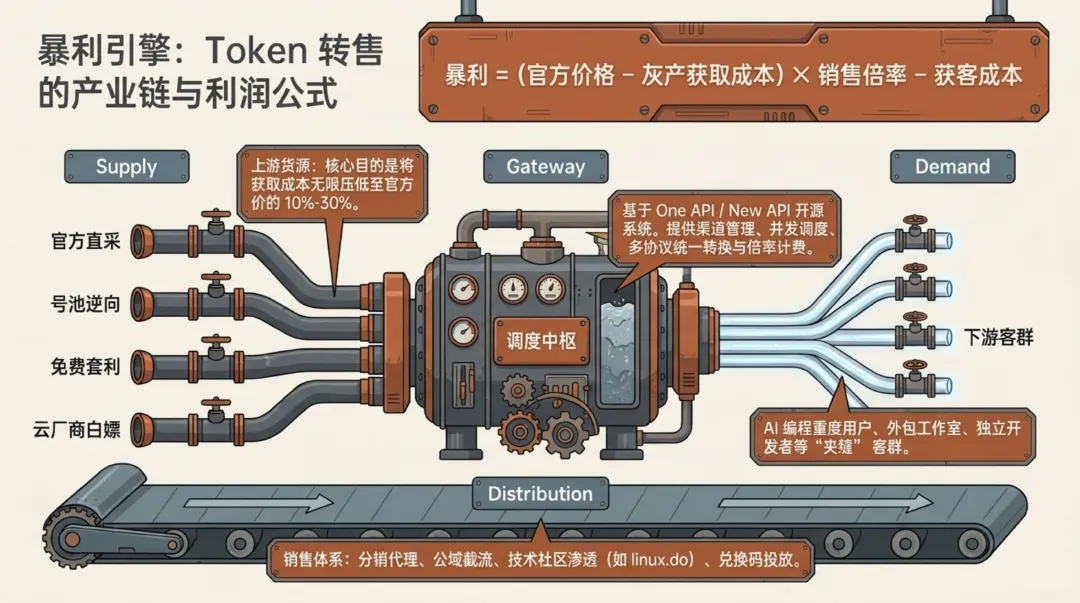
暴利引擎:一条链路上的四个环节
暴利的公式其实朴素:官方价与灰产拿货成本的差额,乘上销售倍率,再扣掉获客成本。难的是把四段严丝合缝地接起来。整条链路由四段串成:上游把获取成本压到官方价的一到三成;中间的网关基于 One API、New API 等开源系统搭建,管渠道、做调度、算倍率;下游是需要“满血”调用、又不想直连官方的夹缝客群;最底层靠分销代理、公域截流、技术社区渗透和兑换码投放,把流量一圈圈放大。倍率被拉到数倍之差,利润就藏在每一道差价里。
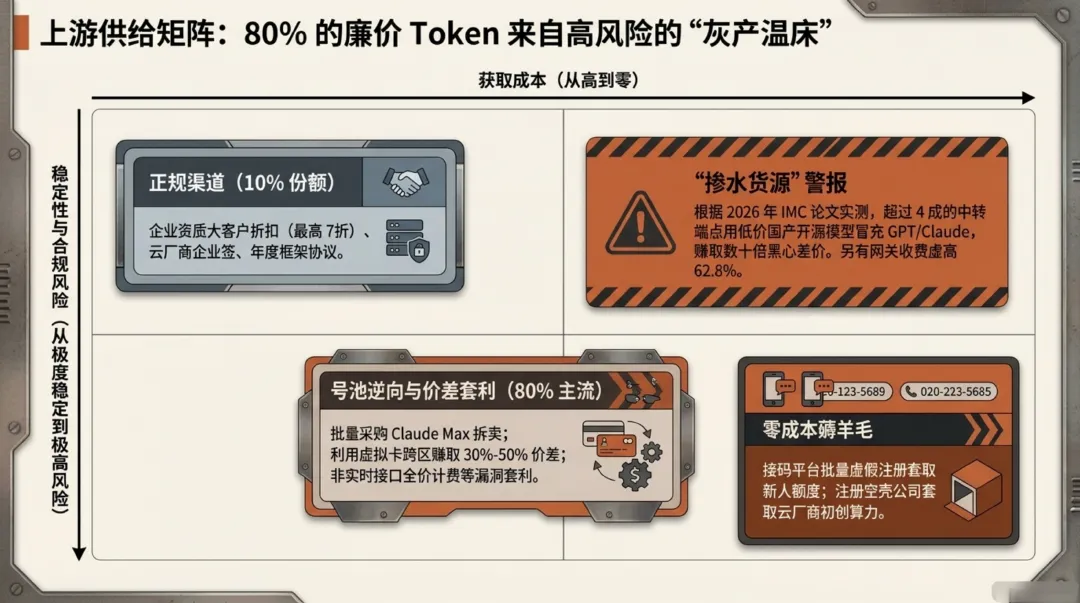
水源八成是灰的:上游供给矩阵
业内估算,中转站的水源一成是白的,八成是灰的。白的那一成靠企业资质拿折扣、云厂商企业签和年度框架,稳但毛利薄。剩下八成来自灰产:有人批量买 Claude Max 订阅拆卖,用虚拟卡在低价区进货赚三到五成价差,把非实时请求塞进半价接口却按全价收,甚至接码注册、空壳公司套算力。最隐蔽的是掺水,用便宜的国产开源模型冒充 GPT、Claude 顶替交付。2026 年 ACM 互联网测量会议(IMC)的实测戳破了这层皮:超过四成端点实际调用的模型与宣称不符,网关收费还虚高 62.8%。
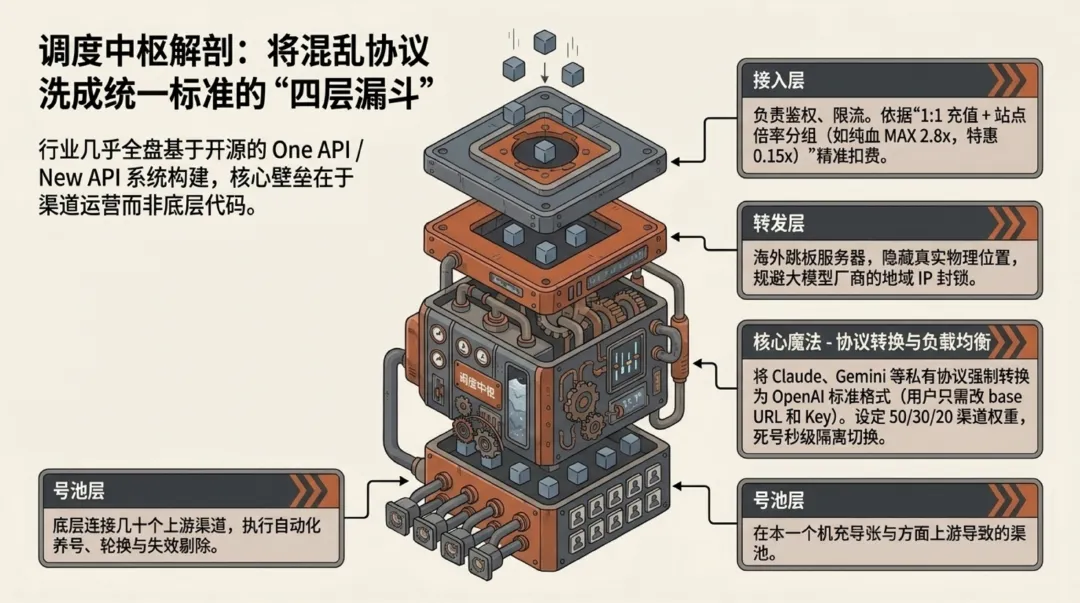
看不见的调度中枢:四层漏斗洗出统一接口
全行业几乎都跑在开源的 One API 与 New API 上,功夫全在渠道运营与货源。系统像一只四层漏斗:接入层管鉴权限流,按“一比一充值加站点倍率”扣费,常设“纯血 MAX”2.8 倍、“特惠”0.15 倍等分组;转发层架起海外跳板服务器,躲开地域封锁;核心层把各家私有协议统一转成 OpenAI 格式,用户换个地址和密钥就能用,还按权重分流、死号秒级切换;号池层自动养号、轮换、剔除失效账号。开发者只管对接一个接口,底层换了哪家的模型、走了哪条通道,根本无从察觉。
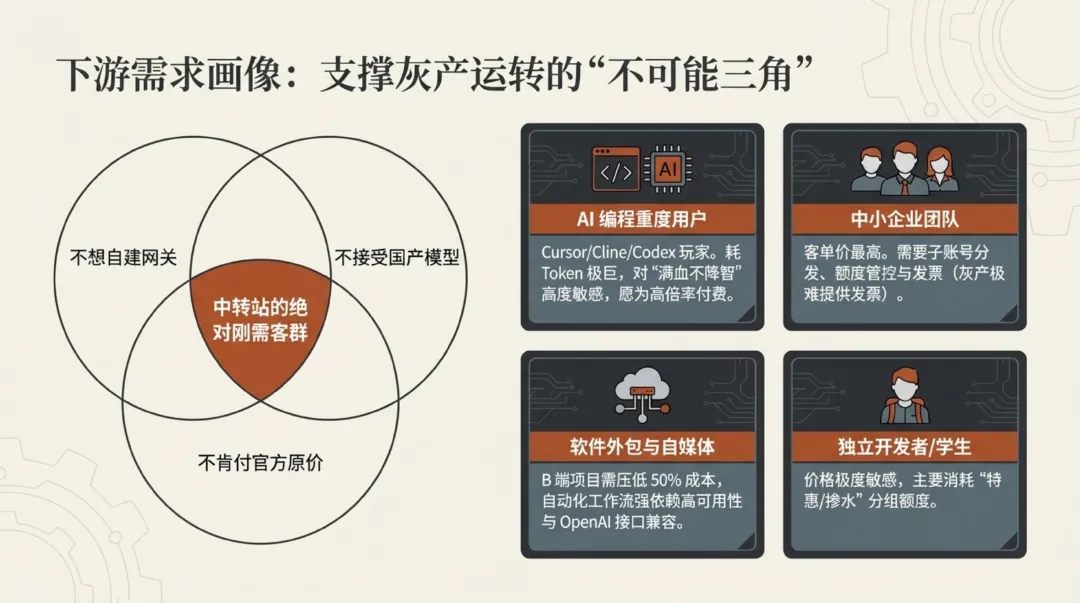
谁在喝水:下游客户的不可能三角
买家的共同点,构成一个扎眼的不可能三角:不想自建网关、不接受国产模型、不肯付官方原价。可正规渠道偏偏喂不饱这三者,三者齐备的就是铁杆客户。最肯花钱的是 AI 编程重度用户,Cursor、Claude Code 玩家消耗极巨,对“满血不降智”敏感,愿付高倍率;中小企业客单价最高,要子账号、额度管控和发票;外包工作室和自媒体要压低五成成本,又要 OpenAI 兼容;独立开发者和学生最敏感,只消耗特惠与掺水分组。这四类人撑起了中转站绝大部分的日常流水,也喂养了上游八成的灰产供给。
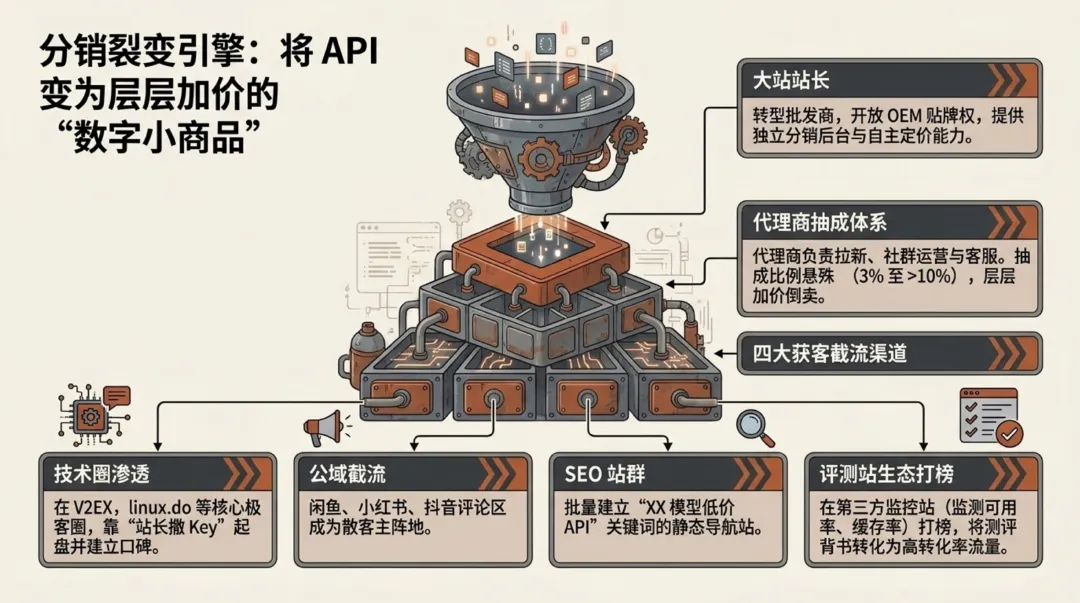
把 API 做成小商品:分销裂变引擎
中转站最像生意的地方,是把 API 拆成层层加价的小商品。头部站长转型当批发商,开放 OEM 贴牌,给代理独立后台和定价权;代理商负责拉新、社群和客服,抽成从 3% 到 10% 以上不等,每过一手加一次价。获客有四个口子:在技术社区靠站长撒 Key 攒口碑,在闲鱼、小红书、抖音截流散客,批量做低价 API 导航站吃搜索流量。一圈圈裂变下来,同一上游 Token,到终端手里可能翻了几倍。这套打法没有技术壁垒,拼的不过是分销网够不够密、价格够不够狠。
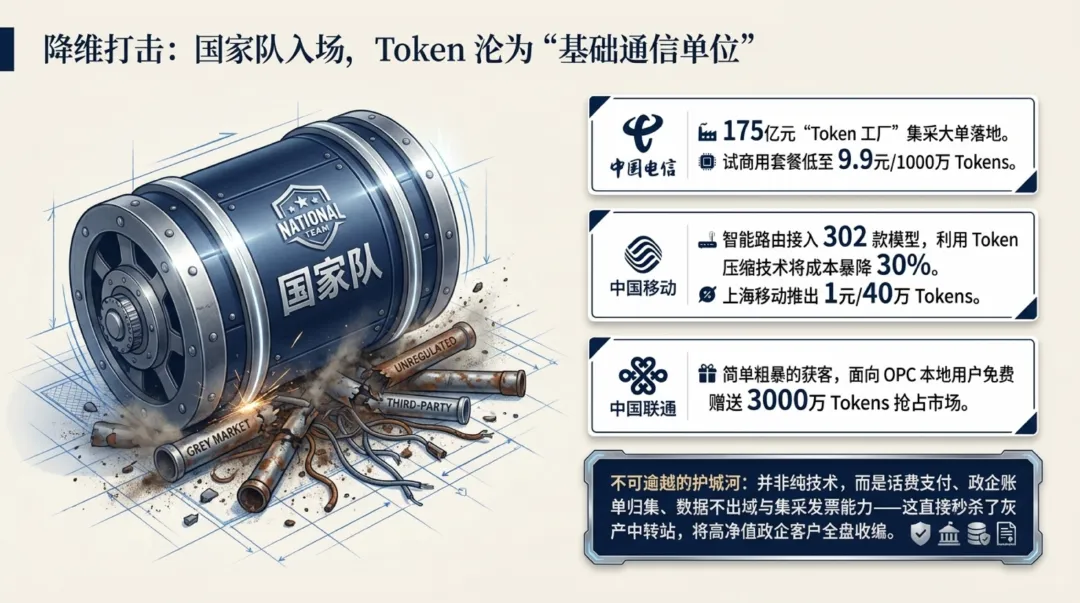
国家队下场:Token 成了第四大计量单位
2026 年 5 月起,三大运营商密集推出 Token 套餐,把它抬成继语音、短信、流量之后的第四大计量单位。中国电信签下 175 亿元的 Token 工厂集采,试商用低到 9.9 元换 1000 万 Tokens;中国移动用智能路由接入 302 款模型,靠 Token 压缩把成本压掉约三成,上海移动报出 1 元 40 万 Tokens;中国联通免费送 3000 万 Tokens 抢市场。它们的优势在价格之外:话费支付、政企账单归集、数据不出域和集采发票,这套结算能力,灰色中转站永远给不了。当央企带着牌照下场,靠信息差赚钱的中转站,第一次遇到自己打不过的对手。
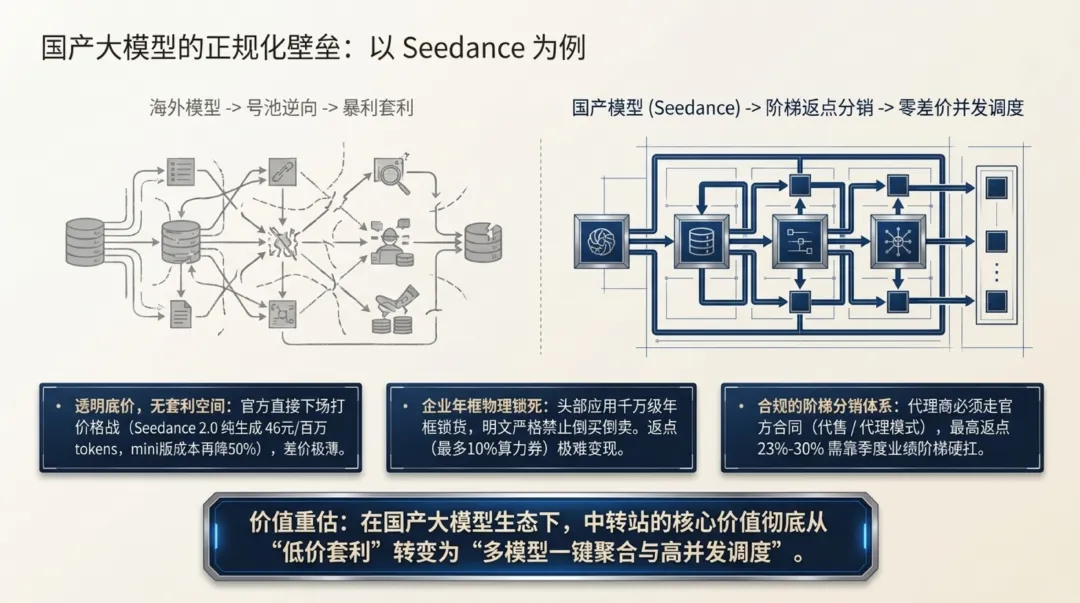
国产模型的正规化壁垒:以 Seedance 为例
国产模型走的是另一条路。以字节火山引擎的 Seedance 为例,官方把 2.0 纯生成定在 46 元每百万 tokens,mini 版成本再降一半,底价透明,几乎没有套利空间。头部应用用千万级年框锁货,合同禁止倒卖,返点上限只给 10% 的算力券;代理商必须走官方合同,宣传里 23% 到 30% 的高返点,要靠季度业绩硬扛。与 Claude 的号池逆向不同,国产模型把渠道和价格都攥在官方手里。对中转站来说,国产模型是官方筑起的壁垒:需求端替掉部分海外中转需求,供给端又进不了倒卖的货盘,价值只剩多模型聚合与高并发调度。
四方夹击:终局挤压下的空间收窄
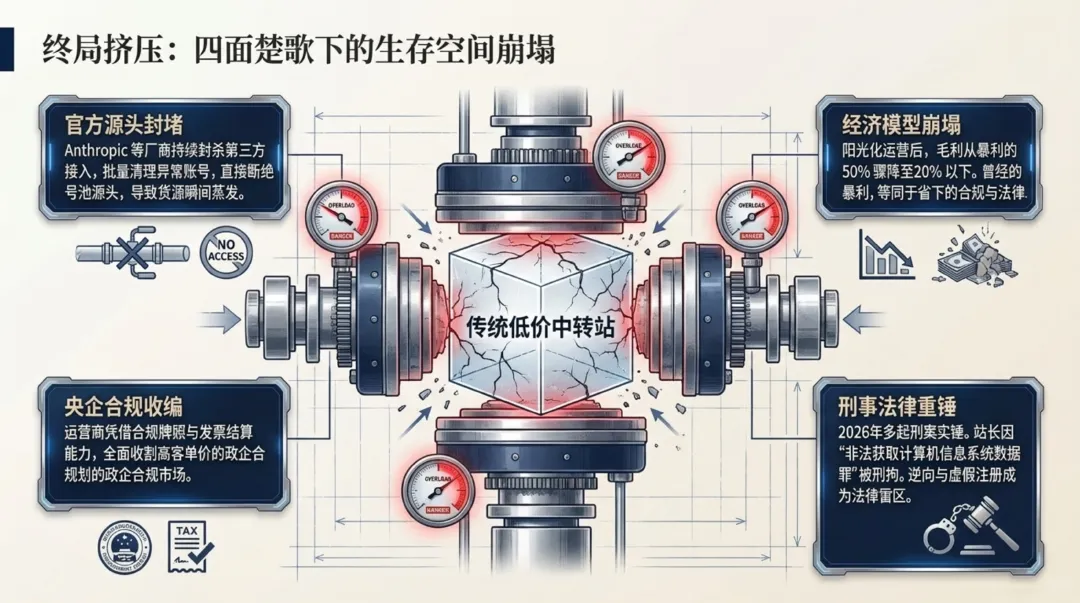
灰产的空间,正被四方同时挤瘪。官方源头封堵:2026 年 4 月,Anthropic 宣布 Claude 订阅不再支持第三方中转平台接入,依赖号池的中转站货源当天蒸发。经济模型崩塌:阳光化运营后,毛利从 50% 掉到 20% 上下,过去的暴利,本质是省下的合规成本。央企合规收编:运营商用牌照和发票能力,收割最肥的政企市场。刑事重锤:2026 年 5 月,上海一名站长因非法获取 API 被刑拘 37 天、退赃退赔并判罚金,同类刑案已有多起,逆向与虚假注册成了法律雷区。四股力合围,水压正在明显下降。
未来十二个月:三条活路
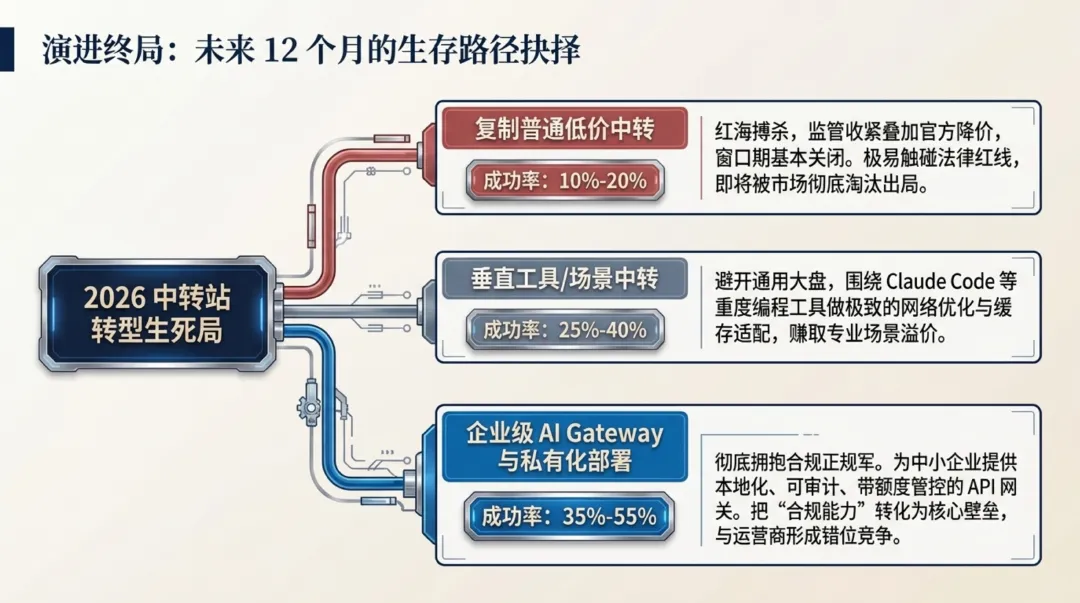
接下来十二个月,业内估算的活路大概三条。复制普通低价中转,成功率只有 10% 到 20%:低价的混战里,监管收紧叠加官方降价,窗口基本关闭,还容易踩法律红线。垂直工具与场景中转,成功率 25% 到 40%:绕开通用大盘,围绕 Claude Code 这类编程工具做网络优化与缓存适配,赚专业场景溢价。企业级 AI Gateway 与私有化部署,成功率 35% 到 55%:运营商拿走大型政企大单,中转站反过来为中小企业做本地化、可审计、带额度管控的网关,用合规能力错位竞争。地下管网不会消失,只是往后想在里面抽水,得先有合规的身份。