ARTICLE · 1102229
一台AI机柜780万美元:GPU涨价57%,凭什么它涨233%?
国家统计局刚公布了一组耐人寻味的数字:前8个月,全国规模以上工业企业利润同比增长15.7%。
其中,计算机、通信和其他电子设备制造业利润同比暴涨1.1倍,一个行业贡献了全部规上工业利润增长的62%。
所有人都说,这是AI的胜利。但比"胜利"更值得问的是:钱,具体被谁赚走了?
答案,藏在一台机柜的账单里。
为什么盯着BOM(物料清单)拆?因为整机成本结构的变化,就是这个行业利润分配的地图。GPU很贵,但GPU的钱进不了大多数人的口袋;真正普惠的涨幅,发生在那些不起眼的材料和元件上。
一、一台机柜的账单:从400万到780万美元
英伟达下一代VR200 NVL72机柜已进入生产爬坡阶段,三季度首批交付、四季度规模量产。
源达信息研报拆解了它的整机采购成本:约780.3万美元,比上一代GB300的399.5万美元上涨95%,接近翻倍。
分品类看,涨幅最猛的是存储,+435%,单柜HBM4与LPDDR5X合计费用超过200万美元。
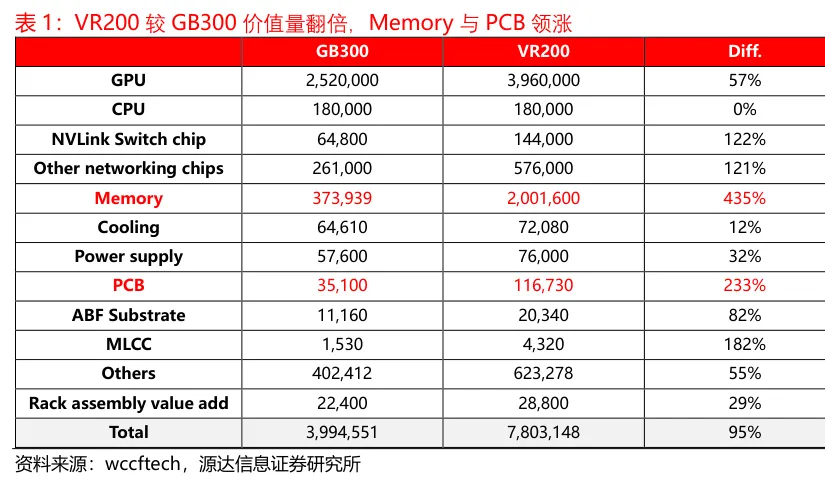
图表来源:源达信息证券研究所《PCB行业专题研究》,wccftech数据
排在第二的不是GPU,是PCB——单机柜价值量从3.51万美元涨到11.67万美元,+233%。
再往后:MLCC涨182%,NVLink交换芯片涨122%,ABF载板涨82%。
而整台机柜最贵、最耀眼的GPU,涨幅只有57%。
PCB的量价齐升,还藏在机柜结构的变化里。VR200计算托盘首次引入44层Midplane中板,把托盘组装时间从近2小时压缩到5分钟;据台湾电路板协会拆解,主配置之外还新增了八颗CPX GPU配套板与八张CX9高速网卡板,单套计算托盘的PCB价值较上一代增加近300%。
二、GPU还是主角,但戏份在稀释
GPU仍是单笔金额最大的采购项,约400万美元。
但一个趋势已经清晰:它在整机成本中的占比,正在逐代被稀释。
研报的判断很直白:AI机柜已经从"GPU单极驱动",进入"存-算-网全栈升级"阶段,价值增量加速向存储、互联与基础材料环节扩散。
一句话:卖铲子的,开始比挖金的赚得多。
这在A股利润表上已经兑现——电子设备制造业一家,贡献了前8个月工业利润增长的六成。
三、一块板子的"军备竞赛"
PCB凭什么涨233%?量价齐升。
材料端,覆铜板从M7/M8进阶M9,铜箔升级到HVLP4/5,石英布导入;主流板层数从20-30层升到44层,下一代Rubin Ultra的正交背板,直接干到78层。
层数翻倍的代价是加工难度陡增:加工M9+Q布体系时,钻针寿命较传统板材缩短90%以上,从上万孔降到一两百孔量级,钻针消耗量增至传统材料的5-8倍。
所谓Q布,是二氧化硅含量99.95%以上的高纯石英纤维布,热膨胀系数只有铜的几十分之一,与铜箔高度匹配,是78层背板不翘曲、不分层的命门。
下一代Kyber机架的升级更激进:集成576颗GPU、整柜功耗600千瓦,铜缆互联已经不现实,英伟达直接改用78层M9级正交背板完成全互联——PCB第一次从"板级组件",升格为"机架级核心互联介质"。
供电制式也从54V升级到800V高压直流:端到端能效提升约5%,维护成本下降约70%,铜耗减少约45%。机柜里的每一块板,都在被重新定价。
ABF载板同样凶猛。味之素测算,AI半导体基板面积指数从1提升到3.5,总积层数从6层增加到18层,单颗基板的ABF使用量约为传统产品的10倍。
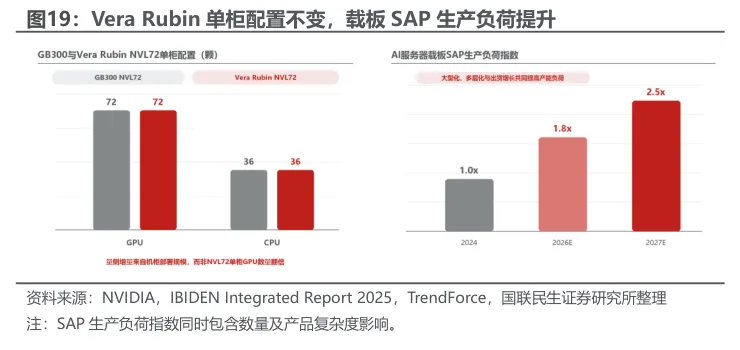
图表来源:国联民生证券《ABF膜:先进封装核心材料受益于AI服务器放量》
而全球GPU/CPU载板用ABF材料,味之素一家份额超过95%。
所谓"上游",比很多人想象的还要集中。
四、涨价已经发生,红利却不是普惠的
材料紧缺,直接变成了价格。
2026年以来,日本Resonac将覆铜板相关材料价格上调约30%;M9级覆铜板涨价约30%,石英布上涨25%-50%,高纯石英砂上涨约35%。
需求端同样在加速:TrendForce预计2026年全球九大云厂商资本开支同比增长约90%,AI服务器出货量增长接近31%;载板龙头IBIDEN预计,AI服务器载板SAP生产负荷指数将从2024年的1.0升至2026年的1.8、2027年的2.5。
但接住这波红利,有硬门槛。
工艺端,mSAP要把线宽线距压到15-25微米,精度直接对标IC封装基板;被淘汰的另一条PTFE材料路线,因为热膨胀系数严重失配,良率长期徘徊在四到五成,直接出局。
CoWoP这类新封装的认证周期长达12-24个月,全球具备量产能力的厂商屈指可数。
更关键的变化在供给侧:味之素或对部分中国大陆客户调整ABF膜供应,而国内华正新材、纽菲斯等厂商的积层绝缘膜研发与产线建设正在加速,部分产品已进入验证阶段。海外垄断的裂缝,就是国产替代的窗口。
资本市场已经给出预期:按万得一致预期,胜宏科技2026年归母净利润预计86.3亿元、2027年147.6亿元;东山精密2026年71.1亿元、2027年154.7亿元。两年翻倍的盈利曲线,是这场材料军备竞赛最好的注脚。
工业利润涨1.1倍的背后,不是雨露均沾,而是极其残酷的分配。
AI这场盛宴,主桌上坐的是少数:有材料配方、有工艺良率、有产能认证的玩家。
桌下的热闹属于所有人,桌上的利润属于极少数。
对大多数人来说,看清钱往哪流,比预测风口更重要。
资料引用名称及来源
· 源达信息证券研究所《PCB行业专题研究:AI驱动PCB价值重估,量价齐升加速兑现》(2026年9月,吴起涤、宋金治,数据来源wccftech、台湾电路板协会TPCA)
· 国联民生证券《ABF膜:先进封装核心材料受益于AI服务器放量》(2026年9月,薛宏伟、范晓康,数据来源味之素ASV Report 2024、IBIDEN、TrendForce)
· 国家统计局:1-8月规模以上工业企业利润数据(2026年9月)
本文相关资料获取
 —
—
扫描识别下方二维码可自助开通会员
—
本篇资料已更新至情报猿资料分享平台
咨询会员服务、了解完整版资料获取方式
请加微信号“qbyuan888”
—
免责声明:以上报告均系本平台合作用户通过公开、合法渠道获得,报告版权归原撰写/发布机构所有, 如 涉 侵 权 , 请 联 系 删 除 ;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。