ARTICLE · 1102931
云栖大会(二):逛展总结,AI重塑硬件但iPhone时刻未至,应用向垂类加速渗透、降本提效明显
2026云栖大会在杭州举行,以“智以致用”为主题,设智能、算力、创造、产业四大展馆,展区超5万平方米,汇聚千余家企业。我们于会议期间实地逛展,最直观的感受是:
AI硬件人气热度高于应用,体感之下AI眼镜>办公硬件>耳机>手机/电脑,其中不乏一些新功能,包括像千问办公/Qoder等生态打通、随时录音、全天智记、主动提醒等。基于现有功能/价格等多维度考虑,我们判断AI硬件(包括AI眼镜)当下更多是极客/技术尝鲜者去付费购买体验,对于普通消费者而言,AI硬件iPhone时刻仍未到来。具体看,
1)AI眼镜是人气最高的品类之一,现阶段已在克重、续航、功能、外观等维度上达到了现有技术下的一定平衡。更新点在于,各家对配置进行取舍,在某个功能单点增强。我们认为,由于AI眼镜重量、光学、AI使用实际体感等问题依然存在,短期内对普通消费者渗透依然有限。
2)千问AI办公硬件中的一些概念较为新颖,有望在无感录音、全天智记、调用办公Agent等场景率先跑通;但现有微创新带来的功能与体验,尚不足以支撑大众消费者支付较高溢价。
3)蓝牙耳机作为成熟品类,AI功能锦上添花,耳机有望成为AI硬件率先落地品类,当前AI并非用户选购的决定性因素。
4)AI手机侧,荣耀、魅族均联手千问推出AI手机,在操作体验上较为丝滑(尤其是内置的手机侧功能),当下核心痛点依然在于大模型本身理解能力与APP大厂生态壁垒。
5)AI陪伴玩具有记忆、有情绪、可持续交互,客单价适中、决策链条短、情感溢价高,是AI硬件中商业模式相对清晰的一条线,目前可动性上/兴趣持续性上均较为欠缺。
从AI应用侧人气/体感效果看,办公/垂类应用>AIGC(AI内容生成、游戏等)>AI电商工具>AI零售行业。
1)办公/垂类应用,在大模型持续迭代下,通用的办公提效已成基础设施,千问针对各个垂类领域/场景结合数据推出垂类应用,相较于大模型+Skills优势在于垂类数据+针对场景/流程的封装调试,已经能提效落地+可溯源,一定程度可替代原有专业软件/员工并收取费用。
2)内容从技术演示进入产线运营,千问系模型全家桶具备优势,持续迭代音视频等模型。随着底层模型的迭代,行业瓶颈从制作端转向创意端,IP与叙事能力的稀缺性上升。
3)AI电商工具,阿里齐头并进多维赛马,降低行业参与者运营难度。阿里旗下几个电商平台助手,场景和客群存在一定区别,但是核心在于通过AI改造电商全链路,底层功能相似度较高。
4)零售消费当前更多是聚焦在通过AI提效降本的场景,远期通过AI赋能企业寻找增量更值得期待。
9/22-24阿里云栖大会在杭州举行,作为国内AI行业盛会,共有5万平米展区、千余家企业。我们也于期间逛展体验:
整体感受AI硬件人气热度高于应用侧(部分也与硬件体验对C端吸引度更高有关),其中AI眼镜>AI办公硬件>AI耳机>AI手机/电脑。很多体验者对该类产品AI功能感到很新奇,包括像链接千问办公/Qoder等办公场景的突破、随时录音、全天佩戴随身AI助理的概念、主动提醒等。基于现有功能/价格等多维度考虑,我们判断AI硬件(包括AI眼镜)当下更多依然是极客/技术尝鲜者去愿意付费购买,对于广大普通消费者而言,AI硬件的iPhone时刻仍未到来。相反,在部分成熟硬件如蓝牙耳机中植入AI功能(因为也不涉及像AI眼镜要面临是否能全天候替代传统眼镜的问题),虽不能直接促成购买决策,某种程度上更能增加吸引力。
而从AI应用侧人气/体感效果看,办公/垂类应用>AIGC(AI内容生成、游戏等)>AI电商工具>AI零售行业。1)在办公/垂类应用领域已经有相对成熟的产品/应用,相较于现有大模型+skills的解决方案,行业数据灌输下+针对特定场景和流程封装调试好后的垂类模型,落地效率显著更高,目前已能通过AI显著提效;2)AIGC目前仍以Seedance为行业领先水平,千问旗下全家桶中,音频模型更新后提升明显、视频模型AI体感依然较强,整体随着成本曲线的下移,行业瓶颈从制作端转向创意端,IP与叙事能力的稀缺性上升。3)AI电商工具,阿里齐头并进多维赛马,各环节确有降低商家运营难度。4)零售消费当前更多是聚焦在通过AI提效降本的场景,远期通过AI赋能企业寻找增量更值得期待。
AI硬件相关展区,逛下来感受最深的一点是,AI正在把所有硬件重新做一遍,同时也在创造新的产品。AI硬件相关展区作为人气最旺的板块之一,试戴体验排队不断,今年也新增了很多新功能,像链接千问办公/Qoder等办公场景的突破、随时录音、全天佩戴随身AI助理的概念、主动提醒等,让人耳目一新。我们重点观察了几类热门的AI硬件品类:
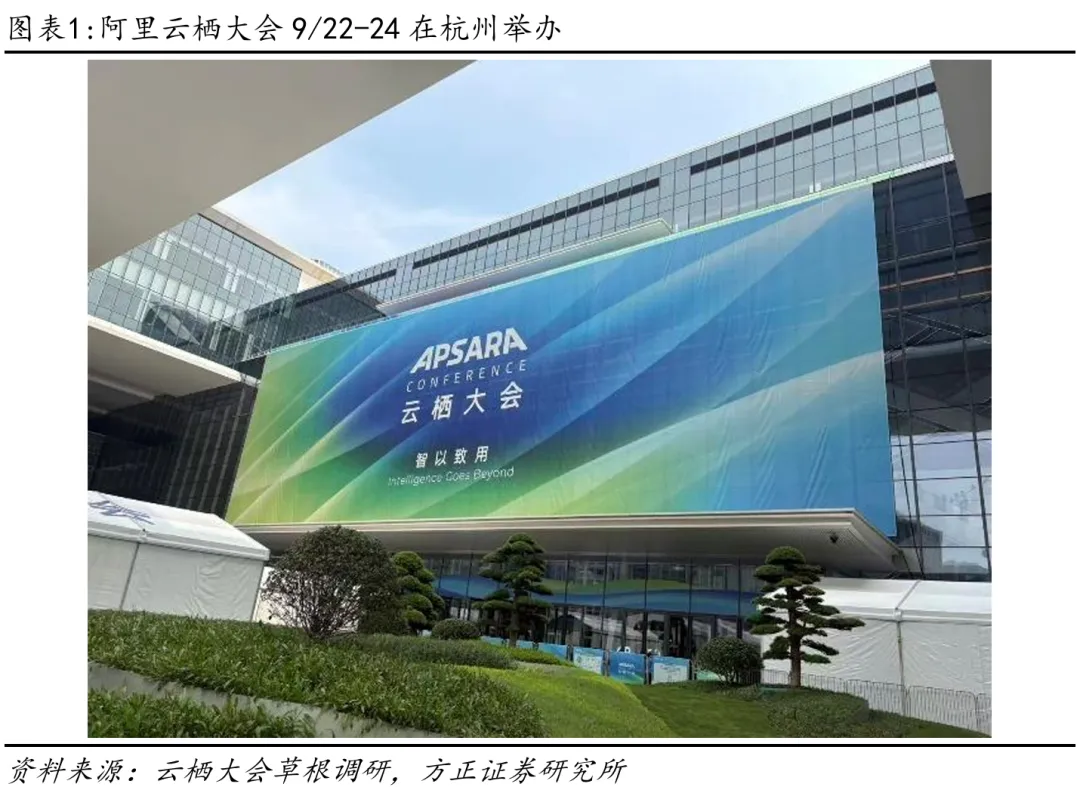
AI眼镜是试戴体验人数最多的品类之一。千问N1/N1 Pro AI眼镜于9/22开启预约(10月13日现货发售),均为不带显示版本。N1和N1 PRO版本相较于上代有几点变化更新:
首先在硬件参数上均有升级,N1系列搭载5000万像素图像传感器,支持第一视角拍摄,具备4K超清录像、实况照片和多重防抖,进光量相比上一代明显提升(基本和主力手机一个像素配置,虽然有云台防抖,由于视角随头而动、不能实时观察,我们认为拍照功能当下依然要好于录像);PRO版本在此基础上加入健康监测功能,鼻托里集成了高精度PPG传感器,可以做心率、心率变异性、压力和情绪等体征监测。
其次在功能上主要有两点更新,一是PRO版本新增红外眼动追踪模组,依托虹膜识别可实现眼动支付(无需扫码/出声即可完成支付);同时能实现,在用户看向某件展品提问,AI能结合视线信息判断你正在指的对象,不用再拿手指去点。二是在功能调用上,新增主动提醒功能,如在办公/出行场景中会触发主动提醒,提供主动式服务。
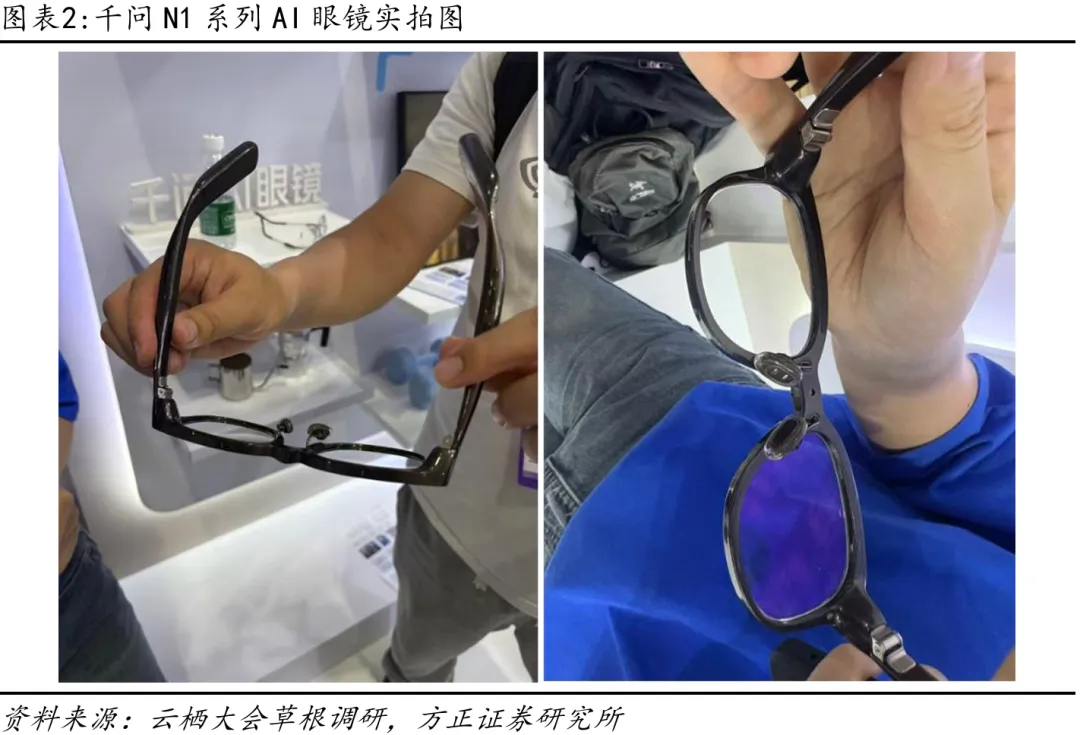
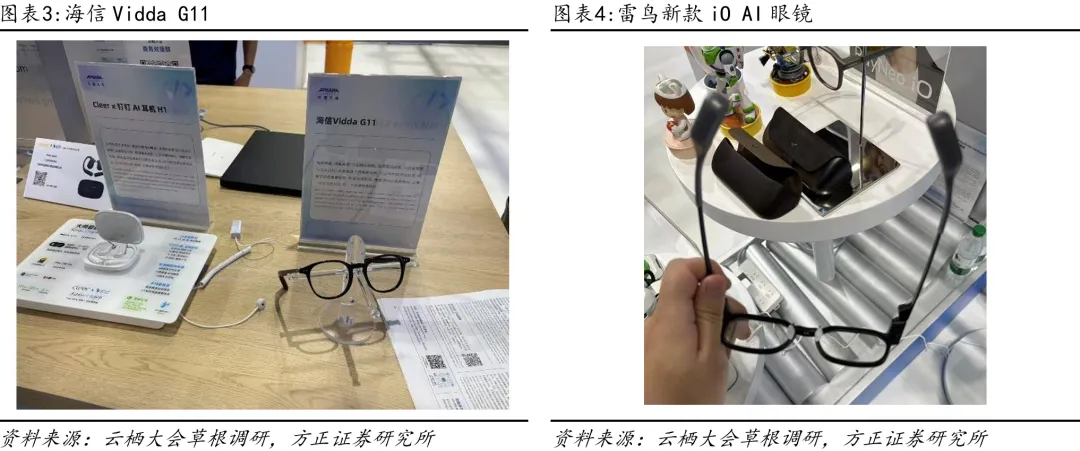
AI眼镜参展的还有海信Vidda G11眼镜、雷鸟新款iO眼镜,两款均舍弃了摄像功能,转而在克重、外观等方向上取得优化。其中雷鸟iO眼镜去掉摄像/耳机组件后克重仅34g、带显示(单绿),镜腿与常规眼镜更为相似且更为时尚。
AI眼镜产品现阶段已在克重、续航、功能、外观等维度上达到了现有技术下的一定平衡。更新点在于,各家对配置进行取舍,在某个功能单点增强以及对于端侧Agent的调用能力,如千问N系列的更新主要在于像素配置的显著提高以及和千问生态的互通,在克重/外观等维度暂未有更进一步的提升;雷鸟iO眼镜放弃摄像头/耳机组件,转而在外观、显示、重量、续航等方面取得优化。
我们认为,受AI眼镜当前价格、功能,以及重量(约40g,高于普通眼镜,全天候佩戴时鼻托仍存在压迫感)、光学效果、AI使用体感等因素制约,产品购买群体仍以极客与技术尝鲜者为主,面向大众消费者的AI眼镜iPhone时刻尚未到来。
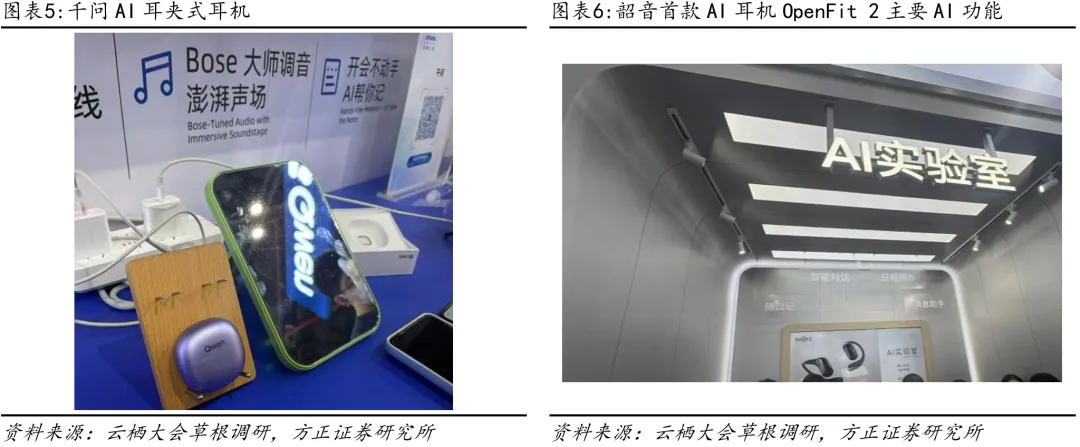
千问AI耳机作为本次上新产品之一,采用耳夹式开放佩戴设计,音频由Bose调音调校,40+小时续航,外观小巧。核心卖点在于:一、翻译场景,支持双向同声传译;二、办公场景,会议录音转记之外,可调用阿里旗下Qorder工作平台,这也是千问系AI硬件最核心的能力之一。
开放式耳机韶音本次也有推出首款AI耳机OpenFit 2,我们体验之后,认为产品核心卖点依然是出色的硬件产品本身和佩戴体验,AI功能相对较为常规,包括随口记、智能对话、日程待办、消息助手等。
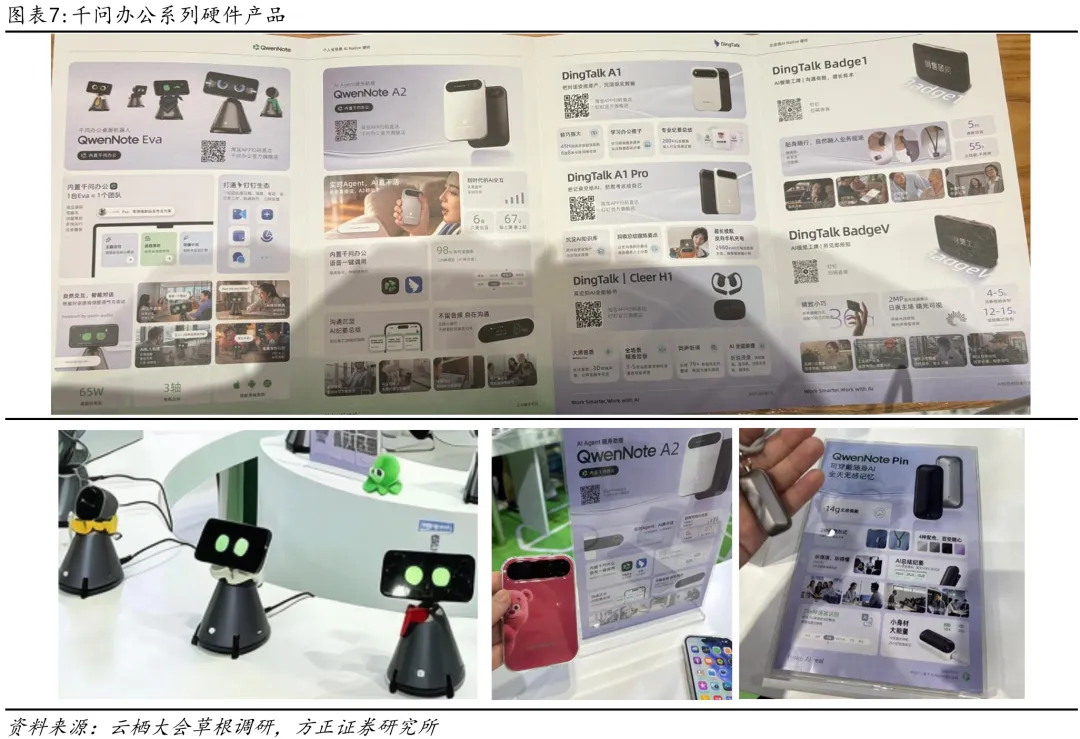
AI办公硬件,从办公走向生活助理。千问办公团队也围绕办公和助理的场景本次也推出系列新品,在录音、全天智记等场景有望率先跑通。缺憾在于,现有微创新带来的功能与体验,尚不足以支撑大众消费者支付较高溢价。
千问办公桌面机器人QwenNote Eva,情绪价值+充电+办公助手。手机需吸附在上(券后899元,可无线充电,适配苹果、安卓、华为等多终端,65W)使用,作为桌面机器人提供陪伴与情感交互,能支持语音/手势/按键等互动形式,能根据对话语境调整语气与表达;内置千问办公能力,打通钉钉生态,可以语音实现任务执行、会议听记、日程管理、消息电话等工作。
千问AI Agent随身助理QwenNote A2。券后1199元,可吸附在手机背面,核心场景是全天候随身记录与随行办公——会议、拜访、沟通中的内容实时转写并交给云侧千问办公处理,配合隐私设计(数据可物理删除,也是本次版本较前代升级的核心卖点之一)打消佩戴顾虑。A2同样可以内置千问办公,可按机身按钮调用千问办公和钉钉,信号意义在于把办公室Agent延伸到了工位之外的所有工作现场。
千问AI Agent随身助理QwenNote Pin。挂坠形态的随身AI录音助手(可转记并总结纪要),与A2同属QwenNote随身终端系列,14g主打轻量佩戴,可全天无感记忆(电量支持10天超长待机、26小时连续听记)。该产品暂未正式预售,仅亮相为主,因可长时间连续听记随时记录,并上传到云端备份,随身智记场景值得期待,某种程度上可视作人生记忆的第二备份,可以灌输给自身的AI以适配、随时调用(也涉及到隐私问题)。
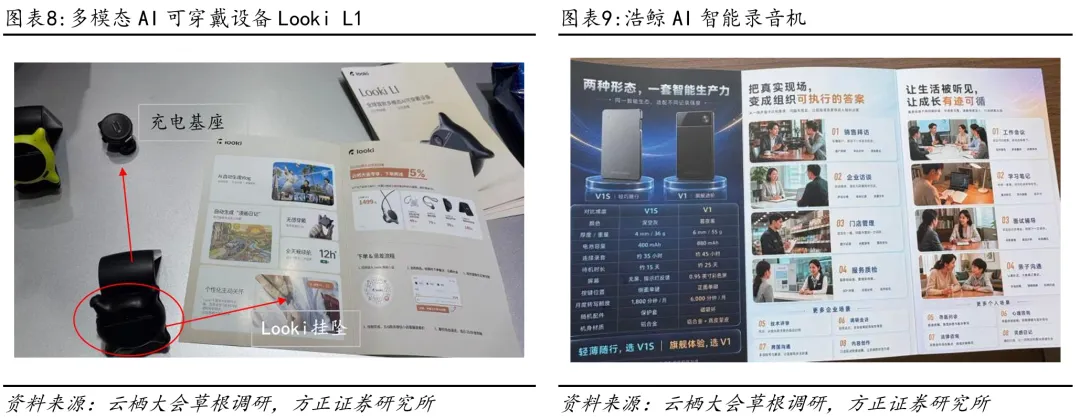
该类产品中,第三方友商也提出了一些解决方案,并形成差异化竞争。如Looki L1主打生活记录而非办公转写,32g挂坠形态第一视角随拍,AI自动将日常片段剪辑生成Vlog与漫画日记,把记录从会议工作现场延伸至个人生活记忆(定价1499元,已上架京东自营);浩鲸V1智能笔记生态平台则以录音卡+智在记录App软硬一体切入。
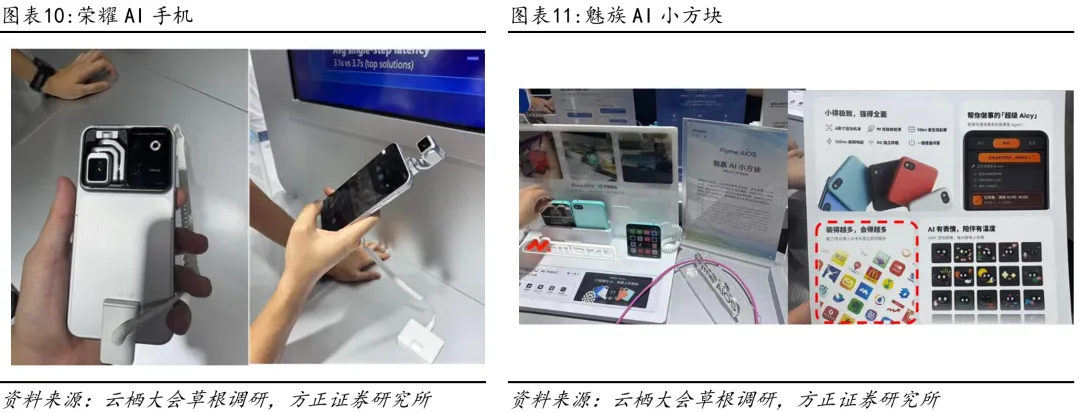
更大类的AI手机侧,荣耀、魅族均推出AI手机并与千问深度绑定。荣耀展出全球首款机器人手机Robot Phone——机身顶部集成机械云台,可随音乐律动并自动追焦运镜,与9/28发布的Magic 9系列同为首批搭载阿里AI手机全栈方案Qwen Intelligence的正式机型,内置智能体可一句话执行超100步跨应用任务(可后台执行);魅族则携AI小方块联合千问办公亮相,4英寸机身原生支持Agentto Agent跨智能体协同,主打把AI办公装进口袋(定价与上市时间未公布),集成通义千问Qwen-Omni。
当下AI手机,包括前期的豆包手机能一键唤醒AI助手,在功能体验上较为新奇与丝滑;但当下依然受制于本身大模型能力;以及部分大厂APP权限问题。
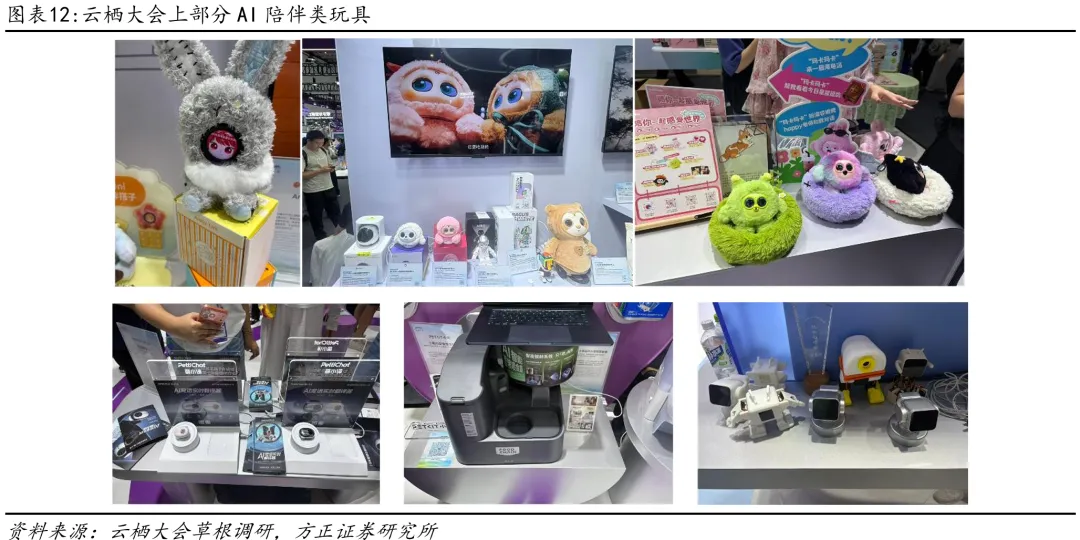
总结以上几类AI硬件的进入者,大体可分为几类:
阿里团队下场做AI硬件。千问品牌旗下已形成眼镜、耳机、PC等产品线,本次也有多款产品上新;同时千问办公围绕办公场景推出多系列硬件配件,包括桌面机器人、Agent随身助理、录音挂件等。相较于传统硬件产品,千问AI硬件产品除了围绕AI研发出来的功能外,优势在于和阿里旗下如千问办公、Qoder等工作平台的互联互通。
硬件厂商围绕AI做产品功能创新。传统硬件品牌将AI大模型作为产品升级的核心抓手,学而思新旗舰T6学习机搭载九章大模型,首创AI家教与AI双师互动课堂,支持步骤级归因诊断,并联合信通院打造行业首个AI家教标准;魅族推出AI小方块智能终端;红魔电竞手机、咪鼠AI键鼠等外设品类同步接入AI能力。
2 AI应用:AI产业链的闭环,加速向垂类、可落地方向发展
2.1 AI应用·办公:从工具到数字员工,已有相对成熟的产品/方案
AI办公是本届展会相对演示密度最高的场景之一,逛下来感觉变化不在能不能用,而在以什么身份用——AI从人手里的工具,变成了组织里的员工。
第一层变化:通用办公提效已经普及。千问办公、钉钉AI的展区里,一句话完成成为标配话术:一句话安排整趟出差、批量生成公文、生成人效报告与面试复盘、差旅消费分析等等。这类演示去年还停留在能生成,今年已经做到全流程交付+适配各平台规范,通用场景的效率红利基本释放完毕,正在从卖点变成基础设施。
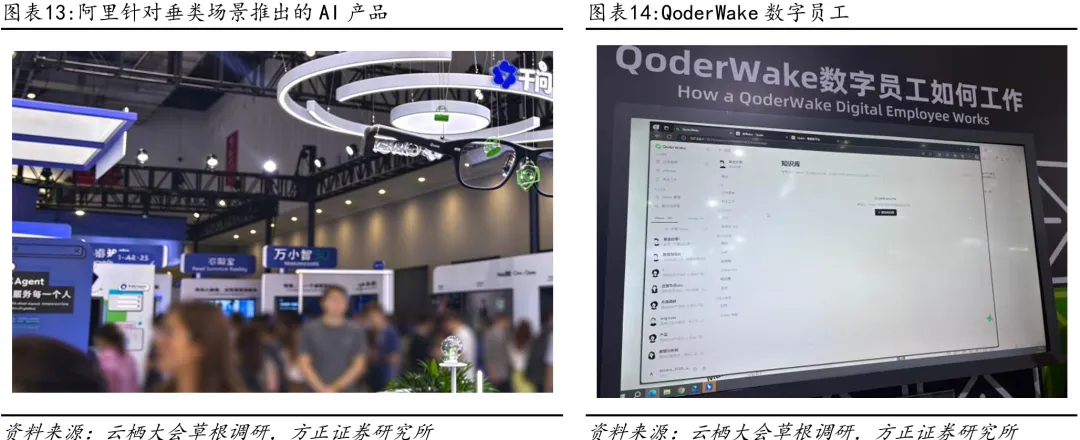
第二层变化:专业场景的深度突破。更值得注意的是垂直专业线的进展,阿里针对金融(Qovest、点金)、翻译(睿译宝)、客服(睿呼宝)、数字员工(万小智)、人事、法律等十数个多维场景均逐步推出相应产品。专业场景的共性是数据接入+可溯源,这恰是专业用户最看重的信任基础,也意味着这类应用能收到专业软件的价格。
第三层变化:数字员工上岗与组织级落地。Qoder Wake数字员工等案例显示,Agent开始以岗位为单位进入组织(相较于Skills训练,Qoder针对不同工作场景预训练/封装好相关能力,整体调配/使用难度更低)——AI先行组织样板间里甚至展出了数字员工的入职打卡。
产业馆涌现的智能生活区是内容类最集中的一片,核心判断是,AI内容生产已从技术演示进入产线运营阶段。
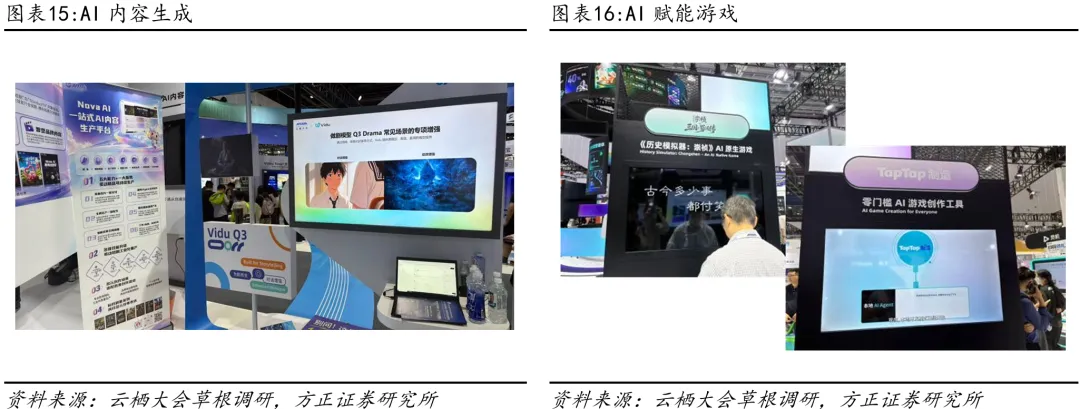
AI短剧:产线跑通,商业模型验证中。灵猫平台面向MCN与短剧影视公司;Smart Video Agent、LibTV、Flova等覆盖生成、剪辑、导出全流程。
AI视频创作:工具分层完成。万镜一刻(对话式视频Agent协同创作、无限画布、故事板、AI剪辑)、B站AI创作平台、陆川团队《天工开物》、全球AI创作者展映等创作生态分层清晰:MCN用产线、专业创作者用Agent、平台做聚合与分发。同时Qwen-Image 3.1主打复杂文本渲染与高保真编辑,图像与视频的能力短板正在快速补齐。
AI游戏:从NPC升级为有记忆的角色。《我的世界》中国版接入千问面向过亿玩家开放游戏内Agent;《历史模拟器:崇祯》用自然语言下诏书、每次决策触发AI连锁反应,是原生AI游戏的完整形态。NPC从对话树变成有记忆、有情感的角色,是游戏行业被重做的起点,也意味着游戏内容的边际成本与内容深度同时被改写。
大模型技术发展下,内容量产成本曲线快速下压,内容行业的产能瓶颈逐步从制作端转移到创意端——IP储备、审美与叙事能力的稀缺性在上升,拥有前者且会用后者的参与者将获得超额红利。
2.3 AI应用·电商:阿里旗下多板块赛马推进
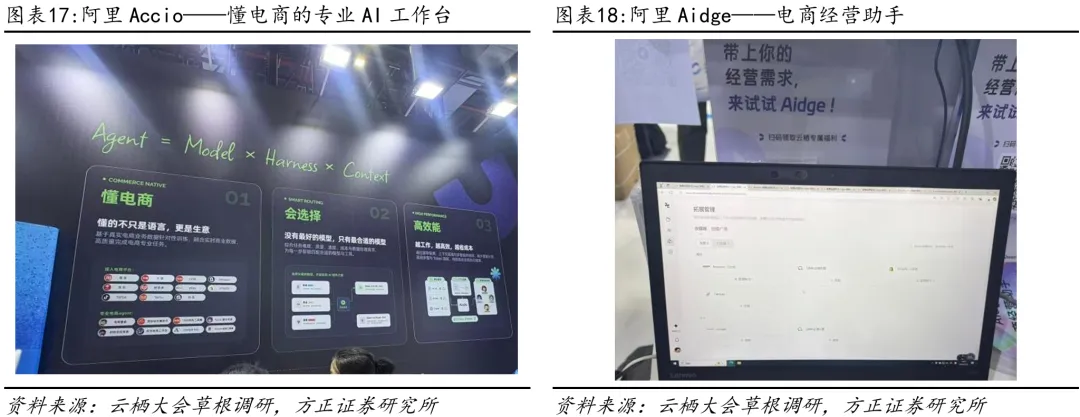
阿里在电商业务中推出系列AI工具,存在一定程度赛马。除了淘天本身体系内的生意管家、阿里妈妈万相平台外;阿里国际站/阿里云分别推出了Accio平台、Aidge电商经营助手。几个平台应用场景存在一定区别,如生意管家更多针对淘天商家管理淘天店铺使用;Accio可接入国内外大模型,可接入国内外多平台店铺统一管理;Aidge基于千问大模型后训练,主要针对跨境电商卖家,可接入亚马逊、Shopify等店铺。这些电商AI助手的背后都有一定共通性,即通过AI改造电商全链路,推出的Agent如AI生图、翻译、视频、营销、分析等功能存在一定相似性。
风险提示:AI技术迭代不及预期;AI应用落地效果不及预期;智能硬件新品上市节奏与销量不及预期;行业竞争加剧