ARTICLE · 1102955
几个案例说明:公众责任保险保什么?哪些行业应该购买公众责任保险?
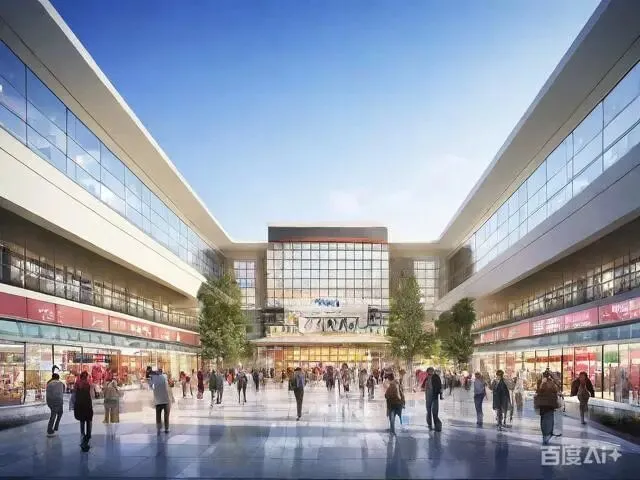
对于很多行业来说,开门做生意,顾客进进出出,公众责任保险是一种常见的转嫁赔偿风险的险种。
那么,公众责任保险保什么,究竟有什么用。今天通过几个理赔案例来说明下。
案例一:某商场水管漏水事件
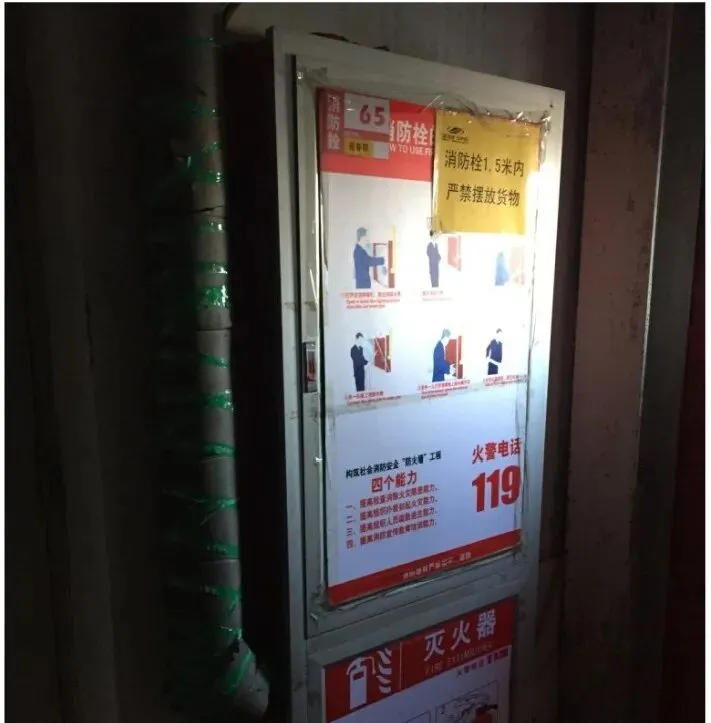
某商城一层消防管道突然向外喷水,大量的水瞬间流入一层商户的货仓,不少货物被泡。
员工发现后立即通知维修部门,并配合商户抢救商品。经一番维修和抢救后,喷水事件处理完毕,但造成了价值几万元的货品损失。
物业公司报保险公司申请理赔后,经确认此次事故原因为消防管路意外破裂,属于公众责任保险的保险责任,最终就物业承担的货品损失赔偿进行了理赔。
案例二:某餐厅顾客夹伤手指事件
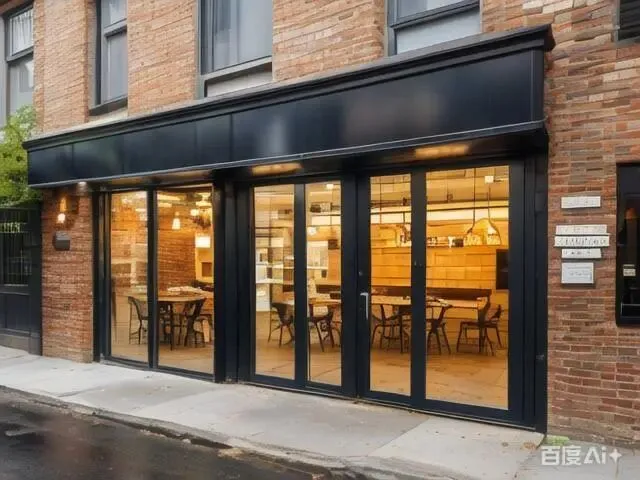
一名顾客在某茶餐厅进行业务洽谈,在推门的时候,不慎被餐厅大门夹伤右手中指,致使中指挤伤出血疼痛伴活动受限,立即前往就近医院就诊。
经医院检查诊断为右手中指远节指骨骨折,后续进行了手术等相关治疗。治疗结束后,顾客对餐厅提出了医疗费用、务工费用、伤残补贴等多项索赔。
茶餐厅向保险公司报案后,安排顾客进行了伤残鉴定,经海淀区某公安司法鉴定中心鉴定后,鉴定结果为没有达到伤残级别。
但顾客在茶餐厅意外受伤,属于公众责任险的保险责任,最终保险公司赔偿医药费、手术费等费用约1.5万元。
案例三:某跆拳道馆学员摔伤事件
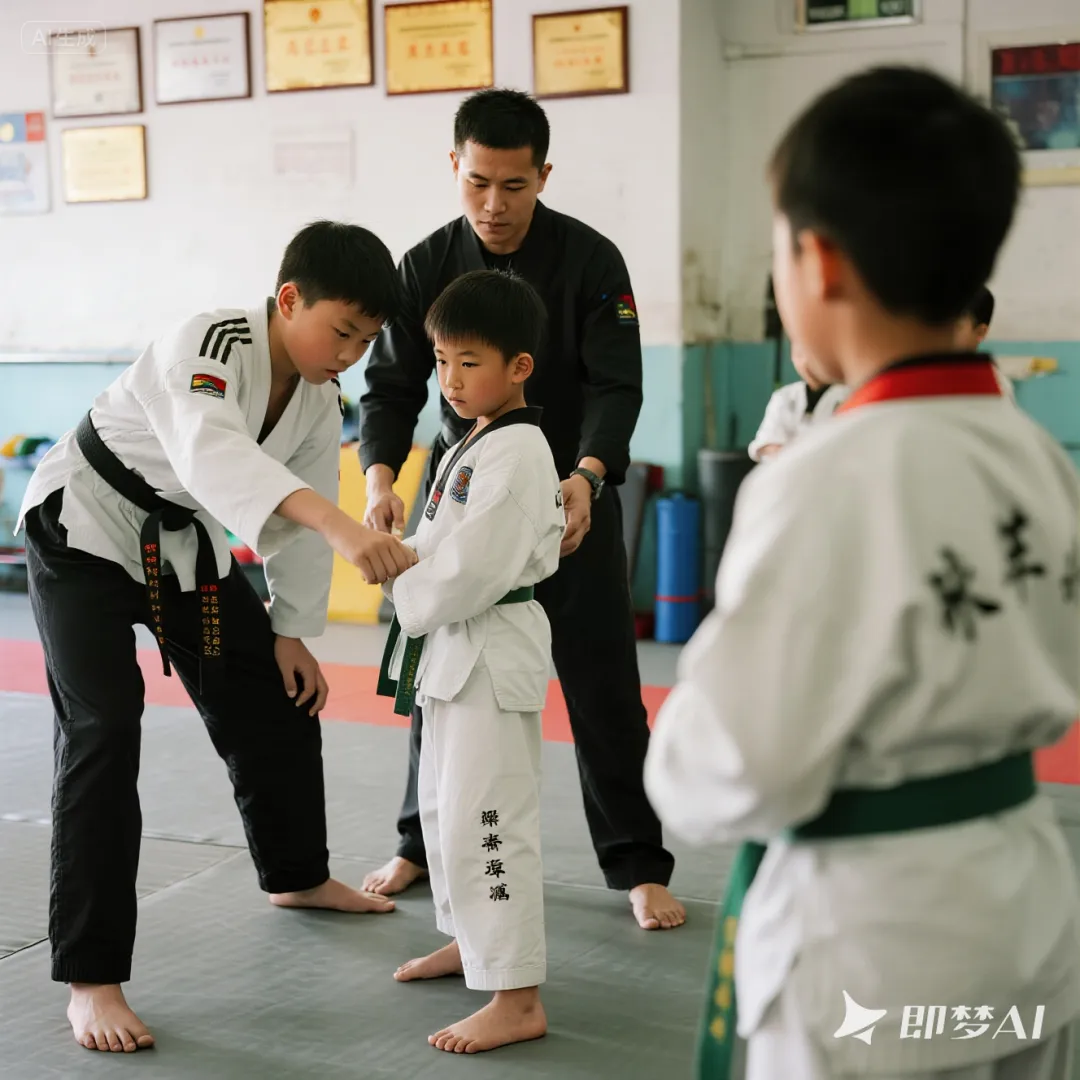
某跆拳道培训学校的学员在上武术课过程中,在铺设地胶垫和武术垫的训练场地练习侧空翻,但落地时不慎摔伤。
教练迅速查看受伤情况,并送伤者到医院急诊。学员后经医院诊断为肱骨骨折,治疗结束后又进行了伤残鉴定,被鉴定为10级伤残。
学员父母就治疗、护理、交通、残疾赔偿、精神损失费等共计20万余元向培训学校提出索赔,并将培训学校上诉至法院。 经法院最终判决:跆拳道培训学校负责30%的责任。
根据法院的判决结果,保险公司确认此次事故属于公众责任保险的责任范围,并就学校应该承担的赔偿责任、法律费用按照合同进行了理赔。
从以上几个案例可以看出,公众责任险保的是经营单位在经营区域内因为经营业务发生意外事故,而造成的第三者人身伤亡或者财产损失,需要承担的赔偿责任。当然,相关的合理法律费用也属于保险责任范畴。
而这个第三者是多种多样的,商场的租户、店里的顾客、培训学校的学生、前来洽谈业务的合作伙伴……都可能成为第三者的范畴。
根据《民法典》第一千一百九十八条的规定,宾馆、商场、银行、车站、机场、体育场馆、娱乐场所等经营场所、公共场所的经营者、管理者或者群众性活动的组织者,未尽到安全保障义务,造成他人损害的,应当承担侵权责任。
因此说,公众责任保险针对各类经营场所潜在的意外风险提供保障,避免经营者因为侵权赔偿责任影响企业的正常经营,是企业或者个体工商户开门做生意的一种必要保险。
那么,哪些行业风险较高,最应该购买公众责任保险呢?
餐饮业(如餐馆、酒楼、茶楼)
易发生客人摔伤、碰伤、烫伤(尤其是地板湿滑时),食品饮料安全责任(如消费者食用后不适),以及因桌椅、餐具、电梯等固定设施缺陷引发的意外。
住宿业(如酒店、宾馆)
风险贯穿于客房(家具锐角、地面湿滑)、大厅、楼道、餐厅等公共区域,以及游泳池、儿童乐园、健身房等附属设施。客人委托保管的财物损坏或丢失也可能产生赔偿责任。
比如今年就有发生儿童被游泳池吸住而溺亡的事件。
零售与购物中心(如大卖场、大型商场)
客流量大(尤其在旺季),易导致拥挤甚至踩踏。电动扶梯、楼梯故障,地板湿滑、货架倾倒、橱窗或广告牌安装不固等问题常见。
停车场内的车辆刮擦或人身安全事故也可能追责管理方。
娱乐与教育培训机构(如儿童乐园、培训机构)
这些场所人身伤害风险较高,可能因安全协管人员工作疏忽或固定设施缺陷(如防护设备老化)导致意外事件。未成年人风险意识较低,更易发生磕碰、摔倒等意外。
工厂与生产企业(如金属冶炼、化工类)
此类场所不仅存在生产区域管理不善、废钢及原料储存不当的风险,还可能因设备老化或操作失误引发火灾、爆炸等严重事故,甚至造成污染风险和有毒有害气体污染风险。
公路管理与养护机构
管辖路段内因公路设施维修不及时(如防护网)、路面坑槽、沉陷等病害及窨井盖损坏、路面杂物清理不及时、广告牌、标志牌等掉落、以及养护作业安全布控不规范等原因造成的第三者人身伤亡或财产损失负责。
自然灾害等突发状况引起的落石及溜塌方也可能带来责任,比如广东梅大高速塌方导致52人身亡。
大型活动与短期项目(如展览、演出等)
这些临时性活动人流量大且集中,极易发生拥挤、摔倒、踩踏等意外事故。
(以上内容仅供参考,具体请以保险条款为准)
更多问题,欢迎交流。
延伸阅读
——企业保障
——养老保障
——健康保障
2025年全面实施,看病要变“套餐价”,会给普通人带来什么影响?