ARTICLE · 1129003
最新AI百强榜(第7版)by a16z
10月5日,a16z 发布第七版《Top 100 Consumer AI Apps》,距离上一次的最新AI百强榜 (第6版) by a16z又过去了半年。
这一版只有11个产品首次上榜,是七期以来最少的一次。前几期榜单的主线是新物种不断涌现,这一期名单开始变得眼熟。
11
首次上榜产品数
4.5%
美国消费者付费率
19.5%
前1%付费者的支出占比
a16z说明:"仅看流量,越来越看不清消费AI的真实趋势。"因此,这一版做了两处方法调整:一是借助YipitData的美国消费者信用卡面板,第一次按实际消费给AI产品排名;二是剔除主打NSFW的产品,a16z提到,这类产品若计入,将占网页流量榜20%以上(可以理解...)。
在我看来,这一期最有信息量的不是排名,而是新增的支出榜,这也是百强榜第一次回答了一个流量数据回答不了的问题:消费者究竟为哪些AI产品付钱。
01
三家头部模型公司,已经在打三场不同的仗
ChatGPT的领先地位没有变化。按8月数据,它的网页访问量约为Gemini的2倍、Claude的6倍;移动端月活约为Gemini的2.5倍、Claude的14倍;美国个人付费用户数约为Claude或Gemini的3倍。
是的,ChatGPT的周活已达12亿!
与第六版相比,ChatGPT对Gemini的网页端领先从2.7倍收窄到2倍,移动端差距维持不变。
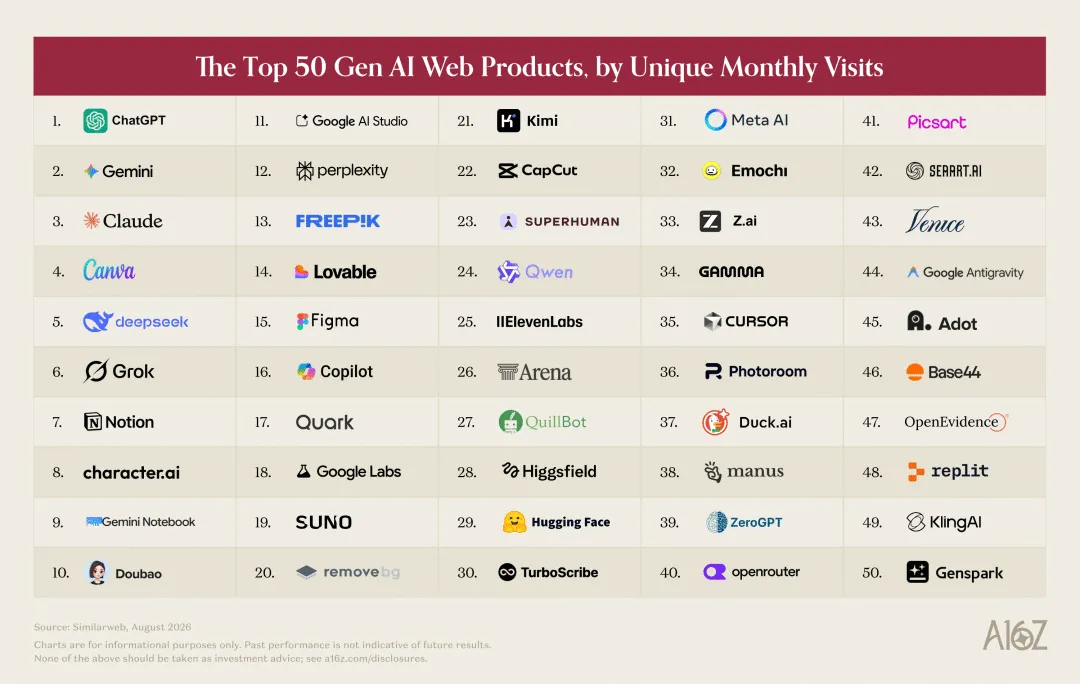
网页端Top 50(按月独立访问量,2026年8月)
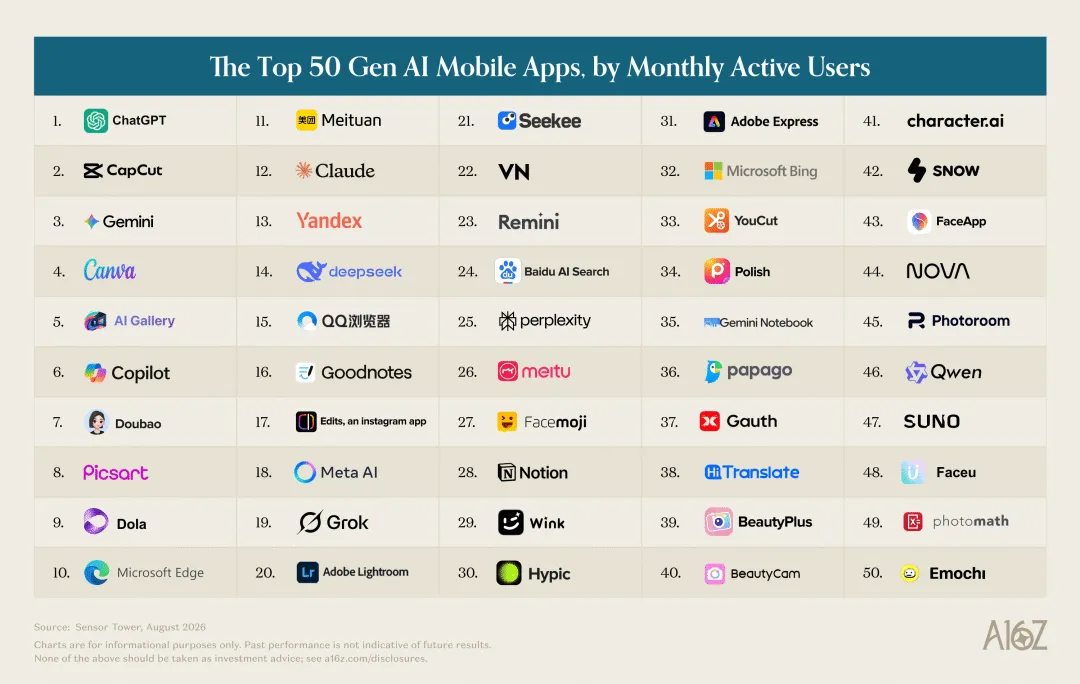
移动端Top 50(按月活跃用户)
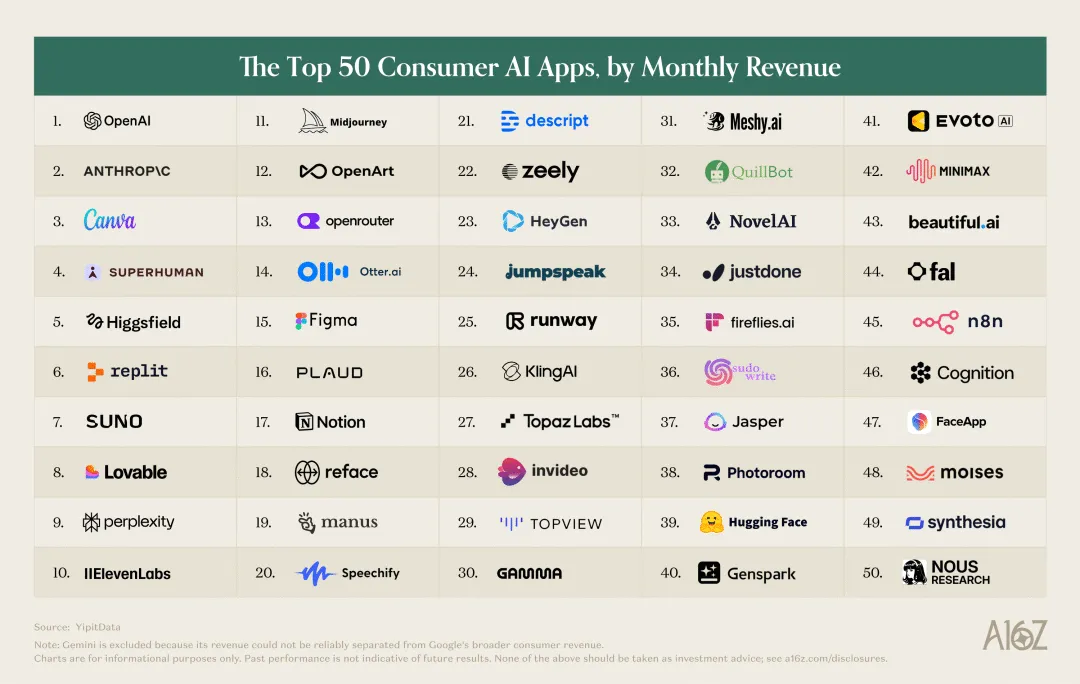
月支出榜Top 50(基于美国消费者信用卡数据)
变化最大的是Claude。
2023年9月第一版榜单发布时,Claude连网页榜都没有进入;如今它的流量已超过DeepSeek和Perplexity,成为明确的第三名。(2月底Anthropic与五角大楼发生争议期间,Claude首次登上美国免费App榜第一)
付费端的变化更明显。按YipitData面板,Claude在今年3月的美国付费用户渗透率超过了Gemini;到8月,ChatGPT为3.02%,Gemini为1.09%,Claude为1.07%。即便Google把旧的存储套餐用户迁入AI套餐,两家仍然不相上下。
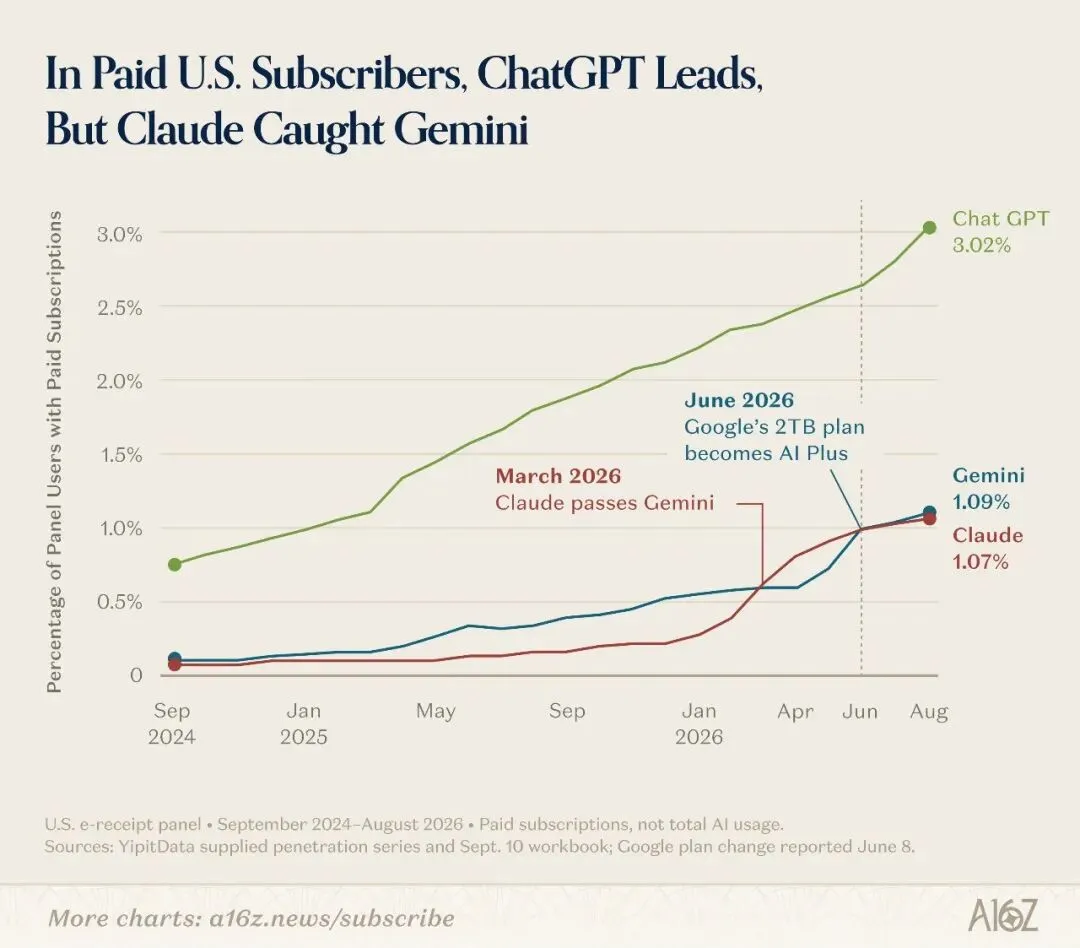
美国付费用户渗透率:ChatGPT领先,Claude在3月追上Gemini
更能说明问题的是付费结构。Claude付费用户中,有7.3%选择了每月100美元起的Max档;Google和ChatGPT对应档位的比例分别只有1.3%和1.1%。
| 7.3% | |
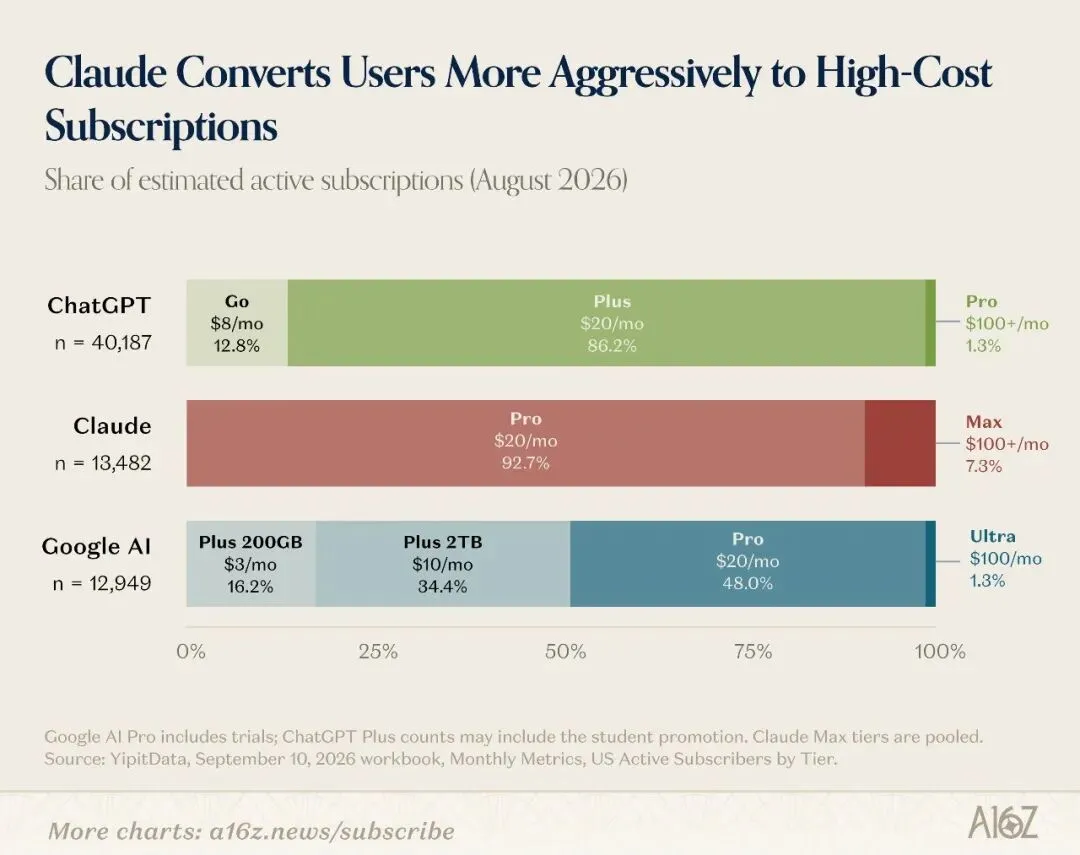
各家订阅档位结构(2026年8月):Claude更积极地把用户转化到高价档
不过,Claude的势头在夏天出现了反转。YipitData数据显示,Claude的日均会话数在7月、8月下滑,新增放缓、流失上升;同期ChatGPT随着GPT-5.6系列(Sol、Terra、Luna)和ChatGPT Work在7月发布,重新加速。
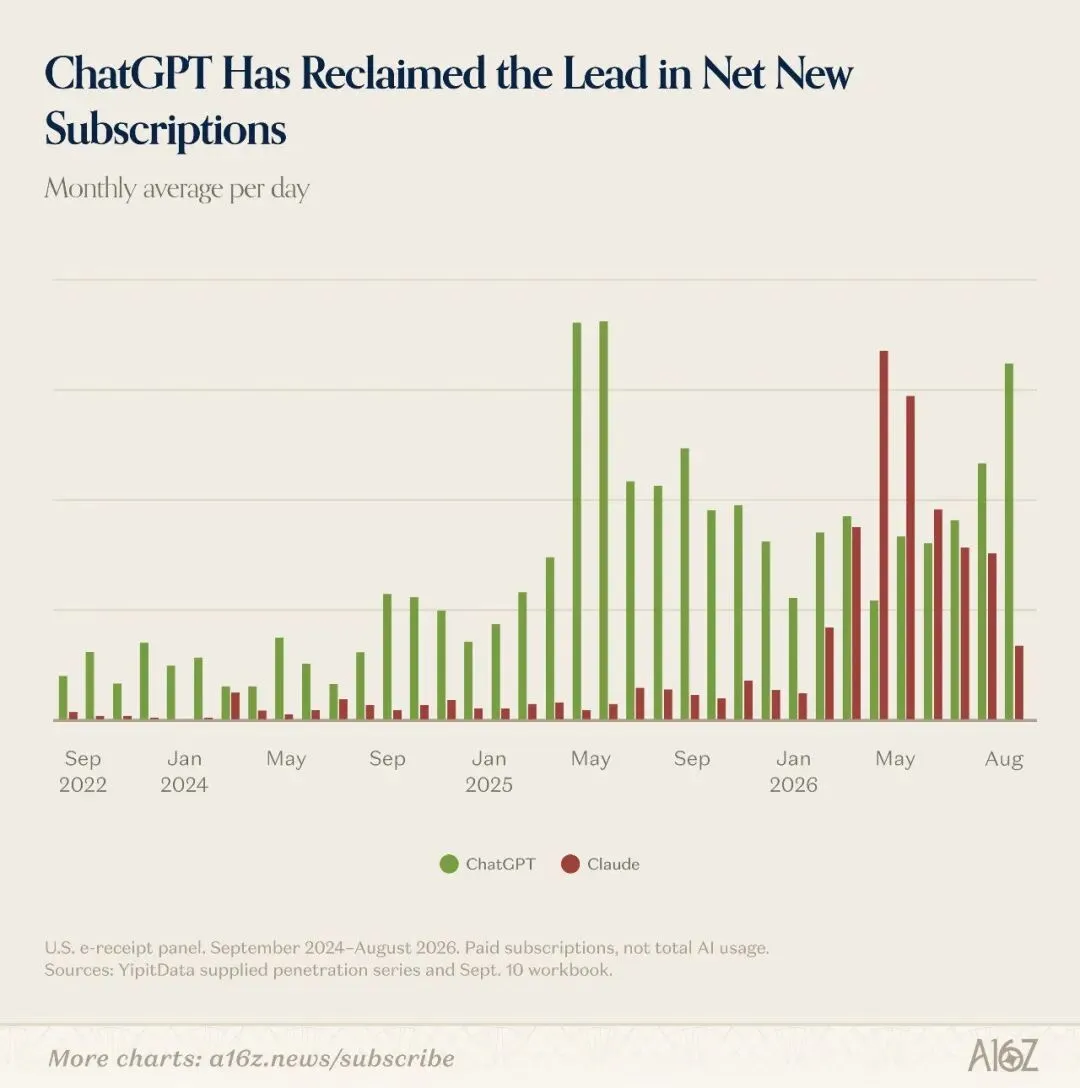
日均新增订阅:ChatGPT重新夺回领先
两家的用户几乎不重叠。美国ChatGPT付费用户中,只有8%同时订阅了Claude。ChatGPT的用户在性别和收入上分布更均衡:OpenAI的消费支出中女性占41.5%,Anthropic只有23.5%,后者明显向高收入人群倾斜。ChatGPT在除加州、蒙大拿和马萨诸塞之外的所有州占据主导。
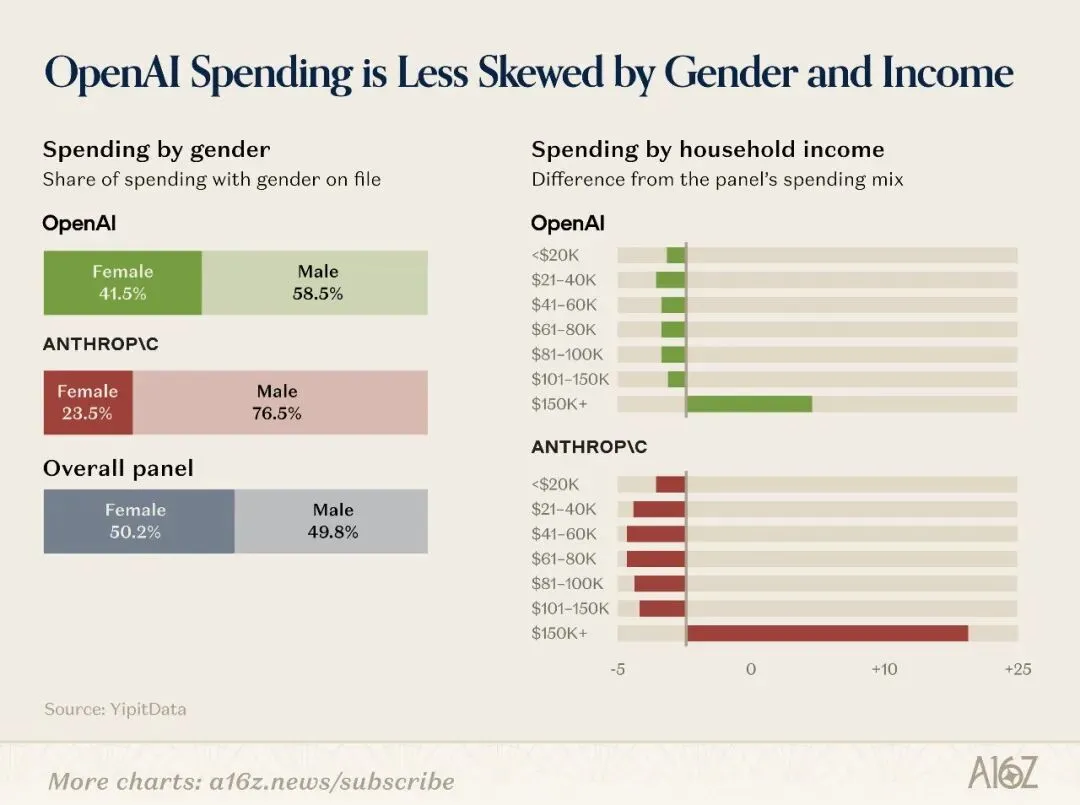
按性别与家庭收入的支出分布:OpenAI更均衡,Anthropic偏向男性和高收入人群
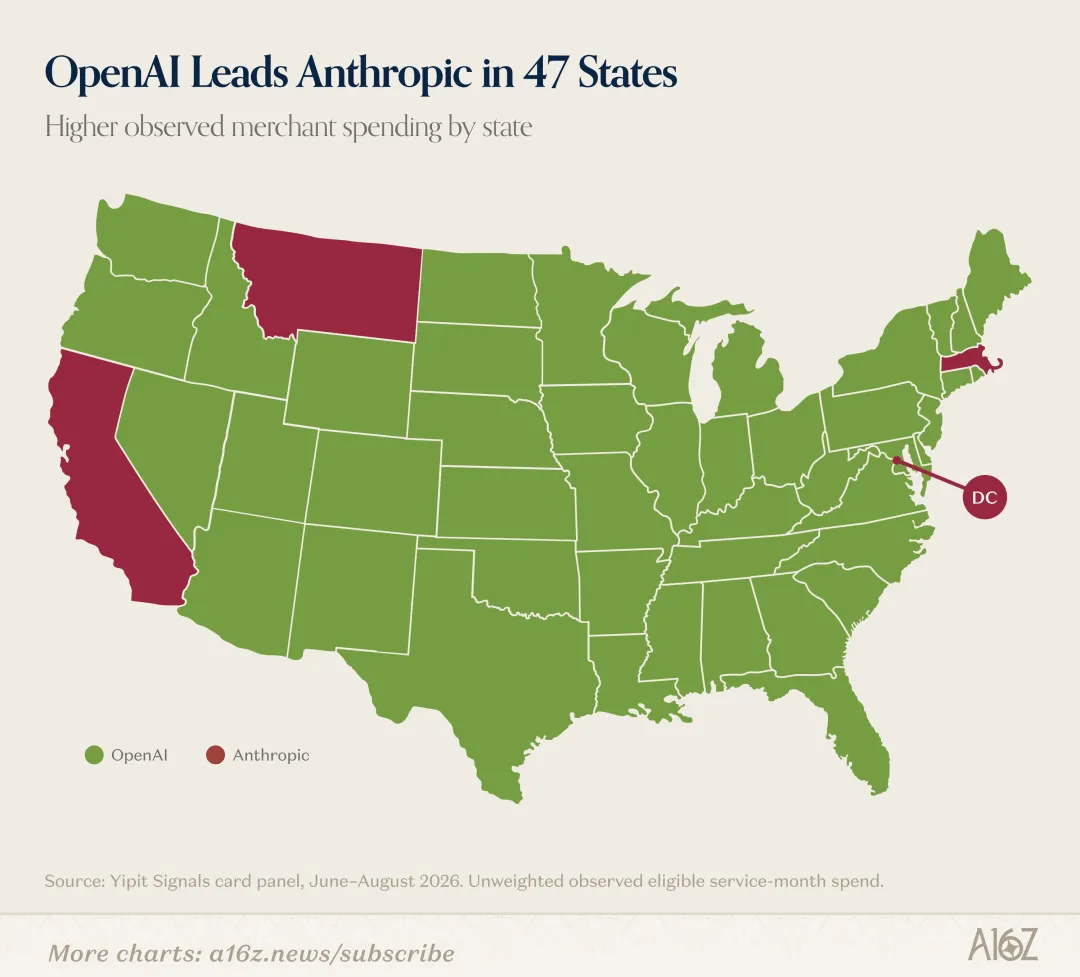
OpenAI在47个州的消费支出高于Anthropic
用户分化的背后,是产品方向的分化。过去半年,三家共发布了127项新产品或功能:ChatGPT 54项、Claude 38项、Gemini 35项。其中Claude的发布有65.8%面向工作场景,Gemini则有48.6%面向消费者。
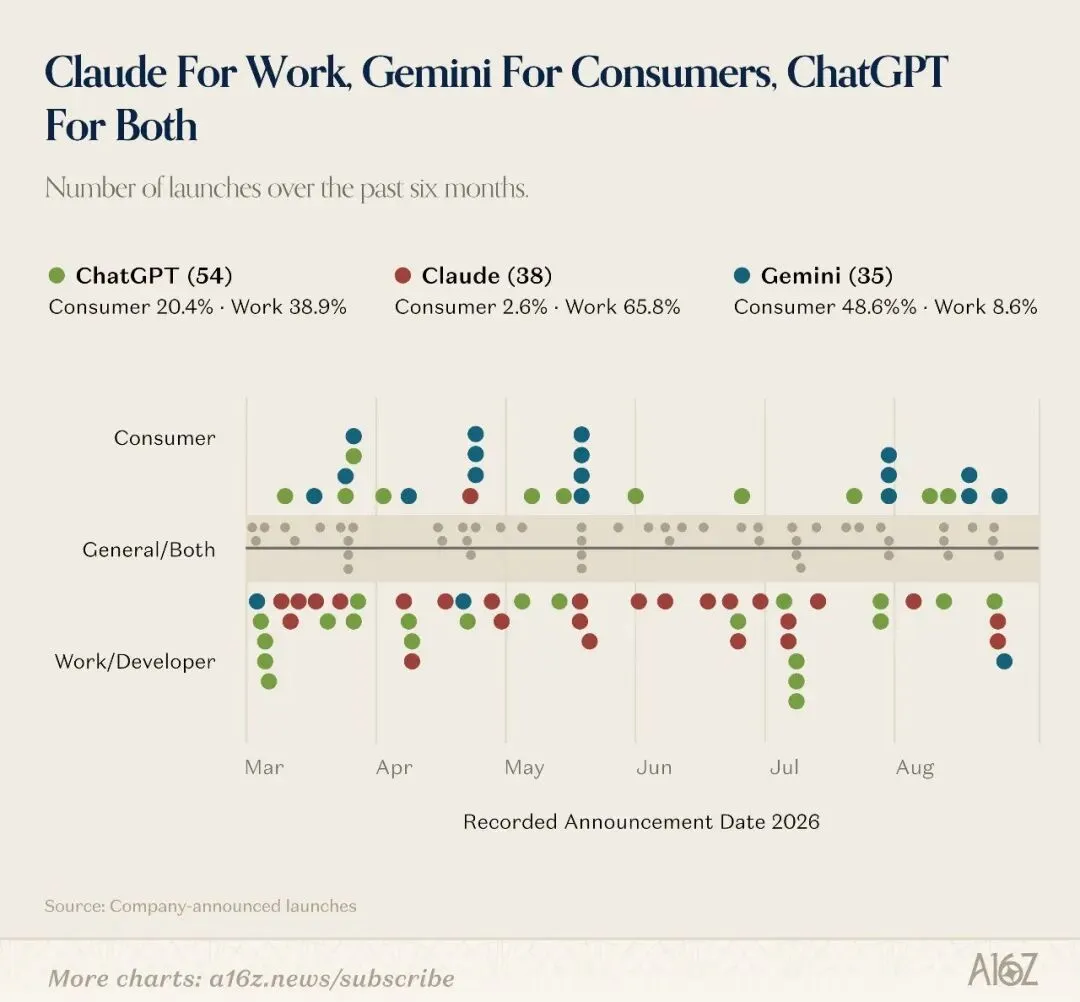
过去六个月的产品发布:Claude做工作,Gemini做消费者,ChatGPT两头都做
为AI发电点评
Claude走的是"少而贵"的路线。Max档的渗透率是另外两家的五到六倍,用户画像偏男性、偏高收入,说明Claude的消费者主要是拿它工作的人。8%的订阅重叠率则说明,ChatGPT与Claude在消费端并非零和竞争,两家面对的几乎是两拨用户。
真正需要关注的是Claude的夏季回落。回落恰好发生在GPT-5.6发布前后。我的推测是,高价用户对模型代差最敏感;如果这一点成立,prosumer路线的代价就在于:用户忠诚于"最强的模型",而不是某个品牌。
(消费端只是两家竞争的一个切面。今年Anthropic与OpenAI在估值和ARR上先后互相超越,两家的IPO进度也出现分化,我们会在近期Q3大模型季报中展开。)
02
付费呈幂律分布:前1%的用户贡献了近两成支出
这一期最有价值的数据来自新增的支出榜。
付费人群在扩大,但基数依然很小。2026年8月,美国消费者中订阅了ChatGPT、Gemini或Claude至少一款的比例为4.5%,一年前是2.1%。近一半美国消费者表示用过AI,但每天使用的只占全部消费者的25%。
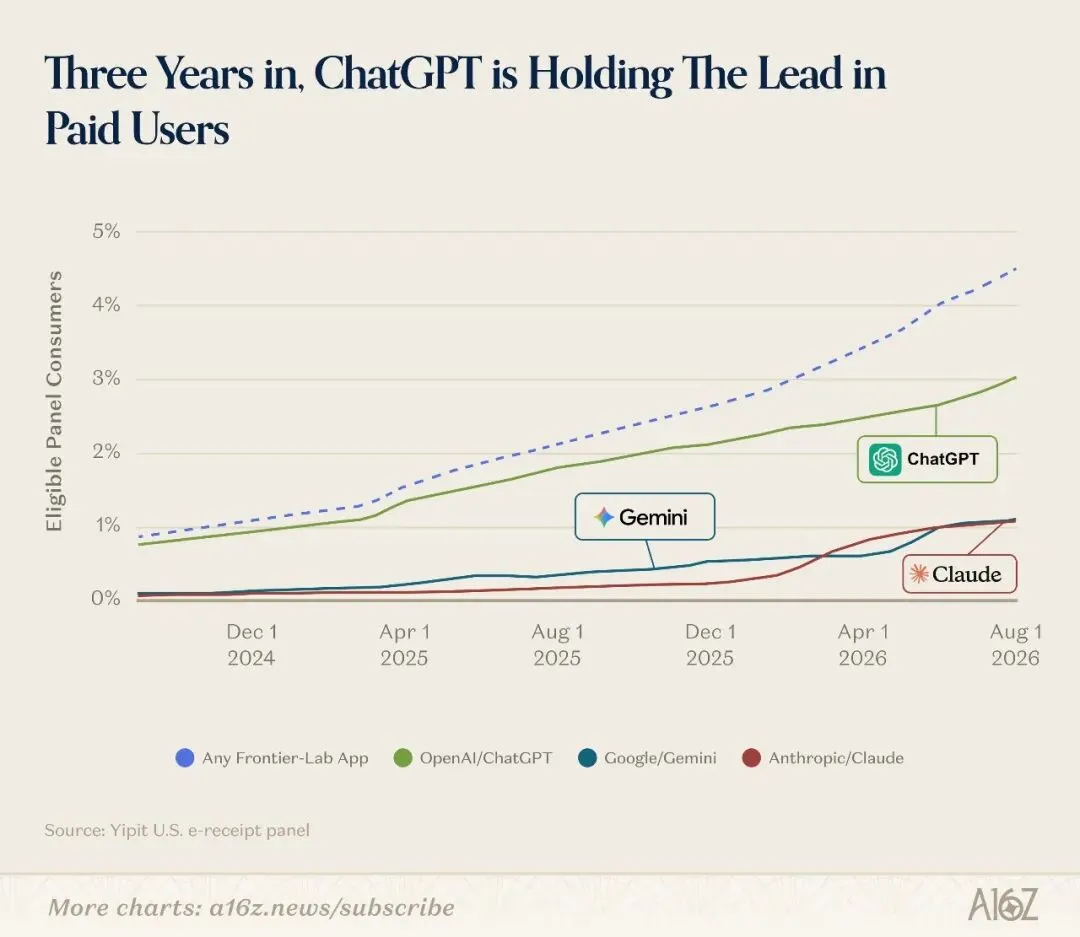
三年过去,ChatGPT在付费用户上仍保持领先(虚线为任一头部实验室产品的付费渗透率)|来源:a16z
在付费用户内部,支出高度集中:
| 19.5% | |
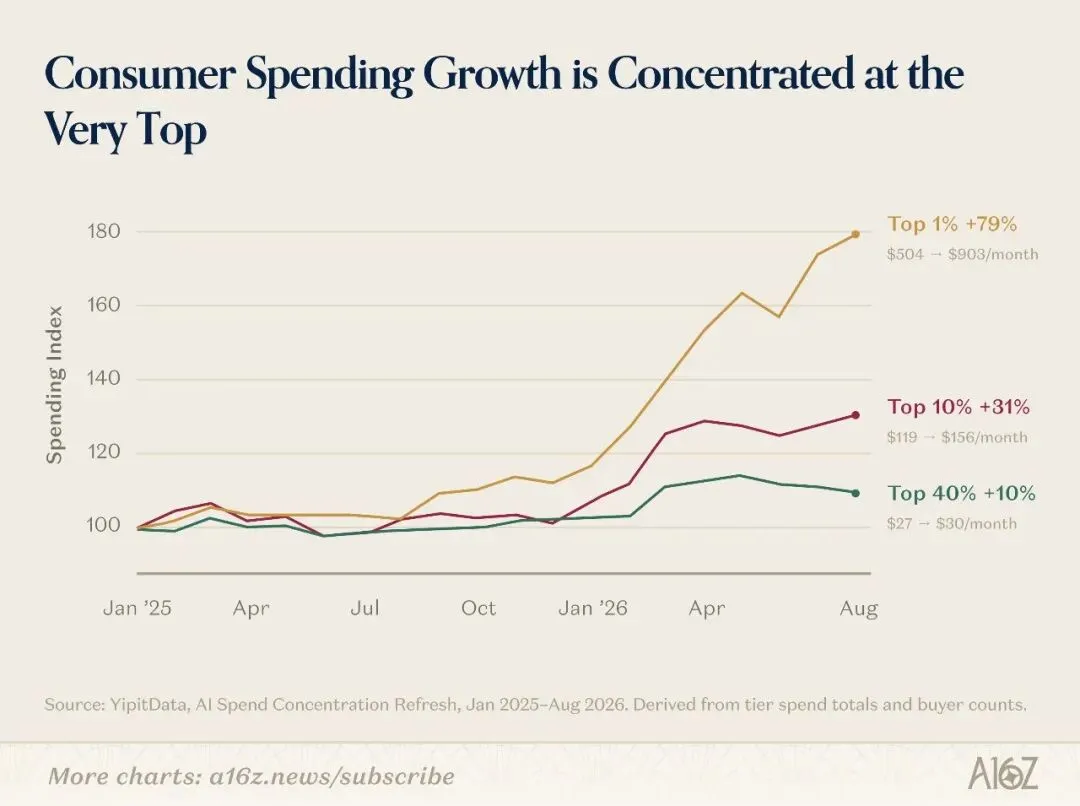
支出增长集中在最顶端:前1%用户月支出从504美元涨到903美元
这1%的人买的主要不是聊天机器人,而是用来构建和创作的工具:自动化与产品构建类的n8n、fal、Manus、Nous Research(Hermes Agent),以及创意类的Higgsfield、Figma、HeyGen。
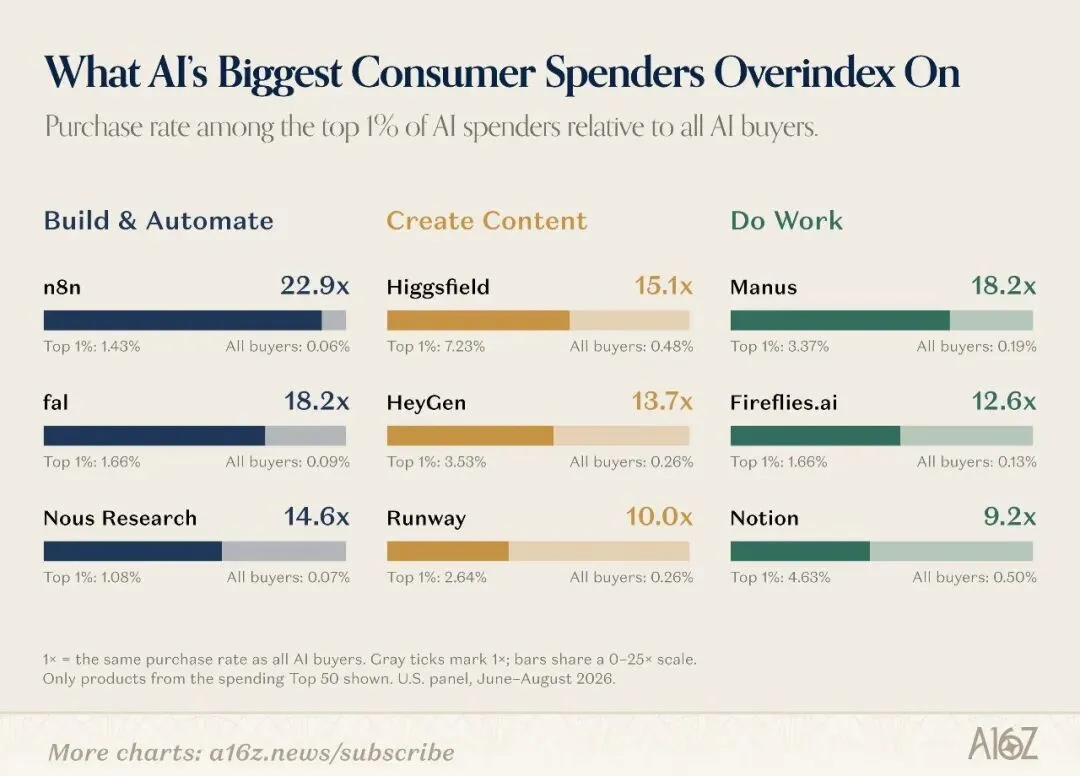
重度付费用户偏好的产品类别
这也让流量榜和支出榜呈现出两张不同的地图。支出榜前50名中,有29家不在网页榜或移动榜上;三张榜单都上榜的只有7家:ChatGPT(三榜均列第一)、Claude、Suno、Perplexity、Photoroom、Canva和Notion。
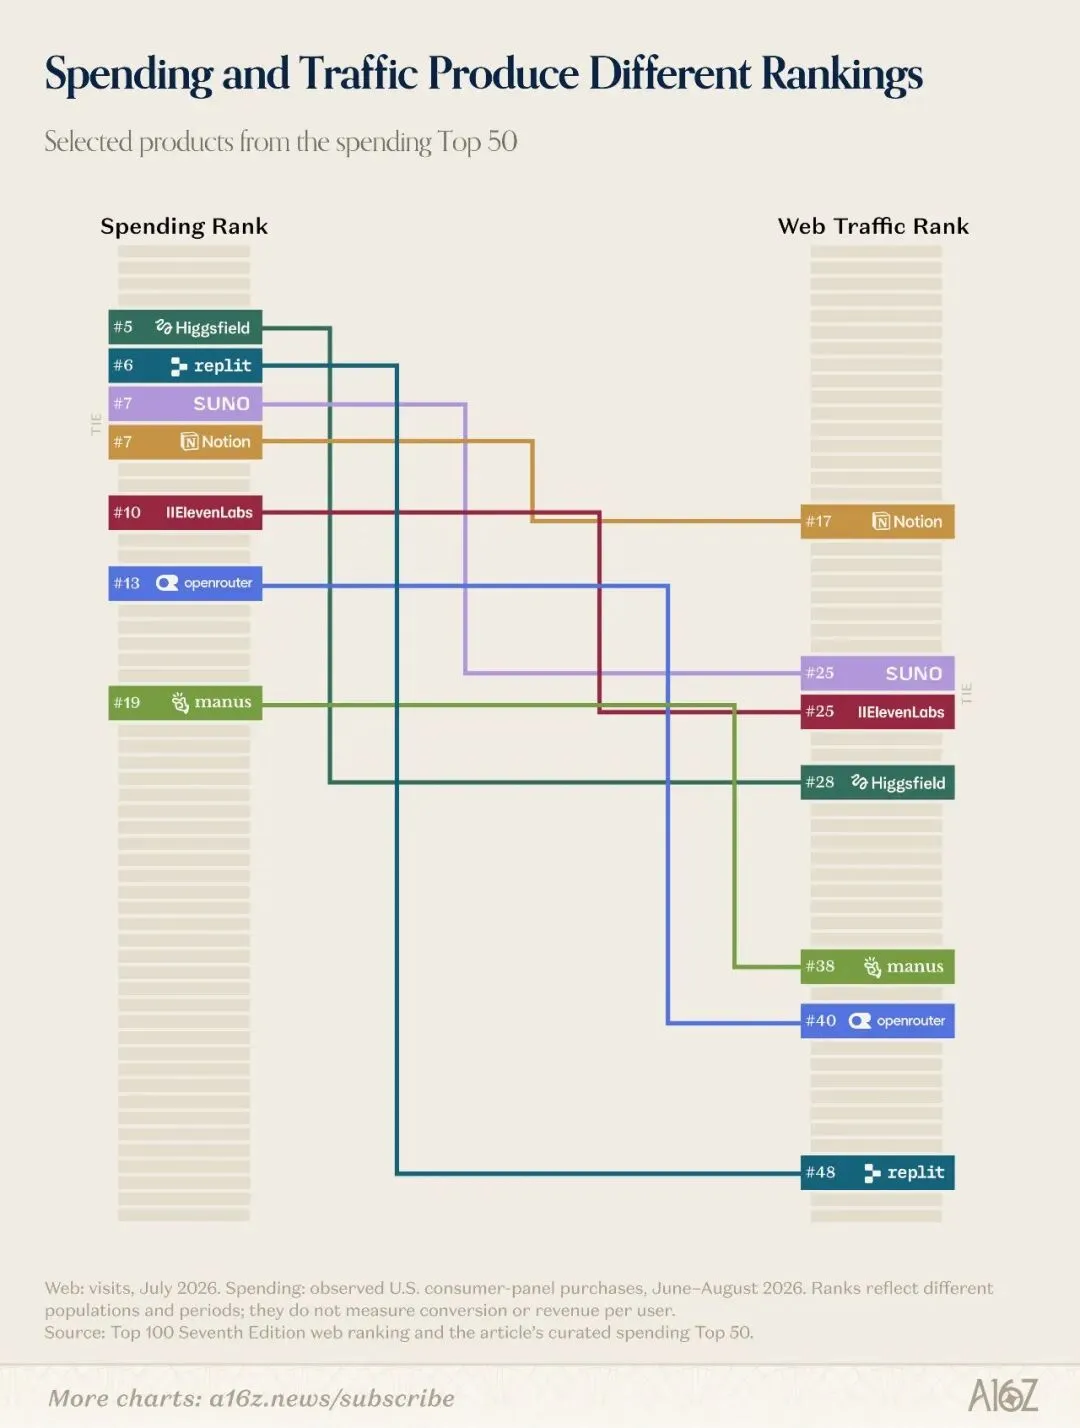
支出排名与流量排名并不一致:Higgsfield、replit支出靠前,流量却不显眼
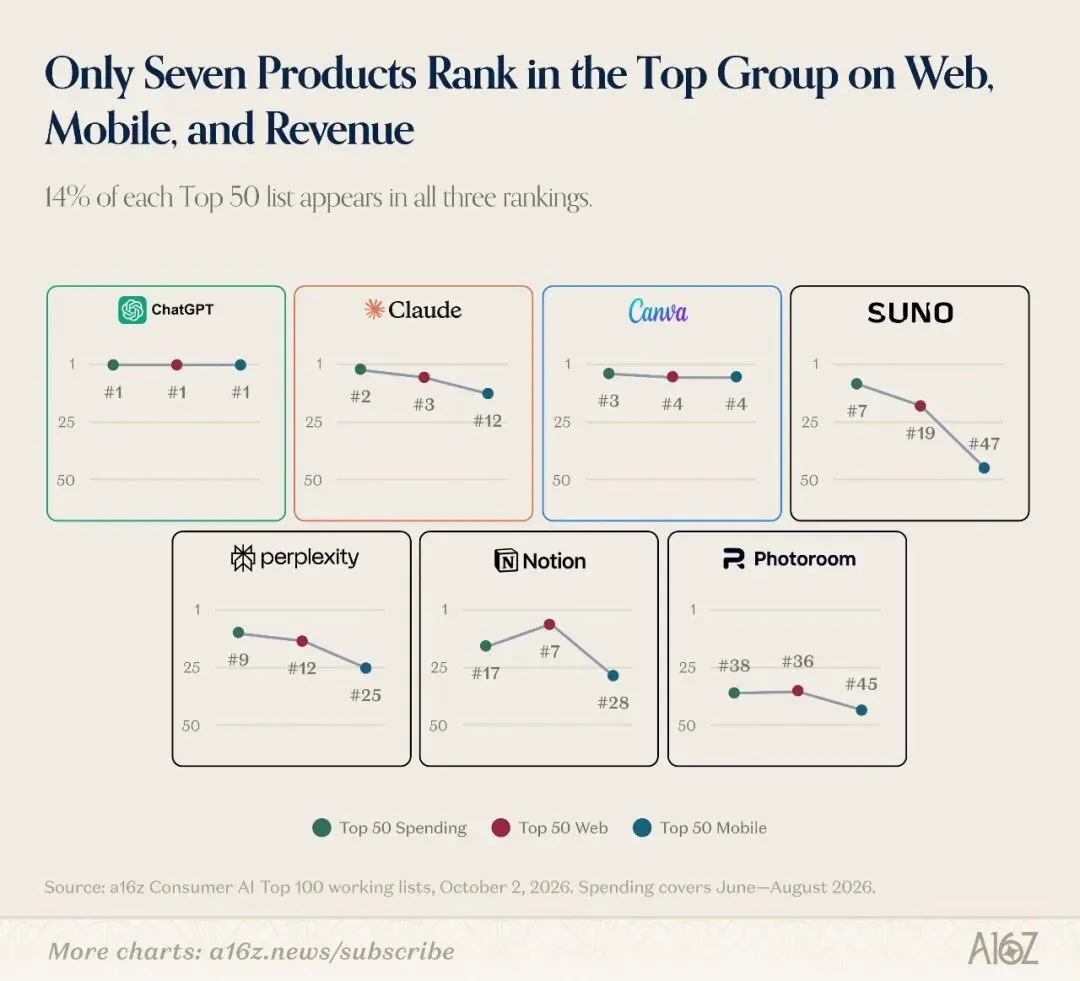
同时登上网页榜、移动榜和支出榜的7家公司
为AI发电点评
从付费结构看,今天的消费AI更接近一门面向专业消费者的生意。前1%的用户每月花903美元,而且这个数字在18个月里增长了80%,他们为生产力付费。
相比之下,中位数用户每月25美元、18个月几乎没有变化,这是更值得警惕的信号:大众用户的订阅意愿已接近上限,仅靠订阅制很难把4.5%的付费率大幅推高。
29/50这个比例也提醒我们,只看流量榜会严重误判。大量有收入的AI产品存在于桌面端、插件和消息平台中,不在流量统计的视野里。
03
个人助理之争:Agent的瓶颈正从模型转向平台
在第六版的百强榜里,a16z判断OpenClaw这类Agent"普通人还用不了,但会的"。现在,Instinct、Tomo、Poke、Lindy、Town等创业公司的Agent已经拥有数十万量级的用户;巨头也已入场,包括Meta的Muse、OpenAI的Dots和xAI的Grok Bot。
这些产品的共同取向是"像人类助理一样随处可达",用户可以通过短信、邮件或电话交互。目前最热门的入口是iMessage:Instinct在8月从iMessage起步,DoorDash随后也上线了基于iMessage的下单Agent。
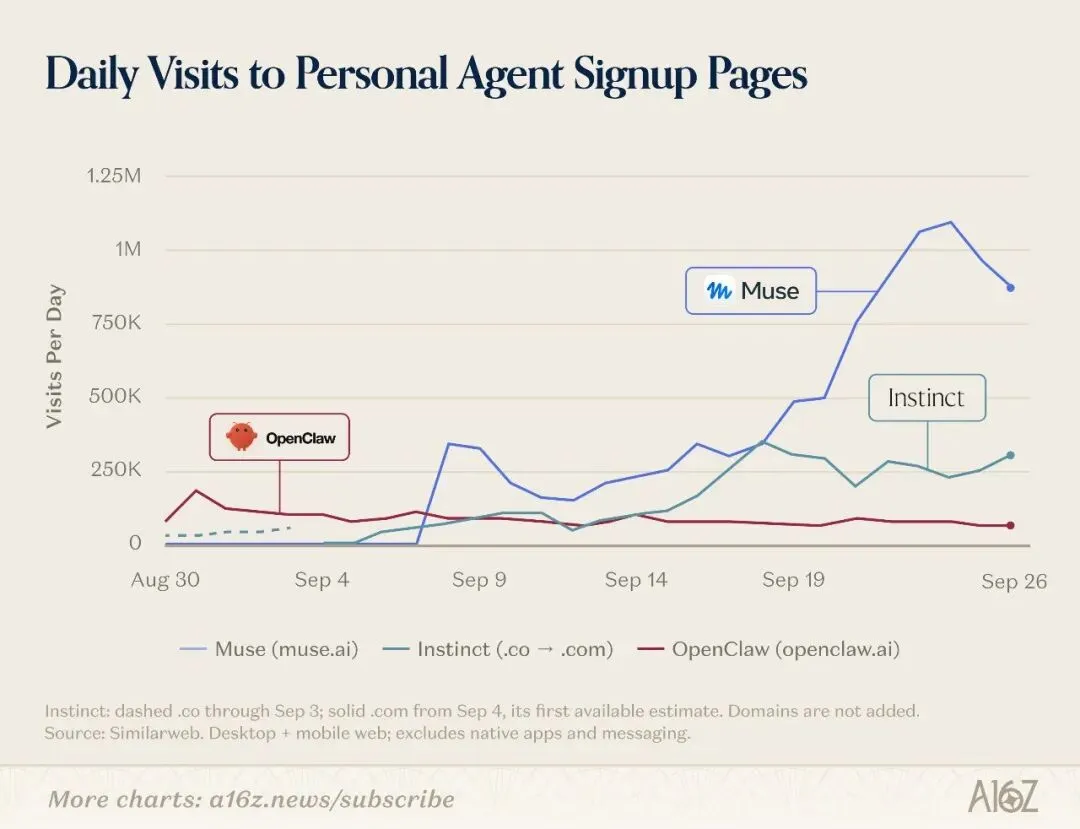
个人Agent注册页每日访问量:Muse后来居上
用户画像依然以早期重度用户为主。AssistantBenchmark负责人David Pawlan统计了7个早期用户群聊(n=1,502),讨论最多的任务领域是编程和技术自动化。
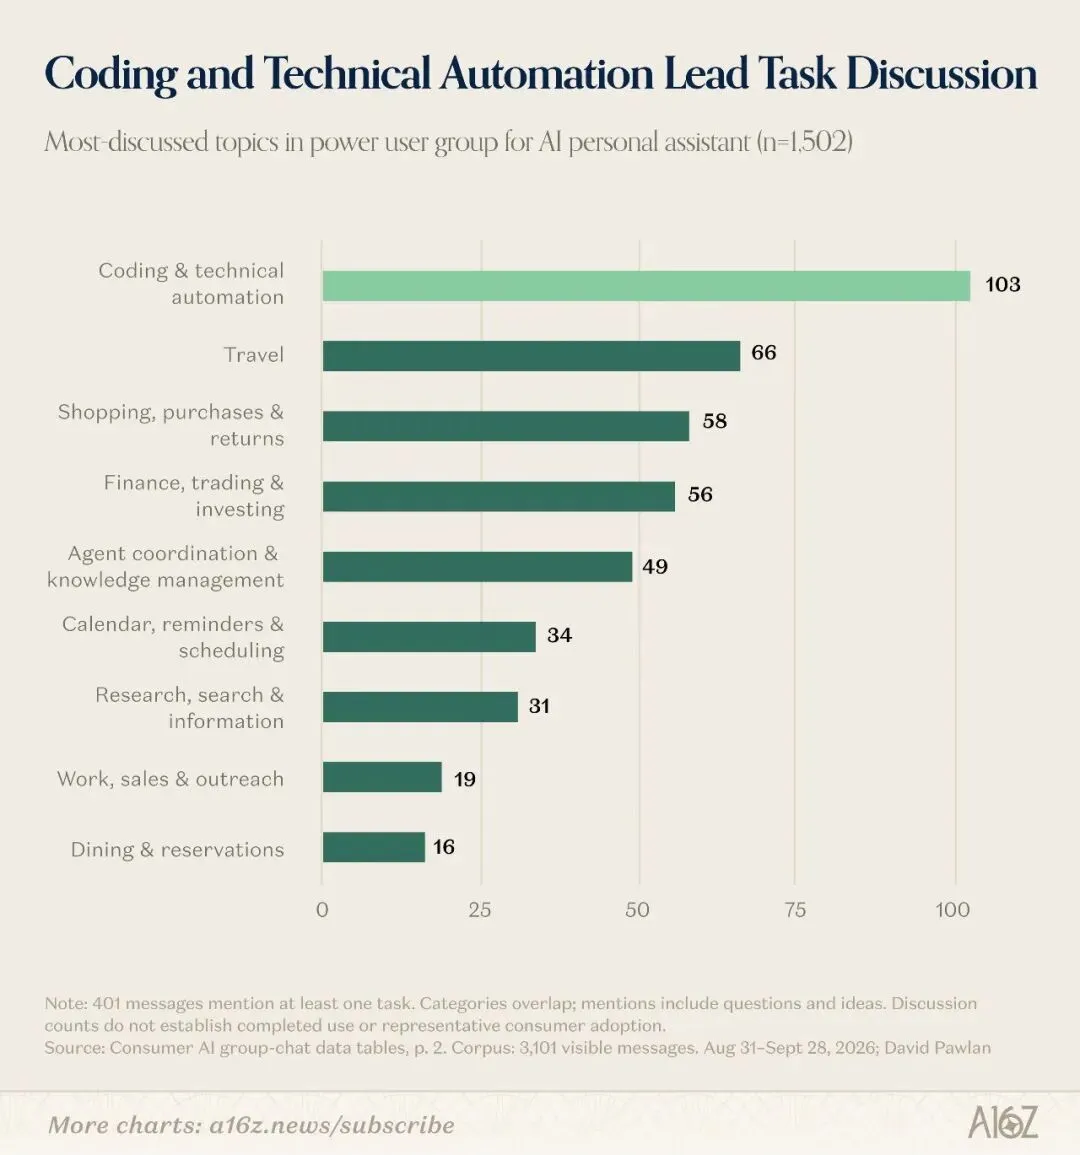
早期用户最常讨论的Agent任务领域
本季最受关注的对决是Instinct与Muse:
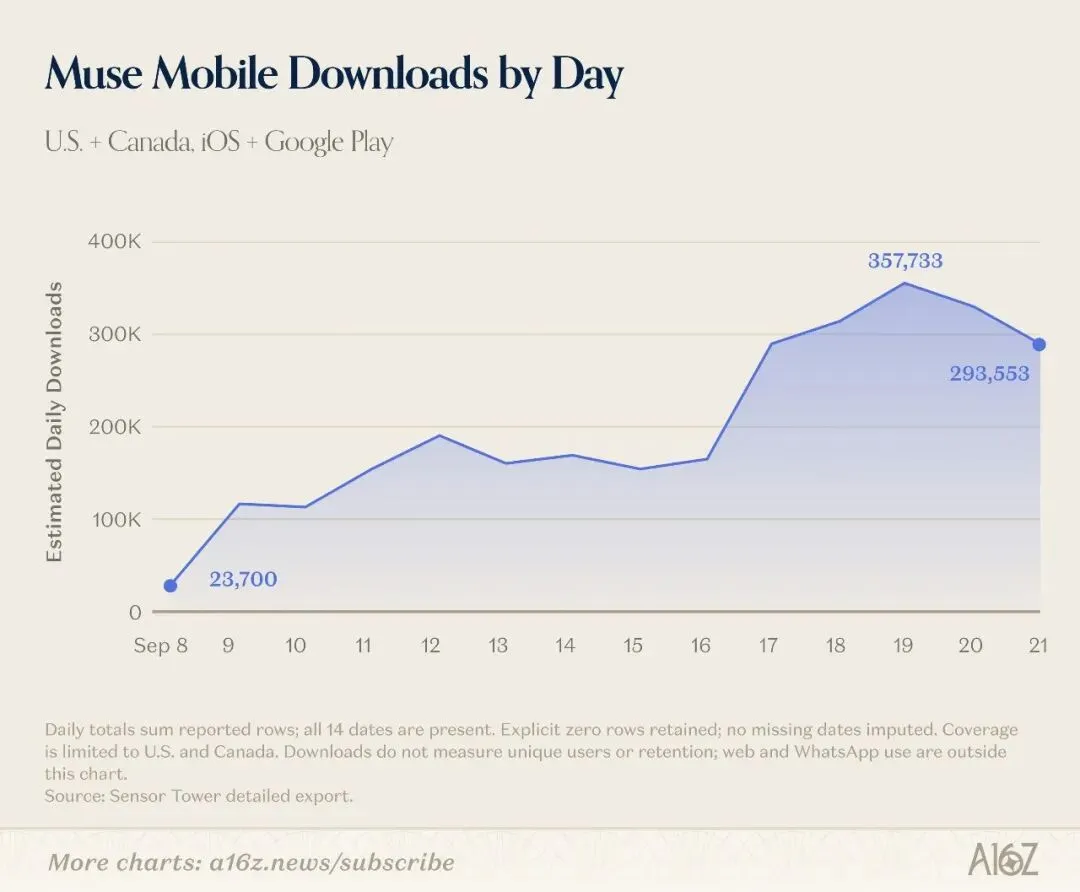
个人Agent的早期用户增长
但Muse的成绩需要放在Meta自身的历史里看。Threads当年在同样两个市场,22天内下载量就超过了1500万。
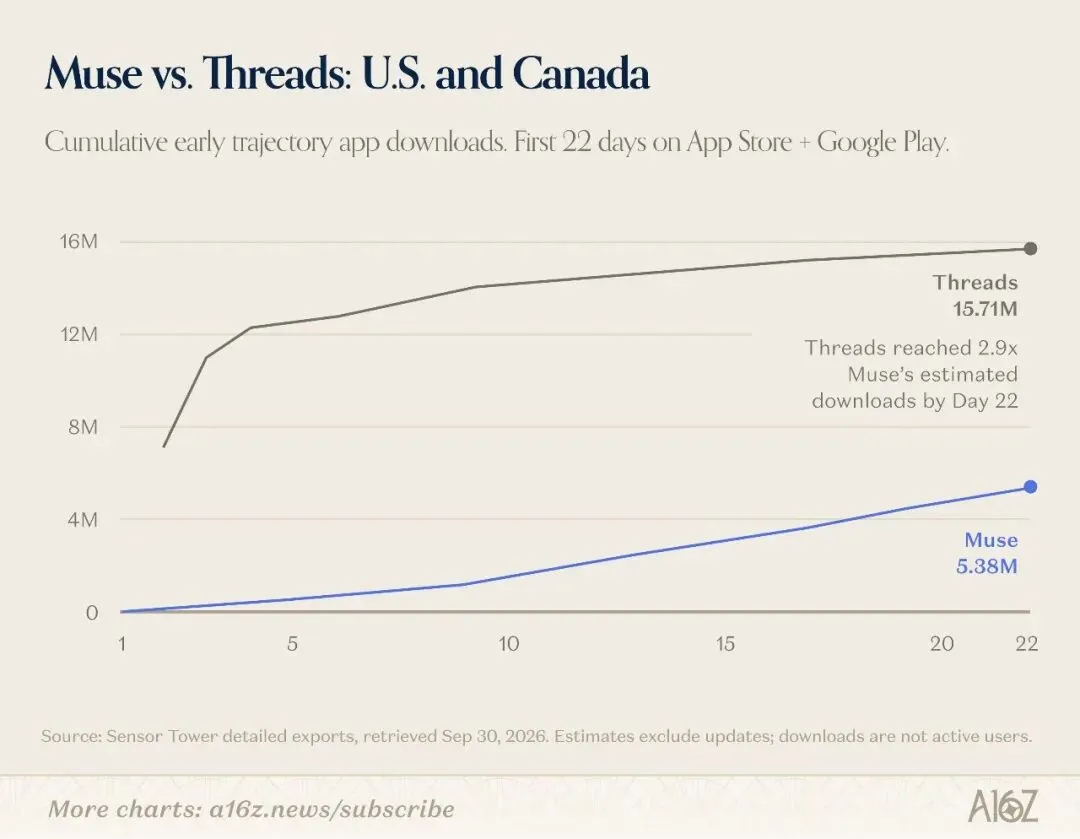
Muse与Threads的早期下载量对比
随着Agent开始带来实际流量和交易,平台已经开始选边。Amazon在不到两周内切断了Muse的访问;Shopify、Instacart、OpenTable、Expedia、Ticketmaster和Plaid等则与Agent厂商签订了官方集成。
Agent的瓶颈,正在从"模型够不够聪明"变成"商户是否放行"。
为AI发电点评
Amazon两周内封禁Muse,说明掌握交易闭环的平台不会轻易让Agent成为中间商。
40%的绑卡率是本期最具说服力的Agent数据,用户愿意交出信用卡,是比日活更强的信任信号。但需要注意,这一数字来自创始人自述,且邀请制下的早期用户经过了筛选。
至于Muse,与Threads的对比说明,消费者对"AI助理"这一品类的冷淡比预期更难打破。a16z的原话是:新消费产品的头号敌人,是用户的冷漠。
04
巨头全面入场,创业公司的空间在哪里
在上一版扩大收录范围之后,传统产品已在榜单上占据显著位置:Canva和Notion进入网页榜前十,Figma进入前十五;Superhuman(原Grammarly)首次登上支出榜即排名第四;Google一家就有Gemini、NotebookLM、AI Studio、Labs和Antigravity五个产品上榜。
a16z总结了创业公司仍在取胜的四类路径:
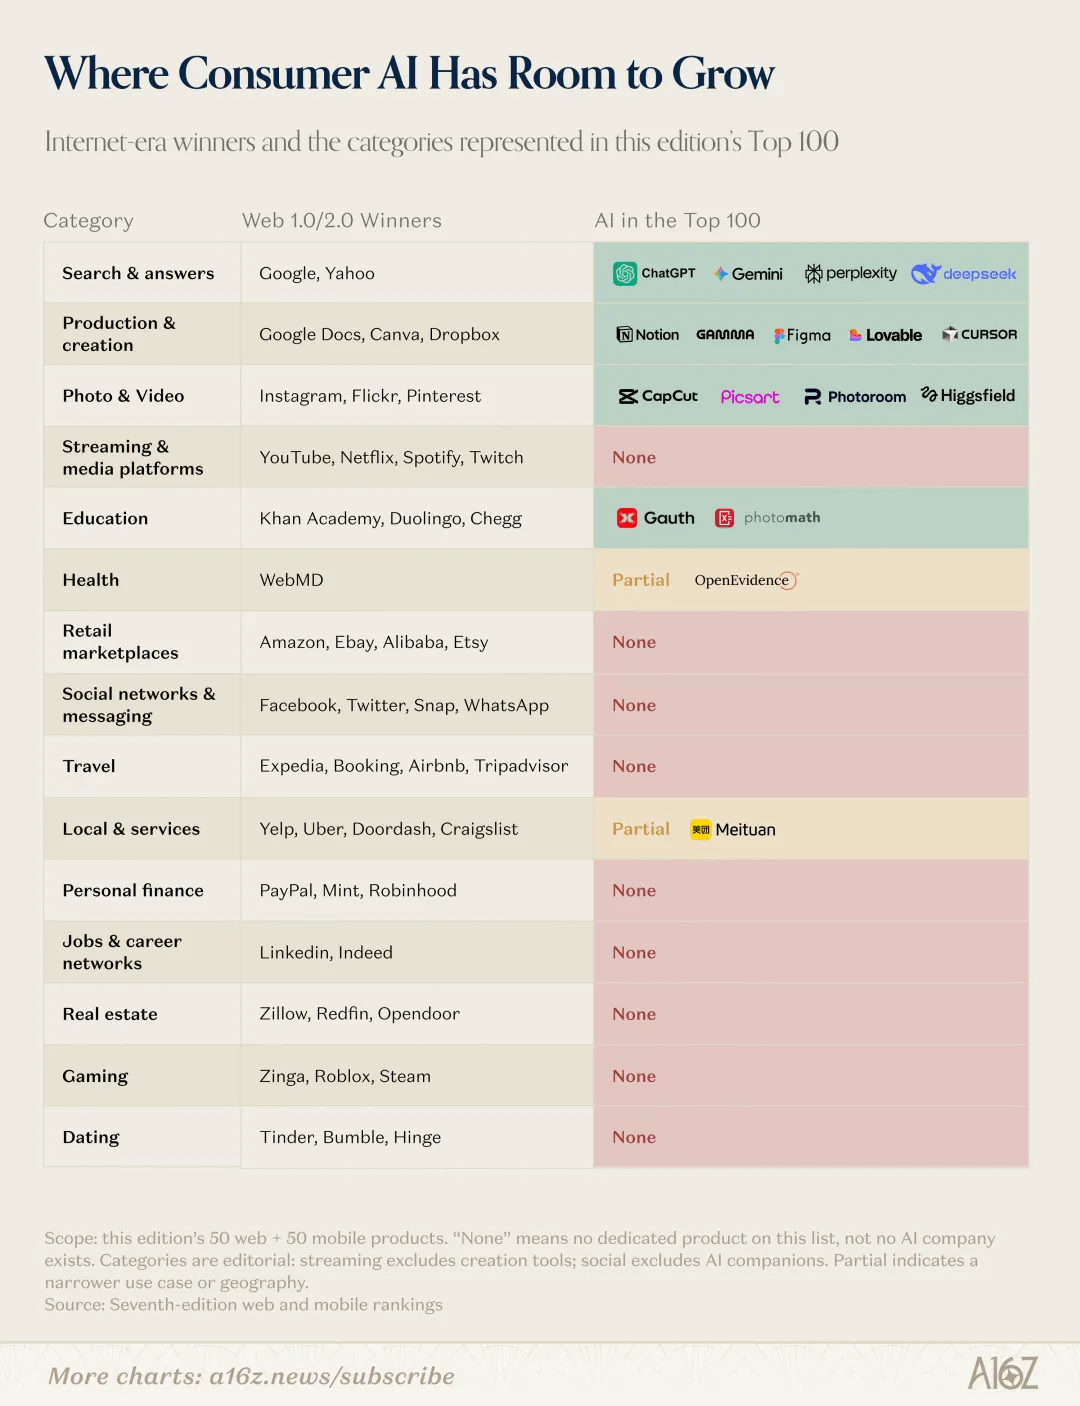
对照上一代互联网赢家:消费AI尚未覆盖的品类
为AI发电点评
"差异化模型"这条路径得到了数据支持。Suno和ElevenLabs在支出榜上的排名都高于流量榜。对于特定创作任务,独特的声音或画风比通用大模型的综合分数更能让用户付费。
多模型体验是大模型公司天然难以提供的。出售自家模型的实验室没有动力把用户引向竞争对手,这正是Cursor这类产品的生存空间。
硬件是大模型公司尚未深入的领域。Plaud以"硬件+订阅"进入支出榜前二十;Meta把Muse装进眼镜,OpenAI收购io,也说明这块空白不会长期存在。
05
订阅之外,消费AI需要新的商业模式
在网页榜前列的44个AI原生产品中,变现方式高度单一:
| 84% | |
| 2% |
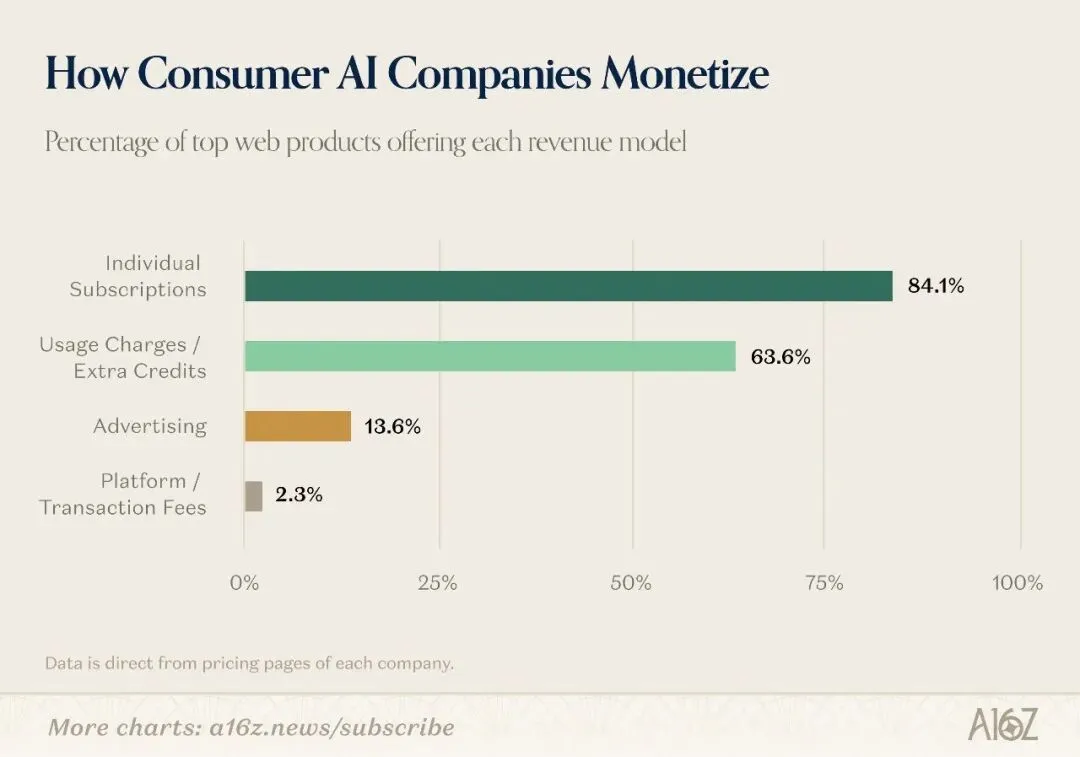
AI原生产品的变现方式分布
这与上一代消费互联网正好相反。2025年,广告分别占Meta和Alphabet收入的97.6%和73.2%;Amazon的订阅服务收入为496亿美元,仅占其总收入的6.9%。全球前20大消费订阅产品中,65%是Netflix、Hotstar、Spotify这类内容媒体,而ChatGPT用三年半时间进入了这个前二十。
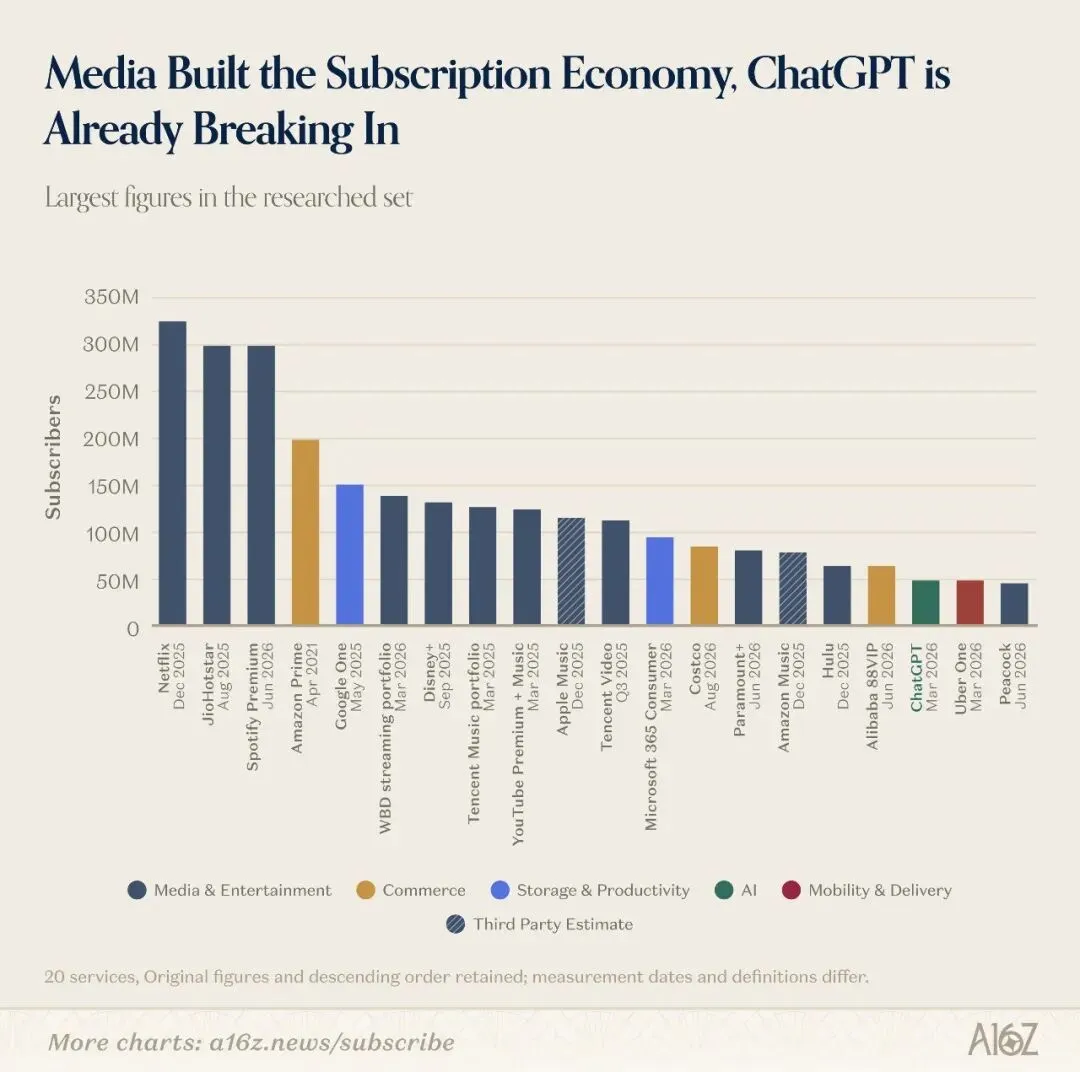
全球前20大消费订阅产品
新的模式已经开始出现。OpenAI称,ChatGPT广告业务8月的年化收入达到10亿美元;据估计,50%至60%的美国医生在使用OpenEvidence,它也开始部分依靠广告变现。Instinct和Muse都表示未来会从交易中抽成,但目前均未开始收费。
为AI发电点评
消费AI之所以先收费,原因在成本。上一代互联网可以用补贴换取用户密度,再接入广告;大模型的推理成本让这条路很难走通。随着开源模型和低成本模型普及,这一约束会逐步放松。
把两个数字放在一起看很有意思:今天只有2%的AI产品依靠交易收入,但资本已经给Instinct这样的交易型Agent开出了100亿美元估值,押注的正是尚未成形的交易模式。
ChatGPT广告业务10亿美元的年化收入同样值得关注。OpenAI在订阅之外长出了广告业务,而Anthropic明确表示Claude不做广告。两家在消费端的商业模式,正在往两个方向发展。
—
结语
1
榜单趋于固化。新上榜产品只有11个,流量向头部集中,单看流量已不足以判断趋势。
2
头部三家分化。ChatGPT覆盖大众,Claude聚焦高价专业用户,Google发力创意模型,8%的订阅重叠率说明这不是零和竞争。
3
支出高度集中。4.5%的消费者付费,前1%贡献近两成支出,中位数用户的支出18个月几乎没有增长。
4
个人Agent进入大众视野。Instinct、Muse、Dots同场竞争,平台开始选边,商户态度成为新的变量。
5
商业模式有待重写。84%的产品依赖订阅,仅2%依靠交易,下一阶段的增量可能来自广告与交易抽成。
本文基于a16z《Top 100 Consumer AI Apps – Seventh Edition》(2026年10月5日,作者Olivia Moore)整理分析。流量数据来源:Similarweb(网页)、Sensor Tower(移动端),统计口径为2026年8月;支出数据来源:YipitData美国消费者信用卡面板(样本数据,不等于公司总收入)。文中图表均来自a16z原文。Instinct相关数据为创始人自述;Instinct 100亿美元估值来自TechCrunch(2026年9月28日)。数据截至2026年10月5日。