ARTICLE · 1129048
AI应用软件收入增93%,终于赚钱了
你有没有发现一个怪事
你有没有发现一个怪事:过去两年所有人都在聊大模型参数,今年开始,聊的却是"这玩意儿到底怎么收钱"。北美一批AI应用公司陆续交卷,收入增速从个位数一路跑到93%。更关键的不是涨有多快,而是钱从哪儿来的呢,从"卖功能"变成了"卖席位、卖调用、卖工作流"。这背后藏着一个反差:真正让企业掏钱的,可能不是模型本身。
93%不是模型卖出来的
先看一组数字。近两周北美应用厂商批量发布业绩,收入同比增速分别是93%、53%、36%、28%、24%、22%、20%、18%和7%。
跑得最快的那家,靠的不是卖模型,而是把AI塞进客户的募资、施工管理、客户服务这些具体活儿里。说白,模型是发动机,但客户买的是一辆能拉货的车。
有个细节挺有意思:
这家公司当季签了220笔金额不低于100万美元的合同,其中98笔不低于500万美元、73笔不低于1000万美元。合同越签越大,说明AI已经从"试试看"变成"签长约"。
Palantir 美国商业业务的客户、订单与合同价值同步加速
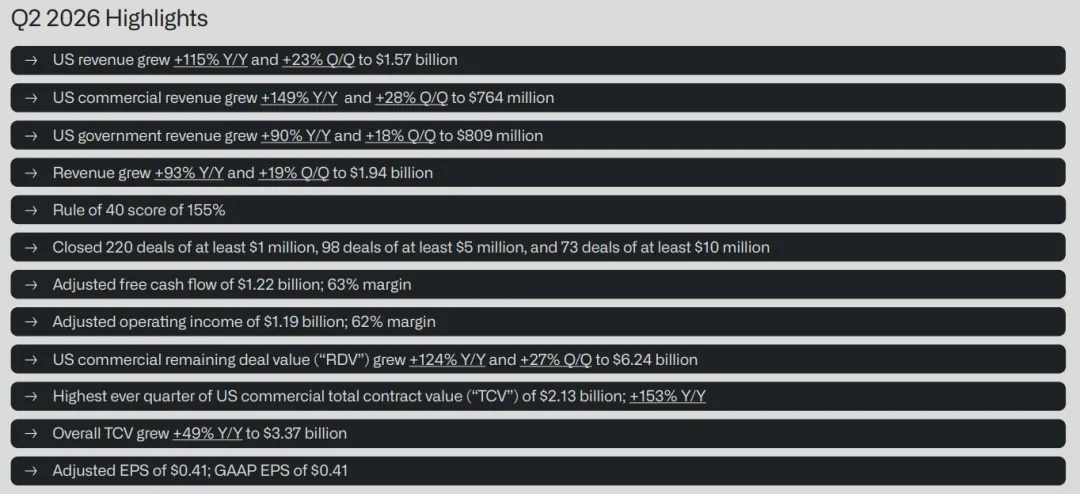
来源:Palantir
MCP月活破百万,绑住的是席位
如果说上一节讲的是"卖什么",这一节讲的是"怎么绑住客户"。
有个做研发协作软件的公司,MCP Server月活当季翻倍到超过100万,MCP调用量增长超过400%。
MCP你可以理解成一个"万能插座"
外部AI工具通过它,能读到企业内部的研发数据、组织关系和权限体系,还能反过来创建工单、写页面。AI不再只是个聊天框,而是能动手干活的数字员工。
真正值得琢磨的是后半句:采用MCP的客户,付费席位扩张更快,ARR增速约为未采用客户的2倍。同一款产品,用和不用,客户的钱包打开程度差一倍。
这就带出一个分歧:AI到底该做成独立产品单独收费,还是融进原有产品里提价?前者故事好听,后者数据好看。两条路都有人在走,谁对谁错,现在下结论还太早。
HubSpot Q2 业绩概览
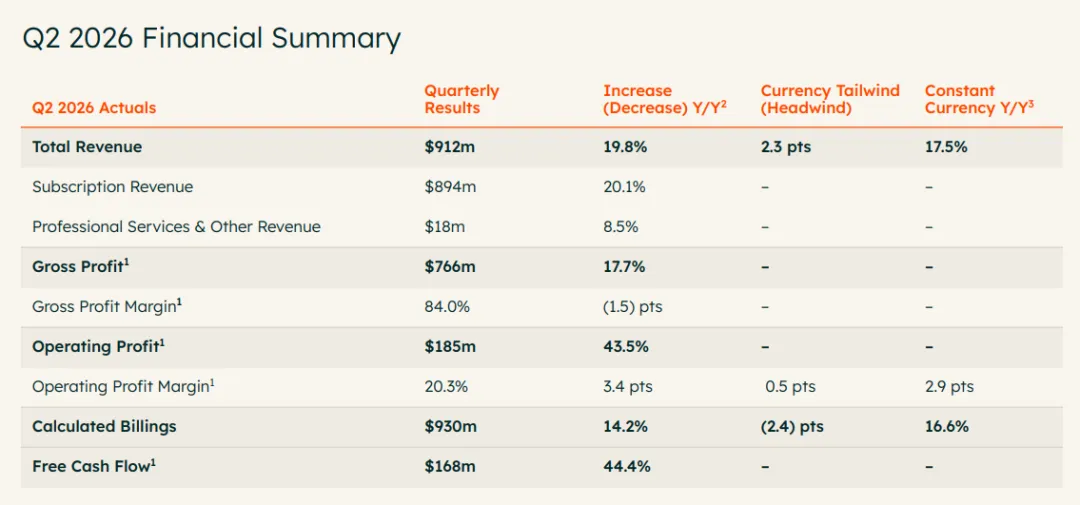
来源:HubSpot《Q2’26 Investor Presentation》
API降价80%,门槛塌了
前面聊的是应用侧怎么收钱,但应用能不能铺开,得看上游成本。
这一节看模型价格。7月30日,OpenAI下调两款模型的API价格,其中一款输入、输出价格分别从1美元、6美元降到0.2美元、1.2美元,降幅均为80%。
API你可以理解成水电表,用多少算多少。价格砍掉八成,意味着原来跑一次亏一次的高频任务,现在有账可算了。
国内这边也在压价。DeepSeek V4-Flash百万Token输入价格,缓存命中0.02元、未命中1元,输出仅2元。这个价位,基本是把"试错成本"打到了地板。
但便宜不等于好卖。开放权重模型让企业能拿自己的数据做二次开发,闭源API则胜在省事。前者自由度高、后者上手快,企业选哪条路,取决于它有没有能力自己养一支工程团队。DeepSeek-V4-Flash 模型细节
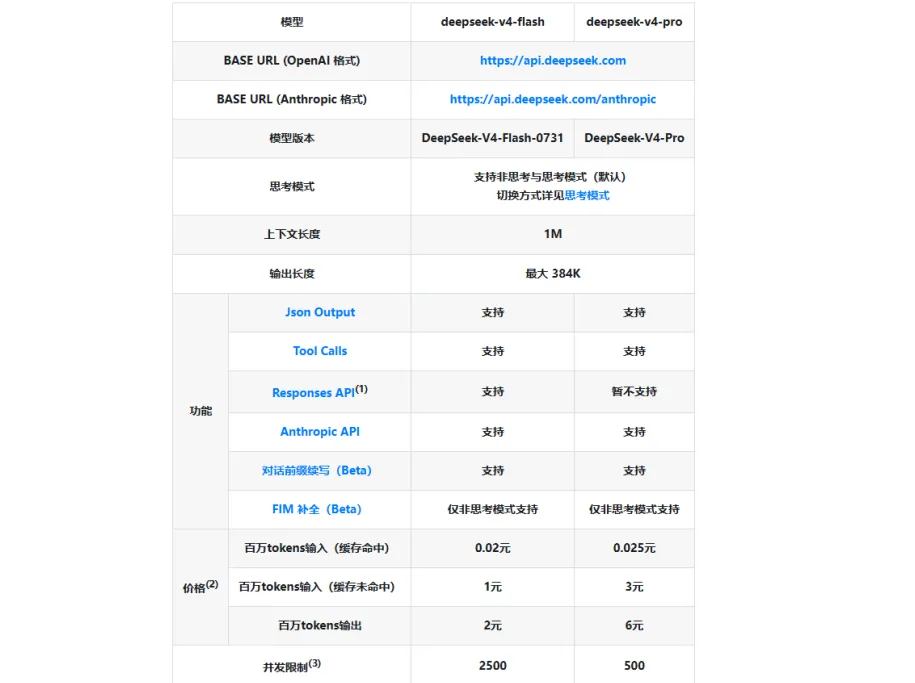
来源:DeepSeek API 文档
云厂商的账,比应用更早算平
应用赚钱之前,云厂商的账先算平了。微软FY26Q4 Azure及其他云服务收入同比增长43%,全年Azure收入超过1000亿美元;Alphabet 2026Q2 Google Cloud收入248亿美元,同比增长82%;Amazon 2026Q2 AWS收入422亿美元,同比增长36.7%,为18个季度以来最快增速。
三家一起加速,说明企业AI的钱,最先落进的是算力和平台的口袋。
应用还在摸索怎么收费,云已经按小时把账单开出来了。
还有个信号:微软M365 Copilot付费席位超过3000万,商业剩余履约义务6780亿美元、同比增长84%。这个数字相当于"已经签了但还没交付的合同总额",是未来收入的蓄水池。
不过云厂商也在猛砸钱。Alphabet把2026年全年资本开支指引提到1950亿—2050亿美元,Amazon过去12个月自由现金流为-76亿美元。
主流基础模型任务成本与综合能力对比
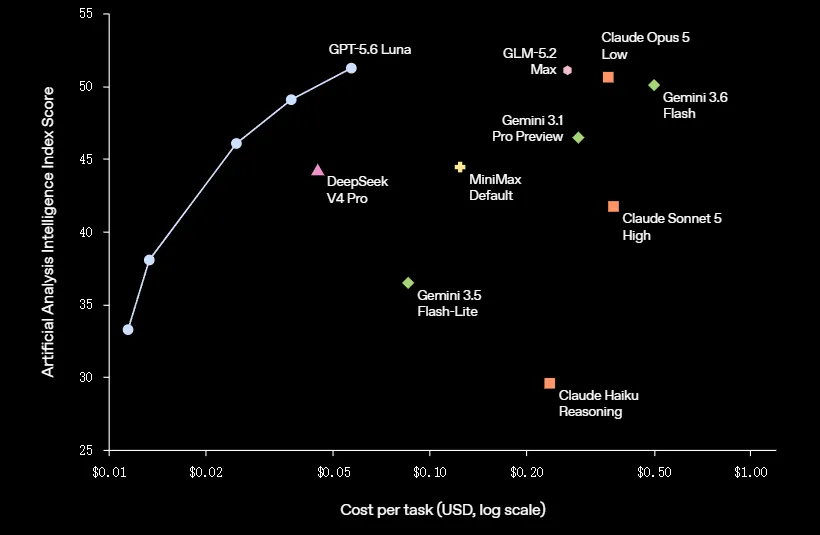
来源:OpenAI 官网,国金证券研究所
国内软件的牌,在行业数据里
回到国内。基础模型能力上来、成本下去之后,企业AI的胜负手悄悄换了——从"你有没有模型",变成"你能不能把行业数据和业务流程接进去"。
国内软件公司在这件事上有底子:长期泡在工业、财税、ERP、营销、办公这些垂直场景里,手里有客户入口、行业知识、复杂工作流和交付经验。这些东西,通用模型自己长不出来。
有个案例能说明问题。
一家营销软件公司发布2026年半年度盈喜,预计上半年AI应用业务收入10.68亿—11.80亿元,同比增长112%—134%,约占总收入57.5%。
但这里有个容易被忽略的分歧:AI Infra和行业应用,谁的价值更厚?
复杂Agent越铺越广,数据库、可观测性、安全、混合云编排这些"看不见的活"需求同步上升;可行业应用离客户更近,收钱更快。
星环科技新一代 AI 基础设施
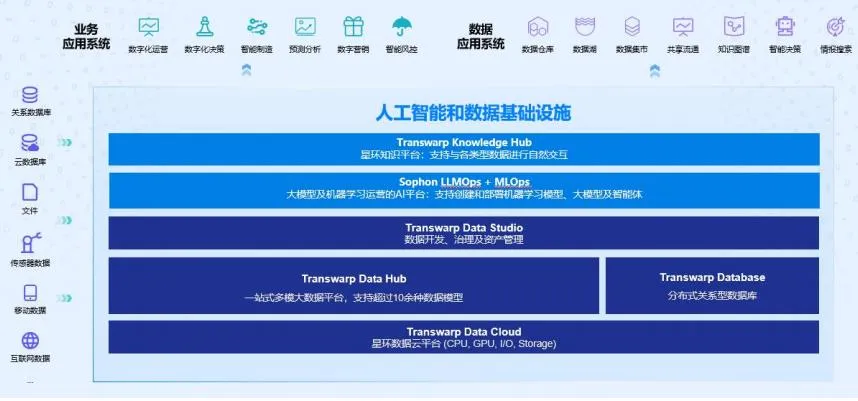
来源:星环科技 25 年年报
视频生成的废片率,藏着拐点
再往下游看一层。今年2月,字节跳动旗下即梦AI发布Seedance 2.0,在Artificial Analysis Video Arena以Elo 1,269的成绩登顶,超过Google Veo 3、OpenAI Sora 2和Runway Gen-4.5。
跑分登顶不算新鲜,真正要命的是另一个数字:生成一段15秒视频,过去AI视频的抽卡成功率不到20%,而根据测试和从业者反馈,Seedance 2.0的可用率高达90%以上。
抽卡成功率你可以理解成"废片率"。从80%废片降到10%废片,成本不是降一点,是直接砍掉一个量级。这意味着"批量化AI内容生产"第一次有了算得过来的单位经济模型。
所以你会发现,AI商业化的拐点,往往不在模型发布会那天,而在某个不起眼的效率数字悄悄翻了几倍的时候。这类信号,比跑分榜更值得盯。
在各项评测中,Seedance 2.0 的综合表现达到行业领先水平
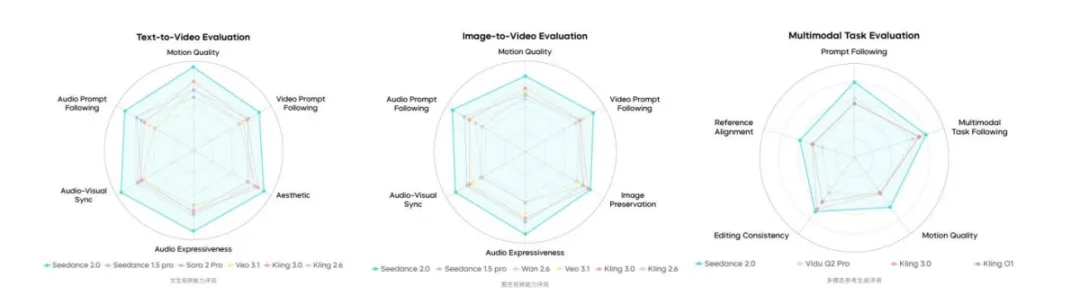
来源:字节跳动官方
市场盯着模型参数一惊一乍,真正先赚到钱的环节,反而藏在席位扩张、调用量和废片率这些不起眼的角落里。收入增速93%只是结果,不是原因。
离模型越近,越容易被参数战卷到;离客户工作流越近,订单反而越稳。这个规律,在过去几轮技术周期里反复出现过。