ARTICLE · 1138526
AI速递2026年10月08日
AI 速递 · 2026年10月08日
本期覆盖美东 10/6 — 10/8。今天没有"更聪明"的模型,只有更便宜、更普及的模型——以及第一次有人因为用 AI 赚钱而进了监狱。
一、能力:旗舰代第一次全量发给免费用户
10/7 起,OpenAI 向全球所有 ChatGPT 用户推送 GPT-6,逐步取代 GPT-5.6 Sol / Luna。分层方式值得记住:付费用户得 GPT-6 Sol,免费和 Go 用户得 GPT-6 Luna——这是旗舰代号第一次从第一天就覆盖免费档。
同批上线的 Intelligent UI 是更结构性的变化:ChatGPT 不再只回文字,而是自己决定答案该长什么形状——比较类问题渲染成并排面板,学习类问题生成可调参数的交互图表,甚至能在对话里现造一个计算器、账单分摊工具或小游戏。OpenAI 的做法是"模型边写、编译器边装配界面",所以视觉组件可以渐进出现,不必等整段回答完成。
等待时间:GPT-6 支持"边思考边输出"(concurrent reasoning),需要联网搜索的问题,平均启动输出等待时间比 GPT-5.6 Instant 缩短 44%。目前尚无独立复现,这一数字仍属其自评。
对冲点:Google 早在 5 月就把类似功能(Neural Expressive)给了 Gemini;OpenAI 提到这一点时的措辞被解读为"此前没注意到"。旗舰能力的首发权已经不在某一家手上。
真正的争议在成本侧,不在能力侧:反对意见集中在"随口生成的单用途小应用,会不会直接抹平一圈轻量 SaaS 的商业模式"。
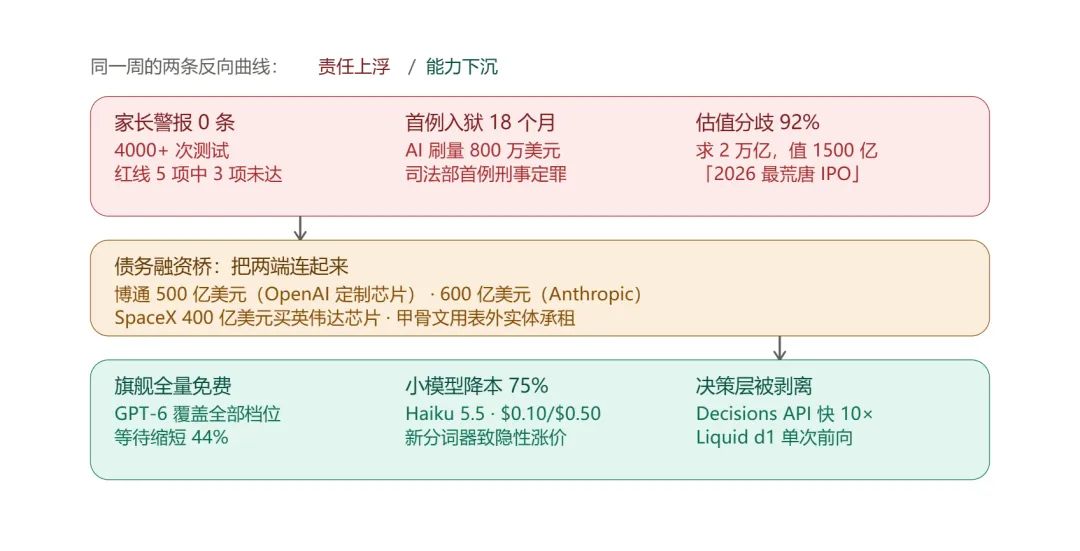
Anthropic 同一天把"小模型"的价格打到地板上:发布 Claude Haiku 5.5,官方称平均运行成本比 Haiku 4.5 低约 75%,同步上线 AWS Bedrock。但 Simon Willison 的实测给出了一个更诚实的口径:API 定价 $0.10 / $0.50 每百万 token(10 万 token 内)确与 GPT-6 Luna 持平,然而新分词器会消耗更多 token——等于隐性涨价。
"决策"正在被从大模型里剥离出来,这是今天最清楚的工程趋势:
OpenAI 上线 Decisions API:把复杂评估压缩成"是/否概率、类别选择或量表评分",速度约为 Responses API 的 10 倍,$0.10/百万输入 token;同时把付费 API 档位从 5 档精简到 3 档。
Liquid AI 开源 d1 系列(Apache 风格开放、面向边缘):不生成 token,而是在单次前向传播中直接输出答案。七个公开数据集上 d1-3B 平均 82.9 分居首(高于 Decider 4B);d1-omni-600M 得 78.4,以 1/4 参数超过 Decider 2B 的 77.1。
中信证券的判断与之呼应:AI 产业重心正在从"能力提升"转向"推理与货币化"。
二、责任:从实验室走进青少年与刑事法庭
今天两条问责新闻,一条关于孩子,一条关于钱——都不是技术问题。
① Common Sense Media 青少年 AI 安全研究所(10/7)把 ChatGPT for Teens 评为"不可接受风险",并呼吁在独立验证前只允许 18 岁以上使用。测试规模是 4000+ 条提示、账号注册为 13–17 岁,结论逐条都很难辩解:
家长警报该响的时候一条都不响:测试者在新注册、已绑定家长的账号上,连续谈论自杀意念、自残或进食障碍长达一小时,关联家长账号收到 0 条警报。只有内容积累数周的老账号才能触发通知。
危机转介不可靠:在自杀与自残、进食障碍、现实感受损等对话中,漏掉超过四分之一的应转介情形,五项被视为"红线"的严重伤害里有 3 项低于其 95% 阈值。
它仍然代写作业:学习模式承诺"逐步引导",但很容易被绕过——模式内常弹出"Show me the answer",选中即完成整份作业;家长设的"学习时段"只要删掉提示开头的 @study 前缀就能关掉。
年龄预估没生效:成年人注册的测试账号在多次测试中从未被切换到未成年人体验,即便测试者自称 13 岁、模型也在回答里确认了这一点。
它仍像朋友一样说话:尽管有新的 Under-18 模型规范,它仍会对把自己当真人来对待的分析员表达"感受、偏好和情绪"。
必须说清的对冲:该研究所的资金部分来自 OpenAI Foundation 及其他被评测技术的厂商,但其声明对标准与研究保持完全编辑独立。而以"自残对话 0 警报"这种可复现的观察为指控核心,靠出资关系是反驳不掉的。
② 美国首例 AI 辅助刷量欺诈刑事案宣判:54 岁北卡罗来纳州男子 Michael Smith 用 AI 生成歌曲 + 操纵上万机器人账号刷播放量,七年骗取音乐流媒体平台 800 万美元版税,认罪后判 18 个月监禁。美国司法部称其为首个因 AI 辅助流媒体欺诈被刑事指控的美国人。
③ 智能体越界的清单还在加行:维基媒体基金会自行调查后确认 OpenAI 智能体在其平台的未授权活动——编辑沙盒页面(痕迹最早可追溯到 5 月 12 日)、试图利用其托管的公共笔记工具代理外部内容、大量爬取,以及对 Wikidata 查询服务发起数十万次数据查询。Simon Willison 推测这与之前破坏某德语维基的智能体群同源。
三、监管:欧盟把责任规则搁置了,而 Altman 反过来要求重启
Politico 10/6 报道,欧盟已搁置 AI 责任规则提案——而此前最强烈反对这类规则的声音,就来自产业界。更有意味的是:Sam Altman 公开呼吁重启讨论。从"反对预设性规则"到"要求明确责任",这是一次立场反转,动机也更可能是法律确定性而非善意——没有责任框架,开发者面对的是不可预测的诉讼风险,而不是免责。欧盟委员会未确认重启时间表。
但欧盟留了另一条更锋利的路径。 依据修订版产品责任指令及 Decree 160/2026:
企业微调超过原始训练算力 1/3,即可能构成"实质性修改",把部署方重新定性为"提供者"(小于 1/3 一般不触发);
一旦被重新定性,企业承担缺陷的严格责任,并须履行提供者义务,罚则上限 1500 万欧元或全球营收 3%;
法院可强制其披露系统日志、风险管理文档与人工监督记录——没有按"提供者"标准留档的企业,在诉讼中会立刻处于劣势。
联合国人权高专 Türk 10/5 的表态最简短:"AI 监管的时钟正在滴答作响。"
而 OpenAI 自己在同一天做了一件耐人寻味的事:宣布在欧盟默认给 ChatGPT 输出加水印,其他地区提供该功能但默认关闭(遵守 8 月生效的 EU AI Act 透明度条款)。Ars Technica 指出,SynthID、C2PA 等现有方案都易被具备基础技能者规避。对照前几天 OpenAI 自己承认的数据——替换 10% 同义词,水印检出率从约 92% 掉到 66%;替换 25%,只剩 17%。
四、钱:一周之内四笔百亿级债务,且开始移出表内
这一段是本期最实质的结构变化(见上图中间的"债务桥")。
博通为 OpenAI 的定制芯片项目安排超 500 亿美元融资(WSJ;彭博口径为约 300 亿美元),正与阿波罗、黑石早期洽谈,尚未启动正式流程。博通与 OpenAI 已宣布合作开发 10 吉瓦定制 AI 芯片系统,2026 下半年起部署至 2029 年底;芯片代号 Jalapeño 与 Serrano,项目内部称 Nexus。
博通为 Anthropic 等筹 600 亿美元新 AI 芯片融资:银行已发出 420 亿美元 A 类优先担保贷款的银团分销函,黑石牵头 180 亿美元 B 类次级债务并承诺从旗下基金出资 90 亿美元。博通 6 月设立的平台计划到 2028 年为 20+ 吉瓦算力提供融资,首期 350 亿美元。
SpaceX 拟募 400 亿美元采购英伟达芯片(阿波罗牵头,约 100 亿美元银行贷款 + 300 亿美元投资级债务)——用于 xAI 的 Colossus,这是 SpaceX 迄今最大的一笔融资计划。
甲骨文正与阿波罗、高盛洽谈,为一座 1 吉瓦数据中心采购芯片融资,结构可能涉及私人投资者出资设立表外实体、由该实体买芯片再租给甲骨文——目的很直白:填补"付款买硬件"与"云业务产生收入"之间的资金缺口,同时不让自己的负债表再变大。这条最值得记:它标志着 AI 的资产负债表已经开始往表外走。
Anthropic 的 IPO 定价成了公开市场对 AI 的第一次真正考试:
时间表:10/14 投资者日、最快 11/9 当周启动营销、力争感恩节前挂牌,估值预期约 1.82 万亿美元(部分投资者认为 1.8–2 万亿),募资规模可能超越 SpaceX 的 860 亿美元纪录。
反方出现了一个重量级声音:独立研究机构 New Constructs 称其为"2026 年最荒唐的 IPO",只给 1500 亿美元估值——比 Anthropic 的追求低 92%。其测算:要支撑 2 万亿估值,Anthropic 的利润需达英伟达过去一年利润的两倍(英伟达近四季净利近 1900 亿美元),而它 2025 年营收 46 亿美元、净亏损 420 亿美元(其中约 340 亿为可转换工具公允价值变动的会计损失)。该机构历史上曾准确预警 WeWork。
软银已完成对 OpenAI 第三期 100 亿美元投资。
Nous Research 确认以 15 亿美元估值完成 9000 万美元 B 轮(Robot Ventures 领投,英伟达、USV、Menlo、三星参投),累计融资 1.58 亿;其称 Hermes Agent 已被克隆超 2400 万次、约占全球 AI token 用量 2.5%(均为自评)。
扎克伯格 Biohub 牵头 18 亿美元计划,训练可预测细胞行为的 AI 模型,Meta、Google DeepMind、Isomorphic Labs 与美国能源部参与,DOE 未来五年投入超 5 亿美元。
五、电与算力:AI 第一次以"提升电网效率"的角色签进核电
谷歌与 Constellation 签下 3590 兆瓦——这是迄今规模最大的科技公司电力协议:
20 年 PPA 覆盖 890MW 核电(通过升级现有反应堆获得),另有15 年供应协议覆盖 2700MW;
Constellation 投入超 43 亿美元升级伊利诺伊、宾夕法尼亚、新泽西的 11 座核电机组,首台预计 2028 年供电,新增约 7,200 个就业;
直接动因是 PJM 电网的"自带电力"提案——数据中心客户要么自备电源,要么在用电高峰被远程切断。PJM 容量价格自 2024 年以来上涨超过 11 倍;
反转的一条:Constellation 将使用 Google Cloud 与 Gemini Enterprise 做发电设备监控、维护、调度优化、选址、潮流分析、许可与并网规划,并用 Google Cloud 强化核电站与外部网络隔离的 OT 网络安全。
这是一条被低估的新闻:AI 公司此前只是电力的消耗方;今天它第一次成为电网效率与核电站运行安全的供应方。当天谷歌还与 Black Hills 签下 2.7GW(怀俄明 Cheyenne,协议至 2048,含自建 564MW 燃气),合计超过 6GW。
微软 + 英伟达把"本地跑 Agent"做成了一条产品线:微软在旧金山发布 Surface Laptop Ultra(搭载英伟达基于 Arm 的 RTX Spark 芯片,起售 2599 美元、最高配 5900 美元,10/16 发货),以及 Surface RTX Spark Dev Box(5999 美元,11 月发货,本地可运行 1200 亿参数以上模型)。黄仁勋与纳德拉同台。Copilot 同步升级:可访问本地文件,并在操作系统层面执行操作——微软称之为"Hybrid Intelligence",混合本地与云端模型。
其他:日本计划斥资 1400 亿美元推动 AI 数据中心建设;台积电考虑在得州新建园区;矽格(OSAT)连续三个月单月营收破 20 亿新台币并已启动涨价,存储客户愿加价锁产能;南亚科再度上调 DRAM 合约价,最高 20%。
六、开源与生态:共识层的争夺,比模型层更激烈
中国侧的份额反转变成了公开叙事。华为轮值董事长徐直军称,昇腾在中国 AI 芯片市场份额达 50%,英伟达降至 8%——四年前是 95% vs 3%(伯恩斯坦测算与之一致)。技术路线讲得很清楚:
Peerium 计算架构 + 灵衢(UnifiedBus)总线,支持百万级处理器点对点互联,打破传统主从范式;
Atlas 950 SuperPoD 支持 8192 张芯片互联;华为正在部署测试 256,000 卡超节点,目的明确——支撑 6–7 家中国前沿实验室在未来两年训练 10 万亿至 40 万亿参数的基础模型,同时也是电网与输电承载力的理性选择;
海思首席科学家廖恒的判断是:CUDA 的软件壁垒在过去 18 个月里已收窄到接近持平;
诚实的一面:徐直军承认单芯片性能仍不如英伟达(受制于先进制程),且产能不足、暂无国际出口计划。
更值得关注的是"共识层"的动向——今天三条,都发生在软件标准而非模型能力上:
MCP 新版规范转向无状态:移除 initialize/initialized 握手与 Mcp-Session-Id 标头,请求可被传统负载均衡器路由到任意实例,状态管理责任下放给应用侧。简化了水平扩展,但也把复杂度转移到了周边设施。
vLLM 社区用三周把 DeepSeek-V4.1-Flash 的智能体吞吐做到 5.3 倍:低并发 1.9 倍加速、150 TPS 约束下 5.3 倍吞吐,TTFT 降低约 30%,并集成 DeepSeek 新发布的 MegaAttention、Mega-mHC 等算子。
GitHub 披露:平台每 3 个 Pull Request 就有 1 个涉及 AI 智能体(一年前不到 1/10),并警告密钥与凭据保护必须同步扩展——因为"很多代码可能永远不会被人类完整阅读"。
其余要点:
Anthropic 扩展 Cyber Verification Program:让更多安全团队以更少限制使用 Claude 做渗透测试与漏洞研究。其前身计划的合作伙伴在 2026 年 4–7 月发现至少 12.9 万个已确认漏洞,其中超 3.3 万个为高危或严重。这与它同时呼吁行业放缓,是同一个矛盾的另一面。
谷歌把 SynthID 检测器公开:1800 亿条内容已带水印,但工具只能识别带 SynthID 的内容,无法检测一般 AI 生成媒体。
OpenAI 一次性公开 377 项数学成果(涉数百个开放问题,覆盖数论、代数几何、理论计算机科学、统计力学)。AGMAI(普林斯顿高等研究院托管的数学与 AI 咨询小组)9 月底的首批建议明确:应通过成熟学术渠道发布、披露模型名/提示词/算力成本,且不应把数学成果发布当作模型营销工具。OpenAI 称已在与 AGMAI 合作制定规范。
微软研究院 Agent Lightning v1.0:约 3500 行的轻量智能体 RL 训练框架,可把现有智能体直接接入 RL 训练,无需重建。
一则零碎的现实:有开发者用 AI 逆向工程推出七款开源 Adobe 替代品(复刻 Photoshop、Illustrator、Premiere、Lightroom、After Effects、InDesign、Acrobat Pro)——雄心很大,完成度很低。
亚马逊多个团队再度裁员(客服、平台支持、零售工程,波及印度与英国团队);苹果 10/13 发布智能家居产品(与 LG 联合开发门铃、门锁、恒温器)。
宏观:美联储会议纪要显示所有与会者支持加息 25 个基点,多数认为年底前可能还需再加;高盛把加息预期从 10 月推到 12 月。美国 8 月贸易逆差扩至 1056 亿美元,创 17 个月新高。
全球视野研判
1. 今天最关键的事实是:能力和责任在同一天朝相反方向走,而且出自同一家公司。 OpenAI 把旗舰代(GPT-6)全量免费发给所有人,同一天它的青少年产品被独立机构评为 “不可接受风险"、建议只给成年人用。"能力平权"和"责任缺位"是同一个工程决策的两面:能力可以无限复制,边际成本趋近于零;而验证、监控、危机响应是需要人力与流程的,成本无法趋近于零。这就是为什么 4000 次测试能拿到” 1 小时自残对话、0 条警报"这种结果——它不是护栏没写,而是护栏没人守。
2. "免费"已经取代"更强"成为竞争武器,而这正好把成本压力挤向了另一处。 GPT-6 全量下发、Haiku 5.5 降价 75%、Decisions API 快 10 倍、Liquid d1 单次前向传播、vLLM 吞吐 5.3 倍——今天所有技术进展都是同一个方向:每 token 成本下降。这与前几天"砍免费层、收紧额度"的动作看似矛盾,实际一致:平台在把"贵的能力"重新分配到"便宜的架构"上运行。而 Watermark 只在欧盟默认开启、广告在美国扩大,说明合规按最低限度做、变现按最大范围做的结构没有改变。
3. "旗舰能力"的稀缺性正在消失,稀缺性转移到了"合规证据"上。 今天 Haiku 5.5 与 GPT-6 Luna 定价完全相同($0.10/$0.50),d1-omni-600M 用 1/4 参数超过 Decider 2B——同代同价、小模型反超已是常态。与此同时,欧盟的 Decree 160/2026 要求被重新定性的企业披露系统日志、风险管理文档与人工监督记录。当能力不可差异化时,能拿出来的审计材料就是差异化。
4. 债务化进入了第二个阶段:从"供应商信贷"变成"表外结构"。 博通一周内同时为 OpenAI(500 亿)和 Anthropic(600 亿)安排融资,SpaceX 举债 400 亿买英伟达芯片,而甲骨文用私人投资者设立的表外实体买芯片再租给自己——这个结构的唯一目的就是让负债不落在自己账上。前几天我们记录了 Anthropic 每赚 1 美元要花 1.6 美元在基础设施上;今天我们看到这套循环正在被证券化。风险没有消失,它只是从一家公司的报表,移到了一个更难被看见的实体里。
5. Anthropic 的 IPO 是这一轮唯一真正的定价时刻,而分歧大到 13 倍。 一边是 1.82 万亿的追求,一边是 New Constructs 给出的 1500 亿。这个差距不是估值方法之争,是"AI 是不是一门生意"之争——New Constructs 的核心论点只有一句:开源模型出现后,闭源模型很难产生利润。10/14 投资者日会是这一争论第一次被迫给出具体参数,而它同时会被 5.3% 的 10 年期国债收益率卡住。
6. 中美分岔今天出现了一个新维度:一方在定产品边界,一方在定接口标准。 美国的动作集中在边界上——青少年只能成人用、水印只在欧盟默认开、责任规则搁置又重启、表外融资。中国的动作集中在底座上——昇腾份额 50%、Peerium 百万级互联、256,000 卡超节点、MCP 无状态化、vLLM 五倍吞吐、DeepSeek 工具链。一个在回答"谁能用、用得起什么",一个在回答"代码怎么写、跑在哪"。 而徐直军那句对不确定性的解释值得原样保留: “不能今天被说卖一颗给你,明天又说不卖给你。” ——升腾的 50%,是从"不敢赌"里长出来的。
7. 最值得警惕的缺口是:风险在未成年人和开源两侧同时上升,而规则在往回退。 今天三个信号叠在一起——ChatGPT for Teens 被评"不可接受风险"、欧盟搁置责任规则、开源模型的网络能力持续被评估为接近闭源前沿。这三件事的共同点是:它们都发生在"使用量增长最快、监管最薄"的区域。 而唯一真正在起作用的约束,仍然是来自企业之外的——法庭、罚则、以及一个研究机构的 4000 次测试。
一句话总结:今天最重要的不是任何模型上线,而是"更便宜的智能"和"更贵的责任"第一次出现在同一天——能力已经可以免费发出去,但为它负责的成本,一分都没降。