ARTICLE · 1140344
中国AI短剧刷屏,海外却没热起来:同一场技术浪潮,为什么在中国先成了产业
最近知乎热榜上有个讨论很火:中国 AI 短剧如火如荼,国外却没发展起来。
为什么同一个技术浪潮,在中国能跑出一整个产业,在海外却还在观望?
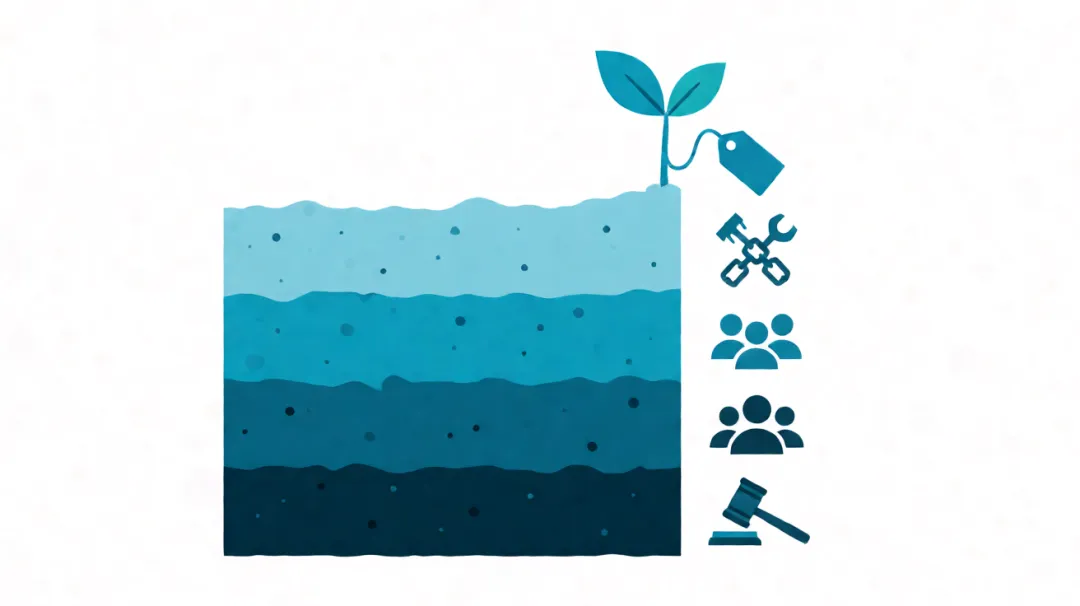
我的判断是:模型是入场券,但不是胜负手。真正决定一个 AI 应用能不能规模化的是它脚下的「产业土壤」——成本、工具链、受众接受度、制度环境,四块齐了才叫产业,缺一块就只有玩具。 AI 短剧恰好是四块全齐的少数案例,拆开来看,比剧本身更有意思。
先看数据:这已经不是小圈子
AI 短剧在中国的膨胀速度,看两组数据就明白了。
据 DataEye 统计, 2025 年 1 月,能上榜的全 AI 生成微短剧只有 4 部;到同年 11 月,这个数字变成 217 部,一年涨超 50 倍。 2026 年春节档,各大短剧平台的热门榜单里, AI 生成的漫剧、仿真人剧占了近 30%。企查查的数据更夸张: 2025 年全国新增 AI 短剧相关企业超过 8 万家,到 2026 年初存量已经接近 25 万家。
资本也在进场,上市公司、技术商、个人创作者一拥而上。这说明它从「极客玩具」变成「正经生意」了。
中国为什么能跑出来:四块土壤
第一块:成本被算力打穿了。 传统真人短剧,一部 50 集的女频剧成本几十万,精品能到百万。 AI 把单集成本压到几百元量级,有行业测算,国内 AI 视频的算力成本可以低到一秒不到一块钱。这不是「便宜一点」,是「便宜两个数量级」——它让原本只敢做 3 部试错的小团队,敢做 30 部。
第二块:工具链给到「一键出片」。 即梦、可灵、海螺、 Vidu 这些国产视频模型,已经把「剧本进、成片出」的短剧工作流跑通了。创作者不需要懂剪辑、配音、字幕,整套流程工具链都替你包了。海外有模型,但没有这种贴着短剧场景做的完整流水线。
第三块:观众早就适应了。 这是最容易被低估的一点。中国观众从真人演员过渡到 AI 演员,几乎没有心理门槛——短视频平台的内容消费习惯太成熟了。有讨论提到,美国观众里对纯 AI 影视有热情的只有 11% 左右(这个数字未见原始研究,供参考)。接受度这个东西,是十年内容生态喂出来的,不是技术能抄的。
第四块:制度没有锁死批量生产。 海外影视业有强大的工会协议和版权框架,批量、无人演员的内容生产模式在制度上就难走通。中国这边没有这层锁。
但热闹背后,有个更值得警惕的信号
产量井喷的另一面,是同质化和价格战。
虎嗅今年的一篇盘点说得直接: AI 真人短剧的市场报价已经乱到几十倍差距,主流一分钟两千块,卷的订单一分钟六十块。 50 集一部剧,从早期的几十万被一路压到十多万。最尴尬的是——产量这么爆,至今没诞生一部真正意义上的爆款。
为什么?因为「做出一部 AI 剧」已经不值钱了。模型能力会扩散,价格会持续卷,产能会持续过剩。当供给爆发,护城河就只剩下三样:更成熟的本土化流程、对渠道和 IP 的掌控、以及对题材的判断力。
对普通读者,这件事有什么用
你可能会说, AI 短剧跟我有什么关系?我关系在于,它是个很好的「产业分析模板」。
下次再听到某个 AI 应用喊出「即将改变行业」,别急着信,拿四块土壤过一遍:
四块齐了,是产业;缺三块,是玩具。 AI 短剧在中国,是四块齐的少数样本。
这也是为什么我说「中国先成了产业,海外还没跟上」——技术浪潮是全球的,但土壤是本土的。判断一个 AI 应用值不值得投入,看模型不如看脚下这块地。