ARTICLE · 1148461
AI 影视正式进入主流发行体系; Suno Albums 上线;OpenAI 向全体 ChatGPT 用户开放 GPT-6;Google 发布 Gemini 通用工作智能体
RamonStudio / ARTICLE
每日AI前沿动态速览
"
追踪AI前沿动态,聚焦内核,发掘高价值行业资讯。
SECTION 01
AI 影视正式进入主流发行体系:Dreamina Originals 厂牌 + 首个获 MPA 评级的 AI 电影
字节跳动旗下 Dreamina AI 推出 Dreamina Originals,定位面向 AI 创作者的专业电影与剧集厂牌,提供算力、工具与发行支持。硬门槛已明确:影片至少 90 分钟,剧集单集至少 3 分钟、整季约 100 分钟;每个项目最多1500 万 credits + 最多 1 万美元宣发预算。
同期两件事标志着"AI 影视"的评价体系已被主流接纳:
全 AI 生成电影 《Gods Don't Give Gifts》成为首个获得美国电影协会(MPA)官方评级的 AI 电影,制作方已启动奥斯卡造势。
土耳其工作室 Spongeworthy 的 80 分钟 AI 长片 《A Woman Asleep》入围德国第 36 届科特布斯电影节主竞赛单元,据称为首个进入老牌国际电影节主竞赛的 AI 生成长片。
此前 AI 短剧的争议集中在"是不是一条视频"、时长与分级都不成立。90 分钟门槛意味着生成成本、单镜头一致性与剧本结构已被倒逼到工业化门槛;MPA 评级与欧洲电影节主竞赛则是更硬的信号——AI 影像正在从"厂商 demo"转为有发行档期、有评级的作品。这条对做影视内容工业化的人比任何模型跑分都更相关。
SECTION 02
生成成本的真实约束已转向电力与并网:德州冻结、旧金山禁建、变压器交期翻倍
视频生成成本此前一直在"分/秒"计价叙事里下降,但真正的瓶颈正在别处:
德州因并网申请队列 18 个月内从 63GW 暴涨至 474GW(超过该州历史峰值用电量 5 倍),已冻结新的数据中心并网,仅批准 9.5GW,另有约 4.3GW 随新项目配套供给。
旧金山市监事会全票通过临时禁止新建数据中心。
升压变压器交期从 2021 年的不足 500 天,延长至超过 1120 天。摩根大通正以约 11% 收益率营销 50 亿美元 Volta 贷款用于挪威 3.6 万张英伟达 GPU 与配套数据中心——明显高于此前 CoreWeave、Lambda、Crusoe 的同类 AI 贷款定价。
FT 三部曲实地报道,中国的建设重心正从沿海城市转向能源腹地(乌兰察布已建或规划 89座数据中心)。
另一侧需求侧数据:智能体 token 消耗约为人类的 5 倍,半年内涨 14 倍;6 月已报告云积压订单达 1.69 万亿美元(去年同期 6710 亿,含非 AI 业务)。
当所有人都在比"$0.03/秒 vs $0.30/秒"时,真正的成本是并网排队年限和变压器交付周期。这直接决定未来 1-2 年视频生成与音乐训练的算力天花板——对做长视频/长时长音乐生成的公司,选模型之外的另一半决策是选哪个云、哪个区域。
SECTION 03
Suno Albums 上线:从"生成工具"进攻"发行与消费";Grok Bot 按任务自动选模型并接入 Suno
Suno 推出 Albums 功能:歌曲可作为一张完整 release 一次性发布,含封面与曲目顺序;已有歌单可直接转换,无需重建。同期扩展的 remix / 采样 / 从 release 内提取 prompt 能力,把静态专辑变成了"可迭代对象"。有制作人评价这是"AI 作为生产工具而非猎奇生成器的第一个真实工作流"。
马斯克 10 月 7 日宣布 Grok Bot 将按任务自动选择后端模型,点名 Claude Opus 5.5、Midjourney、Suno 及其他领先 API;9to5Mac 同日报道 Grok Bot 已可用 Claude Opus 5.5。官方文档明确:模型选择由平台管理,不向用户提供选择菜单,用量分析会显示实际所用模型并按其计费。
音频新品侧:Fish Audio Drama 3 进入 API(drama-3-preview,纯语言控制语调/情绪/节奏/角色,支持句中改情绪而无需重录);ElevenLabs 旗下 ElevenCreative 举办 The Search 广告 jingle 比赛,总额 10 万美元、头奖 5 万,11 位获奖者各获与创意制作团队一次 session。
Suno 与 Grok Bot 是同一件事的两面——AI 音乐的头部玩家正在从"模型能力"转向"发行渠道 + 流量入口"。当一个通用 Agent 帮你按需自动调用 Suno,AI 音乐的曝光渠道就从"用户主动搜索"变成"被 Agent 调度"。而 ElevenLabs 用 10 万美元买一条广告 jingle,说明音乐生成的商业价值锚点正在从"整曲发行"扩展到"商业配乐定制"。
SECTION 04
OpenAI 向全体 ChatGPT 用户开放 GPT-6,并上线 Intelligent UI
GPT-6 取代 GPT-5.6 Sol 与 Luna:付费档主要由 GPT-6 Sol 支撑,Free 与 Go 用户由 GPT-6 Luna 支撑(次日起开放)。
核心新能力 Intelligent UI:模型自主组合文字、图表、按钮与表单并流式渲染,可即时生成储蓄计算器、账单分摊工具等可交互组件,且思考与回答能够交错进行。效率上,需联网搜索的问题上 GPT-6 Instant 平均开始作答比 GPT-5.6 Instant 提前 44%。本次更新仅限 Chat 页面,ChatGPT Work 与 Codex 的模型不变。ChatGPT 周活已超 12 亿。
这是"生成式 UI"从演示特性变成默认交互范式的分界点。36 氪提出的追问很尖锐:当模型输出本身就能长成应用界面,套在模型外层的 Agent 壳是否还有必要?对做应用的人来说,这直接冲击了"自己画界面 + 调 API"的默认工作方式,也解释了为什么同日 OpenAI 才刚推出 Dots 与 Decisions API。
SECTION 05
Anthropic 发布 Claude Haiku 5.5:十万 Token 内降价九成,五档 effort 可调
Claude Haiku 5.5 是迄今最快、最强的 Haiku,首次支持 low 到 max 五档 effort。定价上,提示词 10 万 Token 以内的请求输入输出降价 90%($0.10 / $0.50 每百万 token),超出部分降 50%,对标 GPT-6 Luna定价。
成绩单:OSWorld 2.1 上 Low 档 42.0%(单次约 $0.07)、Max 档 72.4%,而 Haiku 4.5 的 Max 档仅 15.7%——同一模型家族的能力跨度首次这么大。但 Terminal-Bench 4.0 仅 39.2%,Sonnet 5.5 为 70.6%,官方明确建议复杂 Agent 编码仍用 Sonnet 或 Opus。Devin 采用 Opus 5.5 为主、Haiku 5.5 作子智能体的组合,FrontierCode 达 66.2%。
两层含义。第一,这是小模型从"够用就好"卷向"又快又便宜还能调推理强度",高频调用场景(素材整理、分类、批量草拟)成本降到可以当流水线的程度。第二,官方同时提醒新 tokenizer 会让同任务消耗更多 token,实际节省小于标价折扣——这种主动披露在定价宣传里少见,也说明现在的折扣有部分来自计量口径变化而非纯效率提升,评估真实成本时需要留意。
SECTION 06
Google 发布 Gemini 通用工作智能体:一个 Agent + 一个 API 接管整份工作
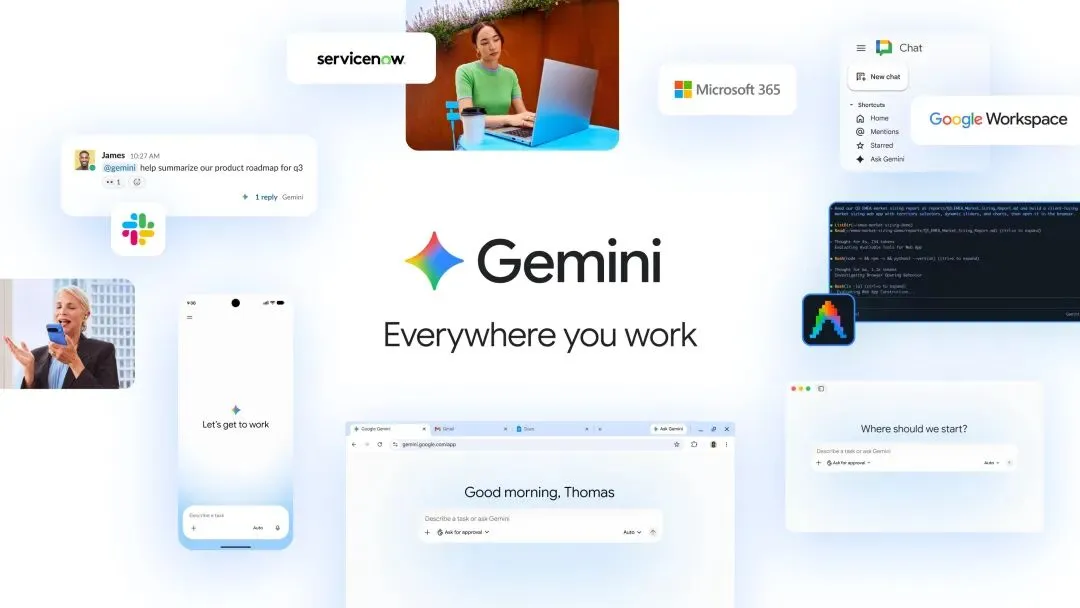
图源:Google
Gemini at Work 2026大会(10-08)上,Google Cloud 发布 Gemini agent,定位"通用工作智能体":在单一 Agent、单一 API 内完成问答、知识工作、图像与媒体创作、写码并运行代码。核心架构原则包括:
无处不在:内联 Gmail、Drive、Docs、Slides、Sheets、Chat、Calendar;外部接 Microsoft 365、Slack、Salesforce、ServiceNow、Jira,以及 BigQuery、Databricks、PostgreSQL、Snowflake 与 MCP 服务。可作为 headless agent 运行,无需专用界面。
持久执行:云端运行,维持单一记忆、上下文与个性化图谱,关闭笔记本后任务继续跑数小时甚至数天,跨设备无需重新交代。
多 Agent 编排:可动态创建 sub-agent(临时、有独立身份)并行或串行协作;"同事 Agent"(coworker agent)拥有专属 @agents.company.com 邮箱、持久存储与固定角色身份,可在 Google Chat 中交互或在文档中 @指派。
治理与成本:每个 Agent 拥有密码学验证身份与管理员批准的权限,行为进审计日志;Agent Sandbox 隔离执行、Agent Gateway 管控网络;项目级支出上限,达到即自动暂停。Smart Routing 可在 Gemini 与 Anthropic Claude 之间自动选模,后续将支持私有与开源模型。
行业垂直版(金融服务、法律团队)开启预览,医疗、政府、零售版将推出。背景数据:过去一年近 500 家 Google Cloud 客户各自处理超 1 万亿 token,近 80% 的 Google Cloud 客户已使用其 AI 产品,近 90% 的财富 100 强使用 Gemini Enterprise;DBS 银行已用 70-80 个专门 Agent 链准备企业授信备忘录。
当 Agent 拥有了独立企业邮箱和固定岗位身份,企业的协作工具边界正在被重画——入口不再是对话框,而是组织架构里的一个新成员。而"能在 Gemini 与 Claude 之间自动切换"这一条,是对 OpenAI Dots、Microsoft Copilot 超级应用那一整套叙事的正面回应:企业级 Agent竞争的胜负手正在转向模型中立性、成本治理与身份权限体系。
SECTION 07
OpenAI 营收口径差 200 亿美元,引发全球 AI 产业链集体跳水
10 月 8 日美股盘中传出消息:OpenAI 向投资者确认截至 9 月底年化营收接近 500 亿美元,显著低于此前市场广泛引用的约 700 亿美元。
关键在于这 200 亿美元的差额主要来自统计口径,而非业务失速。 Anthropic 将通过 AWS Bedrock、Google Cloud Vertex 等云平台产生的销售收入全额计入自身年化营收,而 OpenAI 不计入经微软 Azure 等渠道产生的部分。投资者此前为与 Anthropic 对标而按后者的口径把 OpenAI 的数字"调整"到约 680-700 亿,这个数字才是此前被广泛引用的来源。从增速看,OpenAI 7 月底年化营收约 300 亿,Q3 环比继续抬升,整体收入同比 +77%,企业业务同比 +107%。
市场反应剧烈:英伟达 -2.94%(一夜市值蒸发超 1600 亿美元)、英特尔 -5.34%、博通 -4.35%、AMD -3.9%、甲骨文 -6%、CoreWeave -8%;纳指跌超 1%,费城半导体指数跌 3.4%。压力来自 OpenAI 合计超 6000 亿美元的算力采购承诺(甲骨文 3000 亿、微软 2500 亿、CoreWeave 220 亿、亚马逊 380 亿)以及2026-2030 年累计约 2780 亿美元的负自由现金流。D.A. Davidson 分析师 Gil Luria 认为市场反应部分源于投资者对两家公司收入统计方式的误解。
这是本轮 AI 资本叙事第一次出现"预期差松动"的实证信号,杀的是过于乐观的远期增长假设而非当期业绩。值得注意的是口径问题的另一面——随着云渠道成为模型销售的主要通道,终端客户支出与模型厂商实际收入不再等同,这个裂缝会在接下来一季所有 AI 公司的财报里反复出现。对创作者工具方向的反向含义是:模型厂商的付费能力可能比市场想象得更紧,API 价格战还会继续。
信息综合源自网络及各Robot公司。文中观点仅代表本公众号之见解,不能作为商业决策、行业预测或投资建议,参考或引用请务必谨慎。