ARTICLE · 1161140
即征即退进项分摊方法/软件企业进项抵扣
有家企业,做软件即征即退做了三年,每年都顺顺利利拿到退税款。第四年专项检查一来,问题出在一台研发服务器上——这台机器从买进来那天起,就一直按"销售收入比例"跟房租水电混在一起摊进了公共池。检查人员一句话问死:"这台设备谁在用?"财务答:"研发部专用。"对方翻开政策条文:专用于软件开发的设备工具,应全额抵扣软件项目进项,不得纳入公共分摊。
于是前面三年多退的税款,连本带滞纳金全数调回。退的时候有多爽,调的时候就有多疼。分摊方式从来不是一道算数题,而是一道留痕题。
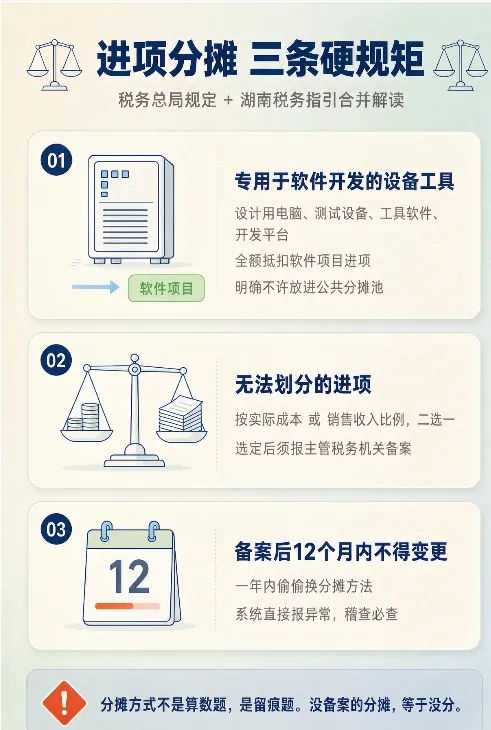
第一条,也是最容易踩的:专用于软件开发的设备工具,不许进公共池。设计用电脑、测试设备、工具软件、开发平台——只要能证明是软件项目专用,进项就全额抵给软件项目,不参加任何比例分摊。这条在税务总局的规定和湖南税务的指引里口径一致,没有模糊地带。
第二条,真正需要"选"的,是无法划分的那部分。房租、水电、物业、共用设备这类分不清归属的进项,可以在"按实际成本"和"按销售收入比例"里二选一,但选完必须报主管税务机关备案。没备案的分摊,等于没分——稽查时不认,调增补税加滞纳金,一分都跑不掉。
第三条,备案之后12个月内不能改。这是最容易被忽视的死线。选了销售收入比例,就得用满12个月;中途觉得成本比例更划算想换?系统直接报异常,风险核查马上到门口。
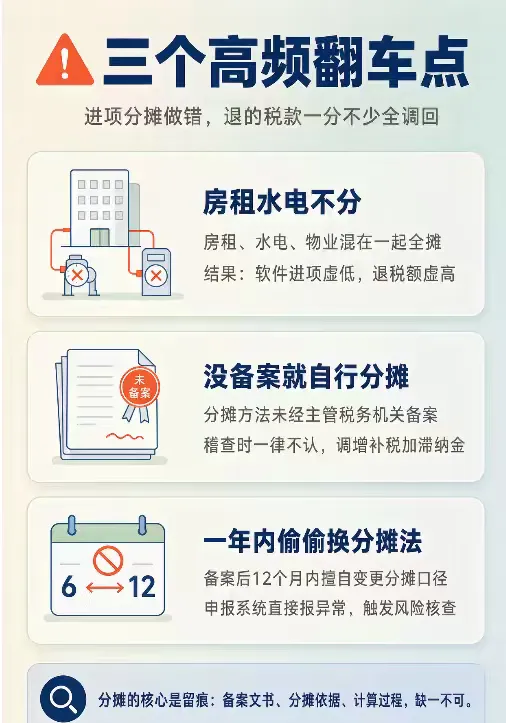
翻车点一:房租水电不分,一把全摊。
这是最常见的"想省事反而吃亏"。混在一起全摊的结果,是软件项目进项被压低、退税额虚高——退的多,后面调回的也多,等于自己给自己埋雷。
翻车点二:没备案就自行分摊。
有些企业觉得"方法合理就行",不报备案直接按收入比例摊。政策要的是备案文书,不是你的合理判断。缺了这份文书,分摊再精准也不被承认。
翻车点三:一年里偷偷换分摊法。
月初按成本、月末按收入,或者年中觉得哪种划算换哪种。12个月的锁定期是硬约束,动一下就异常,别抱侥幸。
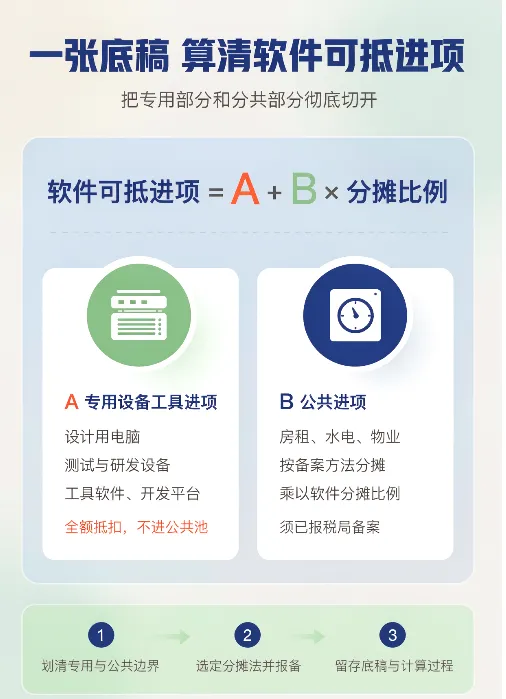
真正能扛住检查的,不是记性,是一张底稿。核心逻辑只有一行:
软件可抵进项 = 专用设备工具进项 A + 公共进项 B × 软件分摊比例
左边A是全额抵扣的专用部分,右半边B才是按比例分摊的公共部分。先把A和B的边界划清,再谈怎么算比例——顺序反了,账就乱了。底稿上至少留三样东西:备案文书、分摊依据、计算过程。检查人员看的就是这三样,缺一样,前面所有的计算都站不住。
分摊方式不是算数题,是留痕题。没备案的分摊,等于没分。
明天讲申报表——即征即退栏次填错,税交了也退不回来。