ARTICLE · 1177617
为什么所有APP都追着借钱给你?
为什么所有APP都追着借钱给你?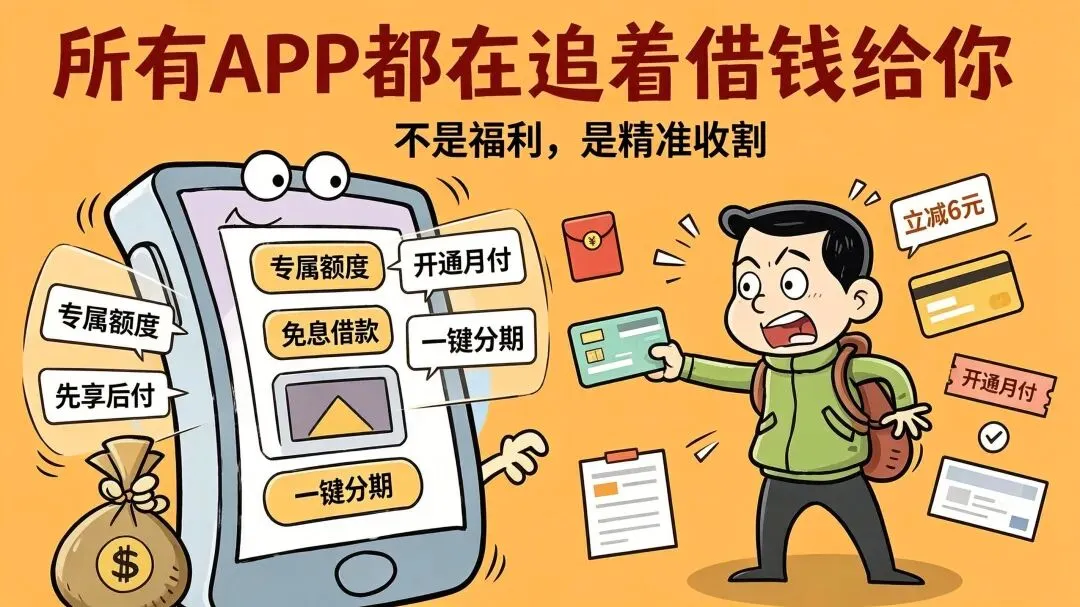
现在打开外卖、打车、购物、修图、追剧、资讯任何一款APP,满屏都是:专属额度、免息借款、先享后付、一键分期。 点外卖结算,弹出立减6元优惠,可唯一领取条件,就是开通平台月付;追剧刷视频,弹窗伪装成服务升级,点进去却是借贷授信页面;所有看似贴心的福利、限时优惠、专属补贴,剥开外壳,全是贷款入口。 很多人疑惑:为什么现在大大小小的APP,都争先恐后想借钱给普通人?难道平台真的变大方,开始给用户送福利?答案特别现实:不是它们变慷慨,是普通业务不赚钱了,放贷才是终极暴利。 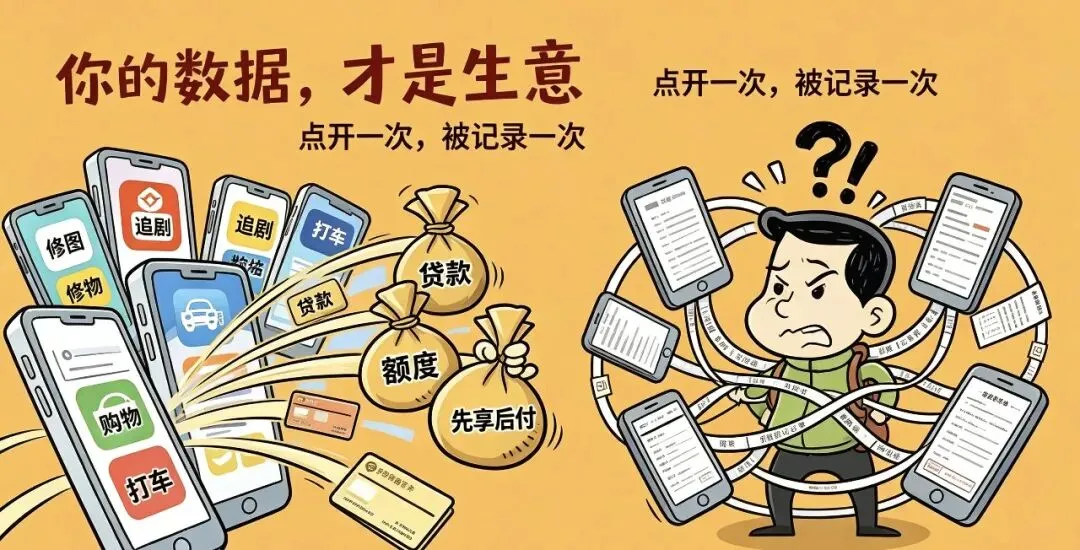
互联网流量红利早已见顶。卖货、会员、广告、服务费,竞争内卷严重,利润薄到极致。唯独消费金融、信贷导流,是所有平台最稳、最赚钱的变现生意。 这是一套完美的闭环收割:你随手点开借贷弹窗,平台赚导流佣金;你成功借一笔钱,资金方稳赚利差;你选择分期还款,平台再次获得收益,同时你的消费习惯、负债数据、信用记录,全部被系统收录。你以为自己占了几块钱优惠的便宜,实则是用个人征信、消费数据、未来现金流,换了微小的福利。 更隐蔽的是平台的文字游戏。市面上满天飞的“0利息、免息30天、日息极低”,大多只是营销话术。它们只会放大“便宜、轻松、无压力”,却绝口不提服务费、手续费、逾期罚息、真实年化利率。很多人只看“日息几毛”,觉得完全没压力,稀里糊涂开通额度、办理分期。殊不知,判断一笔借贷划不划算,从来不看日息,只看年化综合融资成本。这才是普通人最该看懂、却最容易被忽略的真实代价。 对比一下短短十几年的变化,更让人警醒。 以前去银行贷款,需要房产、车辆抵押,层层审核征信、收入、资产,提交厚厚一摞资料,人工逐级审批,放款周期漫长。从前的难,是在帮普通人守住理性:借钱很难,所以不敢轻易负债。 可现在借钱无需抵押、无需审核、无需等待,手机轻轻点几下,额度即刻开通,钱款瞬间到账。门槛越来越低,诱惑越来越多。 真正可怕的不是贷款本身,是全网无孔不入、无处不在的诱导借贷,引导人们把透支当成常态,把负债当成习惯。 APP授信额度,从来不是平台给你的福利;你的个人数据,才是它们真正盯上的生意。平台永远只会告诉你:先享后付、轻松透支、优惠省钱。却不会告诉你:随意开通多平台信贷,会弄花征信;忘记还款日,会产生高额罚息;频繁授信查询,会影响以后房贷、车贷。 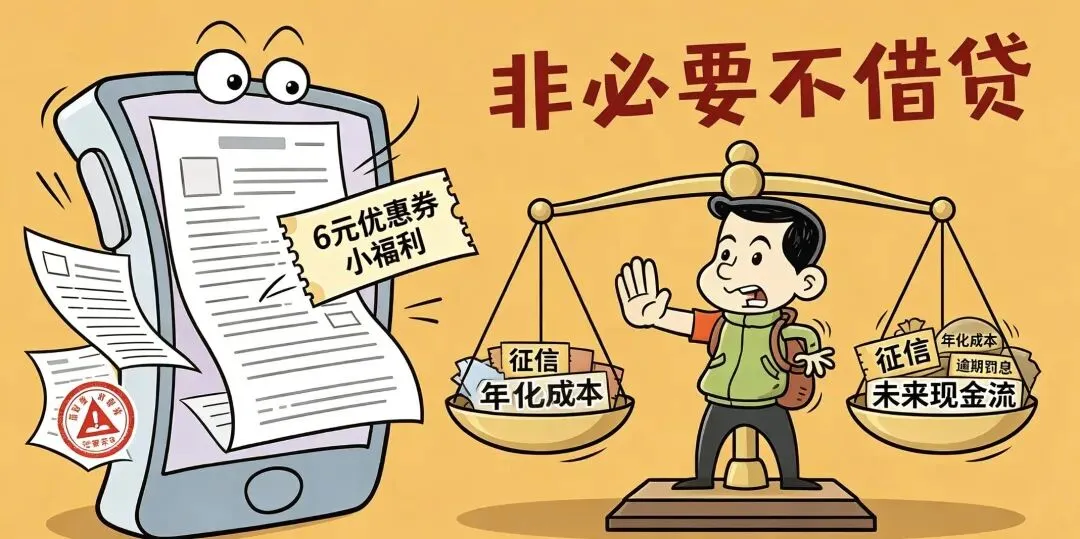
为了守住我们的钱包和征信,请牢记: 借钱越来越容易,但负债的代价,从来没有降低过半分。别再被APP的福利套路裹挟,守住理性消费的底线,就是守住自己的钱袋子。 #消费金融 #理性借贷 #App套路 #用户权益#消费陷阱
💡感谢阅读我的文章! 👇点击名片,关注公众号,看见更多人间百态。 如果你认同文中观点,欢迎点赞、点在看,转发给更多人。 欢迎在评论区留下你的想法,每一条留言我都会认真查看。
非必要,绝不借贷; 不随意授权个人信息; 不为几块钱的小额优惠券,刷脸开通陌生信贷账户。