ARTICLE · 1200728
AI能进成品的哪一层?
点击蓝字,关注我们
10月12日,关于 Epic Games 的两条消息几乎同时出现。
一条是 CEO Tim Sweeney 在 X 上的发帖:“我们正在这里进行一次巨大的转向(huge pivot),把开发者重新调配,为最大的 AI 加速做准备。目的不是用更少的人做同样的事,而是让这里每个人都能做出更多、更好的东西,并把好处带给所有使用虚幻引擎的团队。”
另一条来自彭博社(Jason Schreier):Epic 与迪士尼合作那款尚未公布的射击游戏(漫威与星球大战角色,原定 2027 年 3 月窗口)已被无限期延期;团队被要求转入“AI 优先”(AI first)生产模式,使用 Anthropic 的 Claude 等工具,由人负责管理和引导 AI 的产出。一名游戏总监在内部消息里的原话是“不再有手写代码”,并称全部美术将“以完整的 AI 工作流生成”。
一、先把三层口径分清
先分层。CEO 的发帖公开、原话可核;公司对媒体的正式回应只有一句——传播总监 Jake Jones 说“我们正在拥抱 AI 加速的开发,由 Epic 的开发者主导,他们是我们所做一切的愿景与创意驱动者”;而“不再有手写代码”“美术全部由 AI 工作流生成”出自内部消息转述,Epic 从未确认,属内部口径而非公司政策。彭博社同时称,此前没有其它大型游戏公司尝试过主要用 AI 制作一款作品——这是彭博社的判断,不是官方认定。
然后是同一个月的另外三件事。10月2日,卡普空在招聘说明会上讲 RE 引擎的下一步;10月4日,育碧把内部 AI 项目 Motherbrain 升格为覆盖全集团的实体;10月6日,世嘉通过日经的采访表态“不把游戏的创作部分交给 AI”;10月12日,Epic 宣布“最大的 AI 加速”。
一边在划界,一边在加速。最省事的读法是“有人在说假话”。但把四家摆在一起细看,它们压根不在回答同一个问题。
二、四家公司其实没在回答同一个问题
它们分别回答的是:AI 的产物能不能出现在交付物里,能出现在第几层。
卡普空:一层都不进最终素材。公司对 IGN 的表述是“我们不会把 AI 生成的素材放进我们的游戏”,但会积极把 AI 当成提升开发效率与生产力的技术——改进工具、检查代码、分析数据。它甚至把内部工具 RE:Dox 与 RE:Log 开源到 GitHub,好让 AI 学会这些工具如何运作,日后自己跑构建、找缺陷,再由人来落修复。投入不小,成品里一行 AI 素材都不留。
世嘉:不进创作层。执行董事兼副总经理斋藤刚在日经的采访里说得很清楚——AI 用于发行、公司事务、生成商业创意,游戏创作“不交给 AI”。公司设有生成式 AI 委员会与 AI 任务组,还负责核对 Steam 的 AI 披露要求。
育碧:可以进产品,但进的是行为层。Motherbrain 将继续开发专有的生成式玩法技术与中间件,作为各工作室共享的基础;管理层把它定位为创作工具,给出的例子是“可交谈的角色”“能适应玩家计划的队友”“自主运转的世界”。这些都会出现在成品里、直接面向玩家——但它们不是素材,是行为。
Epic:进到了素材层,而且是单方面接管。被曝光的指令覆盖的正是代码与美术这两项最典型的“实现”工序。
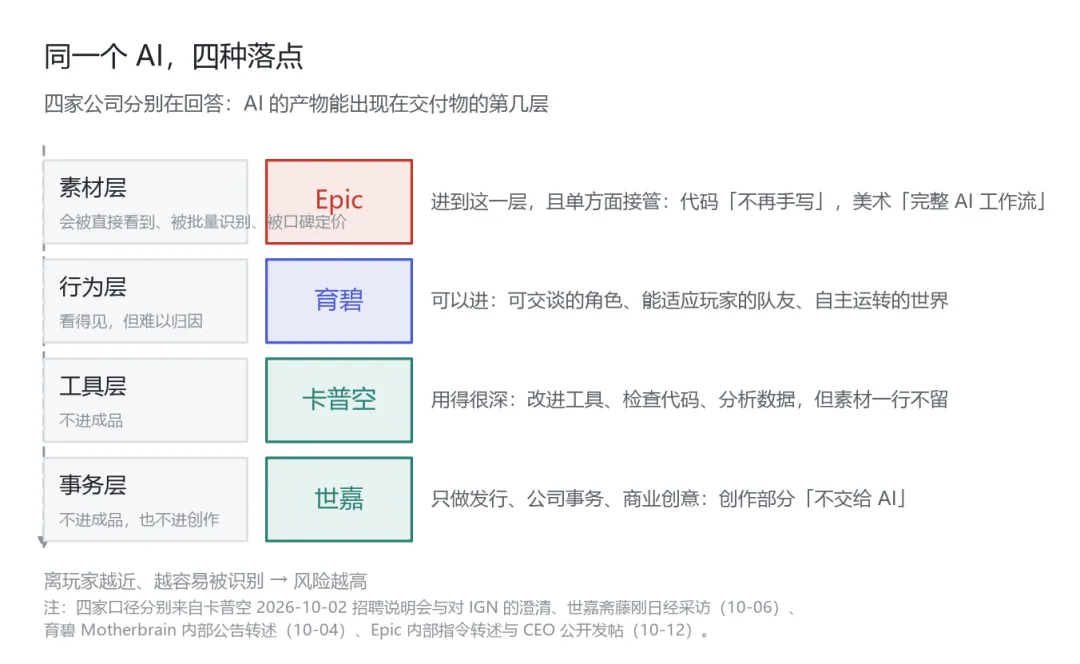
所以四家并不矛盾。真正的分界线不是“卖引擎还是卖作品”,而是“AI 的东西能不能进成品、能进到第几层”。
这条线为什么画在这里?因为每一层的风险不一样。素材层是唯一会被玩家直接看到、被批量识别、被口碑定价的一层,所以卖内容的公司死守它;行为层看得见但难以归因——一个队友变聪明了,玩家很难举证这是 AI 干的,所以可以用;工具层与事务层不进成品,风险最低,谁都愿意用
。
三、为什么卖引擎的敢推到素材层
因为 Epic 的第一身份是引擎供应商。引擎卖的是能力:如果 AI 能把美术和代码的产出成本压到接近零,Unreal 的价值主张就会从“给熟练团队最好的工具”,变成“唯一一个让小团队也能做大东西的引擎”。
同一个技术,在卖引擎的公司里是产品,在卖内容的公司里是成本。
还能再推一步。Epic 是少数同时卖引擎和卖内容、并在同一个项目里扮演两种角色的公司。这次的迪士尼射击游戏,既是它的内容交付物,也是它的 AI 能力展示场——而这次,两种动作都没拿到好结果:项目延期,团队震惊。
四、被绕过去的那道工序
Epic 官方对 AI 的公开叙事一直很克制。6月17日的 State of Unreal 上,官方介绍虚幻引擎6 时说的是:把 Claude、Gemini 等模型通过 MCP 接进开发管线,作为“创造力和生产力倍增器”,让团队专注于至关重要的创作与技术任务,而不是耗时的手动操作;UE5.8 已先行放出实验性 MCP 服务器;UE6 的抢先体验计划在 2027 年末。
Sweeney 自己的论述更值得读。他讲效率时给的是区间:某些领域只有 20%(如虚幻引擎里最偏技术的部分),有些能到 5 倍(如网页开发);他预计到明年这个时候,很少会有低于 2026 年 1 月效率 3 倍的地方。而他讲这次转向最大的价值时,落点不在产能,在循环——“最大的变化是从有一个想法到能上手试玩的时间会快得多。这对玩法是好事,因为最近大多数 3A 失败都可以归因于游戏系统在开发过程中过了太久都没能被试玩。”
把生产拆成三道工序,这件事的形状就出来了。
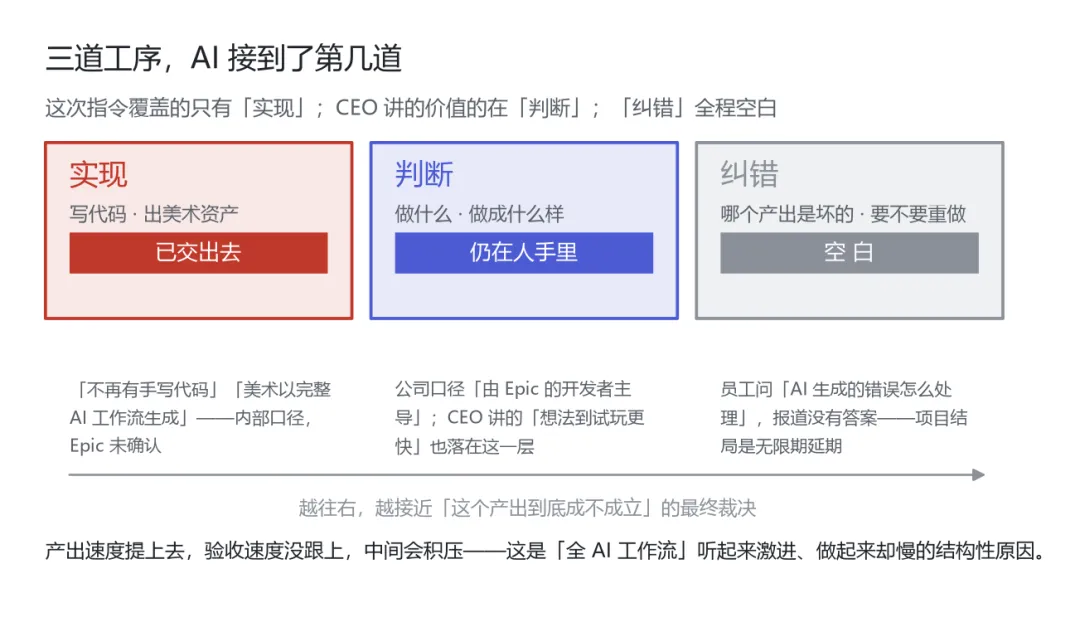
实现(写代码、出美术资产)已经被交出去了,这正是这次指令覆盖的全部范围。判断(做什么、做成什么样、哪个想法值得做)仍然留给人——公司口径说“由 Epic 的开发者主导”,Sweeney 讲的那份价值也在这一层。
而纠错——判断哪个产出是坏的、要不要重做——这道工序在整个事件里是空白的。员工在内部视频会上问的正是这个:AI 生成的错误要怎么处理。彭博社的报道没有答案,项目本身的结局是无限期延期。
报道里最重的一句话不是“不再有手写代码”,是“延期”,以及那个没有答案的问题。
AI 能接管产出动作,暂时接管不了“判断哪个产出是坏的”。这也解释了为什么“全 AI 工作流”听起来激进、做起来却慢:产出速度提上去了,验收速度没跟上,中间会积压。这条结论不是第一次出现——本刊 9 月写过“哪些必须写死”,10 月 12 日写过“AI 只抹掉了执行门槛、没抹掉设计门槛”。这是同一条结论的第三次独立验证,只不过样本规格换成了 3A。
五、一个被漏掉的顺序
还有一处细节几乎在所有转述里都丢了,但它决定了这次转向的性质。
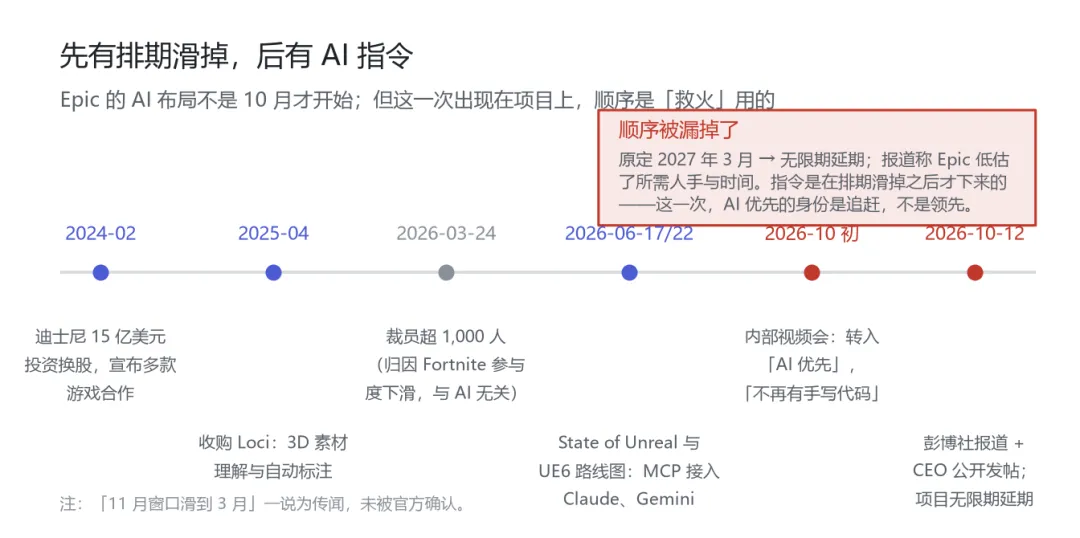
先有排期滑掉,后有 AI 指令。据 Engadget 报道,这个项目此前已被传为一个类似《ARC Raiders》的撤离射击游戏,先有 11 月窗口、之后滑到 3 月(窗口信息属传闻性质,未被官方确认);彭博社的说法是 Epic 低估了项目需要多少人、多少时间。然后团队被告知:3 月发不了了,转入 AI 优先。
所以更准确的说法是:在头部项目里,“AI 优先”第一次出场的身份是追赶工具,不是领先工具。
要把一个落后项目拉回来,能立刻调用的手段只有两个——加人,或者提高单位人的产出。3 月 24 日,Sweeney 在内部信里宣布裁员超过 1,000 人,归因于 Fortnite 参与度下滑与支出远大于收入,并明确说“裁员与 AI 无关”。人这条路已经关过一扇门。
这不是说 Epic 在演戏——它的 AI 投入是真的,时间也不短:2025 年 4 月收购做 3D 素材理解与自动标注的 Loci,6 月的 UE6 路线图把模型接入写进官方规划。真正值得记的是这一条:判断一次“AI 转型”是投资还是止损,要先看它的时间顺序。
六、同一天的反证:6 个人、4 个月
同一个池子里还有一个尺度完全相反的样本。
《幸存者笔记》是一款末日丧尸题材的 AI 互动影游:700 分钟素材、12 小时流程,靠剧情选项与 QTE 推进双线叙事,画面素材全部由 AI 生成的虚拟真人影像构成,9 月 12 日在 Steam 上线;截至 10 月 12 日,500 多条评测、88% 好评、Steam 新品榜第一。团队只有 6 人——总导演兼总编剧西溟,加 5 位 AI 视频制作师;从正式制作到封包 4 个月。(本刊 9 月 23 日已写过这款产品,此处只作对照;评测为 10 月 12 日时点;“收入最高、赛道第一”为出品方口径,无第三方监测。)
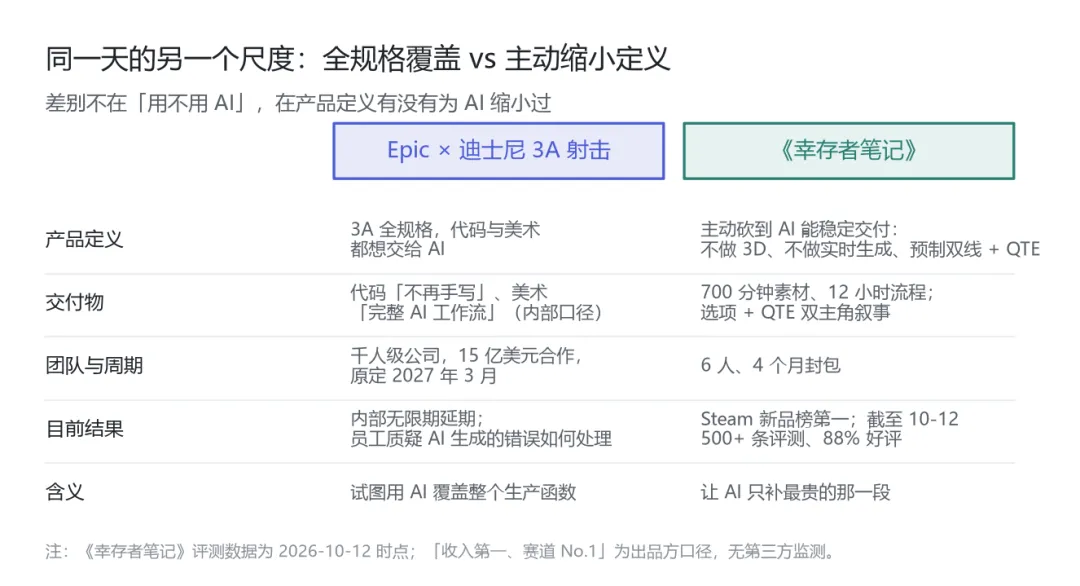
两个样本的差别不在“用不用 AI”,而在产品定义有没有为 AI 缩小过。Epic 那一版想让 AI 覆盖整个生产函数:3A 全规格,代码和美术都想交出去。这一版主动把规格砍到 AI 能稳定交付的那一段——不做 3D、不做实时生成、用预制双线结构加 QTE,把 AI 只放在最贵的那段素材上。
AI 目前最可靠的生产力,来自为它缩小产品定义,而不是让它做全规格产品。
七、对做互动影游的团队意味着什么
三件事。
第一,“AI 能不能进成品”会变成合同条款。既然分界线落在素材层,素材层的每一笔 AI 产物都要有出处、有授权、有披露——这不是道德问题,是履约问题。世嘉那个委员会要做的核对平台披露,很快会变成国内互动影游出海的常规动作。
第二,比“生成能力”更该投资的是“验收能力”。三道工序里,纠错是唯一没人愿意认领、也最贵的一段:重做一条分支、重拍一组素材,成本是线性的。谁的验收管线更快,谁才真正吃到了 AI 的降本。
第三,不要把引擎级的 AI 和项目级的 AI 混着读。引擎层的模型接入是公共供给,会按期迭代、对所有团队开放,值得跟进;而一个具体项目“全 AI 优先”是一次押注,要验收。前者可以宣传,后者只能交付。
四条线排在一起,事情其实很清楚:AI 进不进成品、进到第几层,不是技术判断,是每一家对自己交付物价值的定价方式。Epic 这次真正提供了一份稀缺样本——一家同时卖引擎和卖内容的公司,把一个 3A 项目当成了 AI 能力的试验场,并且让我们看到了第一个中间结果:产出端已经开始加速,验收端还没有。
这与本刊一直在做的“位置”系列接得上:此前写过 AI 在系统里的位置(当对手而不是演员)、AI 在产品里的位置(找宿主而不是独立 App)、AI 在价值链里的位置(替掉执行、替不掉设计)。这一篇补上第四问:AI 在交付物里的位置——它能进到哪一层,决定了这个产品愿意承担什么风险。
写在最后
AI 能进成品的哪一层,最终取决于团队愿意把什么交给它,以及有没有能力验收它的产出。
Epic 的案例提醒我们,生成得更快,不等于交付得更快。对互动影游团队来说,与其追求全流程 AI 化,不如先找到 AI 能稳定完成、玩家也能真正感知价值的那一段。
AI 的上限不只由生成能力决定,也由人能否及时发现并修正错误决定。
如果你在做一款互动影游,会允许 AI 生成最终美术素材吗?还是只让它参与开发辅助和玩法逻辑?
点赞
收藏
分享