ARTICLE · 1203498
单月招标73.7GWh储能,被AI算力“重新定义”的万亿赛道
图 1 新型储能与算力电力共振(示意图)
2026年9月,储能行业的一组数据让市场侧目:国内储能完成采招22.0GW/73.7GWh,其中系统及设备EPC合计69.7GWh、同比增长84%;2026年三季度月均采招接近70GWh,行业订单能见度与装机确定性进一步上修。
与此同时,“十五五”规划纲要明确提出“大力发展新型储能”,国际能源署(IEA)预计2026年全球能源总投资将达3.4万亿美元,其中2.2万亿美元投向风电、光伏、储能、氢能等清洁能源。政策端的长期背书与订单端的短期兑现,正在把储能从“新能源配角”推向“独立赛道主角”。本文从订单数据、需求场景、政策资本与产业链四个维度,拆解这轮储能行情的底层逻辑。
一、数据说话:9月储能招商标杆事件
表 1 储能行业关键数据(2026年)
维度 | 数据 |
国内采招 | 9月国内储能完成采招22.0GW/73.7GWh,其中系统及设备EPC合计69.7GWh、同比+84%;26Q3月均采招接近70GWh |
出口数据 | 前三季度出口各类蓄电池增长34.8%,远销全球200多个国家和地区(海关总署) |
全球投资 | IEA预计2026年全球能源总投资3.4万亿美元,其中2.2万亿美元投向风电、光伏、储能、氢能等清洁能源 |
全球装机 | 2026年全球储能装机需求预计约588GWh,同比增长约62%;2027年约867GWh,同比约+47%;2028年有望超1TWh |
海外订单 | 2026上半年储能海外订单签约同比增长约83%,储能系统集采/框采招标规模约80GWh、同比约+95%(CNESA) |
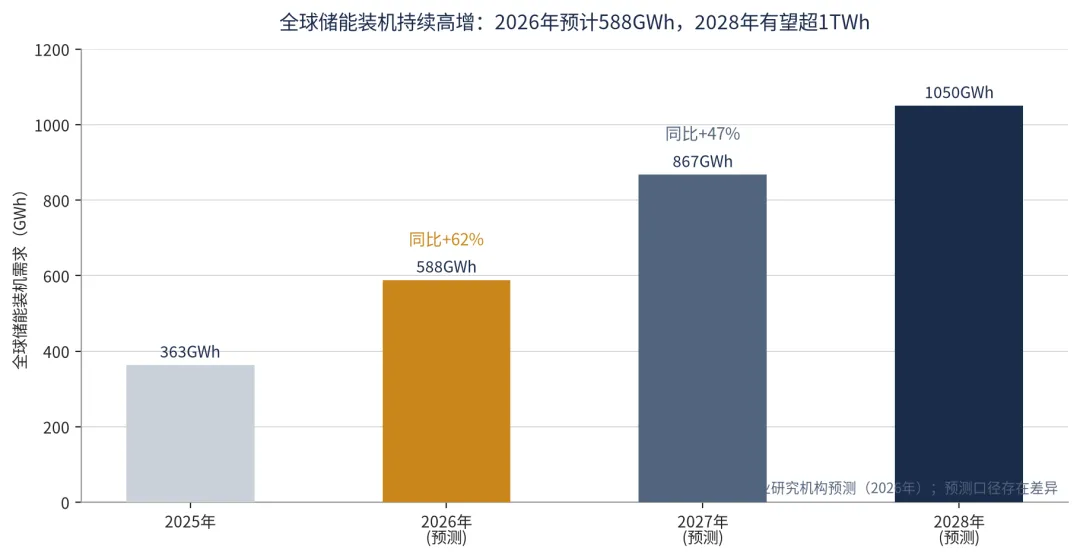
图 2 全球储能装机持续高增:2026年预计588GWh,2028年有望超1TWh
本轮储能行情的特点是“订单先行、兑现加速”:国内采招从月度数据看持续处于高位,出口端蓄电池外销增长显著;而全球装机预测从2025年约363GWh向2028年超1TWh迈进,意味着行业正从“高速增长”走向“规模化应用”。
二、四重需求共振:风光配套、海外大储、数据中心储能、国内用户侧
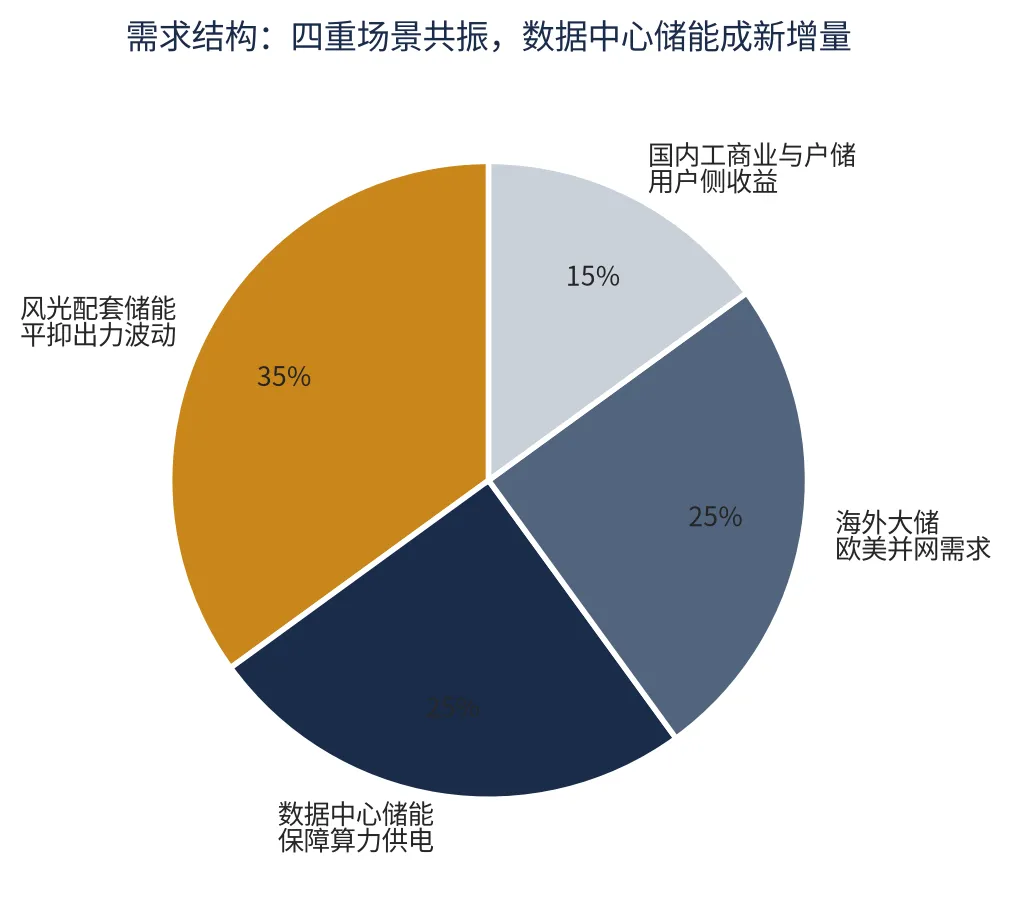
图 3 需求结构:四重场景共振,数据中心储能成新增量
表 2 储能核心需求场景拆解
场景 | 核心逻辑 | 关键数据 |
风光配套储能 | 平抑新能源出力波动、参与电网需求响应,是最成熟的基本盘需求 | 国内大储装机预计2026年约253GWh、同比约+44% |
数据中心储能 | 缓解局部电网拥堵、保障高算力负荷稳定供电,是新兴增量 | “十五五”算力网建设新增直接投资约4万亿元;国家发改委鼓励算力设施配置构网型储能 |
海外大储 | 北美、欧洲需求持续释放,中国产业链企业依托产品与渠道优势斩获海外订单 | 美国大储受AI数据中心配储带动同比约+94%;欧洲大储从约15GWh翻倍至约35GWh |
国内用户侧 | 工商业储能与户储套利,用户侧收益驱动 | 国内工商业与户储场景同步放量,价格回落推动经济性改善 |
最值得关注的边际变化是数据中心储能:随着AI算力大规模扩张,AIDC(人工智能数据中心)正面临算力爆发与能源约束的双重考验。国内“绿电直连+配套储能”正成为新建智算项目的通行配置,全国首个数据中心“绿电直连+源网荷储一体化”项目已在乌兰察布投运;国家发改委《行动方案》明确鼓励算力设施配置构网型储能。
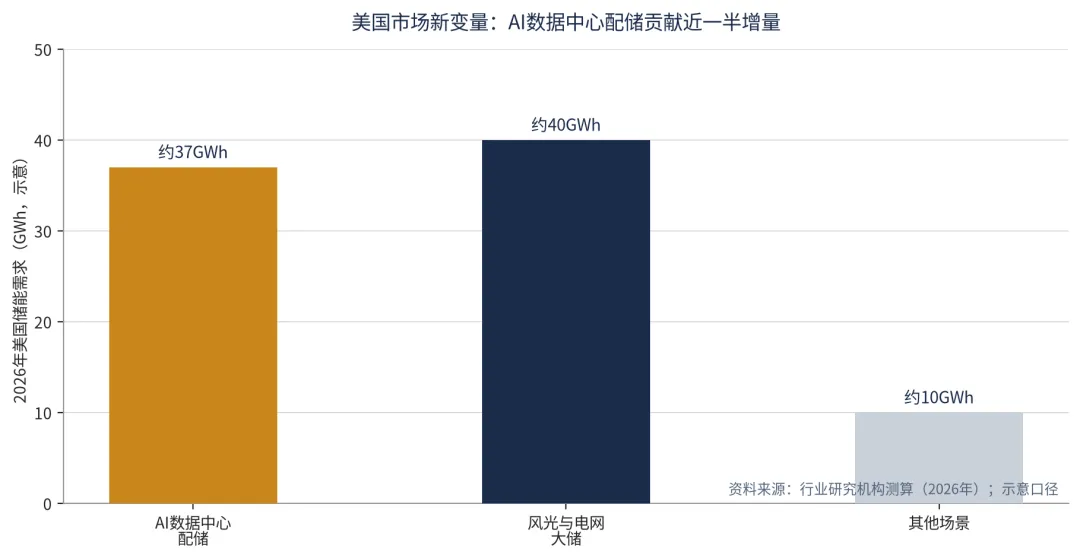
图 4 美国市场新变量:AI数据中心配储贡献近一半增量
海外一侧,美国市场的新变量同样来自AI:2026年美国储能需求预计约80GWh,其中AI数据中心配储贡献约37GWh,占比接近一半,且这一比例较去年显著提升。储能正在从“新能源的配角”变成“算力的配套”——这是需求结构上的关键跃迁。
三、政策与资本:“十五五”部署与清洁能源投资背书
表 3 政策与资本关键信号
维度 | 信号 |
“十五五”规划 | 对加力建设新型储能基础设施作出部署,明确提出“大力发展新型储能” |
清洁能源投资 | IEA预计2026年全球能源总投资3.4万亿美元,其中2.2万亿美元投向清洁能源领域 |
算电协同 | 国家数据局、国家能源局推动算力基础设施与电力系统深度融合;“十五五”算力网建设新增直接投资约4万亿元 |
政策导向 | 国家发改委《行动方案》鼓励算力设施配置构网型储能,增强供电稳定性与对电力系统的主动支撑能力 |
政策端的长期背书正在把储能从“配套设施”升级为“新型基础设施”:当“大力发展新型储能”被写入“十五五”规划,当算电协同被纳入国家战略,储能的成长逻辑就不再只是新能源的附庸,而是独立的、跨场景的能源基础设施赛道。
四、产业链梳理:谁在兑现订单
表 4 储能产业链核心环节与代表企业(公开信息)
环节 | 代表企业 | 2026年以来表现 |
储能电芯 | 宁德时代、亿纬锂能、比亚迪、鹏辉能源等 | 宁德时代储能电池销量约121GWh居首;亿纬锂能推出6.9+MWh储能系统 |
系统集成 | 阳光电源、海博思创、科陆电子、远景能源等 | 阳光电源储能系统出货约43GWh居首、同比约+46% |
PCS与逆变器 | 阳光电源、固德威、德业、艾罗等 | 固德威储能逆变器出货增速约165% |
温控与BMS | 英维克、同飞股份、科士达等 | 液冷温控需求随储能系统集成放量 |
中小功率与便携储能 | 豪鹏科技、华宝新能等 | 豪鹏科技2026H1储能业务营收4.19亿元、同比约+66%(详见表5) |
五、冷思考:储能的盈利与风险
表 5 两家相关企业业务事实(公开信息)
企业 | 业务事实 |
豪鹏科技 | 主营锂离子电池、镍氢电池及储能系统解决方案,核心聚焦AI端侧硬件、储能等赛道;2026上半年储能业务实现营业收入4.19亿元、同比增长66.17%,收入占比约13.16% |
芯能科技 | 储能产品业务覆盖离网储能逆变器、混合储能逆变器(并离网)和储能系统(以逆变器为核心、配套光伏组件与储能电池的一体化能源解决方案)三大产品线;已通过美国FCC、欧盟CE等主流市场准入认证,具备规模化量产与市场化销售条件,目前已迈入商业化运营阶段 |
第一,价格战与盈利质量。储能系统集采价格仍处低位(部分项目报价已下探至0.5元/Wh附近),规模放量与利润兑现之间存在张力;订单增长≠利润同步增长。
第二,海外市场波动。美国市场阶段性出现并网同比下滑(如7月同比-42%),欧洲户储增速放缓;海外订单节奏受政策、关税与并网节奏影响,波动较大。
第三,产能与库存。国内储能产能利用率已逼近满产(约96%),头部企业出货创纪录,但二三线企业的产能利用率与现金流分化明显。
储能的故事已经从“有没有需求”变成“需求兑现的节奏与质量”——订单能见度上修是事实,但价格、盈利与海外波动,仍需逐季跟踪。
结语:储能,从新能源配角走向独立基础设施
单月招标73.7GWh、EPC同比+84%——这组数据背后,是风光配套的基本盘、海外大储的韧性、数据中心储能的新增量,以及“十五五”规划与3.4万亿美元清洁能源投资的长期背书。
储能正在被AI算力重新定义:当算力需要稳定电力、当电网需要灵活性、当新能源需要可靠消纳,储能就从“可选配套”变成了“刚需基础设施”。对产业观察者而言,这是一个跨场景、跨区域、跨政策周期的长逻辑赛道——但长逻辑不等于无波动,订单、价格与盈利,始终需要放在同一张表里审视。
免责声明
本文仅为储能行业趋势与产业数据的科普分析,不构成任何投资建议、买卖依据或收益承诺。文中涉及的订单、装机、投资与企业业务数据均来自公开信息,可能存在滞后或统计口径差异;行业需求预测均为机构口径,存在差异与不确定性,非事实承诺;历史订单与出货数据不代表未来表现。文中提及的企业仅为产业链环节的产业事实列举,不代表任何价值评价。行业受政策、价格、海外需求与并网节奏影响,波动较大。市场有风险,决策需谨慎,据此操作风险自担。
#储能#新型储能#AI算力#算电协同#大储#数据中心#十五五#清洁能源#光伏#风电#产业观察