ARTICLE · 1205586
从REA爆火说起:AEC软件的高价时代,还剩几张底牌?
先说两件刚发生的事。
都不在AEC圈子里。但都戳在同一个地方。
第一件,叫REA。
它的目标很直白:用AI,逆向任何拿不到源代码的软件。
没有说明书,没有注释,没有作者答疑。面前只有一堆二进制,然后它把这个黑盒,拆出了形状。
第二件,更狠。
据 Ars Technica 等外媒报道,Brandon Thomas 靠 Claude 和 Rust,一个人做出了七款开源应用。而且是净室重写——照公开规范和看得见的行为从零写,不碰对方一行代码。
对标的,是Photoshop、InDesign这一类建筑师非常熟悉的软件。
一个人,而Photoshop、InDesign背后的那家公司,是几万人的体量。
拆一个闭源程序:过去一屋子人熬几个月 → 现在一个项目+AI
做一套专业软件:过去几万人的公司 → 现在一个人
时间尺度:过去以年计 → 现在以周计(指做出能跑的形态)
肯定有人会说:demo谁都会截,能用和好用差着十万八千里。
这话没错,我同意。但这几件事的重点,从来不在“做得好不好”——
在于门槛塌了。
过去撑住软件价格的,从来不是某一段具体代码,是两句默认成立的话:
做不起。开发费用太高,研发周期太长。
不知道怎么做。代码是黑盒,内部原理不清楚。
但是现在这两句话,正在同时失效。
那么问题就绕不开了:把同一套逻辑丢进AEC,会怎么样?
先说结论:
AEC软件的价格里,从来不全是“功能值多少钱”。
有一部分,是“你不敢不买”。
这一部分占几成,没人给得出数,本文也不去猜——重要的不是它有多大,是它正在缩水。
那一部分,会最先塌。
另一部分——效率、质量、可靠性、地方审查适配——塌不了,也不该塌。本文只讨论前一部分。
01|高价的底气,一半来自“你没得选”
AEC,就是建筑、工程与建设。
以设计为例,一家设计院的日常,是各种软件串起来的:
出图,靠CAD;提高出图效率,靠各类CAD插件;
结构计算,靠结构计算软件;
设计概算,靠算量软件;
日照、节能,靠分析软件。
这不是四笔采购,是四条命脉。四条都不便宜,四条年年都要续。
点评|“年费”这个词很妙。它把一笔本该每年被质疑一次的支出,变成了和物业费一样、不需要质疑的东西。
更麻烦的是:它们不是四件事,是一条链。
CAD出的图,是后面所有环节的原料;
CAD插件跑在CAD上——底座一升级,插件可能集体失灵;
结构计算要吃得下这套图,算出来的结果还得回得去、过得审;
设计概算要接得住前面的成果,还得对得上造价口径;
日照、节能报告要认下当地的气候分区和主管部门的认定口径;
最后交出去的图纸、计算书、清单和报告,还得能被甲方、施工方、审批部门原样打开。
任何一环换掉,上下游跟着一起动。
所以在设计院里,“换工具”从来不是一个技术决策,而是一个组织决策——你要说服的不是某套软件,是这条链上的每一个人。
而坐在链条另一端定价的人,恰恰最清楚这一点。
于是软件授权从来不是“采购”,是年税。一年一交,不交停摆。
还有一层,过去几乎没人提——因为它从来不是问题:这笔钱,以前交得起。
设计院的收入,挂在地产和基建的周期上。前些年项目排着队来,人均产值撑得住,软件年费在成本表里只是一个小科目:不值得为它单独开一次会。
现在周期掉头了。
下游 国家统计局2025年全国房地产市场数据房地产开发投资比上年下降17.2%;房屋新开工面积下降20.4%;新建商品房销售面积下降8.7%。地产股的走势只是这件事在资本市场上的投影;真正硬的证据,在开工和销售数据里。
上游 设计院侧的公开报道多家上市设计企业2025年扣非净利润平均同比下滑超过八成,行业平均人员规模两位数缩减;“揽活难、结算难、回款难”已从抱怨变成常态表述。出处见文末延伸阅读。
于是成本表上每一笔刚性支出,都被重新拿上台面。
而软件年费,恰恰是最刚性的那一笔:它不随项目走。
今年有没有新签、图画了多少张、回款到账没有,都不影响它在到期日准时出现在账单上。人可以按项目走,席位费按人头走。
高价时代能撑二十年,不只因为门槛高,还因为那时候真的付得起。
门槛在塌,付费能力也在塌——两件事第一次撞进了同一段时间。
公平地说,这些软件值过这个价。成熟的功能、熬出来的稳定性、二十年攒下的兼容性,还有各地审查口径一寸寸磨出来的适配,都是真金白银。
但“它值这个价”和“我只能买它”,是两件事。
甲方收什么文件?合作院用什么工具?十年前的项目存成什么格式?
三句话,把采购清单钉死。
不是另一套软件不好用,是它接不上这条链。你要换的从来不是一个工具,是一整张协作网络——而没人陪你换。
于是那张续费账单里,混进了一笔看不见的钱:
“留在这套体系里的通行证费”。
它不写在报价单上,但年年都在收——而且出图、结构计算、设计概算、日照节能,每一环各收一次;插件还得单算一笔。
点评|护城河最舒服的形态,是让被收费的人自己先说一句“没办法”。这样连解释都省了。
想动它,先得把成果和生产工具拆开。
02|锁住你的从来不是格式,是交付链
换个问法:甲方到底买的是什么?
不是某一家的原生图纸格式,也不是某一家的原生模型格式。
是“能指导施工的图纸”,是“能算量、能碰撞、能过审的模型”,是“站得住的结构计算书”,是“能对得上造价口径的工程量清单”,是“能被主管部门认下的日照与节能报告”。
政府审的是合规,现场要的是可建。文件后缀只是手段,从来不是目的。能被打开、能过审,靠开放格式就能办到;真正把人锁住的,是“还得用某家的原生格式才能继续改”——前者只是成本,后者才是收费点。
那问题就变得很难看了:
只要成果合格,凭什么指定我用谁家的软件做?
假设合同只约定交付:图纸交PDF、DWF这一类版式文件,BIM交IFC,不绑任何一家的原生格式。那么原来的出图、结构计算和概算工具可以继续用,开源工具可以用,AI造出来的工具也能上。
所有人面对同一把尺子,交到同一套验收。
这时候,生产和消费第一次脱钩:接收方不必陪生产方买票,生产方也不必先向某家厂商交过路费。
一句话——行业越按成果验收,厂商越难把格式当护城河。
注:开放格式不等于软件开源。其中DWF由某厂商主导,规范虽已公开,但严格说不算中立标准,这里只是拿它举例现有可选格式之一。以上是关于交付约定的设想,不代表全行业已经这样交付;文件还须满足合同、版本、信息深度与后续协作要求,不能只看后缀。
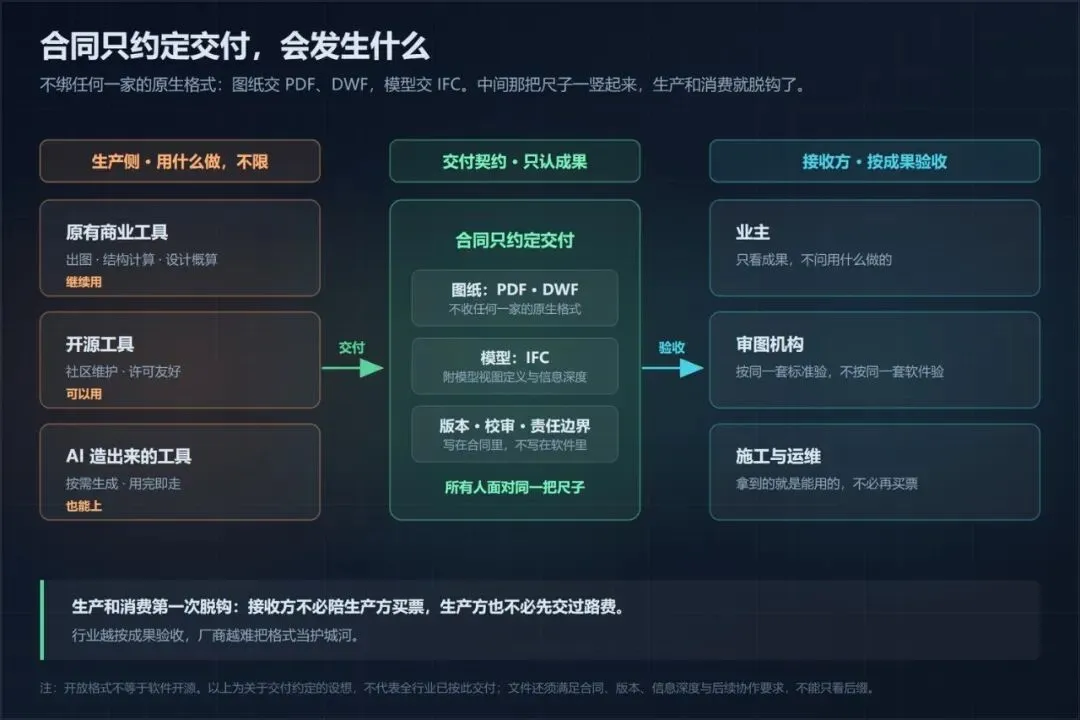
统一交付机制示意,适用前提见图中说明。
03|AI真正改写的,是“换工具”的成本
上一节解决的是资格:能不能换。这一节解决的是代价:换不换得起。
过去换不起,不是因为造不出,是因为造不起。
一家设计院想自研一套能替掉其中任何一环的东西——不管是出图、结构计算,还是设计概算、日照节能?先备好一支几十人的团队,再备好三年预算。这笔账没人算得过来。
所以大家也算得很干脆:继续交年费。
而且贵的从来不止出图那一环。
结构计算软件难替,难在它吃透了国家与地方的整套规范、荷载与抗震参数,还背着施工图审查的信任背书;
算量软件难替,难在它绑着各地定额库和计量规则;
日照、节能分析软件难替,难在它要对上地方标准、气候分区和审查认定口径。
这些本地化适配,恰恰是最花钱、最花时间、也最容易被当成护城河的部分。
但也别忽略另一面:规范是公开的,定额是公开的,气候参数和标准文本也是公开的,算法本身并不神秘。
难的是把它们工程化、调准、长期跟上版本更新和审查口径变化——而这正是AI最擅长压缩的那类工作量。
换句话说:护城河里真正的水,不是算法,是把公开规则翻译成可用软件的那一层苦活。
AI动的,就是这笔账。
注意——它不需要造出一个“某某杀手”。它只需要把三件事的成本压到地板上:
用——现成的开源软件直接上手;
造——借AI自研某个具体环节的工具;
养——几家院、一个社区,共同摊薄底座的维护成本。
这三笔里,“造”塌得最快。最直观的证据就在眼前:一个设计师借AI,已经能在一下午做出贴合自己习惯的小插件。这还只是最浅的一层,后面还会展开。
04|手机操作系统的套路,能不能搬进AEC
先说一段旧事。
智能手机刚起来那几年,每家都想做一套自己的操作系统。结果是:生态碎成十几块,开发者要为每个版本重写一遍,用户换台手机等于换一个世界。人人都在挖护城河,人人都不深。
后来行业做了个看起来反直觉的决定:把最底下那一层让出来,做成公共底座。
内核、图形栈、通信协议、运行时——这些“谁都一样”的东西,收敛成一套公开代码。谁都能取,谁都能改,改得好的还能回流,反哺所有使用者。
这一让,反而让所有人跑得更快。厂商不必再为“能不能开机”烧钱,力气全挪到界面、影像、生态、服务上——也就是用户真看得见、真愿意付钱的那一层。
点评|反直觉的地方在于:让出去的那部分,本来也赚不到钱。让的是沉没成本,换的是整个行业的开发速度。这笔账算得过来,所以才让得出去。
这套套路,一句话就能说完:
把“谁都一样”的部分变成公共品,把“只有我一样”的部分变成竞争力。
但金句不是机制。这套东西之所以真能转起来,靠的是四层结构和三条规矩。拆开看:
四层,从上往下:
第4层 应用与服务 桌面、相机、商店、账号、云 → 各家自己写
第3层 框架与接口 组件、权限、生命周期 → 共用,但允许扩展
第2层 运行时与原生库 虚拟机、图形、媒体、数据库 → 共用
第1层 内核与硬件适配层 驱动、电源、通信 → 共用
规矩只有一条:越往下越共用,越往上越自由。
说人话,就是你每天都在用的那个东西。
同一套底层之上,三星做One UI,小米做HyperOS,OPPO做ColorOS,vivo做OriginOS。
图标长得不一样,设置菜单藏在不同位置,相机算法各有各的脾气,连返回键的逻辑都能吵上十年。用户天天在为这些差异吵架、站队、换机。
但把系统一路拆到底层——内核、图形栈、通信协议、运行时——是同一套东西。
用户以为自己在挑系统,其实一直在挑界面、影像、生态和服务。
厂商之间拼得你死我活的那部分,全在上面那一层;底下几层,没人再比了——因为比不出差别。
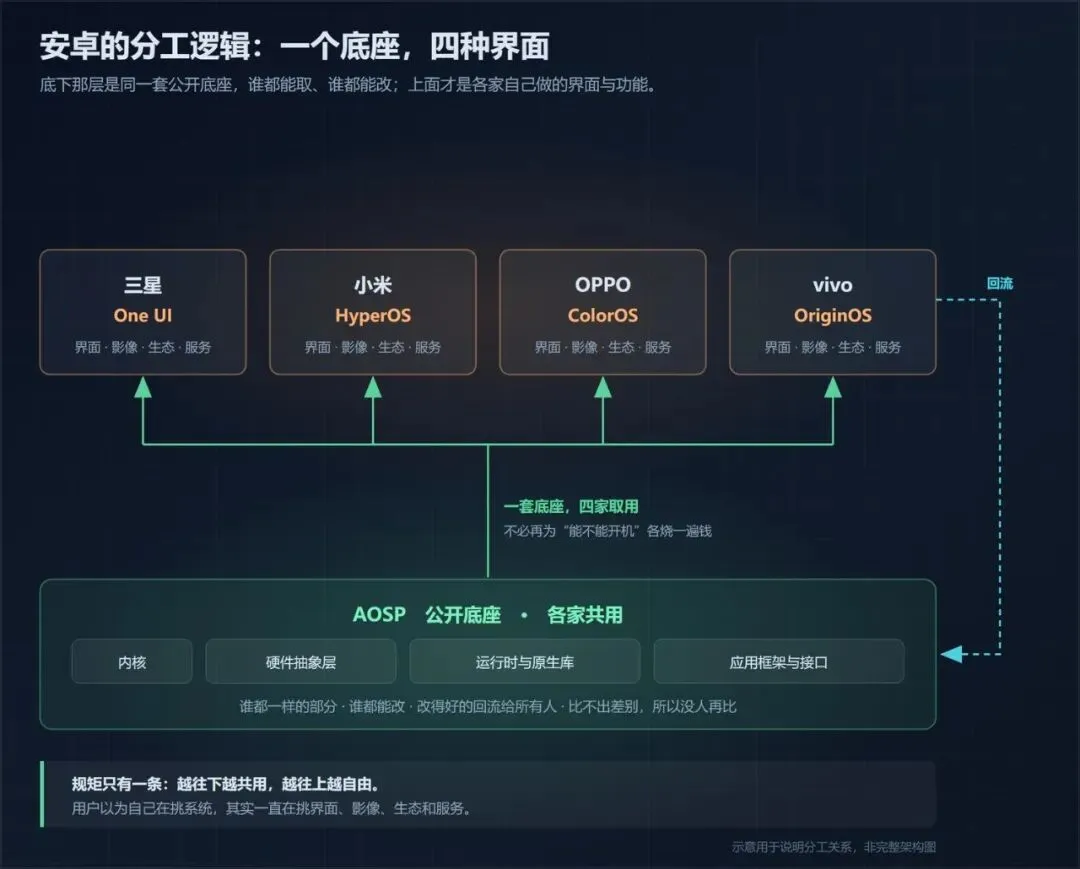
安卓生态分工逻辑:下面是一套各家共用的公开底座,谁都能取、谁都能改;上面才是各家自己做的界面与功能,改动还能回流给所有人。示意用于说明分工关系,非完整架构图。
真正难的是另外三条。缺一条,底座就散。
第一条 许可要够松。底座用的是Apache-2.0那一类条款:允许商用、允许闭源衍生、不强制你把改动公开(框架层如此;内核另有一套更严格的条款,这里按下不表)。换成“改了就必须全部开源”的条款,商业公司第一天就跑光了。
第二条 兼容性要有契约。光有公共代码不够,还得有“什么样的机器算合格”的统一测试。过了这套测试,上层应用才能在所有人的设备上跑。没有契约,开源底座只是一堆能编译的代码。
第三条 改动要能回流。各家在底座上修的bug、做的优化,按流程提交回公共主干,上游持续演进。不回流,就会出现几十个各改各的分叉,最后谁也不维护。
这三条,AEC一条都不现成。
· 许可:底座许可必须商用友好,否则开发商和设计院不敢碰。
· 契约:开放交付格式和验收标准,就是AEC的“兼容性测试”——IFC的模型视图定义(MVD)、模型的信息深度要求(LOD/LOIN),本质上都是这一类东西。
· 回流:得有一个中立主体和一套提交流程,否则各家各改各的,最后还是一堆私 fork。
还有一笔更现实的账:厂商当初为什么愿意让?
因为底座已经赚不到钱了。
当用户不再为“能不能开机”付钱,竞争就只剩往上走一条路:影像、生态、服务、账号。让出底座,丢掉的是已经不赚钱的那部分,换来的是整个行业的开发速度,和自己在上层自由做动作的空间。
这笔账,算得过来——所以让得出去。
AEC的难处也在这里:手机当年有Google这个“后进者”愿意先让;AEC眼下,还没有这样一个角色站出来。这个问题,后面第④点还会再遇到。
放到AEC是同一道题:谁先把“图纸能打开、模型能导出”变成公共品,谁就能把钱赚到上面那一层——出图质量、审查效率、数据资产、知识沉淀。
另外还有个前提藏在金句里:得先分得清,哪是哪。
那么AEC分得清吗?
分得清。而且“谁都一样”的部分,比大多数人以为的大:
几何内核、DWG/DXF读写、IFC解析与导出、渲染与出图管线、基础数值计算。
这些代码不体现任何一家院的设计水平。但没有它们,图纸打不开、模型导不出、图签盖不上。
所以每家院都在为同一段逻辑重复付费——只不过付的形式是年费,不是研发预算。
真正该长在自己身上的,是上面那一层:
构件库与命名规则、出图模板与图签、内部校审流程、定额与计算规则的配置、自研或定制的CAD插件,还有和本院历史项目的兼容。
这些东西外面买不到现成的,本来就该自己长。而且它们才是“这家院和那家院不一样”的地方——是本事,不是基础设施。
顺带说一句:其实AEC已经有一个“上层”的现成雏形——CAD插件。
几乎每家院都在自己写、或者花钱定制插件来提高出图效率。这件事本身就是“底座共用、差异上移”的雏形,只不过一直没人这么叫它。
问题在于:现在的插件寄生在别人的底座上。底座一升级、接口一变,插件就可能集体失灵;想把同一批插件挪到另一套底座上,基本等于重写。
而就在最近一两年,这一层自己也开始晃了。
过去做一个插件是什么流程?先得有人懂那套二次开发接口,再立项、排期、外包或者养人,周期按月算,成本按人算。于是绝大多数真实需求最后都死在第一步——不是做不了,是“为这么个小东西走一遍流程,不值当”。
现在这个流程被压扁了。设计师只要能把自己的需求说清楚——批量改哪类标注、按本院图签自动排版、把某个专业的重复操作串成一步——AI就能把插件代码直接写出来;跑不通就把报错丢回去再描述一遍,来回几轮基本能用。
插件这件事,从“要不要立项”,变成了“今天下午有没有空”。
点评|中间层最怕的不是同行,是用户自己上手。通用插件这门生意,靠的从来不是技术难度,是“你会写代码、我不会”。
被压掉的:通用插件的价格。能批量卖的功能,往往也最好描述——最好描述的,最容易被AI生成。
被放大的:贴合本院习惯的小工具。以前它们永远排不进预算,现在它们的成本只剩“说得清需求”这一件事。
换句话说,最先被撬动的不是底座,也不是核心平台,而是夹在中间的那一层:既不稀缺、也不体现设计水平、纯粹靠“你会写代码我不会”吃饭的那批工具。
所以真正要改的,不是“要不要自己开发工具”——这件事设计院早就做了。而是这层能力,能不能站在一个公开的、换得掉的底座上。
这一层挪动之后,三笔账同时变了。
成本:过去整条链一起买 → 底座共担,只为自己那层付钱
速度:过去想改一处先等排期 → 上层自己改,当天生效
议价权:过去整条链只有一个卖家 → 底座公开,换上层不必换全部
第三笔最要紧。底座公开,意味着它不能被某一家单独拿走当筹码——你可以不喜欢某个上层工具,换掉它,数据还在,底座还在。
但也别把话说满。
AEC比手机难得多。至少有四处,类比会直接失效:
① 出错的代价不同。手机死机,重启就行;图纸和计算书要签字、要担责。所以底座必须自带验证门槛和责任边界,而不是“能跑就行”。
② 节奏不同。手机系统一年一升;AEC项目周期以年计,一套图纸要管几十年。底座必须承诺长周期向后兼容,否则没人敢用。
③ 谁来养。手机有海量消费者给上层生态买单,厂商才养得起底座;AEC的底座没人直接付钱,得靠几家院、一个联盟共同出资,或由公共项目托底。
④ 责任主体。手机厂商可以在上层赚钱反哺底座;设计院的上层能力很难单独变现,于是缺一个“愿意长期养底座”的角色。
所以这不是“照搬安卓”,是借它的分工逻辑:哪些必须共用,哪些必须自留,先把这条线划清楚。
划不清这条线,开源底座只会变成另一个没人维护的公共垃圾场。
点评|行业里从来不缺“牵头共建平台”的号召,缺的是“谁出钱长期养它”这个答案。第四点才是这道题的真正难点。
好在,这条路不是白纸起步:IfcOpenShell在,Bonsai在。
CADCraft更直白——ArtCraft团队用纯Rust净室写了一个主流CAD风格的开源应用,MIT或Apache-2.0许可,已有DXF、部分DWG读写和PDF出图。它仍在早期开发,未支持的实体可能在保存时丢失,别拿它当成熟替代品看。
但它的意义从来不是“那套CAD被取代了”,而是另一句:
有人真的开始造了——而且造得起。
设计院按项目需要定制工具的概念示意;AI生成,非实测操作场景。
05|从“不得不买”,到“可以谈”
如果一套工具能独立跑完整条流程,不依赖原厂收费组件,也无相应授权义务——那么那笔原厂授权费,就从“必选项”变成了“可选项”。
开发、验证、维护当然还要花钱。但通用部分可以共担,定制部分可以交给AI压成本。
真正的变化不在账本上,在谈判桌上。
点评|议价权从来不来自“我不需要你”,来自“我不是非你不可”。这两句话只差几个字,价格可以差一个量级。
设计院不需要全部迁移。只要存在一条可信的退路——砍掉一批出图席位,把日照节能这一环换掉,把某个专业的设计概算单独挪出去,把常年付费的通用插件换成本院自己用AI生成的那一套——续费谈判桌上那句“不买就停工”,就再也说不出口了。
注意顺序:最先松动的,往往不是链条最中间的结构计算,而是输入输出清晰、成果容易被验证的那些环节——插件、校审、出图、设计概算、日照节能。它们规则相对固定、边界清楚、验收标准明确,最适合被单独切出来试。
其中插件最快——因为它最不需要说服别人。换一套核心软件要过院里、过甲方、过审查;把自己用的插件换成自己做的,只需要一个人和一个下午。
切掉一环,锁就少一把。锁少一把,整条链就不再是铁板一块了。
先塌的,是“因为没得选而多付的那部分”。
靠效率、质量、可靠性撑起来的价格?留得住。但从那天起,它得证明自己值,不能再靠默认。
06|还能撑多久?看这三个信号
决定这张底牌什么时候作废的,是两股力:
技术那股力——门槛在降:能自己做,也换得起;账本那股力——支付能力在缩:付不起,也不想再付第二遍。
前一股决定“能不能”,后一股决定“什么时候”。而后一股,往往更快。
三年还是五年?没人有依据下这个断言。
但可以盯紧三个可验证的信号:
① 有没有替代方案,在真实项目里交出过合格、可验收的成果。不是demo,不是截图,是过了审、进了现场的成果。
② 迁移+开发+维护的总成本,是否降到一家中型院敢动手的量级。算得过来,才会真的动手。
③ 有没有设计院真的动了——哪怕只是砍掉一批席位。第一个吃螃蟹的院出现,比任何技术突破都更有说服力。
三个都亮,价格就得重新谈。亮一个,格局就已经变了。
而且它们不一定以“换掉整套软件”这种大动作出现。更可能的第一个信号,是一家院把常年付费的某个插件,换成了自己用AI生成的那一个。事很小,但账变了——从此这笔钱不再是非交不可。
写在最后:免费不是答案,可选才是
AEC软件的未来,不是“全部免费”。那是另一种天真。
从REA到那七款对标Photoshop、InDesign的开源应用,真正值得追问的从来不是“AI能不能做出一个XX”——
当开放交付、共用开源底座、AI定制这三件事接上,厂商就必须重新赢一次设计院。
手机行业走完这条路,用了十几年。而且它不是靠情怀走过去的,是靠一次次很现实的取舍:能共用的交出去,能差异的攥在手里。
AEC要做的,是同一道题,只是题面更难。
而那张撑了二十年的高价底牌——
“你没得选”——
就作废了。
一句话总结:AI不会自动终结AEC软件的高价;但当“交什么”取代“用什么做”成为验收标准,而下游的支付能力又同时在收缩,靠“没得选”撑起来的那部分价格,就再也撑不住了。
文/AI掀桌子 · 王凌宇
270350257@qq.com
2026年10月18日
观点免责声明
本文为作者个人观察与行业推演,不代表任何机构、单位或雇主的立场。文中案例均标注出处,未标注出处者为作者的行业观察。关于交付方式、共建路线与价格走向的讨论,属于在给定条件下的推演,不是既成事实,也不构成对任何企业、产品或商业行为的评价;文中出现的软件名称、产品名与格式名称为各自权利人所有,本文仅作说明举例,不构成商标性使用,也不代表权利人对本文观点的认可。
本文只讨论技术门槛的变化,不讨论也不鼓励对他人软件进行逆向分析;相关行为是否可行、是否合规,取决于你所签署的许可协议与所在地法律。
本文不构成任何采购、投资、迁移或技术选型建议。具体决策请结合本单位实际情况、项目阶段与合规要求自行判断。
文中行业景气数据引自国家统计局公开数据与公开媒体报道,仅作背景说明,不点名具体企业,也不构成对任何证券、上市公司或行业的投资评价。
延伸阅读
REA、CADCraft 官方项目说明
github.com/morluto/rea github.com/storytold/cadcraft
报道出处
arstechnica.com · 一手报道 36kr.com/p/4018489962565769(中文转载)
开源底座与开源 BIM 工具
source.android.com/docs/setup/about github.com/ifcopenshell/ifcopenshell docs.ifcopenshell.org/bonsai.html
PDF、DWF、IFC 规范背景
iso.org · ISO 32000-2(PDF) nationalarchives.gov.uk · DWF 格式登记 buildingsmart.org · Industry Foundation Classes
行业景气与公开数据出处
stats.gov.cn · 2025年全国房地产市场基本情况 thepaper.cn · 从五家上市公司看建筑设计行业未来发展
以上均为规范与项目出处链接,不代表对相关厂商的立场。DWF规范公开不等于相关工具包无许可约束。REA与上述应用项目不构成已证实的开发因果关系;交付与共建路线为条件性讨论,价格变化属于推演。行业景气数据为公开信息转述,以出处原文为准。若链接在微信内无法跳转,可长按复制地址到浏览器打开。