ARTICLE · 1207279
工业5.0行业深度:物理AI、演进历程、市场空间及产业链全解析
当全球供应链都在讨论“去中心化”与产能转移时,中国制造却在经历一场更深层次的剧变。
过去,人们习惯把这里称为“世界工厂”,依赖的是规模、成本与产业链的完整度。
但如今,一个反常的趋势正在出现:纯粹的代工装配环节利润日益微薄,而庞大的资本正在砸向工厂的“大脑”与底层架构。
这种转变的本质,是工业模式从单纯的产品输出,演变为重构全球制造秩序的系统级赋能。
在未来的十年里,决定全球制造格局的,不再是哪里的人工更便宜,而是谁能掌握工业系统的“物理AI”操作系统。
01.
行业定义:从自动化迈向物理AI
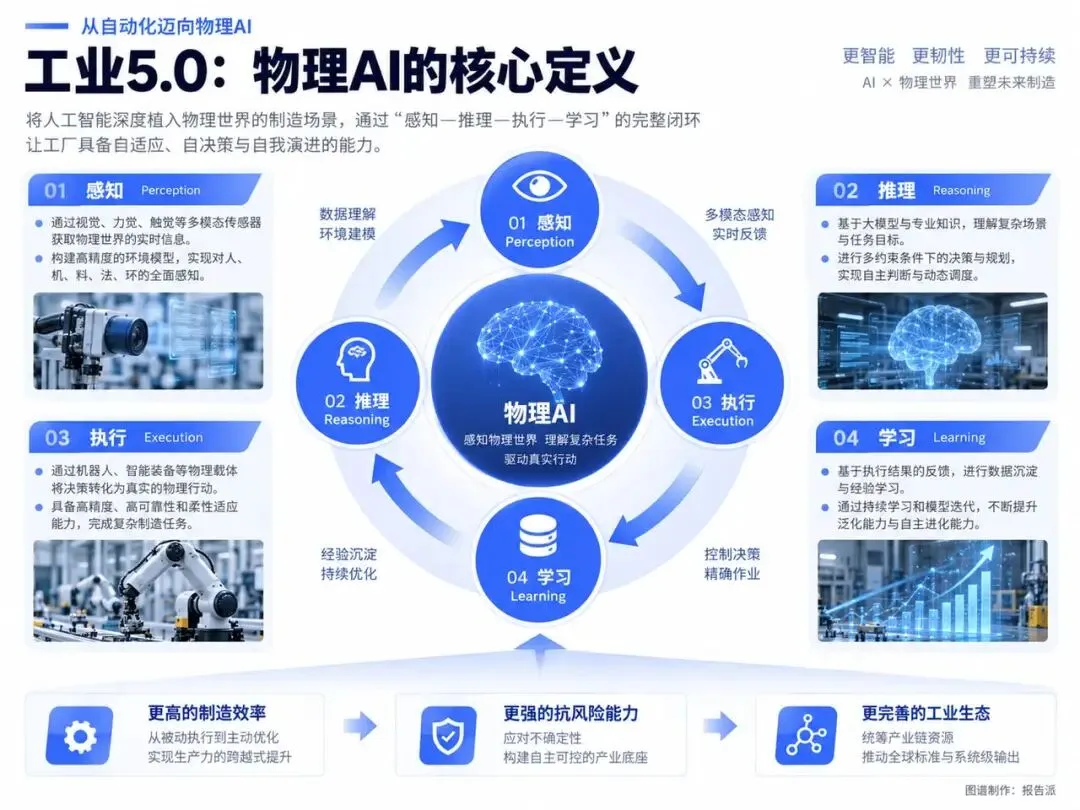
究竟什么是工业5.0?如果说工业4.0的本质是“联网”与“自动化”,让设备看得见、连得上;那么工业5.0的核心,则是“物理AI”。
它不再满足于单点的自动化流水线,而是将人工智能深度植入物理世界的制造场景中。通过“感知—推理—执行—学习”的完整闭环,让工厂具备自适应、自决策与自我演进的能力。
工业5.0不是简单的技术叠加,而是由三大中坚力量构成的动态循环系统:
工业智能化水平的提升,带来制造效率的跨越;
工业抗风险强度的增强,筑牢供应链的自主底座;
工业生态资源的统筹能力,赋予了产业链向全球输出标准的力量。
这三者相互叠加、轮番推动,构成了新一代工业体系的核心支撑。
02.
行业分类:三大核心架构体系
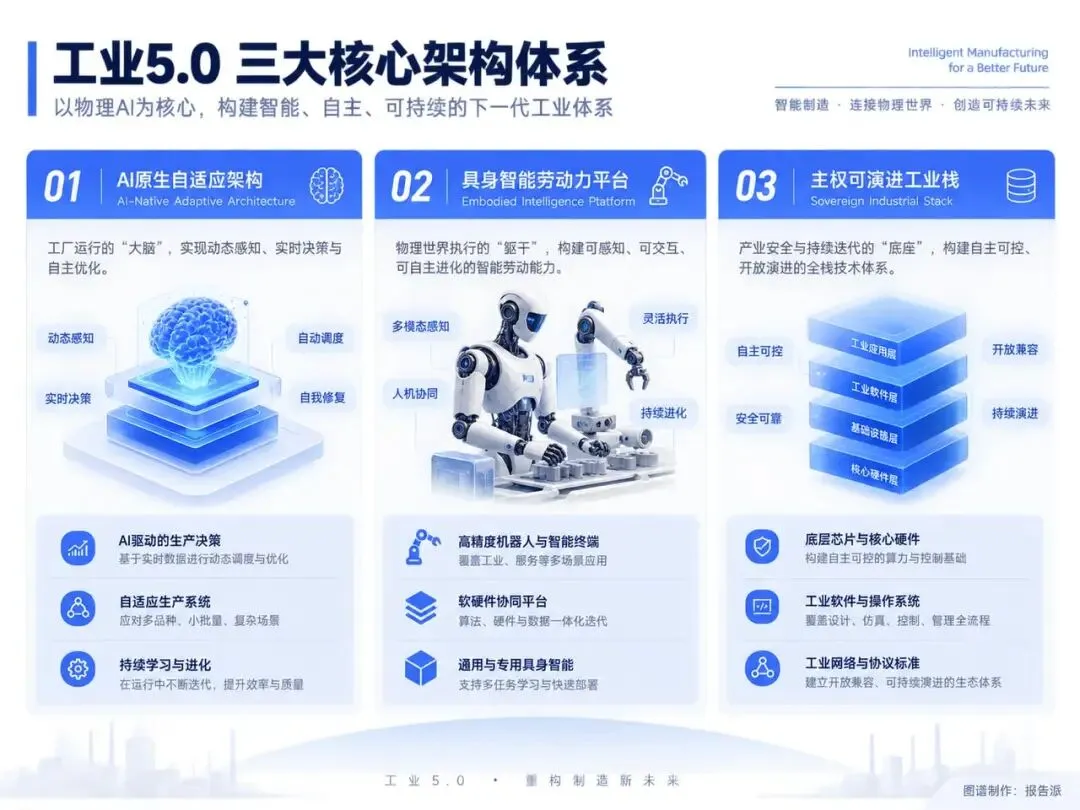
从作业形式与结构形态来看,工业5.0的核心体系可以划分为三个核心方向:
AI原生自适应架构
这是工厂运行的“大脑”。摒弃了传统的固定指令编程,依靠AI实时感知生产环境与供需变化,实现动态调度与自动修复。
具身智能劳动力平台
这是物理世界执行的“躯干”。将高精度机器人、智能终端与专用算法结合,形成软硬件可协同更新的通用或专用具身智能平台。
主权可演进工业栈
这是产业安全与持续迭代的“底座”。覆盖从底层芯片、工业软件到网络协议的全栈技术,保证工业体系既能自主可控,又能顺畅演进。
03.
发展历程:从世界工厂到系统级输出
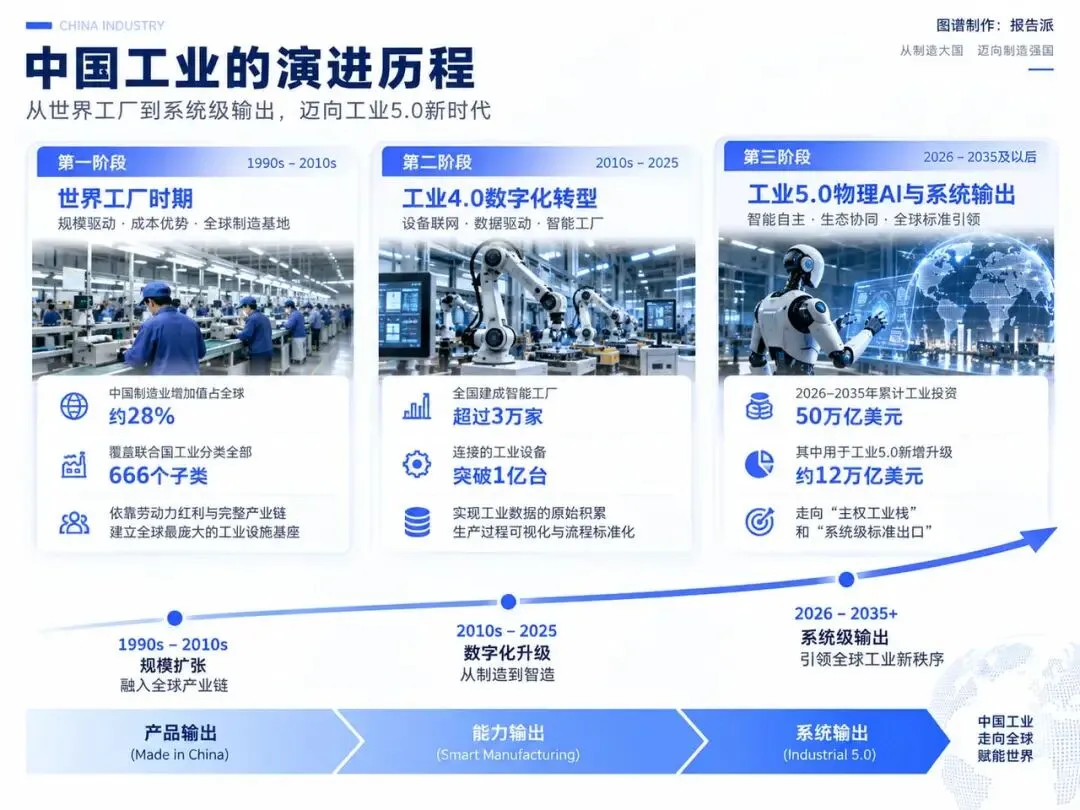
回顾中国工业的发展脉络,是一场从低端加工演化为系统重构的递进之旅:
第一阶段:世界工厂时期
这一阶段的核心逻辑是规模与成本。依靠劳动力红利与全产业链布局,中国制造业增加值逐步占到全球的28%左右,涵盖了联合国工业分类中的全部666个子类,打下了全球最庞大的工业设施基座。
第二阶段:工业4.0数字化转型
设备开始全面连接互联网。全国范围内建成了超过3万家智能工厂,连接的工业设备突破1亿台。这一阶段完成了工业数据的原始积累,实现了生产过程的可视化与流程标准化。
第三阶段:工业5.0物理AI与系统输出
工厂从“被动执行”迈向“主动思考”。在2026至2035年间,预计累计工业投资将达到50万亿美元,其中有约12万亿美元将专门用于工业5.0的新增升级。工业发展不再局限于产能扩张,而是向“主权工业栈”和“系统级标准出口”演进。
04.
产业链全景:价值重塑与J曲线效应
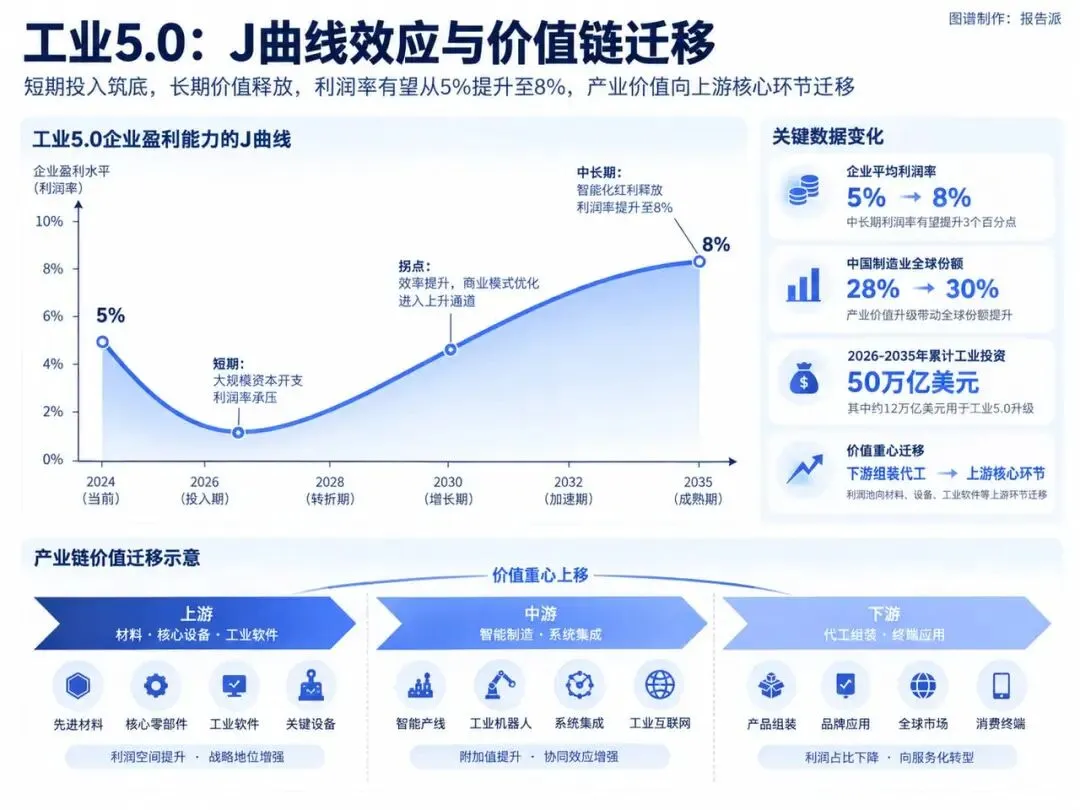
工业5.0的推进,正在重塑整个工业产业链的价值分配逻辑。
从经济回报的曲线来看,它呈现出极为明显的J曲线特征。短期内,庞大的基础设施与工厂升级投入会带来较高的资本支出;但在中长期,工业企业的整体利润率有望从约5%提升至8%。
更关键的变化发生在价值转移上:以往集中于下游代工和组装环节的利润池,正在快速向上游材料、核心设备、工业软件与关键零部件迁移。
这种产业结构的重塑,将推动中国在全球制造业中的份额从28%进一步提升至30%。
05.
上中下游:全产业链深度解构
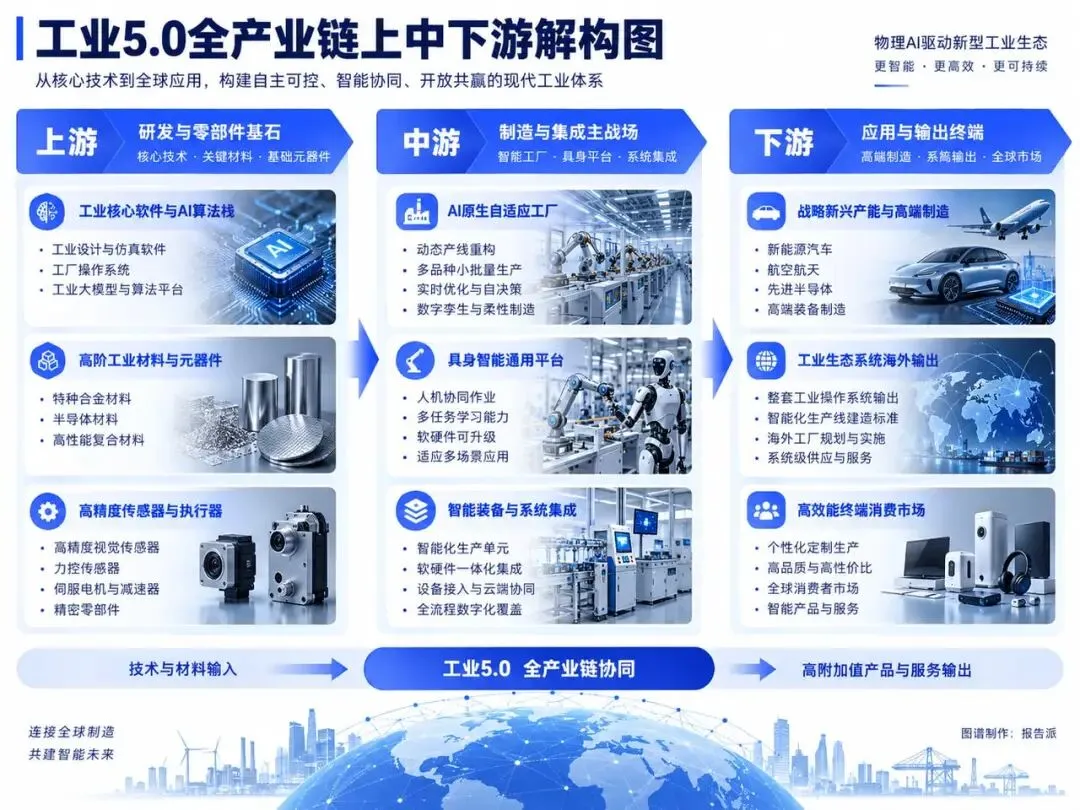
上游:研发与零部件基石
工业核心软件与AI算法栈:这是主权可演进工业栈的核心。包含了自研的工业设计与仿真软件、工厂操作系统以及工业大模型,为生产决策提供推理大脑。
高阶工业材料与元器件:高端制造对材料的物理极限提出了更高要求。包含特种合金、半导体材料以及高性能复合材料,直接决定了高端设备的精度与寿命。
高精度传感器与执行器:这是具身智能和物理AI的“触觉与肌肉”。包括高精度视觉传感器、力控传感器、伺服电机与减速器等,是实现“感知与执行”闭环的物理基础。
中游:制造与集成主战场
AI原生自适应工厂:打破传统流水线的固定形态。依靠AI算法对生产线进行实时重构,实现多品种、小批量、高复杂度的柔性生产。
具身智能通用平台:将人机协同推向新高度。不再是单功能机械臂,而是具备多任务学习能力、可通过软件版本升级来扩展物理劳动能力的智能实体。
智能装备与系统集成:将上游软硬件深度融合。向工厂提供软硬一体的智能化生产单元,实现从设备接入到云端协同的全流程数字化覆盖。
下游:应用与输出终端
战略新兴产能与高端制造:应用于新能源汽车、航空航天、先进半导体等高附加值产业。利用AI加速研发流程,大幅缩短从产品设计到量产落地的时间周期。
工业生态系统海外输出:从单件商品的出口,转向整套工业操作系统与建造标准的输出。帮助全球其他地区建立智能化生产线,提供“系统级供应”。
高效能终端消费市场:自适应生产带来了极高的定制化效率与质量稳定性。最终以更高品质、更高性价比的产品形态交付给全球消费者。
06.
相关企业:四大核心代表力量与展望
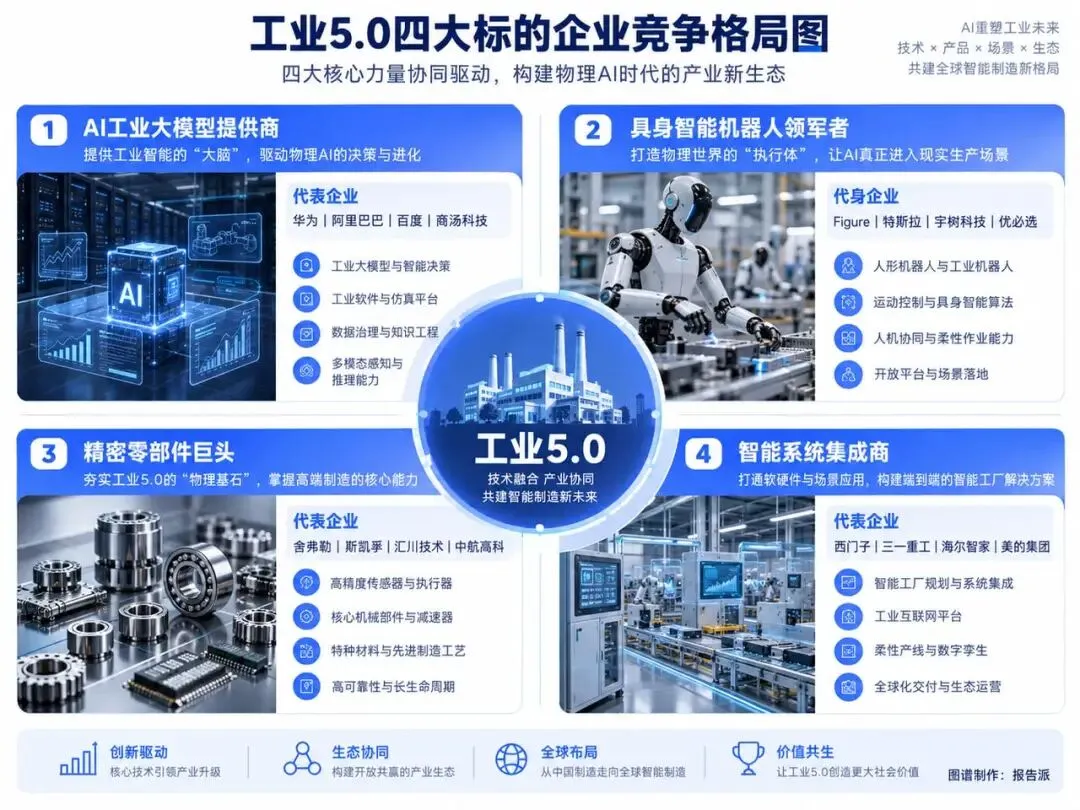
在工业5.0的重塑过程中,四类核心代表企业正在成为支撑这一巨型架构的关键力量:
AI工业大模型与软件架构商
专注于打造工业AI大脑与自主可控的底层软件栈,提供“感知-推理”的基础算力与算法支持。
具身智能与工业机器人龙头
致力于开发具备物理学习能力、软硬件高度可升级的机械设备与通用平台。
高端装备与关键零部件巨头
掌控高精度传感器、高性能材料与精密传动装置等核心上游元器件的研发与生产。
智能化示范工厂与系统集成商
基于3万多家智能工厂与1亿多台连接设备的庞大底座,将工业5.0能力转化为可复制的行业解决方案。
从“世界工厂”到“世界工业操作系统”,工业领域的演进路径已经十分清晰。
然而,12万亿美元的新增投资与利润率从5%到8%的跨越,绝非水到渠成的温室花朵。工业5.0的胜负手,不仅在于技术强度的突破,更在于全栈生态的协同效率与全球市场对这一套工业标准的接受度。
当工业系统从“单点硬件制造”彻底演变为“物理AI操作系统”的竞争,全球产业格局将面临深刻重构:其他国家与企业,究竟会选择融入这场庞大的生态,还是试图建立起另一套独立的工业壁垒?
报告派查报告、看数据、解市场
www.baogaopai.com