ARTICLE · 1221085
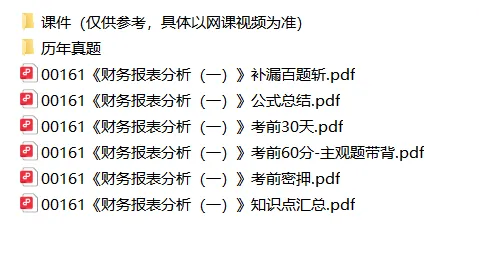
自考00161《财务报表分析(一)》复习资料(笔记题库)+课程汇总整理
自考00161 财务报表分析(一)备考攻略
✅科目特点
这门课偏计算+理论记忆并重,不是纯背诵科目。核心围绕三大报表(资产负债表、利润表、现金流量表),大量财务指标公式,选择题、简答题、计算分析题占分很高。很多考生失分点:公式记混、指标含义分不清、计算粗心,主观题要会结合报表评价企业财务状况。
特点:公式一定要动手算,不能只看;名词解释、简答偏向指标概念、分析目的、局限性。
📑试卷题型&分值(自考统考)
1. 单项选择题:20题×1分=20分
2. 多项选择题:10题×2分=20分
3. 判断说明题:5题×2分=10分(不光判断对错,还要写理由,只判断不得满分)
4. 简答题:2题×5分=10分
5. 计算分析题:5题,合计30分(重中之重,分值最高)
6. 综合分析题:1题,10分(结合报表数据,计算+文字评价)
📚章节重点分层
🔥超高重点(计算大题、综合题必考)
1. 财务分析基础信息:报表资料、分析基准
2. 偿债能力分析:短期(流动比率、速动比率、现金比率);长期(资产负债率、产权比率、利息保障倍数)
3. 营运能力分析:各类资产周转率(应收账款、存货、流动资产、总资产周转率)
4. 盈利能力分析:销售毛利率、净利率、净资产收益率ROE、总资产收益率
5. 现金流量分析:现金流量比率、现金到期债务比、盈利现金保障倍数
⭐次重点(简答、多选、判断高频)
财务分析程序、比较分析法/比率分析法/趋势分析法的优缺点;资产负债表、利润表项目解读;杜邦分析体系(综合分析,常考简答+计算);企业发展能力指标(增长率系列)。
📌一般考点(选择、名词,少量)
财务信息质量、会计政策对报表影响、审计报告类型。
🗓️三轮复习规划
第一轮:通读教材+吃透公式(基础阶段)
1. 过一遍教材,看懂三大报表结构,把所有公式单独整理一页,标注公式分子分母,区分容易混淆指标。
避坑:不要死背公式文字,理解含义,比如速动比率=速动资产/流动负债,速动资产=流动资产-存货。
2. 每学完一章,做课后例题,必须手写计算,熟悉代入数据步骤。
3. 配套章节真题,熟悉单选多选考点。
第二轮:真题强化(核心提分阶段)
1. 近5-8年真题反复刷,计算分析题至少独立做一遍,核对答案,整理计算错误。
2. 主观题专项:简答、判断说明题,整理背诵:各类分析方法优缺点、指标的含义、局限性。
判断说明题答题模板:判断(正确/错误)+简要阐述理由。
3. 杜邦分析是高频综合题,反复练习:净资产收益率拆解,连环替代。
第三轮:冲刺背诵+模考(考前15天)
1. 背诵:名词解释、简答;翻看公式清单,每天默写一遍公式。
2. 整套真题限时模拟,训练做题速度,计算题预留充足时间。
3. 错题复盘:重点看公式代错、概念混淆的题目。
📝分题型答题技巧
1. 单选/多选:抓关键词,区分指标归属(偿债/营运/盈利);多选题宁缺毋滥,不确定选项不要选。
2. 判断说明题:分值关键在“说明理由”,即使判断对,不写理由拿不到全分。
3. 简答题:分点作答①②③,简洁,用专业术语,不要大白话。
4. 计算分析题:
✅一定要写公式!公式写对,代入数据错,也能拿部分步骤分;
✅写出计算过程,保留小数位数按题目要求;
✅最后一句话简单评价指标(例:流动比率2.3,企业短期偿债能力较强)。
5. 综合分析题:计算+文字评价。先算指标,再从偿债、盈利、营运多角度评价企业,同时写指标存在局限性。
⚠️高频易错点
1. 混淆周转率:应收账款周转率分子是营业收入,不是应收账款余额;存货周转率分子是营业成本。
2. 杜邦分析:ROE=销售净利率×总资产周转率×权益乘数,权益乘数和资产负债率关系容易搞反。
3. 现金流量指标:注意经营活动现金流量,不是总现金流量。
4. 文字评价不能只写数字,要说明指标高低代表什么。
💡备考资料推荐
教材:《财务报表分析(一)》自考教材;
配套:自考通/一考通章节练习、历年真题试卷;
自制:公式汇总表+主观题背诵笔记。