ARTICLE · 1223003
AppLovin 安装量降了 2%,收入为何还能涨 53%?
先说结论
AppLovin 的收入增长,主要由单位安装净收入上升推动,安装量反而下降。 2026 年二季度,公司收入同比增长 53%,AppLovin Ads 安装量下降 2%,每次安装净收入提高 58%。
58% 长在平台的账上,不能直接当成广告主 CPI 的涨幅。 平台确认的净收入,已经扣掉媒体广告库存成本;它既不等于广告主总花费,也不等于最终利润。
这份财报证明了平台单位变现增强,却没有交代效率红利怎样分配。 更高的客户价值、更高的买方支出、不同的媒体成本与客户组合,都可能影响结果。只看一个平均数,分不出各自的贡献。
资料范围
以2026年二季度财报为主,对照一季度与同期报表,拆解安装指标、净额收入、动态定价和利润结构。资料核验至2026年10月21日。
增长从哪里来:安装没有增加,单位净收入在上升
一家广告平台收入增加,直观的解释是它替广告主带来了更多安装。AppLovin 的这份财报,恰好提供了相反的观察。
2026 年二季度,公司收入从上年同期约 12.59 亿美元增至 19.24 亿美元。管理层在增长解释里写到,AppLovin Ads 每次安装净收入上升,抵消了安装量下降的影响。这也是标题里两组看似矛盾的数字能同时成立的原因。
上一季已经出现同样方向,二季度不是孤立的一次背离。
来源:两季原始 10-Q 的增长解释,分别见第 22、23 页;均与各自上年同期比较。一季度需求侧产品称 Axon Ads Manager,二季度称 AppLovin Ads。本表对照披露方向,不据此拼接绝对安装量,也不把同比当环比。
这里的安装,是需求侧广告产品披露的业务指标,不是 AppLovin 曾经持有的游戏总下载量。旧 Apps 业务已在比较期间列为终止经营,不能用“今年把游戏卖掉了”解释这组同比背离。
不过,把两个经营指标相乘,并不能精确复算公司收入:按披露的整数比例计算,1.58 × 0.98 − 1 得到 54.84%;用原始收入金额计算,实际增幅约为 52.82%。两者并不闭合。
安装与单位净收入是需求侧产品的经营指标,收入则覆盖公司整体。财报未提供完整调节表;这不是一张可以精确相乘的收入桥,差额也不能全部用普通舍入解释。
可以确认的是增长方向:数量没有撑起收入增长,单位净收入的提升起了主要作用。至于后者怎样形成,要继续往收入定义里读。
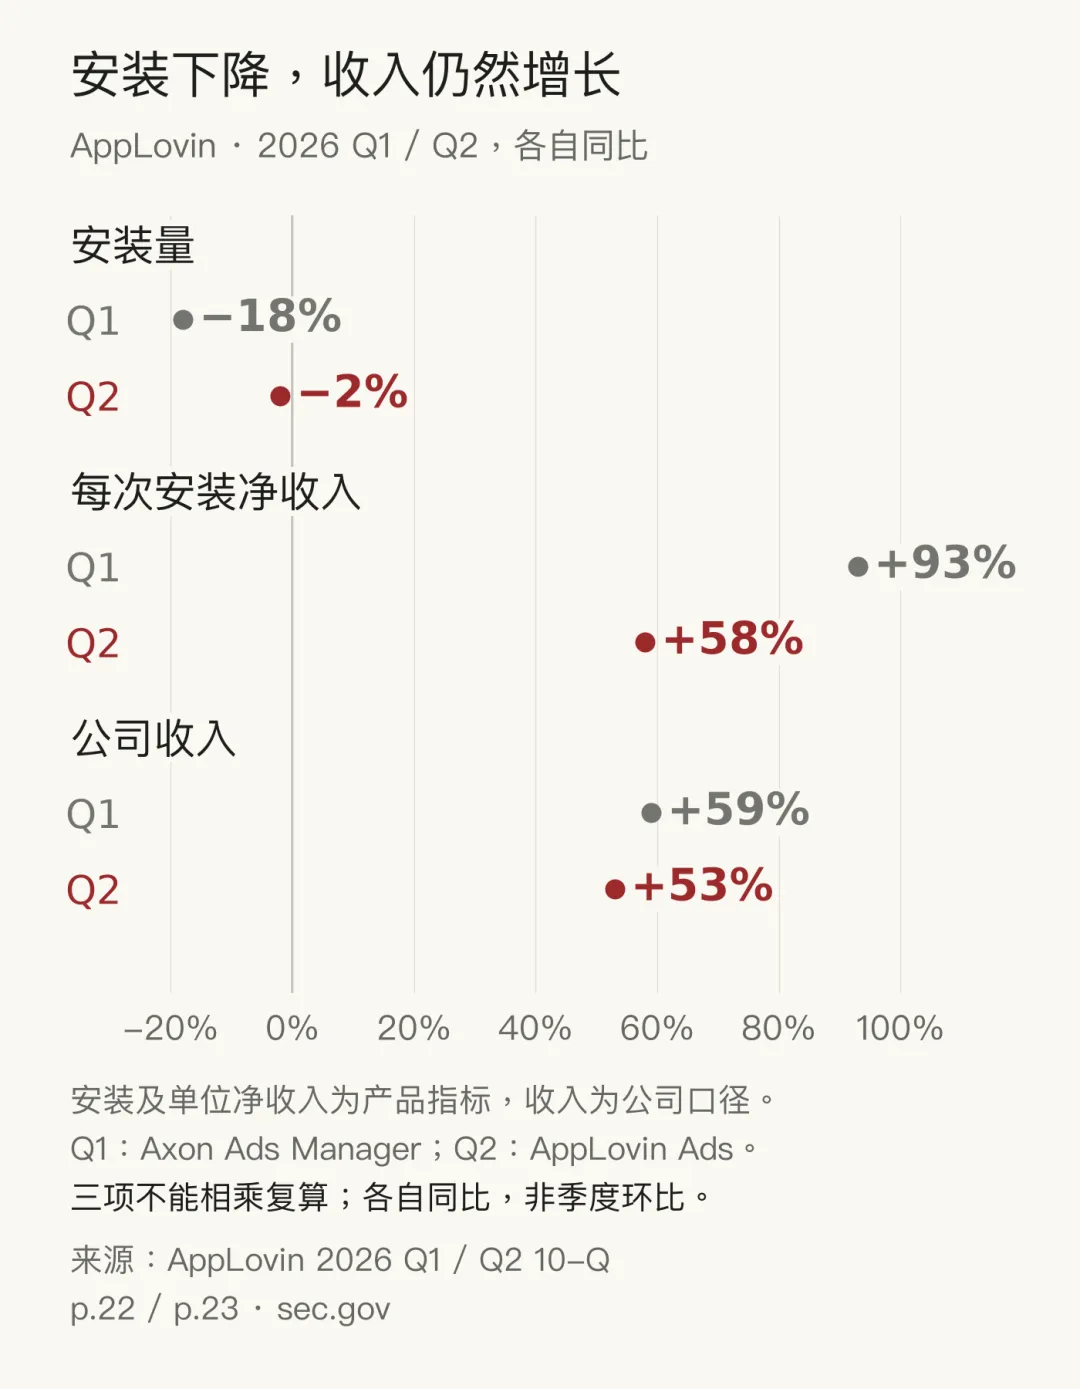
按财报披露绘制,Q1与Q2均为各自同比;三个指标口径不同,不能相乘复算公司收入。
58% 的分子:扣除媒体款,才是平台净收入
“每次安装净收入”中的“净”,很容易被略过去。
AppLovin 在第三方库存交易中采用代理人净额列报。概念上,广告主交易金额减去支付或应付媒体的库存款,才是相关广告业务确认的收入;之后还有平台自己的算力、人员等成本要扣。
来源:2025 年二季度 10-Q 第 14 页、2025 年 10-K 第 60 页,以及本期收入确认说明。表是净额确认的概念拆解,不是某笔交易的实际结算,也未假设固定分成比例。
因此,同一范围内的单位平台净收入,既受买方支付影响,也受媒体库存成本影响。即使它上升,也无法只凭这一项判断:广告主付贵了,媒体拿少了,还是更有价值的需求占比提高了。
如果你把 58% 直接翻译成“买同样一个用户,广告主多付了 58%”,就跨过了这层差别。广告主 CPI 的分子是获客花费,平台单位净收入的分子涉及扣除媒体款后的收入,两者不能互换。
“安装”也不是全公司唯一的收费事件。年报写明,广告价格随活动目标动态确定;收入可基于展示或行动确认,行动包括点击、安装等。选择 ROAS 优化,并不等于合同只能在安装发生时计费。
还有一个需要排除的解释:这不是今年才换成净额确认创造出来的增长。上年同期已使用净额口径,本期也未披露重大会计政策变化。

AppLovin 2025年报原始PDF短摘,第60页,2026年2月19日披露;本期财报沿用同类净额口径。
同一个安装为何能承载更多收入:回报目标允许价格变化
理解这一点,要把广告主真正买的东西放回来。
按 AppLovin 对 Axon AI 的公开说明,广告主设定回报目标;模型评估每个展示机会对特定广告主的价值,再据此参与出价。购买方关心的是安装之后的购买、内购、广告收入等结果,而不只是获得一次下载动作。
预测更准,并不意味着同一个用户突然变得更值钱。更直接的作用,可能是减少错配:把一次展示机会分配给更愿意为这个用户的行为付费、也更有机会实现回报的广告主。
这让“更好的广告系统”未必表现为更便宜的安装。若实际获得的业务收入价值更高,在目标 ROAS 不变时,可承受的获客支出也可能更高。
在同一价值窗口内,可承受广告支出上限 = 业务收入价值 ÷ 目标 ROAS。这是解释回报约束的简化关系,不是 Axon 的专有出价公式;实际出价还受竞争、预算和预测误差影响。
如果价值空间确实扩大,广告主保持目标回报,媒体得到更高的库存价格,平台也形成更多净收入,在经济上可以同时发生。
平台能留下多少,则取决于新增买方支付和新增媒体成本之间的差额。若买方支付增加得更多,媒体和平台就可以同时增加收入;广告主也要受益,还需新增业务贡献覆盖新增广告费。
需求的变化还会扩大这种识别难度。公司年报已描述 App 与网站广告需求,现行官网也列出 Web 购买相关目标。当一段游戏内广告展示可以承接电商等需求,平台服务的商业结果就不再只有 App 安装。
一部分需求购买的是网站交易,安装量对平台业务的代表性就有了边界。这里解释的是业务空间;现行文档不能倒推二季度的产品开放状态,财报也没有给出电商贡献或安装指标分子的详细拆分。
这套模式有一条清楚的增长路径:把广告机会匹配给更愿意为结果付费的需求,而不必让安装次数同步增长。财报显示了变现结果,尚未拆出每种机制的份额。
约 88% 的毛利率:分母已经扣过媒体款
沿着这条资金流继续看,另一个看起来惊人的数字也能解释。
二季度公司收入约 19.24 亿美元,报表中的营业成本约 2.26 亿美元。由此计算,GAAP 毛利率约为 88.26%。
把它理解为“广告主花 100 元,平台就拿走约 88 元”,是对分母的误读。
广告库存成本已经在净额收入之前扣除。报表中后续列出的营业成本,并不是全部付给媒体的广告款;公司对当季成本增加的解释主要指向网络基础设施支出。因此,这个毛利率衡量的是净额收入减去报表营业成本后的比例,无法反推广告交易的抽成率。
来源:2026 年二季度业绩公告的 GAAP 利润表;金额取整;比例用未取整的原始数值计算。收入采用净额列报。营业利润还扣除了研发、销售与管理等费用,毛利率和营业利润率均不是广告交易抽成率。
这也能看出净收入增长之后的另一层变化:收入同比增长约 52.82%,营业利润同比增长约 56.03%,营业利润率从约 76.08% 升至 77.68%。平台在收入扩大的同时,费用占比有所下降。
收入端的单位产出提高,再叠加费用占比下降,可以一起推动利润增长。前者发生在交易和变现层,后者发生在平台自己的成本结构里;这是读这份利润表时应该分开的两层驱动。
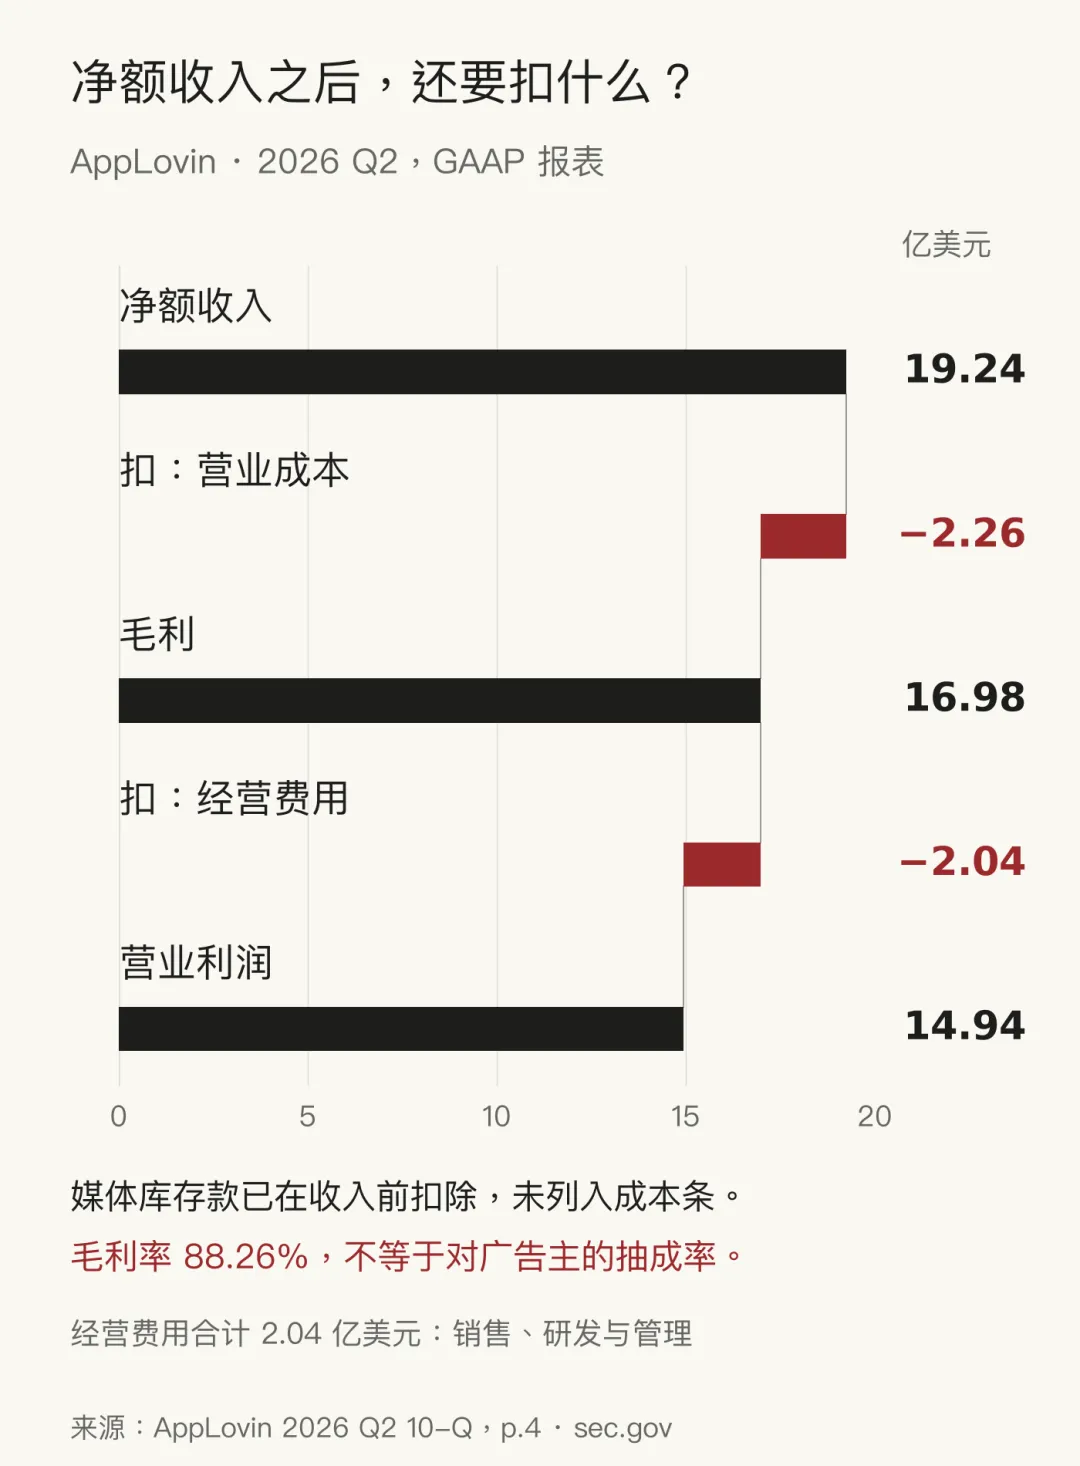
按原始利润表绘制,单位为亿美元;媒体库存款在净额收入前已扣,图中毛利率不是广告交易抽成率。
这份财报真正改变的判断:平台增长不必依赖安装扩张
AppLovin 能在安装量下降时增加收入,直接披露的主要原因,是单位安装净收入提高。而这种提高所处的商业模式,是按广告主回报目标动态定价、采购媒体库存,再确认净额收入。
它不需要以安装量持续增加为唯一前提。更有价值的匹配、不同的需求组合,或买方支付与媒体成本的不同变化,都能影响单位变现;公司没有把这些因素逐项量化。
对买量团队,这改变了理解平台能力的方式:好的匹配不一定压低每次安装的价格,也可能让更有价值的需求承接这次机会。对研究 AdTech 的人,模型的商业化也不只体现为省操作成本,还体现为价值判断怎样转成可成交的价格、采购成本之外又能形成多少净收入。
因此,把这份业绩全读成“算法越来越强”,或者全读成“平台多抽成”,都走得太远。前者需要可比业务价值与效果证据,后者需要广告主总支出、媒体支付和净留存比例。报告没有给出足以完成这两种归因的拆分。
AppLovin 这段增长的重心,落在了单位结果的净额变现上。它的商业化能力,应该沿着“需求价值—成交价格—库存成本—净收入”这条链研究;只盯安装量,会漏掉真正推动收入的那一段。
资料与口径
AppLovin|2026 年二季度 Form 10-Q|2026-08-05|第 12、17、23—24 页:收入确认、经营范围、增长驱动与成本说明。sec.gov。
AppLovin|2026 年一季度 Form 10-Q|2026-05-06|第 22 页:上一季增长驱动。sec.gov。
AppLovin|2025 年 Form 10-K|2026-02-19|第 3、60 页:动态定价、App 与网站需求、收入确认。sec.gov。
AppLovin|2025 年二季度 Form 10-Q|文件签署日 2025-08-06|第 14 页:同期净额列报。sec.gov。
AppLovin|2026 年二季度业绩公告|2026-08-05|GAAP 利润表。sec.gov。
AppLovin|About AppLovin’s Axon AI;Website advertising FAQ|官网现行文档,2026-10-21 核验。legal.applovin.com、support.applovin.com。
本文分析的是已披露的财务结果与商业机制,未取得广告主、媒体的同口径交易数据。公式与毛利率等计算已单独标明;现行产品说明不用于倒推二季度各业务的贡献。
继续阅读:AppLovin 的业务与归因
先理解 Axon、MAX 与两端客户的关系。
AppLovin 的 ROAS 很高,为什么还不能急着加预算?
区分归因回报与真实业务增长。
你更想看到哪项披露:广告主总花费,还是媒体实际收入?
留言回“花费”或“媒体”就行。
关注「智跃出海」· 每篇先说结论