ARTICLE · 1225850
AI 1.6T 光模块,卡在一颗十几美元的 200G EML 上
一只 1.6T 光模块里,装着 8 颗 200G EML 激光器。光是这一项物料,就要花掉 100 到 150 美元——差不多是整套硅光方案所用外置光源的近十倍价钱。
这颗芯片的需求,是突然砸下来的,不是慢慢涨上来的。按渠道口径,英伟达全年 1.6T 采购目标约 1500 万只,谷歌约 1000 万只,两家加起来,已经达到行业有效产能的 140%。
中国的光模块全球市占率超过 65%,组装产线想铺就能铺开。真正卡住交付的,是那颗十几美元的芯片——200G EML,95% 的供给要看美国和日本厂商的脸色。
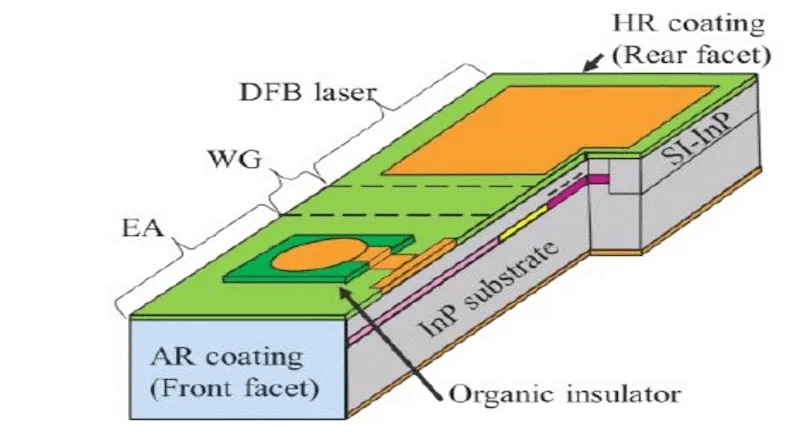
主体:一颗 EML 的三维剖视——前段 DFB 激光器、后段 EA 调制器、半绝缘 InP 衬底,两段带隙长在同一颗芯片上
1.6T 的 8 条通道,每条都要一颗 200G EML
先说清楚 1.6T 是怎么拼出来的。它不是简单的「总数翻倍」,而是走这样一条路:单通道速率从 100G 翻到 200G,再用 8 条通道拼出 1.6T。所以一只模块需要 8 颗 200G EML,一颗管一条通道。
为什么是 8×200G,而不是 16×100G?因为 16 条通道意味着引脚、走线、连接器密度全部翻倍——交换机面板面积和散热已经顶到极限,这条路根本走不通。8×200G 的好处是通道数不变,缺点是信号完整性的预算被压到了极限。也正因为这个,这一代对光芯片、对 DSP、对测试设备的要求,全部往上跳了一级。
同样的 1.6T,光学架构还有两种选法:
• DR8:8 条通道各占一根光纤走并行,一个端口 16 芯。光路简单,但布线密度很高。
• 2×FR4:4 个 CWDM 波长用两遍,靠波分复用,两根双工 LC 线就够了,光纤用量降到四分之一。
EML 的主场是 2×FR4 这种省光纤的方案。硅光在 500 米短距已经开始分流,但 2 公里这一档,还轮不到它。
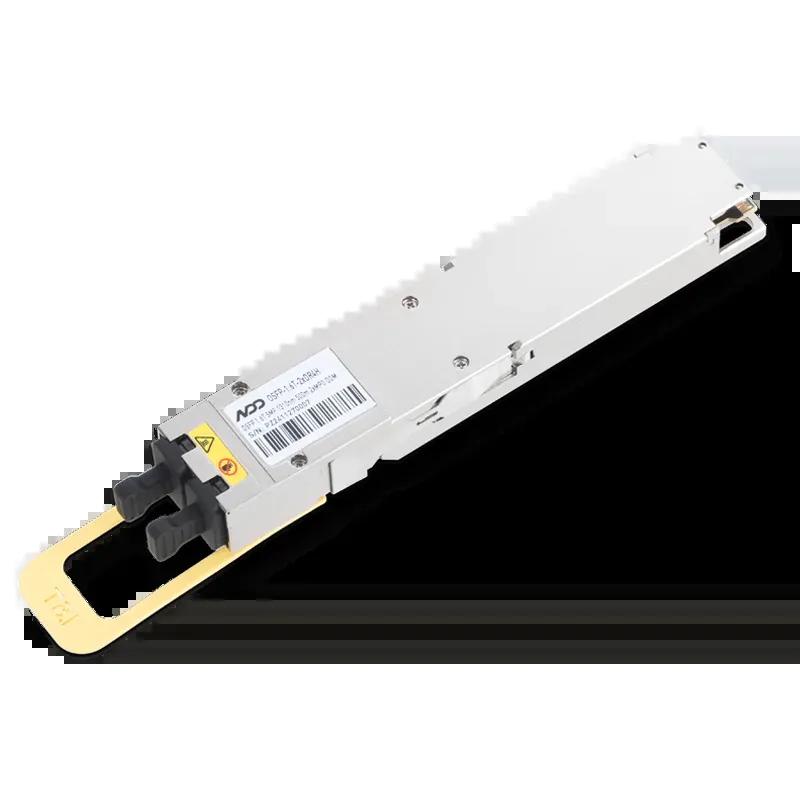
主体:1.6T 2×FR4 光模块实物——EML 的主场档位,4 个 CWDM波长用两遍,两根双工 LC 出纤
2026 年是 1.6T 的规模商用元年,需求不是温和升级,是雪崩。中际旭创上半年营收 417.78 亿元、同比 +182.49%;1.6T 已经占到它高速模块出货的 35%、营收的 55%。注意,这些是已经发生的量,不是预测值。
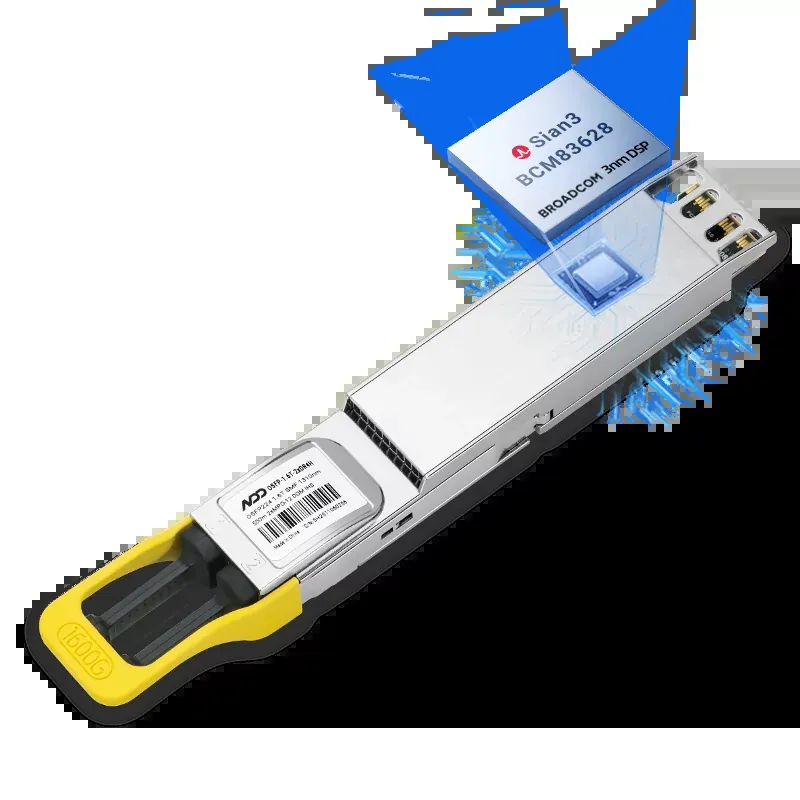
主体:1.6T OSFP DR8 模块与集成其中的 3nm DSP——8 条 200G 通道,对光芯片和电芯片的要求同时跳了一级
能造 200G EML 的厂不少,能量产的名单很短
200G EML 的格局,高度集中在美日:
• Lumentum:一家就占业内口径 200G EML 份额的 45% 到 60%,是全球唯一大规模供应 200G 的厂商。
• Coherent、三菱电机:加上 Lumentum,海外合计约 90%。
国内这头,号称「能造」200G EML 的厂两只手数得过来,但真正能量产、能进头部供应链的,眼下只有一家——东山精密旗下的索尔思。整体国产化率不足 5%。
「能造」和「能量产」之间,隔着一道良率的墙。EML 的良率是乘法,不是加法:DFB 激光器和 EAM 调制器两段不同的带隙,要长在同一片磷化铟上——任何一段不达标,整颗报废。100G 这一代良率能爬到八九成,200G 要重新爬坡。不是某一项变难了,而是乘数变多了。
再往上游走,供给卡得更死。磷化铟衬底被三家掐住:
厂商 | 份额 |
住友电工 | 约 42%–52% |
AXT | 约 35%–40% |
JX 金属 | 约 10%–13% |
CR3 超过 90%。Omdia 口径,2026 年全球 InP 衬底需求 260 万到 300 万片(2 英寸当量),有效合规产能只有约 75 万片,缺口超 70%。2 英寸光通信级衬底的价格,从 2025 年初约 800 美元/片,涨到 2026 年 4 月的 2300 到 2500 美元。
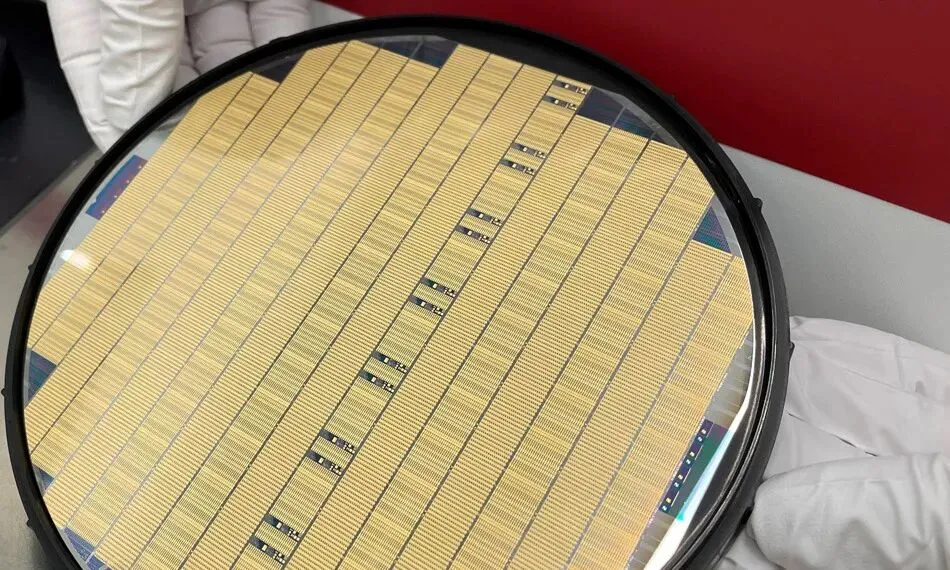
主体:6 英寸磷化铟晶圆——整条供给链最底层的物理约束,三家 CR3 超 90%
一颗芯片,两段带隙:200G 难在哪
EML 的全称是电吸收调制激光器。它把两件事绑在同一颗芯片上:
• 前段 DFB 激光器:负责稳定发光;
• 后段 EAM 调制器:负责按电信号把光「切开」,一闪一闪地编码数据。
光从头到尾不离开这颗芯片。难点不在发光,而在那段调制器——它只有几十微米长,却要在 60 GHz 以上的频率工作。
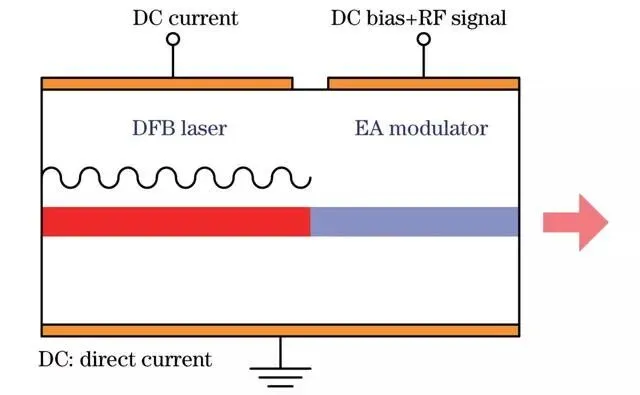
主体:EML 的两段结构——DFB 激光器连续发光,EA 调制器按电信号把光「切开」,光从头到尾不离开芯片
要往 200G 走,EAM 必须做短。 100G 一代的 EAM 约 150 微米,200G 要压到 50 到 80 微米。调制器越短,带宽越高;但同样长度能提供的消光比越小,失谐窗口也越窄。带宽、消光比、失谐,三件事互相牵制,200G 把它们压到了接近闭合的状态。
还有一个最脆弱的参数,叫失谐——指 EAM 的吸收边和 DFB 激射波长之间的间隔。它要同时平衡三件事:零偏压下的插损、工作偏压下的消光比、需要的驱动电压。失谐差几个纳米,器件性能就整个走样;而晶圆里每一颗芯片的量子阱厚度只要有百分之一的偏差,失谐就会漂几个纳米。这就是为什么 EML 必须制冷、良率爬不快。
它也不是 1.6T 的唯一解。 500 米以内的短距,CW 激光器加硅光调制器已经在分流;2 公里的 2×FR4 才是 EML 的主场。但在「2 公里、单模、可插拔、已经量产」这四个条件的交集里,200G EML 暂时没有对手。
200G EML 至今不能免制冷。Lumentum 的 200G 产品要工作在 55 摄氏度、配 TEC 制冷——不是它不能在高温下工作,而是高温下失谐窗口收窄,消光比和 TDECQ(一种衡量信号质量的指标)一起恶化,划不来。
良率为什么是乘法? 可以拆成五步相乘:DFB 的波长命中率 × 单模良率 × EAM 的消光比良率 × 对接界面的损耗良率 × 全片失谐的均匀性。同一座工厂、同一套设备,100G 能爬到八九成,200G 要重新爬坡——不是某一项变难了,是乘数变多了。
测试也是一道隐形门槛。 测 TDECQ 要 60 GHz 量级的采样示波器,测 106 GBaud 的眼图要足够带宽的光接收机。设备贵、交期长——能做出芯片不等于能测准芯片,能测准不等于能大规模测。小厂很难靠买设备追上。
一句话总结:EAM 一短,良率就掉,产能就出不来。 这正是 200G 比 100G 难一个量级的物理来源,也是它扩产快不了的原因。
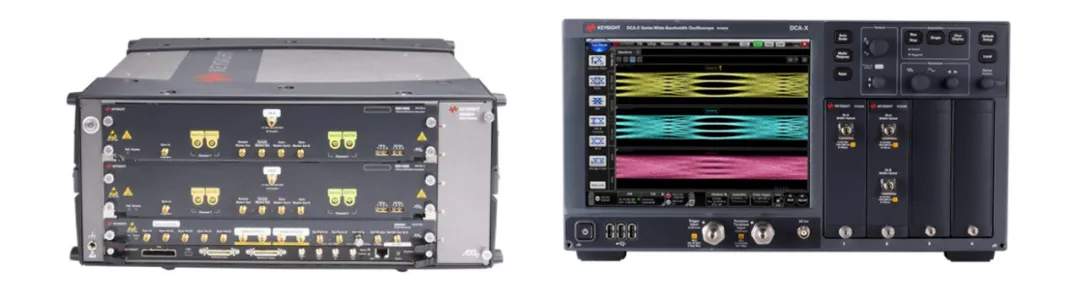
主体:60 GHz 量级采样示波器与误码仪——200G EML 的测试入场费,设备贵、交期长
一颗十几美元,英伟达用 40 亿美元去锁
价格已经涨上去了。高盛给过一个对照口径:1.6T 模块里,EML 方案的激光器价值量约 160 美元;硅光方案用外置 CW 光源,只要 15 到 20 美元——差一个数量级。
硅光方案为什么便宜?因为它把激光器和调制器拆开了:外置 CW 激光器结构简单,一颗只卖几美元;EML 把两段带隙做在同一颗芯片上,代价就是良率乘法和十几美元的价格。
涨价的下一步,是锁产能。2026 年 3 月,英伟达分别向 Lumentum、Coherent 各投 20 亿美元,配套多年采购协议和优先产能权。采购模式从「锁量不锁价」,变成「锁量加预付 30% 到 40%」。
钱沿着链条往上走:英伟达 → 光芯片厂 → 衬底厂。上游衬底厂 AXT 今年二季度的财报是直接证据:
• InP 收入 3070 万美元,单季超过 2024 全年;
• 毛利率从 8.2% 飙到 45%;
• 在手订单 1 亿美元,相当于当前产能的 3 倍多。
AXT 的 CEO 原话是:「我们实际上在拒绝订单」。
头部产能被长协锁死,没签长约的客户就失去了优先权。二线模块厂「有产线、无芯片」,名义产能再高,也变不成出货。
还有一个反向的信号。衬底稀缺之下,同样一片 InP 晶圆,做 CW 激光器的产出颗数是 EML 的 2 到 3 倍,产值更高。Lumentum 今年三季度起,已经把 20% 的 EML 产能转去做 CW——硅光越火,CW 越缺,EML 的产能反而被进一步挤压。
模块全球第一,芯片不到 5%
先看一组反差:
• 中国光模块全球市占超 65%,前十大厂商占七席;
• 但 200G 高速 EML,国产化率不足 5%。
这个反差,就是「卖模块」和「卖芯片」的距离。
国内离得最近的是东山精密旗下的索尔思。业内多口径把它列为国内唯一规模量产 200G EML 的厂商:已通过英伟达、Meta 认证,订单排到 2028 年,月产能正从 660 万颗往 900 万颗走。
需要说明的是,索尔思原是美资光器件公司,2023 年才被东山精密收购控股。它的「国内唯一」地位,很大程度来自继承的北美认证关系,不完全代表国内自主技术从零到一的突破。
其他国内厂商的进展(均为公司口径,尚未看到第三方对量产良率的独立验证):
• 长光华芯:9 月 15 日发布 200G EML,差分设计、典型带宽 60 GHz、TDECQ 1.5 dB,计划今年四季度量产;
• 源杰科技:还在送样验证阶段。
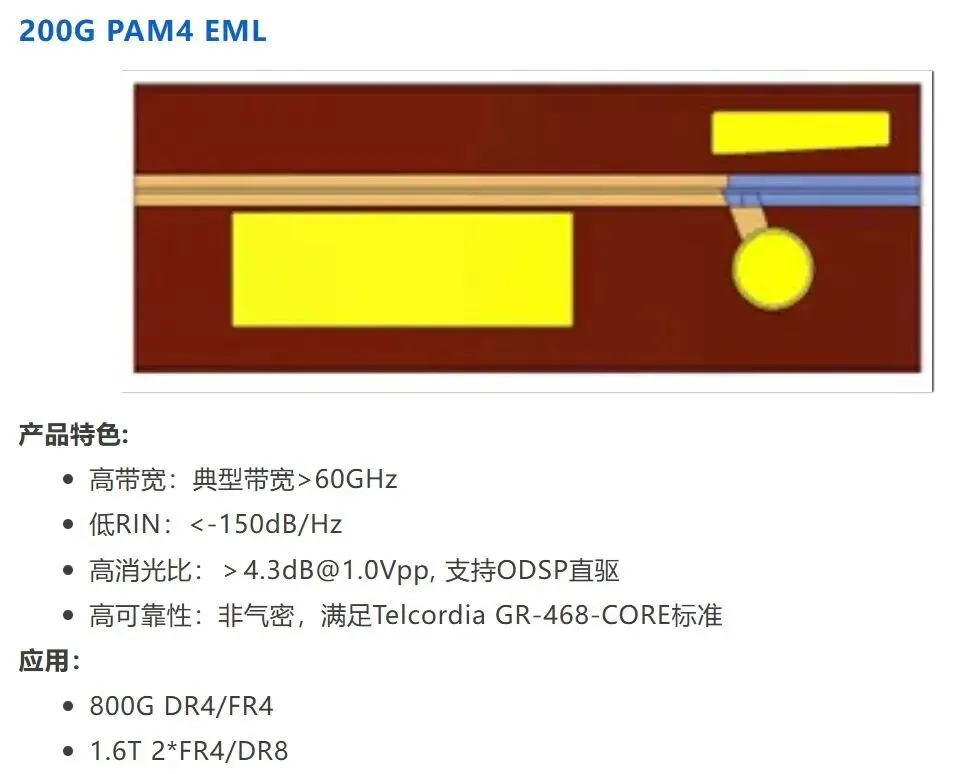
主体:长光华芯 200G PAM4 EML 产品页——典型带宽 >60 GHz,应用直指 800G DR4/FR4 与 1.6T 2×FR4/DR8
真正卡住国产替代的,是认证周期。进入北美云厂商供应链要 6 到 9 个月的可靠性认证,部分环节验证周期长达三年——这层差距,砸钱也压缩不了。
有意思的是,衬底环节的国产确定性反而更高。云南锗业旗下鑫耀半导体,是国内唯一 6 英寸 InP 量产企业,国内市占 80% 以上;华为哈勃战略入股并锁定 53% 产能,产能还没投产就被预订过半。这与芯片环节只有一两条量产线形成鲜明对照。
缺口最大在 2027 上半年,国产导入也在这一年
供需两侧的时间表,都指向 2027 年。
供给侧: 200G EML 的产能扩张周期是 18 到 24 个月。英伟达的长协把头部产能锁死,新增产能要到 2027 下半年才实质释放——所以 2027 上半年,大概率是缺口最大的时点。Lumentum 自己的口径是:整体欠交付约 30%,200G 更紧,产能售罄到 2027 年底。
国产侧: 2027 年被业内划成「导入元年」。国内 6 英寸磷化铟产线集中释放——云南锗业旗下鑫耀扩产从 15 万片/年往 45 万片/年走,2027 年建成;长光华芯、源杰的 200G 若在 2026 年底量产兑现,就能从送样切换到批量。
再往后看: 400G/lane 是 InP EAM 的最后一个舒适点,往上就是另一条技术曲线。3.2T 从 2027 年起量,而每一代产品的窗口期比上一代更短——这也是这轮光器件周期预期不断上调的底层原因。
往后要盯三个信号:
1. 长光华芯四季度量产是否兑现;
2. Lumentum 200G 出货占比,能不能在 2027 年中超 50%;
3. 1.6T 模块里 EML 方案和硅光方案的比例——这个比例,比任何「缺口百分比」都可靠。
结尾
1.6T 光模块的组装线,中国随时能铺开;真正决定交付的,是那颗十几美元的 200G EML,什么时候能从美日的产线上分出来。
国产 200G 的良率能不能爬上去,2027 上半年缺口最大的窗口,会给出第一份答卷。
组装线可以随时铺,良率只能按年爬。这一颗芯片的定价权,已经不在买方手里了。
免责声明
本文信息综合自公开资料,仅供参考交流,不构成任何投资建议。市场有风险,投资需谨慎。
如果觉得有用,欢迎 关注 / 点赞 / 在看 / 转发;关注最新动态,加个星标⭐。这些对我来说都是很大的帮助和支持。感谢!