ARTICLE · 1225853
AI 液冷快接头进国标:0.02 毫升的漏液,单柜 0.94 万美元
液冷快接头每一次断开,漏液上限只有 0.02 毫升。0.02 毫升意味着什么?意味着换一块 GPU 不需要排空整柜冷却液,漏液被控制在了接口端面那一小片区域里。
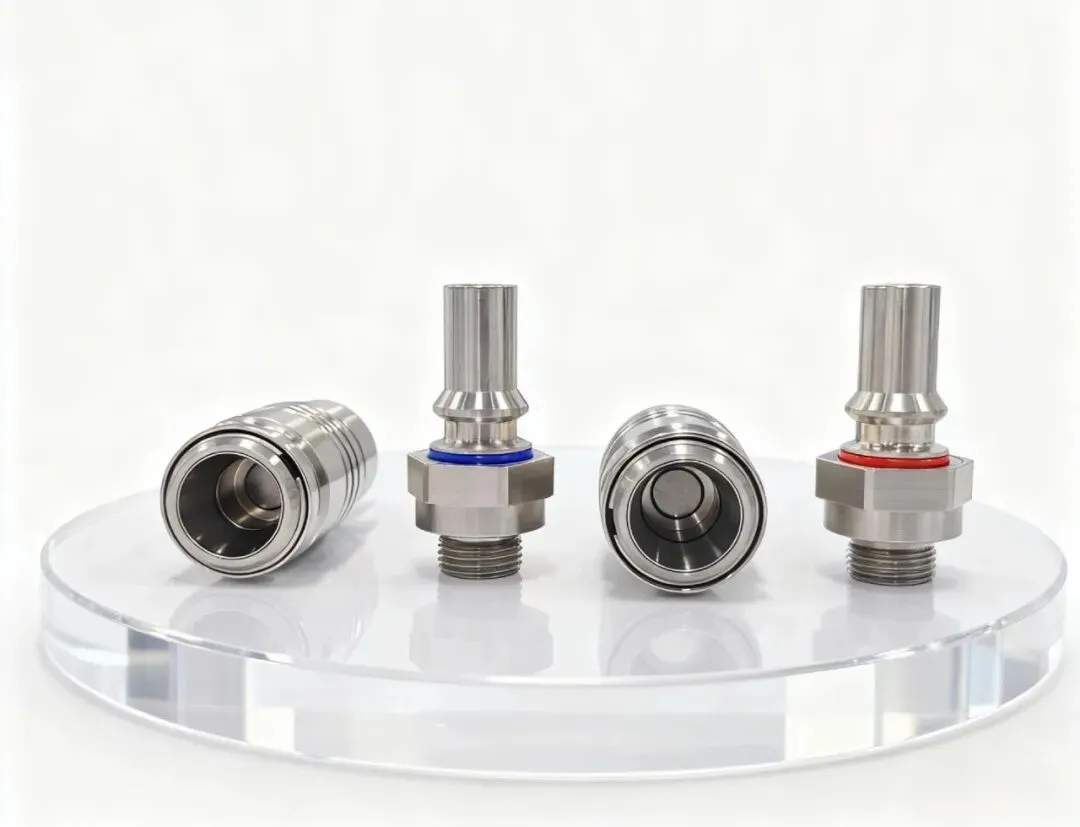
一对 UQD 快接头:母头端面的平面阀芯闭合后,残液被锁在接口这一小片区域
液冷这轮行情的主角是整机——申菱环境刚刚签下 4.15 亿美元、约合 27 亿元人民币的海外制冷订单,要求 120 天交付。但液冷零部件里毛利率最高的一档,恰恰是快接头这件最小的零件:摩根大通的拆解显示,GB300 单柜快接头价值 0.94 万美元,到 Rubin Ultra 将提升到 2.05 万美元。
首部冷板式液冷国标即将实施,快接头被写进了「同规格可互换」的统一框架。标准化带来两面性:通用款放量之后会降价,涨价空间在下一代大流量规格。国内厂商成本比欧美低三成、能拿到代工订单,但定价权暂时还不在自己手里。
快接头从辅材变标准件,单柜价值跟着平台翻倍
冷板式液冷可以拆成五件套:冷板、快接头、歧管、CDU、循环泵。快接头是其中最小的一件,但价值量涨得最快。
为什么快接头越来越值钱?因为它的角色变了——从「随项目定制」的辅材,变成了「跟着平台换代」的标准件。
液冷过去是「高配选项」,英伟达把它变成了「平台入场券」——Vera Rubin 取消风扇、整柜 100% 液冷。快接头的用量跟着平台代际翻倍:GB200 NVL72 单柜约 108 对,GB300 NVL72 涨到 252 对(机构拆解口径)。
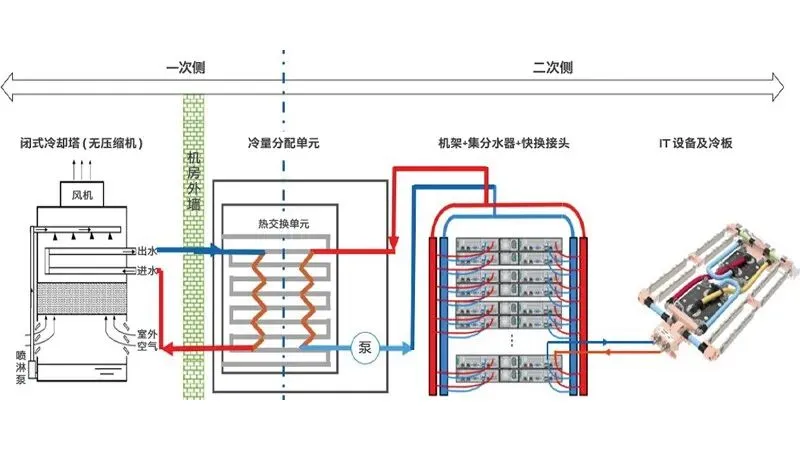
单相冷板液冷回路:从一次侧到二次侧,快接头集中在机架分水器与冷板之间那一段
用量在涨,单件价值也在涨。摩根大通测算过单柜快接头的价值:GB300 约 0.94 万美元,Rubin 约 1.1 万美元,Rubin Ultra 约 2.05 万美元,一代比一代高。按东吴证券的口径,它占 GB300 柜内液冷组件价值的 14%,是五件套里单件价值涨得最快的一件。
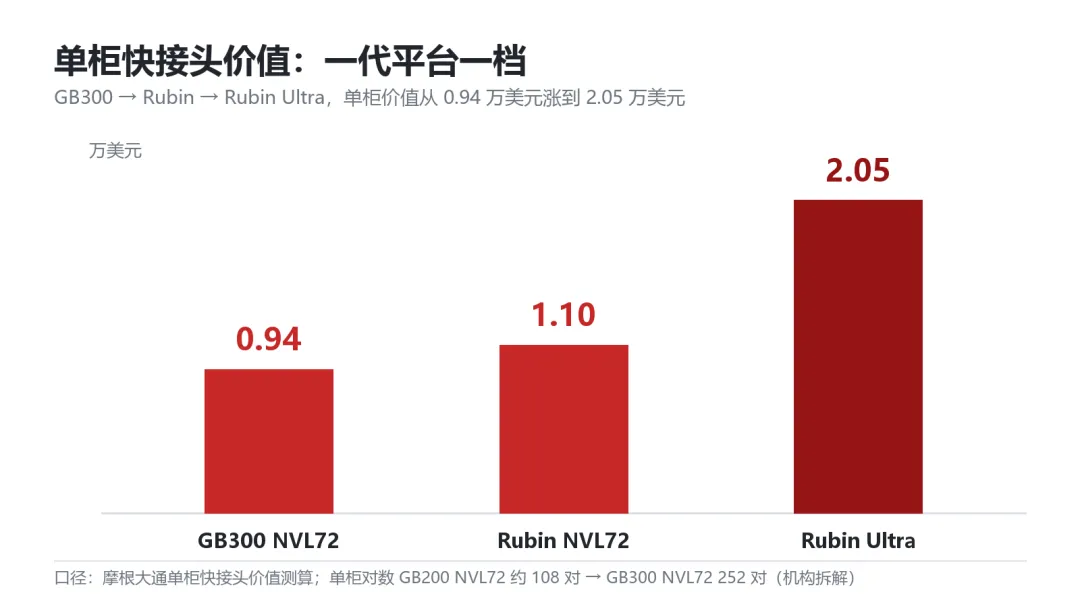
单柜价值:GB300 0.94 万美元起步,Rubin Ultra 抬到 2.05 万美元(摩根大通口径)
市场盘子有多大?各家口径差得很远。东吴证券测算,2030 年全球液冷快接头市场约 50.4 亿美元;如果只算 UQD 细分,2025 年全球 5 到 9 亿美元、2032 年 8 到 36 亿美元。数字横跨一个数量级——这本身就是行业处于极早期的信号。能确定的是,这个方向在增长。
背后的驱动力很清楚:GPU 单颗热设计功耗一代涨六成,单柜功耗从 120 千瓦升到 200 千瓦以上,风冷 30 千瓦的上限早就压不住了。液冷越普及、断点越多,「必须能带压断开」的快接头就越不可缺。快接头的价值量,是被平台换代一路顶上去的。
0.02 毫升是设计指标,CPK 1.33 是量产门槛
快接头的残液量,是把「换件」和「宕机」隔开的那条线。
设想一下:万卡集群里换一块 GPU,如果得先排空整柜冷却液,换完再灌液、排气、过滤,停机时间按天算;而带压断开、把残液压到 0.02 毫升的快接头,停机时间按分钟算。这一天和一分钟的差距,就是快接头存在的理由。
它的结构是一对弹簧平面阀芯:公头、母头各藏一个。插上时,两个阀芯互相顶开、流道贯通;拔出时,阀先闭合、密封面才分离,残液被锁在两端。
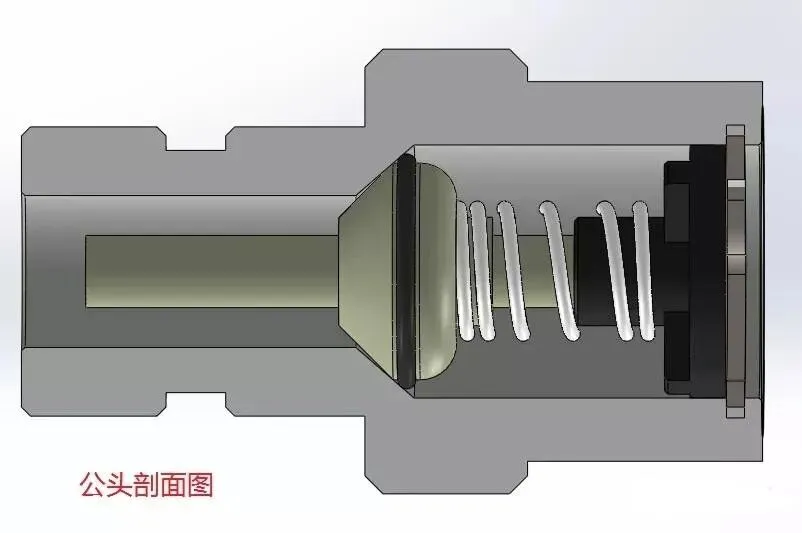
公头剖面:弹簧把平面阀芯压住,插合时被对方顶开,拔出时先闭合再分离密封面
OCP 的 UQD 规范把残液上限精确到毫升后两位:UQD02 是 0.02 毫升,UQD04 是 0.03 毫升,UQD06 是 0.04 毫升,UQD08 是 0.07 毫升。
这对阀芯由 303、304、316L 不锈钢加工而成,再压入 EPDM 材质的 O 圈。去离子水环境里不能用黄铜——锌析出会拉高冷却液的电导率,直接威胁整柜电气安全。选材上,就这么一条窄路可走。
设计图纸谁都能抄,难的是批量生产。密封面公差要压到 ±0.02 毫米,表面粗糙度 Ra 要 0.8 微米以下,O 圈压缩比控制在 15% 到 25%,插拔寿命 5000 次起步。「小批量送样完美、大批量出问题」是国产快接头的通病。
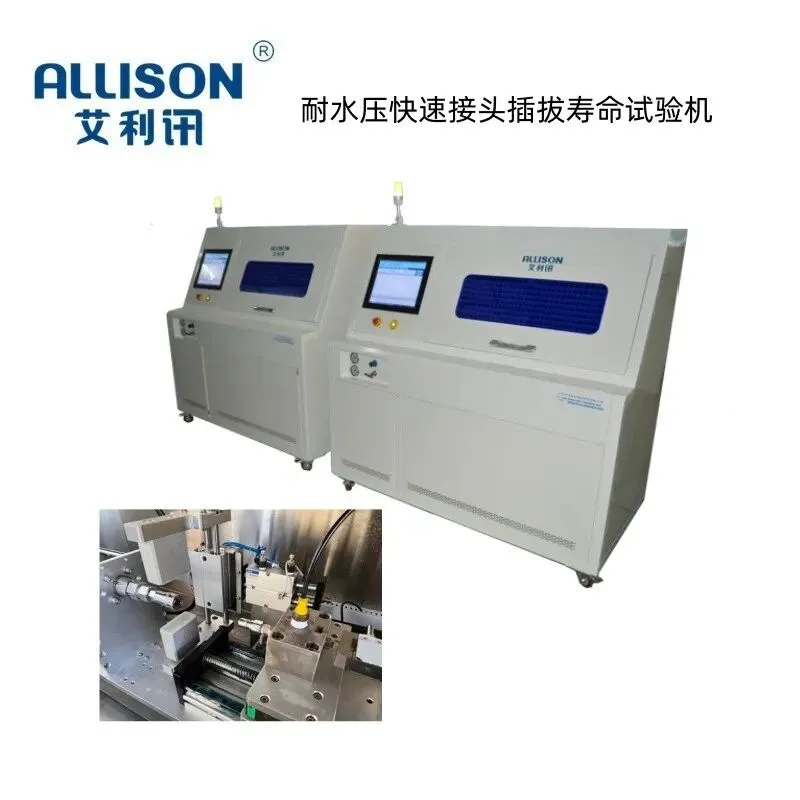
耐水压插拔寿命试验机:5000 次起步,考的不是单件精度而是批量一致性
量产一致性的硬指标是 CPK(过程能力指数),要到 1.33 才能进入客户的长期名单。业内口径是,能把 0.02 毫升稳定复现的厂商,才有资格收取 40% 上下的毛利——残液量这条线,把定价权从买方挪到了能批量供货的那几家手里。
压降挤占泵的余量,高功率平台被迫换大规格
快接头涨价的另一个硬原因藏在流量里:它自己就是一道压降。
按 Cv 法估算,一颗 UQD04 快接头的压降约 0.14 bar(自算值,非厂商数据)。一个托盘的进出管路各装一颗,就是 0.28 bar。GB300 单柜支路的全回路压降量级在 0.6 到 1.0 bar,快接头一段就占去了一大截。
压降意味着泵的余量被挤占,选型就得重算——泵的扬程既要盖住全回路,又要留裕度,快接头每多出 0.1 bar,都要重新校核。
所以英伟达一路把规格往上抬:GB200 用 UQD04,到高功率平台要换成流量更大的 UQD08、ZQD14、NVQD。单柜快接头的价值量,就这么跟着翻倍。
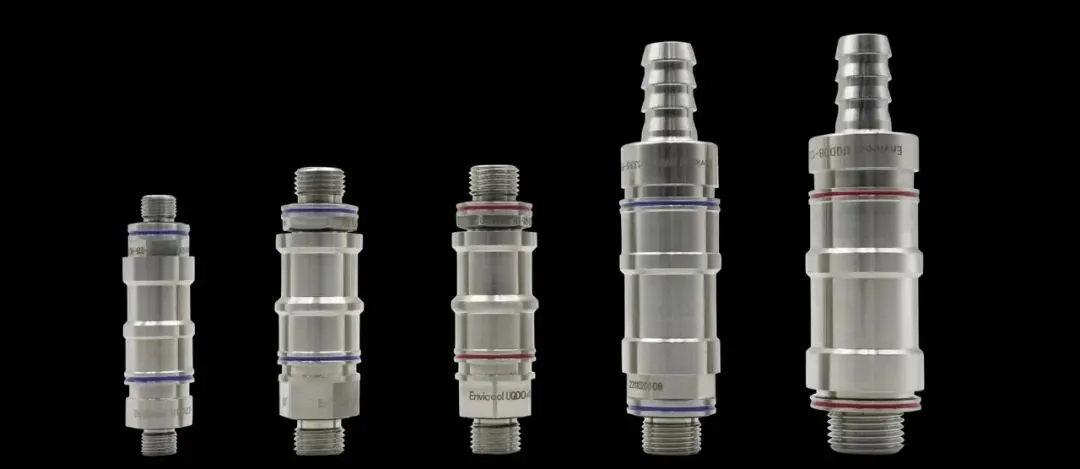
同一家厂商的 UQD 规格序列:从左到右通径逐级放大,正对着功率抬升的路径
国标写进「可互换」,通用款放量就降价
标准化是这轮最大的变量,它重新分配「谁赚这笔钱」。
GB/T 48023-2026 是首部冷板式液冷系统国标,2026 年 7 月发布、2027 年 2 月 1 日实施,曙光数创为主起草单位。条文里那句关键的话是:同规格快接头的插头插座,宜互换。
配套标准也在收口。T/CAMD 0016-2026 把 UQD 快接头的技术要求、试验方法、检验规则写成了团体标准;OCP 的 UQD v2.0.0 把 UQD 和 UQDB 合并,定义了 hybrid 规格。
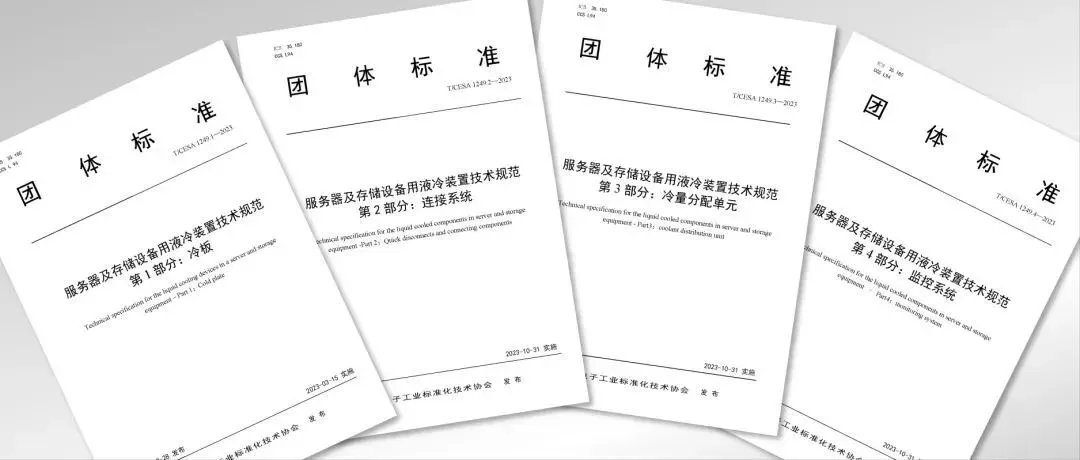
液冷装置技术规范的团标系列:连接系统已被单列成「第 2 部分」
「可互换」三个字,正面是放量:接口统一后,切换成本下降,通用款从「项目定制件」变成「认规格的标准件」。但另一面是白盒化——既然同规格、可互换,通用款之间的竞争就退到了价格上。国产产品本来就比欧美低三成、交付快三到八倍,通用款的降价压力只会更大。
涨价空间在下一代规格。业内已在传,国产兆瓦级单相冷板超节点做到单柜 1 兆瓦、单芯片 5000 瓦——功率到这个量级,通径必须放大,UQD08 要换成大流量的 ZQD14、NVQD。
这套下一代接口还没有被标准锁死,认证门槛很高。单柜价值量翻倍的那一口,属于能参与写规格的人,不属于拼产能的人。所以,不要用产能逻辑去看待一个正在白盒化的环节。
国产低三成,拿得到代工、拿不到定价权
国内快接头厂商的位置很清楚:拼产能的拿放量红利,卡规格的拿翻倍那一口。
市场份额上,全球 UQD 快接头,派克占 31.2%、史陶比尔 19.4%、丹佛斯 19.1%(Sector Data Insights 口径);中国市场里,史陶比尔 30%、派克 15%、中航光电 15%。两张榜单的前几名中,大陆厂商只有中航光电一家挤进了中国市场前三。
先摆可核实的事实:鼎通科技是英伟达 GB300 UQD 的核心供应商;兴瑞科技给丹佛斯代工;中航光电是唯一同时参与 OCP UQD V1、V2 两版编制的大陆厂商,业内测算它在英伟达生态的 UQD 采购份额约 22% 到 28%。高端快接头的国产化率约 25%(行业报告口径)。
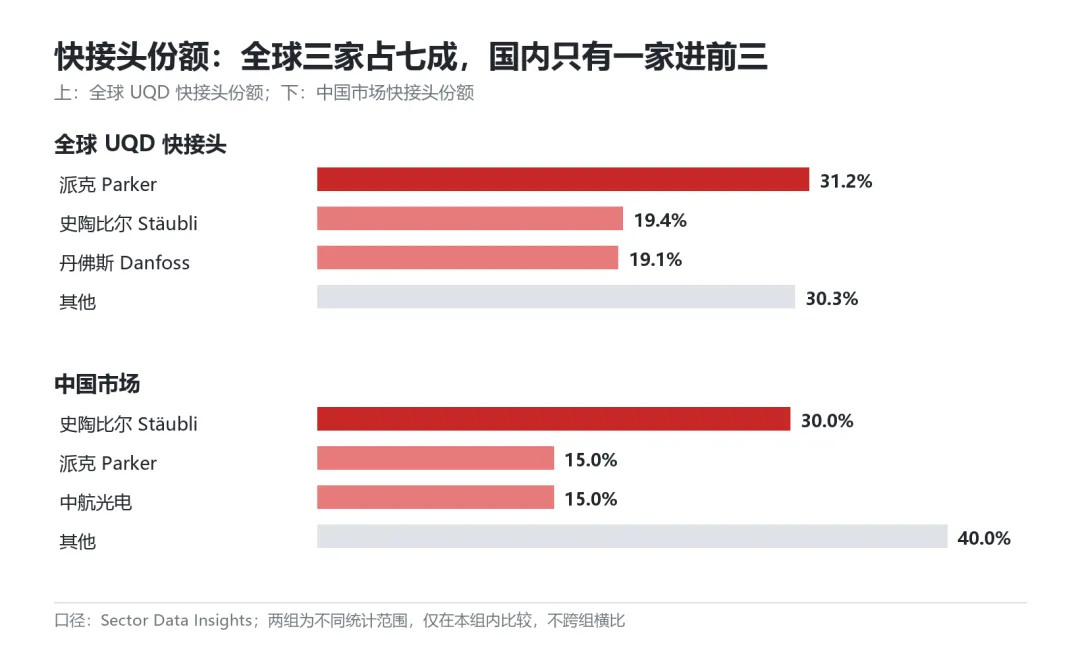
份额口径(Sector Data Insights):全球前三被海外厂商占住,中国前三里只有一家大陆厂商
价格低三成是把双刃剑。价格低、交付快,让国产厂商拿得到代工单;但代工赚的是走量的钱,定价权在定规格的人手里。2025 年 8 月,英特尔联合 5 家国内厂商成立「通用快接头互插互换联盟」,牵头的是英特尔。能进标准编制、能碰下一代规格的大陆厂商,目前只有中航光电一家。
2027 年 2 月国标实施,VRU 接口才是分水岭
接下来有几个关键时间点:
Rubin NVL72 在 2026 年四季度到 2027 年一季度量产爬坡,UQD 的交付量先起来——这是量的信号。
2027 年 2 月 1 日国标实施,要看运营商和集采的招标条款会不会引用「可互换」——引用了,国标才变成门槛;没引用,它就只是一纸文件。
2027 年下半年 Rubin Ultra 上来,ZQD 类大流量接口是快接头的第二次换道窗口。按英伟达一年一代的节奏测算,这个窗口落在 2027 年下半年。胜负的分界线是谁拿到下一代接口的认证。跟踪两个名单即可:OCP UQD v2 交叉验证名单里大陆厂商的数量,以及 ZQD、NVQD 的认证短名单。
液冷系统里最小的一件零件,单柜价值 0.94 万美元,一路涨到 2.05 万美元。抬价的是标准化——它一面让通用款放量就降价,一面让下一代规格价值翻倍。标准化之前,拼的是谁做得细;标准化之后,拼的是谁定了下一代的规格。VRU 的下一代大流量接口,2027 年下半年见。
免责声明
本文信息综合自公开资料,仅供参考交流,不构成任何投资建议。市场有风险,投资需谨慎。
如果觉得有用,欢迎 关注 / 点赞 / 在看 / 转发;关注最新动态,加个星标⭐。这些对我来说都是很大的帮助和支持。感谢!