ARTICLE · 1233153
国际财讯|AI股抛售纳指大跌2.6%,美债收益率跌至5%以下
【股市】纳指大跌2.6%,美债收益率跌破5%
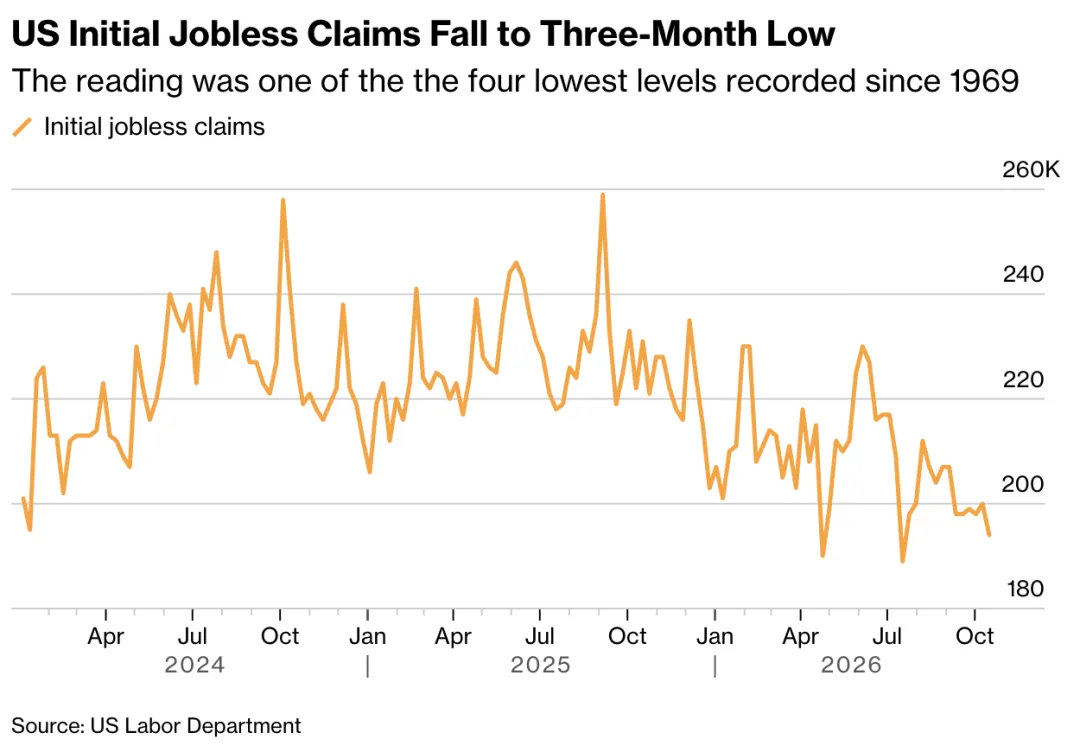
【宏观】美国初请失业救济人数降至三个月低点
【全球】欧元区消费者信心连续两个月下降
【AI前沿】Meta未来支出承诺达8250亿美元
【市场】黑石下调房地产估值,旗下企业上市放缓
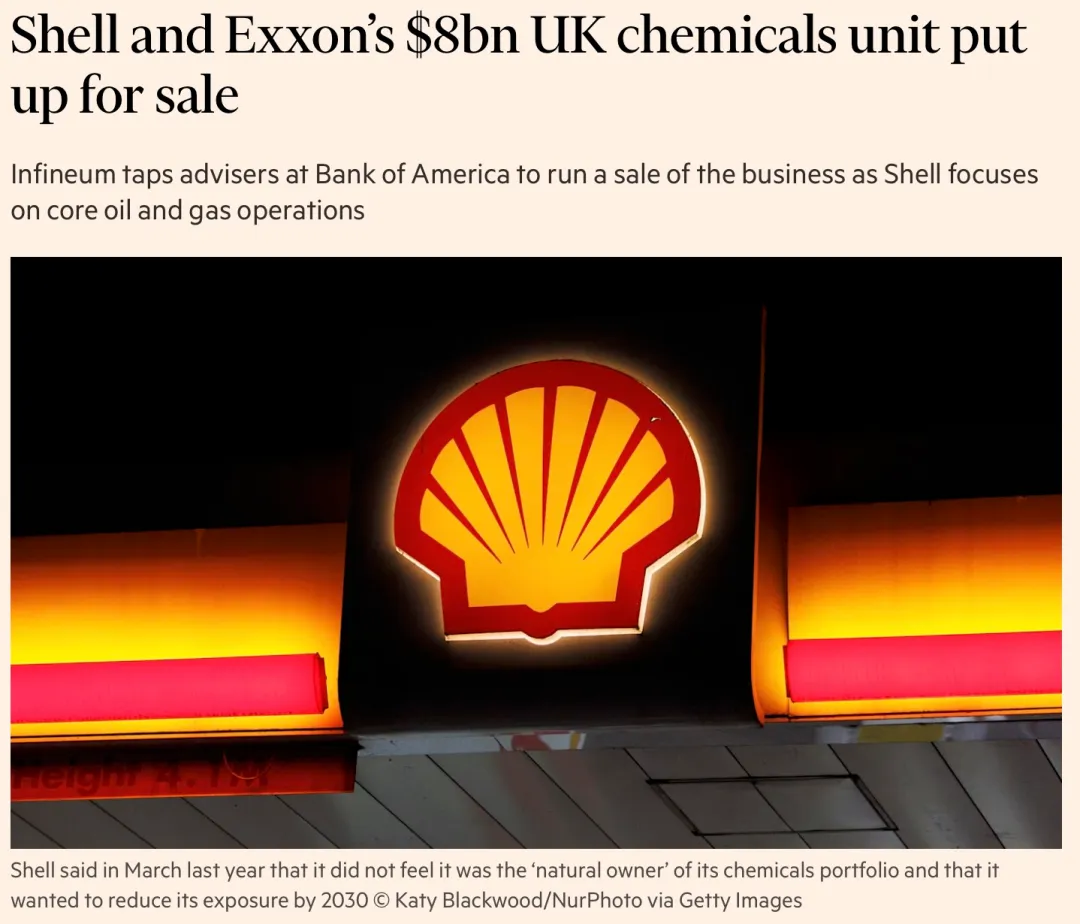
【并购】壳牌与埃克森拟出售80亿美元化工合资企业
1.AI股抛售纳指大跌2.6%,美债收益率跌至5%以下
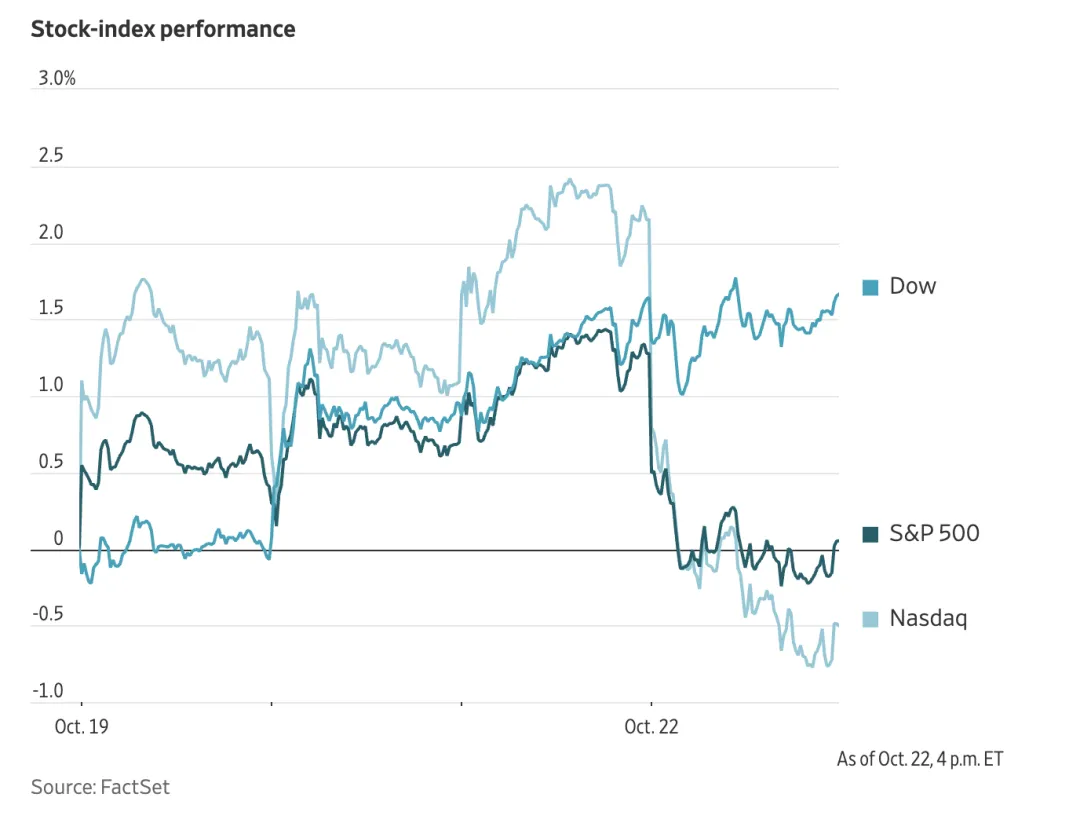
《华尔街日报》10月22日报道,美国科技股周四大幅下跌,纳斯达克综合指数领跌,投资者对人工智能领域巨额资本投入的担忧再次增加。与此同时,市场资金转向美国国债,推动10年期美债收益率近一个月来首次跌至5%以下。中东局势升级和法国财政问题也加剧了全球投资者的谨慎情绪。
截至2026年10月22日(星期四)收盘,道琼斯工业平均指数上涨11.89点,收于52867.98点,涨幅0.02%;标准普尔500指数下跌93.74点,收于7663.43点,跌幅1.21%;纳斯达克综合指数下跌694.00点,收于26008.86点,跌幅2.60%。科技股成为当天美股下跌的主要因素,主要半导体指数下跌6.7%。Meta周四上午披露未来支出承诺将再增加数十亿美元,投资者担忧持续扩大的资本投入可能影响未来现金流及盈利能力,Meta股价当天下跌约7%。SpaceX股价下跌超过9%,英伟达、英特尔及数据中心服务商CoreWeave等AI相关股票也普遍走低,显示市场对人工智能投资回报的关注持续增加。随着科技股下跌,投资者增加对美国国债的配置,带动国债价格上涨及收益率下降。美国10年期国债收益率降至约4.97%,近一个月来首次跌至5%以下。与此同时,法国财政问题持续影响欧洲债券市场,法国10年期国债收益率一度超过5.14%,达到2002年以来最高水平。法国国债收益率与美债走势相反,反映出投资者对不同国家债务风险的判断存在明显差异。中东冲突再次升级,沙特阿拉伯遭到新一轮袭击,美国与以色列计划再次对伊朗发动打击,增加了市场对石油供应中断的担忧。布伦特原油期货价格上涨约4%,达到每桶113.17美元,创五个月以来最高水平。美元指数当天小幅下跌,日元等避险货币走强,全球金融市场的避险交易有所增加。
周四的抛售集中在AI相关大型股,道指基本持平,资金从科技股撤出并涌入美国国债,市场情绪明显转向避险。投资者正在重新评估人工智能产业的资本投入规模及长期盈利前景,关注点逐步从AI收入增长转向资本使用效率及投资回报,前一日由SpaceX财报带动的AI行情随即逆转,显示高估值科技股对相关消息高度敏感。美债收益率大幅下降的同时法国国债收益率持续上升,说明欧洲债市的压力主要来自法国自身的财政问题。叠加中东局势推动能源价格上涨,通胀和经济增长前景面临更多不确定性,未来科技企业财报、国际油价及美债收益率走势,将继续影响全球投资者的资产配置决策。
彭博社报道,美国上周首次申请失业救济人数降至19.4万人,创三个月以来最低水平,显示劳动力市场整体保持稳定。美国劳工部数据显示,截至10月17日当周,初请失业救济人数较前一周减少6000人,低于市场预期的20万人。尽管能源成本上涨增加了企业经营压力,部分大型企业也宣布裁员计划,但目前尚未出现大规模裁员迹象。
截至10月17日当周,首次申请失业救济人数(初请人数)减少6000人,降至19.4万人,彭博调查的经济学家预期中值为20万人。这一数字是1969年以来最低的四个读数之一。用于平滑波动的四周移动平均值降至19.775万人,为2022年以来最低。未经季节性调整的初请人数减少逾1.9万人,俄亥俄州、田纳西州和加利福尼亚州降幅最大。持续领取失业救济人数(续请人数)在前一周增加2.5万人,升至173万人,为六周高点。这一指标被视为正在领取失业救济人数的替代指标。数周以来,初请人数一直徘徊在1960年代以来的低位附近,而企业正面临日益加大的价格压力,包括能源成本大幅上升。在线零售商易贝(eBay)和食品零售商克罗格(Kroger)等知名企业已宣布大规模裁员,但尚未出现广泛裁员的迹象。彭博经济研究经济学家Eliza Winger表示,初请数据显示,在10月非农就业的调查周内裁员仍然有限。近期的裁员公告显示AI已开始在部分行业减少用人需求,但AI导致更大范围裁员的证据仍然有限。
美国初请失业救济人数持续处于历史低位,显示企业在能源成本上涨及经营压力增加的环境下仍保持相对谨慎的裁员策略。不过,持续申请失业救济人数上升表明部分失业人员寻找新工作的时间可能延长,劳动力市场仍存在一定结构性压力。短期来看,较低的裁员水平有助于维持居民收入和消费稳定,但未来招聘需求及人工智能对就业结构的影响仍值得关注。
《华尔街日报》报道,受中东冲突持续及能源价格上涨影响,欧元区10月消费者信心进一步下降,连续第二个月走弱。欧盟委员会公布的初步数据显示,欧元区消费者信心指数下降1.1点至-17.9,低于市场预期的-17.0。与此同时,欧洲通胀压力持续增加,9月欧元区通胀率升至3.8%,能源价格上涨成为重要推动因素。随着家庭生活成本增加,消费者对未来经济前景更加谨慎,欧洲经济增长面临新的不确定性。
欧盟委员会数据显示,涵盖21个成员国的欧元区10月消费者信心指数从9月修正后的-16.8降至-17.9,连续第二个月下降。该指数进一步低于长期平均水平,反映出居民对经济前景及生活成本的担忧持续增加。欧盟统计局此前公布的数据显示,9月欧元区通胀率从8月的3.2%升至3.8%,其中能源价格同比上涨18.9%,成为推动整体通胀的重要因素。中东局势持续紧张进一步增加了国际能源市场的不确定性。10月22日,受沙特阿拉伯能源设施及波斯湾船只遇袭消息影响,布伦特原油价格盘中上涨约3%,达到每桶112美元,创五个月以来最高水平。能源价格持续上涨可能通过家庭燃油、电力及运输成本影响居民支出,并增加企业经营成本,使欧洲消费市场面临更大压力。欧洲央行10月21日发布的分析指出,尽管今年能源价格明显上涨,欧元区经济表现仍好于此前预期。过去数十年,欧洲通过提高能源使用效率及扩大可再生能源供应,降低了对传统化石能源的依赖。与此同时,财政支持和人工智能相关投资也为经济增长提供了一定支撑。不过,欧洲央行研究人员提醒,部分支持因素可能只是暂时性的,未来能源市场再次受到冲击仍可能影响经济增长。
欧元区消费者信心连续下降,表明能源价格上涨正在逐步影响居民经济预期。尽管欧洲经济对传统能源的依赖有所降低,但持续的能源成本压力仍可能削弱家庭购买力,限制消费增长。与此同时,通胀率重新上升也增加了欧洲央行货币政策调整的难度。如果能源价格继续上涨,欧洲可能同时面临消费需求减弱与通胀压力增加的局面。未来国际油价、欧洲通胀数据及居民消费表现,将成为判断欧元区经济增长前景的重要指标。
彭博社独家报道,Meta披露未来租赁及合同支出承诺总额约8250亿美元,其中大量资金涉及人工智能算力及基础设施建设。根据公司最新监管文件,尚未计入资产负债表的租赁承诺达到3557亿美元,另有4545亿美元的不可取消合同承诺,以及最高147亿美元的云计算采购义务。今年7月,Meta披露的未来支出承诺总额接近7000亿美元,最新数据反映出公司持续扩大AI基础设施投入规模。
根据Meta周四提交的监管文件,公司尚未计入资产负债表的经营及融资租赁承诺总额为3557亿美元,主要涉及数据中心及能源基础设施,相关租赁预计从今年剩余时间至2036年陆续开始。此外,截至9月30日,公司不可取消的短期及长期合同承诺达到4545亿美元,其中很多与第三方云计算服务、数据中心能源协议,以及现实实验室(Reality Labs)部门的消费硬件产品相关。Meta还承诺在未来五年内采购最高147亿美元的云计算容量,但如果服务供应商向其他客户出售相关算力,实际采购金额可能减少。Meta在10月21日公布季度财报时上调了今年的资本支出计划,并宣布设立新的无投票权股票类别,未来可能用于支持企业收购及其他支出。随着人工智能基础设施建设持续扩大,公司通过长期租赁和采购合同提前锁定数据中心、能源及云计算资源。上述8250亿美元涉及未来多年的合同与租赁承诺,并不代表公司将在短期内一次性支付全部金额。
Meta未来支出承诺持续增加,反映出以Meta为代表的大型科技企业正在加快锁定人工智能发展所需的算力与能源资源。长期租赁及采购协议有助于保障基础设施供应,但其中大部分合同不可取消,即使AI需求放缓,公司调整支出的空间也相当有限,未来的固定支出和资金需求将随之增加。3557亿美元租赁尚未计入资产负债表,仅看账面负债会低估公司实际承担的长期付款义务,而新设无投票权股票也显示公司可能在自有现金流之外寻求更多融资渠道。随着AI投资规模不断扩大,市场将更加关注相关投入能否转化为收入增长及稳定回报,数据中心建设进度、算力需求变化及资本使用效率,将成为评估大型科技企业长期盈利能力的重要因素。
《金融时报》报道,全球最大的私募资本集团黑石集团(Blackstone)表示,受利率上升和地缘政治局势不稳定影响,公司已下调部分房地产资产估值,并推迟旗下投资组合企业的上市计划。黑石总裁乔恩·格雷(Jon Gray)表示,融资成本上升及市场波动影响了资产出售进度,公司原本计划通过首次公开募股(IPO)加快向投资者返还资金,但近期市场环境使相关计划放缓。黑石管理资产规模约1.4万亿美元。
黑石第三季度业绩总体符合市场预期,但资产出售带来的业绩收益增长放缓。格雷表示,公司下调了部分增长较慢的房地产资产估值,包括欧洲的大型资产组合和美国多户住宅,以反映利率和资本化率的上升。其中,面向机构投资者的房地产基金估值下降3.2%,而其中不少面向个人投资者销售的永续型核心基金估值上涨1.6%,旗舰散户房地产基金Breit今年迄今净回报为7%。公司第三季度每股可分配收益为1.32美元,每股管理费相关收益为1.26美元,略低于市场预期。黑石今年已推动五家投资组合企业上市,但近期多个项目出现调整。黑石支持的亚洲数据中心运营商AirTrunk将上市计划推迟至明年,另一家数据中心企业Firmus则撤回了原定在澳大利亚的上市安排。与此同时,黑石的信贷和基础设施投资业务继续扩张,第三季度吸引超过630亿美元新增资金,过去12个月募资总额达到2720亿美元,接近历史最高水平。格雷表示,黑石重仓的数据中心和仓储资产表现依然强劲,目前未看到数字基础设施过度建设的迹象;今年早些时候市场担心AI冲击引发私人信贷大范围违约,但这一情况并未出现。受投资环境变化影响,分析师已下调私募资本集团的盈利预期,黑石及其他大型另类资产管理公司的股价今年以来已下跌约30%。
黑石下调部分房地产资产估值,反映出利率上升正在影响私募资产定价及投资退出安排。融资成本增加和资本市场波动可能延长基金持有资产的周期,使投资者资金回收速度放缓。不过,黑石持续吸引机构及个人投资者资金,表明市场对另类资产的长期配置需求仍然存在。与此同时,数据中心和基础设施投资表现相对稳定,显示不同资产类别在当前市场环境下的收益前景存在差异,但这一判断出自在相关领域投入巨资的机构,仍需结合后续数据观察。同一利率环境下,机构房地产基金估值下调、散户比重较高的核心基金估值上调,两者的差异也值得留意。未来私募基金的退出效率、房地产估值调整以及人工智能基础设施的投资回报仍值得关注。
《金融时报》报道,壳牌(Shell)与埃克森美孚(ExxonMobil)正考虑出售双方各持股50%的英国特种化工合资企业Infineum,目标估值约80亿美元。该公司已聘请美国银行(Bank of America)担任出售顾问,相关程序近日启动,潜在买家可能包括私募股权机构。此次出售是壳牌调整业务结构的一部分,公司正逐步减少化工资产配置,将资源集中于核心石油和天然气业务。目前交易仍处于初步阶段,尚未确定能否达成协议。
Infineum成立于1999年,总部位于英国牛津郡,主要生产燃油及润滑油添加剂,产品销往90个国家。据知情人士透露,公司年度息税折旧摊销前利润(EBITDA)约为7亿至8亿美元。根据Infineum披露,其产品应用于全球约三分之一的汽车,以及70%的电动汽车。2024年,公司完成业务重组,将电动化及电池相关技术列为重点发展方向之一。近年来,电动汽车普及减少了传统发动机润滑油的使用需求,同时全球基础油产量增长也引发了市场对供应过剩的担忧。为适应行业变化,Infineum正扩大电动汽车专用流体等新产品业务。去年,英国石油公司(BP)以100亿美元将旗下润滑油业务嘉实多(Castrol)出售给美国基础设施投资集团Stonepeak。与此同时,壳牌持续调整下游化工资产组合,还在考虑出售其在美国和欧洲的其他化工业务,并计划在2030年前降低化工业务敞口。今年,壳牌还同意以164亿美元收购加拿大页岩油气生产商ARC Resources,这是其十年来规模最大的收购。
此次潜在交易反映出大型能源企业正在重新评估传统化工资产的长期价值。随着电动汽车发展改变润滑油市场需求,相关企业需要加快产品结构调整。对壳牌而言,出售非核心化工资产有助于释放资金并集中投资油气业务。按目标估值和年度EBITDA计算,卖方期望的估值约为EBITDA的10至11倍,去年嘉实多以100亿美元成交,显示私募和基础设施资本对这类资产仍有兴趣。对私募股权机构而言,Infineum的国际销售网络及可观的盈利规模具有一定吸引力,但未来收购估值仍取决于传统润滑油市场需求变化及电动汽车相关新业务的增长前景。