ARTICLE · 1243762
软件股:四十家上市公司,为什么二十家在亏?
核心结论
垂直应用软件行业质量一般。估值明显偏高。九十六家公司最新年度营收合计 2450.7 亿元。
01行业质量结论:规模还在长,赚钱能力已经不在了
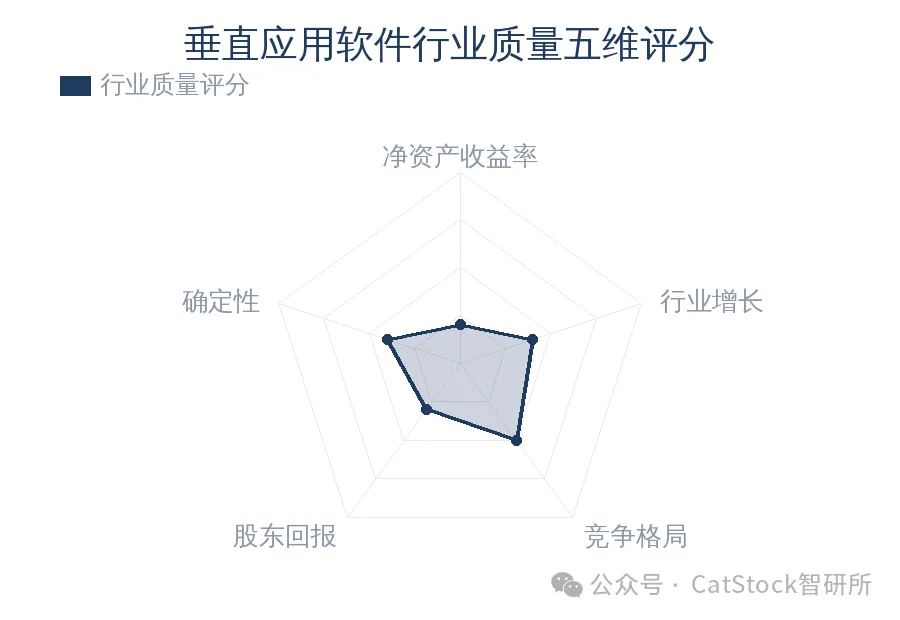
垂直应用软件行业质量一般。估值明显偏高。九十六家公司最新年度营收合计 2450.7 亿元。这比八年前多 34.2%。净利润却从 54.3 亿元降到 49.3 亿元。收入在增长,利润没有跟上。净资产收益率中位数从 9.9% 掉到 1.13%。在二百六十一个三级行业里,它居后百分之十四。四十家样本里,二十家亏损。亏损面已经不小。利润高度集中。同花顺与德赛西威两家合计赚走 74.7% 的归母净利润。其余三十五家分剩下的四分之一。这种结构让行业平均失真。行业内市盈率中位数 94.83 倍。三级行业中位数 33.995 倍。前者比后者贵 1.79 倍。市净率中位数 3.57 倍。行业整体是 2.137 倍。前者比后者贵 67%。估值贵,回报低。净资产收益率中位数除以市净率中位数,算出的隐含回报只有 0.32%。三级行业整体是 1.95%。隐含回报连行业整体都跑不过。
垂直应用软件行业质量五维评分(0-10 分,分数越高越好)
02行业概况:六个互不相干的生意被放进同一个分类
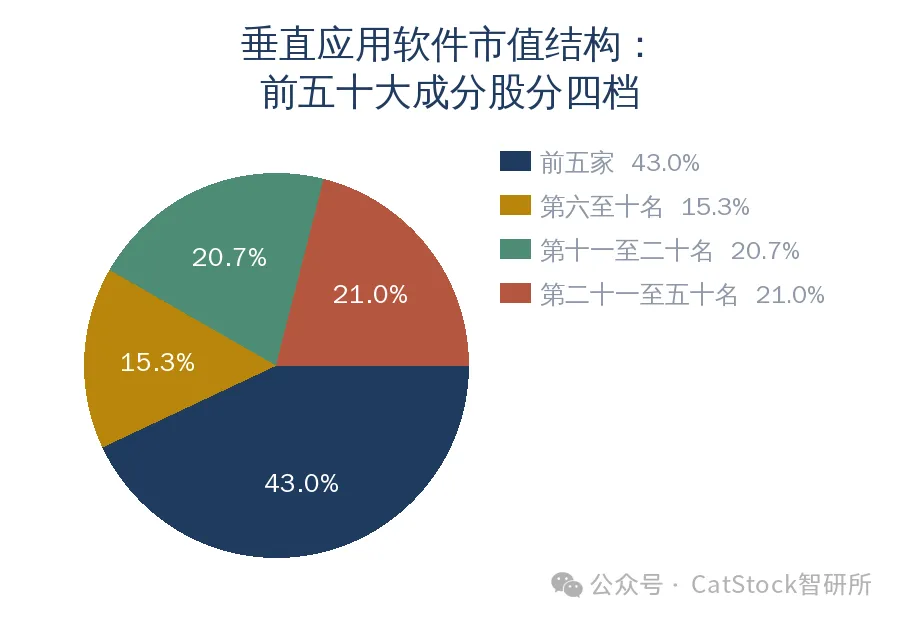
这个行业不是一个行业。它是六个互不相干的生意,被放进同一个分类里。九十六家垂直应用软件公司总市值约一万亿元。前五十大成分股合计 8208 亿元。前五家就占 43.0%。后三十家合计只占 21.0%。前五家是同花顺、华大九天、指南针、德赛西威、恒生电子。资金只认少数几张牌。第二十一名到第五十名的三十家加起来 1727 亿元。这还不如第五名一家。市值分布非常集中。少数公司拿走了大部分定价。行业空间要看官方统计。不要看上市公司营收加总。两者口径不同,结论也会不同。
官方统计中的软件行业规模与本行业对照(数据来源:工业和信息化部)
03竞争格局:分散才是毛利率掉二十二个百分点的主要原因
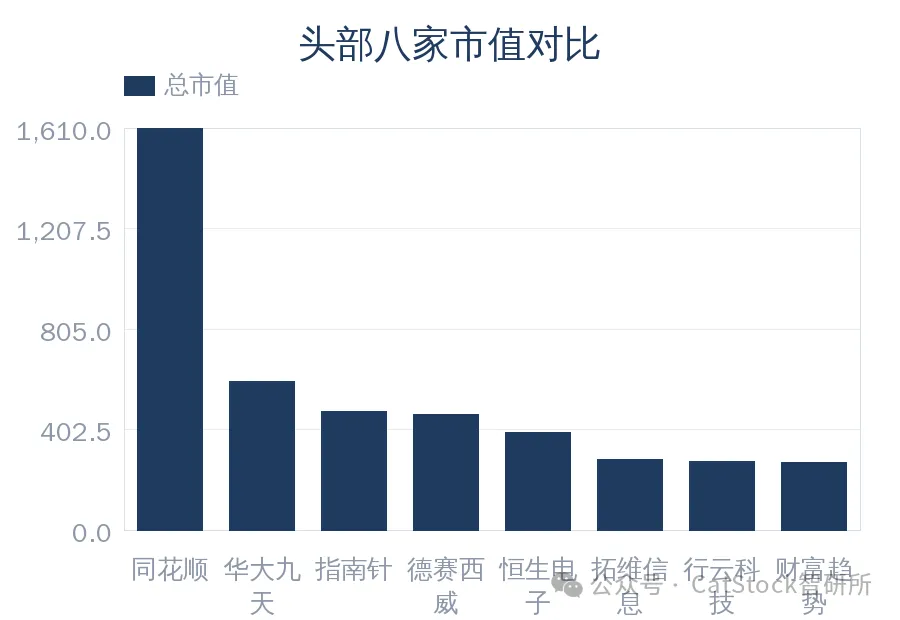
头部八家公司的市盈率差别极大。最高与最低相差二百四十八倍。这个差距说明市场定价并不统一。净资产收益率从行云科技的 -9.06% 到同花顺的 33.77%。同花顺市值 1610 亿元。它的净资产收益率是 33.77%。行云科技市值 275 亿元。它的净资产收益率是 -9.06%。两家公司完全不在一个盈利水平上。任何行业平均在这里都是失真的。看均值会掩盖分化。看中位数也只能描述一部分。
头部八家公司对比(市值与效率差异极大,行业均值失真)
04财务全景:毛利率掉二十一点九个百分点,费用一分没省下
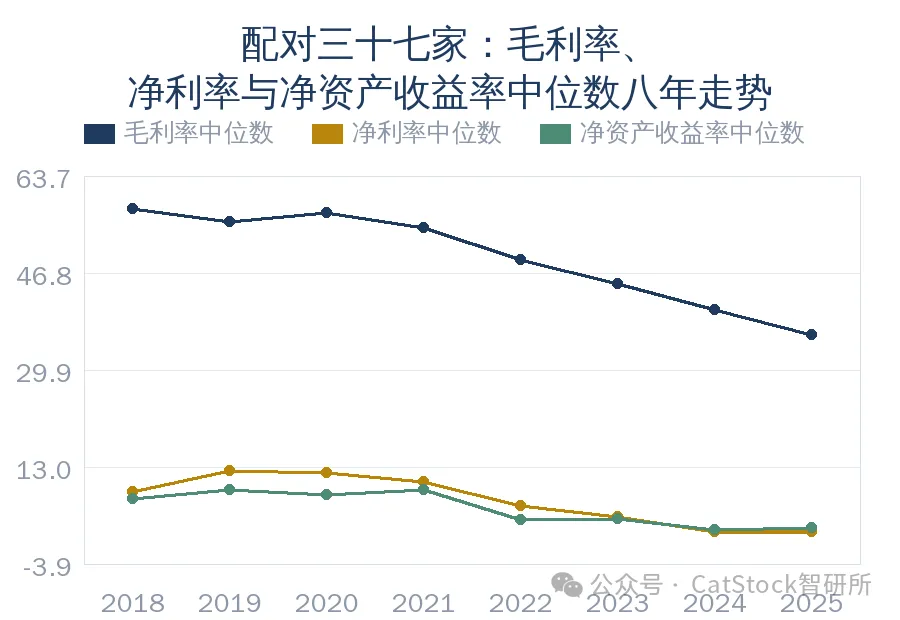
高净资产收益率组的优势,在八年前就已锁定。中间八年只是把差距拉开。按最新年度分组,高组十二家毛利率中位数从 69.27% 降到 66.44%。这个降幅很小。低组从 40.59% 降到 32.41%。低组的下滑更明显。起点上,高组就比低组高出 28.68 个百分点。八年后,高组净资产收益率中位数从 16.96% 降到 8.97%。低组从 4.68% 跌到 -9.75%。高组还在赚钱,低组已经亏损。高组归母净利润合计从 30.61 亿元增到 94.87 亿元。低组从 13.07 亿元变成 -28.22 亿元。两组差距越拉越大。毛利率和净利率一起往下走。费用却没有省下。
高净资产收益率组与低净资产收益率组对比(各十二家,按最新年度分组)
05股东回报:利润留在报表上,没有交给股东
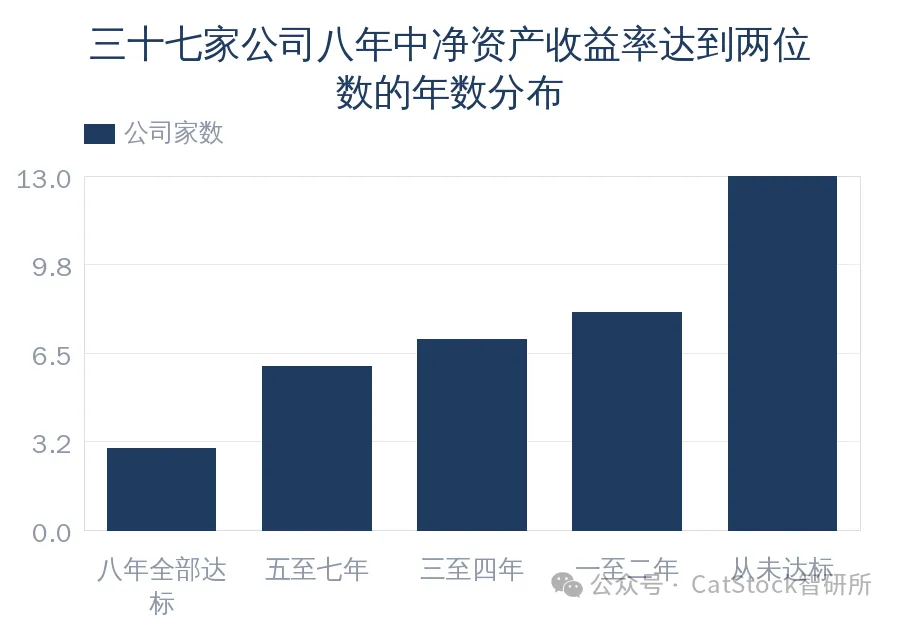
三十七家样本里,八年中连续七年及以上净资产收益率达到两位数的只有五家。同花顺、恒生电子、京北方八年全部达标。中科软与德赛威各达标七年。达标公司数量很少。八年里从未达到两位数的有十三家。这个占比超过三分之一。最能赚钱的同花顺,最新年度派现 27.42 亿元。它占归母净利润的 85.54%。但最新年度有现金分红的仅二十二家。股息率中位数为 0.51%。分红并不普遍。利润更多留在报表上。股东拿到的现金回报有限。
股东回报三项:分红、股息与净资产收益率持续性(配对样本三十七家)
06增长与展望:三种情景下整体法市盈率都在九十八倍以上
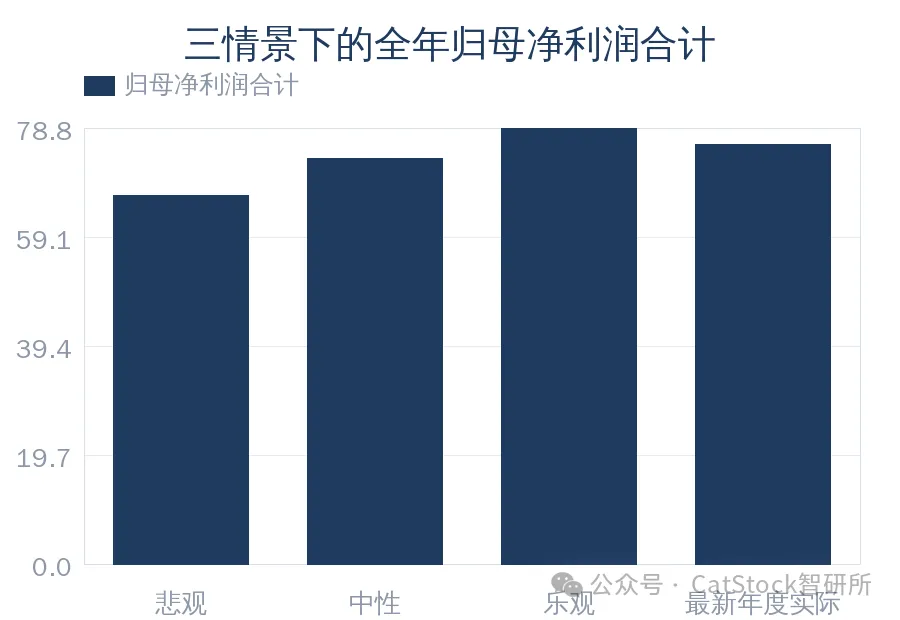
未来三年增长不取决于行业能否变大。它取决于单位盈利能力能否止跌。配对样本三十七家做了最新年度三情景测算。全年归母净利润从悲观情景 66.63 亿元,到乐观情景 78.80 亿元。两者差异仅 12.17 亿元。三种情景的差距并不大。三种情景的整体法市盈率都在 98 倍以上。最低 98.6 倍。最高 116.7 倍。当前价格已把乐观情景提前定价。换句话说,市场先给了乐观预期。盈利兑现跟不上,估值就有压力。
最新年度三情景测算(配对样本三十七家,总市值 7773 亿元)
07风险与反证:最先会推翻结论的是技术替代
最先推翻结论的风险是技术替代。触发条件写死在净利率中位数。连续两个报告期低于零。最新半年已是 -0.87%。距触发只差一期确认。表里最该看的是这一行。五类风险中,只有它的阈值已经贴近当下读数。政策端的数字同样要盯。应收账款占营收比从 10.8% 升到 16.9%。回款再慢一个季度,按 1845.00 亿元营收,将多占约 460 亿元营运资金。行业净利率中位数只有 1.62%。这笔钱扛不住。回款风险会直接压到利润。技术替代与回款风险要一起看。
五类风险的触发条件与影响方向
关注「CatStock智研所」
回复股票名称或代码(如 600519 / 00700),即可查询任意 A 股 / 港股的估值与财务评分。
#垂直应用软件 #股票估值
免责声明
本内容由 Catstock_AI研究团队基于公开数据生成,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。文中数据来源于公司年报及公开市场信息,可能因统计口径不同存在差异。
出品:Catstock_AI研究团队
完整 7 节报告 + 13 张图表
点击文末「阅读原文」查看 H5 完整版