ARTICLE · 1274141
AI能让美国GDP多出32%,却解不了1.36万亿利息的局?
太初新元 · 每日精选
AI能让美国GDP多出32%,却解不了1.36万亿利息的局?
AI能否成为美国债务的解药?CBO预测2026财年联邦赤字约1.9万亿美元,占GDP的5.8%;净利息支出约1万亿美元,占GDP的3.3%,全年利息总额约1.36万亿美元。当赤字持续、实际利率高于经济增速时,债务率就面临上行压力。AI的逻辑很直接:若它能显著抬高潜在增速g,使g持续高于r,债务动态就有改善空间。但这只是数学上的可能路径。
AI对增长的影响取决于渗透深度。在温和情景下,AI提高个人和团队效率但未形成大规模自主迭代,2030年美国GDP约34.1万亿美元,较无AI基准高约1.6%,不足以改变r与g的关系。在更广泛渗透的情景下,AI重组大量知识型任务,2030年GDP约36.3万亿美元,较基准高约8.3%,足以改变增长预期,但若结构性赤字未同步收窄,债务问题仍不会自动消失。
极端情景是AI递归自我改进全面落地,研发和产业创新进入强反馈循环。该情景估计2030年GDP约44.4万亿美元,较无AI基准高约32.4%,并假设年增速可达15%,经济规模约每4.5年翻一番。若这些条件同时实现,理论上可能使g超过r,推动债务率逐步收敛。
但现实约束同样明显。CBO预测2026—2030年美国潜在实际GDP增速年均约2.1%,2031—2036年年均约1.8%。截至2026年10月15日,10年期美债名义收益率约5.1%,实际收益率约3.2%。在高利率环境下,长期实际融资成本可能高于传统经济增速。AI基础设施建设、企业流程改造和生产率传导可能需要10—20年,而债务利息是持续发生的。
AI红利能否转化为财政改善,还取决于分配。Anthropic测算显示,三种情景下资本收入份额分别上升约0.6、3.9和14.8个百分点;极端情景下资本收入份额升至54.8%,劳动收入份额降至45.2%。新增价值可能更多流向资本所有者,只有税收制度有效覆盖新增利润和收入,AI红利才可能改善基本财政余额。
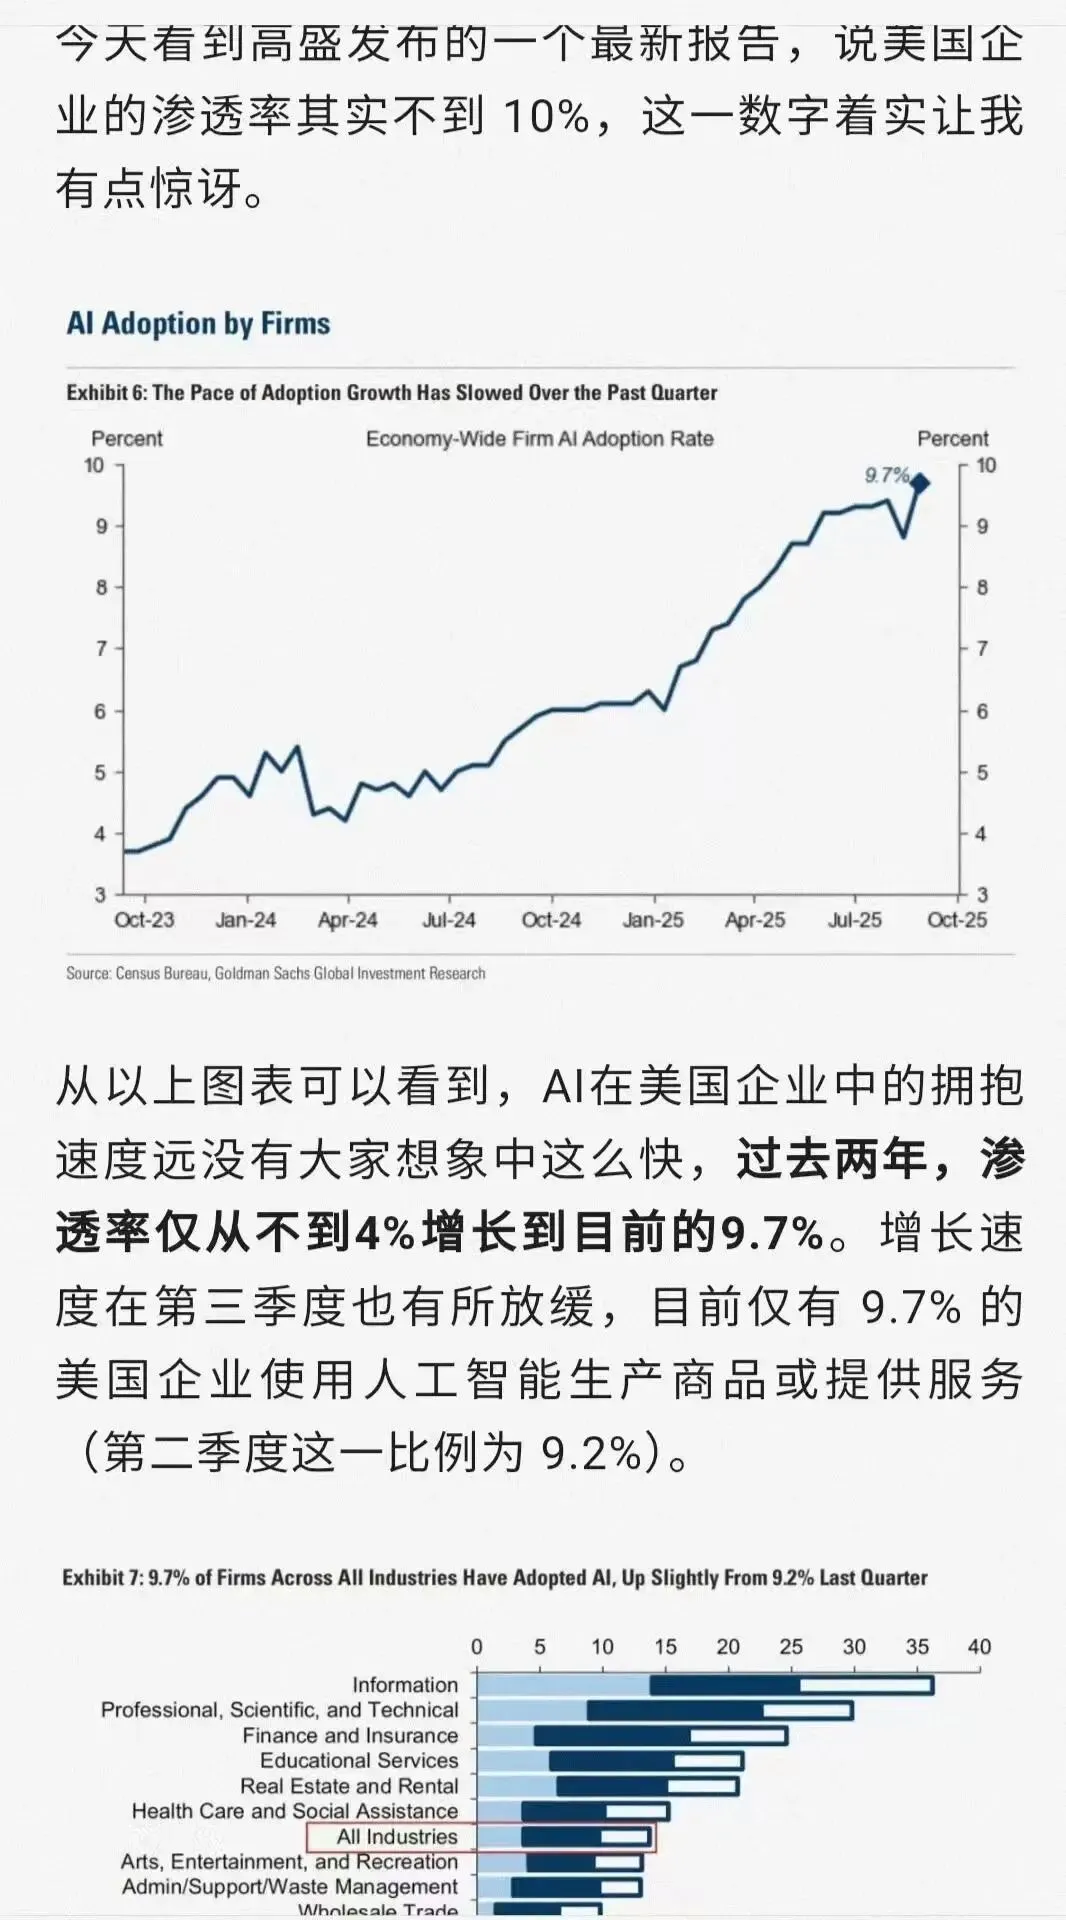
外部变量同样不可忽视。中国拥有庞大制造业体系、较完整产业链和广泛的应用场景,开源生态可能推动AI能力扩散,压缩美国科技企业的超额利润。全球产业与贸易关系多元化,也可能影响各国对美元资产的配置需求,进而影响美债长期融资条件。
AI是一条增长路径,不是自动生效的债务解药。它能否带来债务红利,至少取决于三个条件:生产率提升能否从技术演示走向广泛、持久的产业应用;新增收益能否通过税收与制度安排转化为财政改善;红利兑现速度能否赶在利息负担进一步恶化之前。
来源:内容来自网络 · 仅供参考