ARTICLE · 1299452
AI短剧突然爆发!但财报还在亏钱
AI短剧涨停潮背后:成本砍到脚踝,98.7%的剧连本都回不了
今天A股的盘面,短剧概念把其他题材都盖过去了。
短剧游戏板块指数收盘涨超8%,近40只股票涨停或涨超10%,70只涨幅过5%。海看股份、芒果超媒、因赛集团、捷成股份、果麦文化等8只票直接20%封板,中文在线、华策影视涨超10%,掌阅科技、奥飞娱乐、遥望科技一批10%涨停跟上来。
盘后各种复盘都在找原因,翻来翻去,催化就一条:央视财经报了国产AI漫剧出海的数据,海外短剧付费应用前十名里中国厂商占了九席,AI漫剧活跃用户超过1.5亿,机构拍了个预测,2026年海外AI漫剧市场规模要冲40亿美元,比2025年翻将近四倍。
出海的故事加上AI的标签,资金一点就着。但同一天盘后翻出来的三季报,和涨停板的温度不太搭。
先看账本,再看K线
短剧这条线上最核心的三家公司,三季报全部出完了。
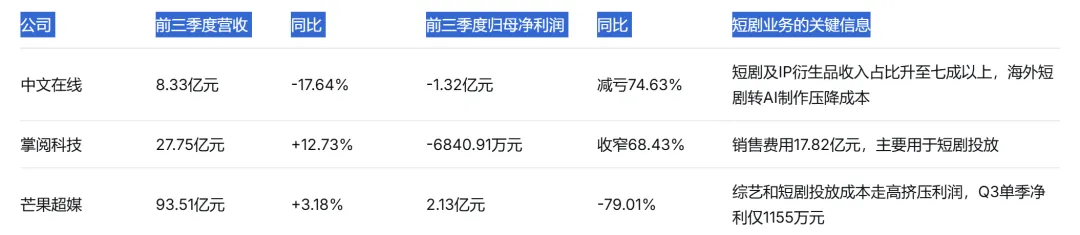
数据来源:各公司2026年三季报
三家公司,三种姿势,指向的是同一个事实。中文在线营收掉了近18%,利润减亏靠的是把海外短剧切成AI制作,营业成本降了32.91%。
掌阅科技营收涨了12.73%,利润减亏靠的是控ROI,销售费用增速压得很低,但17.82亿的投放费用摆在那里,省不出真正的利润。芒果超媒最直白,营收微增,利润被成本和投放两头挤,Q3单季归母净利润只剩1155万。
短剧业务在这些公司的收入结构里已经坐稳了位置,中文在线七成以上收入来自短剧及IP衍生品,掌阅的短剧衍生业务也早就是第一大板块。但收入替代做完了,利润替代还没开始。 涨停板交易的是“AI能把成本打下来”的预期,季报给出的答案是:成本确实下来了,利润被别的东西接走了。
省下的制作费,流进了流量池
DataEye-ADX上半年的数据把这件事说得更不留情面。抖音端新增22.19万部AI剧漫剧,播放量破亿的只有1055部,破亿率0.48%。以5000万播放量作为行业默认的回本线,达标项目占比1.3%。剩下98.7%的AI短剧,上线半年之内收不回成本。93%的AI漫剧月播放量连百万都不到,万播收益从2025年下半年的30到100元跌到5到10元,跌幅接近90%。
制作成本塌了,钱并没有留在制作方口袋里。短剧全链路成本里,投流长期占七成左右,2026年全行业投流日耗稳在1.5亿到1.7亿元的量级。
AI把一分钟的制作报价从几千块打到几百块,省下来的那点空间,在买量面前几乎可以忽略。更麻烦的是供给端:一季度全行业上线微短剧12.8万部,其中AI微短剧12.2万部,占比超过95%;抖音上半年新增的AI剧漫剧22.19万部,高峰期每20秒冒出来一部新剧。供给以秒为单位膨胀,用户的注意力总量是固定的,单部剧能分到的流量只会越来越薄。
红果的动作也在说明同一件事。日活1.68亿的盘子还在,但AI剧本的S+级保底分账已经从最高5万元砍到1万元。平台不再为大量剧本的试错兜底,风险被推回给制作方。承制方数量一季度从1216家掉到698家,接近腰斩。这不是“行业在洗牌”这种轻飘飘的说法能概括的,是大量中间层团队正在被成本结构和分账规则一起挤出去。
付费率不是问题,利润归属才是
海外市场倒是给出了一个反直觉的信号。HOLYWATER旗下AI短剧平台My Muse的付费转化率23.6%,和真人平台My Drama的23.9%只差0.3个百分点。至少在订阅制场景里,用户对“AI做的”这件事没有表现出系统性的付费抗拒。出海方向的数据也撑得起今天的涨停:海外短剧付费应用前十中国厂商占九席,AI漫剧活跃用户超过1.5亿。
但海外的高ARPU付费逻辑,和国内以IAA广告变现为主的分配结构,是两套不同的生意。国内平台掌握流量分发权和分账规则的制定权,制作方在供给过剩的环境里几乎没有议价空间。有从业者拆过账,一部大爆的AI剧,制作方到手不足8000元。付费率高低是一回事,利润留在谁手里是另一回事。
备案制在追上来,窗口期不是无限长
监管的节奏也在改变行业的成本结构。2026年4月1日起,未备案的存量动画微短剧被全网下线;9月1日,广电总局第16号令《微短剧发展管理办法》正式施行,AI生成的微短剧必须在每集显著位置添加提示标识,备案公示和发行许可制度同步落地。备案周期、版权核验和审核环节会拉长AI短剧从制作到上线的实际时间,现金回流的节奏跟着变慢。对头部和持牌玩家来说,备案制是一道供给侧壁垒;对靠批量生成、快速套利的小团队来说,门正在关上。今天涨停板上交易的热情,有一部分是在给“监管完全收紧之前的窗口期”定价,而窗口期的长度不由市场决定。
有空间,但没有舒服的确定性
AI短剧不是伪命题。它把内容生产的成本函数改写了,六亿国内用户和1.5亿海外活跃用户也是实打实的需求。DataEye预计2026年国内AI剧漫剧全年规模突破400亿元,前五个月已经做到220亿。出海的高付费市场如果持续放量,利润结构有改善的可能。
但成本更低,不等于回报更稳;供给更多,不等于生态更健康。 98.7%不回本意味着这个行业当前的回报分布极度偏斜,极少数项目拿走绝大部分收益,绝大多数参与者是沉默的成本。中文在线和掌阅的短剧收入都在增长,利润端一个靠砍成本减亏,一个靠控投放收窄亏损,都还没有走到“短剧业务本身稳定赚钱”那一步。芒果超媒的利润下滑则提醒一件事:投放成本和内容成本是刚性的,AI省下的制作费填不上这两块。
对于二级市场,概念股的弹性和业绩的兑现之间还没有形成稳定的映射。今天的涨停潮交易的是出海数据和AI标签,三季报交易的是利润缺席。两个价格,总有一个要等另一个。这个赛道值得长期跟踪,但当下更需要盯住的是平台分账规则有没有向质量端实质性倾斜,以及海外付费收入能不能规模化回补国内免费模式的利润缺口。在这两个信号出现之前,把“AI短剧”当成一个已经兑现的利润故事来交易,是在为尚未发生的事提前付钱。
对这个话题,您怎么看?
期待您在留言区文明理性发布高见,留言点赞最高的朋友,扫文末微信,可获得投行圈子精美商务背包一个。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。
#科技热点#深度解读#商业财经 #科技大厂 #上市公司#AI#一级市场#上市#前沿科技
感谢耐心阅读,欢迎顺手点个“在看”。