ARTICLE · 1326829
【总结+导图+全文稿PDF】清算连锁才刚开场:比特币失守8万、铜破关键支撑,黄金白银相对美债四十年高位还能撑多久?| 迈克·麦格隆
《迈克·麦格隆Mike McGlone》访谈深度解析:连锁反应刚刚开始——从比特币、铜到黄金白银的全球资产重定价
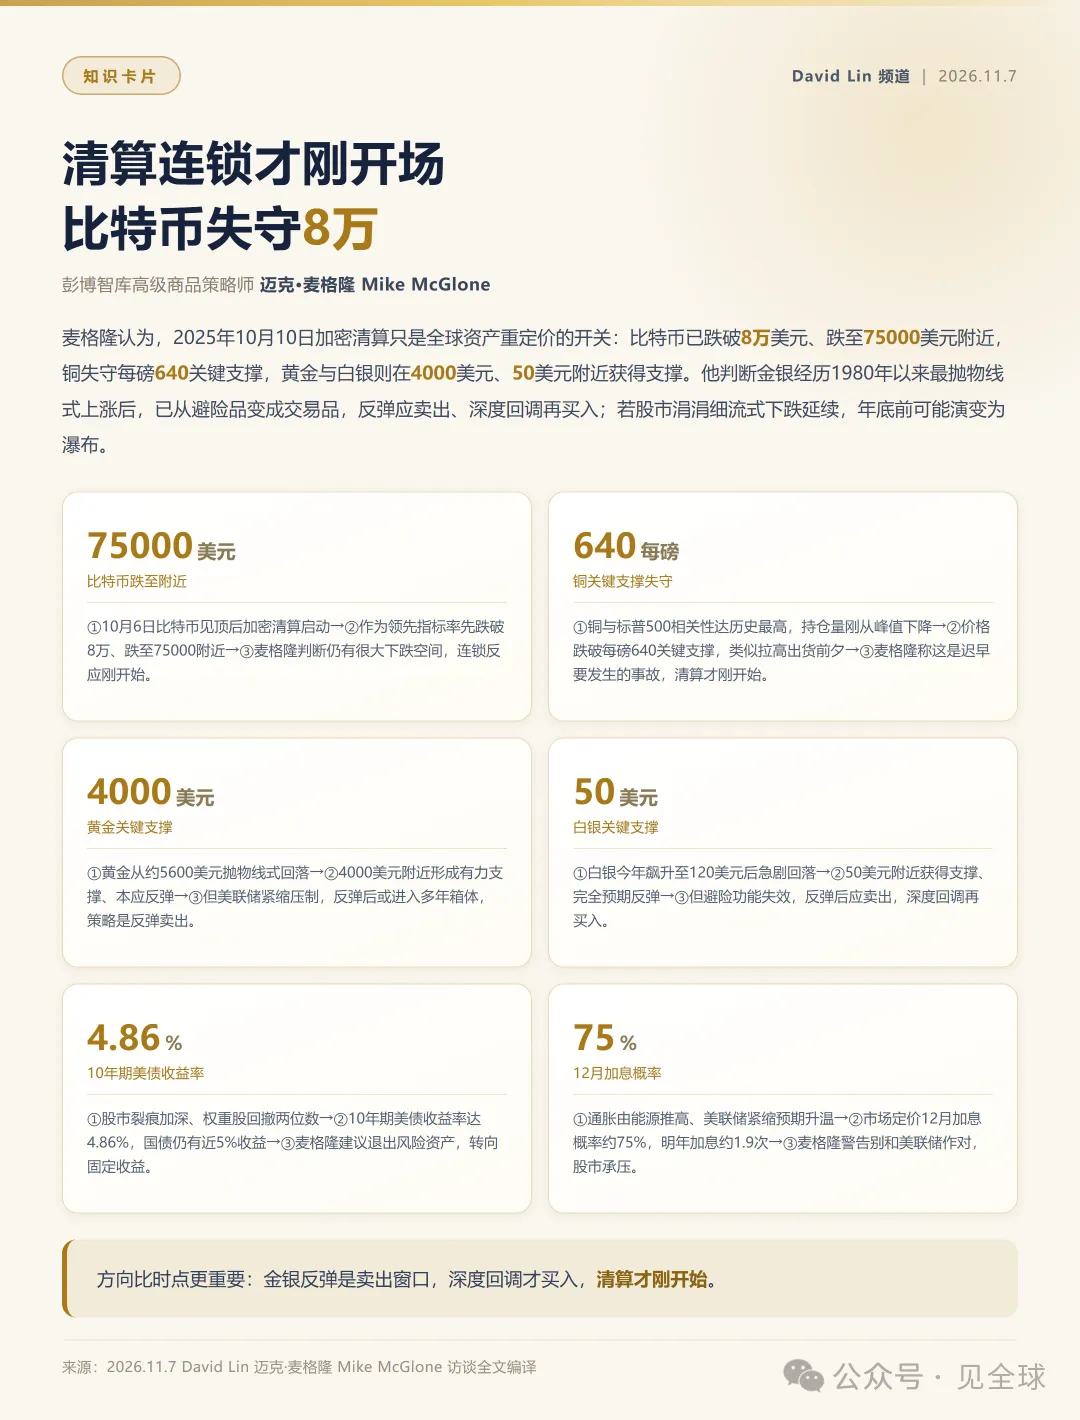
开篇总结: 彭博智库高级商品策略师迈克·麦格隆(Mike McGlone)在本期访谈中提出一个鲜明判断:2025年10月10日加密货币的大规模清算可能是本轮全球资产调整的“开关翻转”时刻,连锁反应刚刚开始而非结束。比特币已从10月6日高点跌至75000美元附近、铜跌破每磅640关键支撑、AMD与英特尔等权重股回撤38%至62%,而黄金在4000美元、白银在50美元附近获得支撑却“避险功能失效”。他认为黄金白银经历了1980年以来最抛物线的上涨后正进入类似2008年原油的长期箱体,策略上应在反弹中卖出、在深度回调中买入,并警告若股市“涓涓细流”式下跌延续,年底前可能演变为瀑布效应。
一、范式转变的起点:2025年10月10日与领先指标的预警
麦格隆将当前市场定性为一场“刚刚开始的连锁反应”,而非一次普通回调。他反复强调的一个时间坐标是2025年10月10日——加密货币在这一天遭遇史上最大规模清算并进入熊市,此后比特币跌至75000美元附近,而他判断“还有很大的下跌空间”。在他看来,这不是终点,而是范式转变的触发点。
1.1 比特币:最爱的领先指标与“接力棒”的传递
麦格隆称比特币是他“最爱的领先指标”。时间序列相当清晰:比特币于2025年10月6日见顶,纳斯达克10月7日见顶,随后连锁反应触发比特币跌破8万美元、铜跌破每磅640附近的关键支撑。他坦承自己曾在2024年过早看空比特币——当时比特币涨至10万美元以上,他预测会“掉一个零”回到1万——但承认比特币在上涨过程中提供了极好的超额收益,并在去年将“接力棒”传给了黄金。比特币全年领跑市场,而纳斯达克今年仅上涨约8%(此前约30%),这种领先指标的转向被他视为市场调整的早期信号。
1.2 铜与股市的镜像关系
铜是麦格隆另一个核心预警工具。他指出铜与股市的关系图同样指向回调,铜正处于类似“拉高出货”的前夕。更具体地说,铜在50周基础上与标普500的相关性达到历史最高,刚刚跌破强支撑,“这是一场迟早要发生的事故”。他给出一个形象的比喻:把QQQ的价格去掉两个零,就得到几乎相同的铜价走势;标普500去掉三个零也只是稍微高一点。美国铜价因关税因素和CME库存大量累积(目前约80万公吨,比五年移动平均高出1200%)而扭曲,伦敦LME和上海SHFE库存仅略高于五年均值。铜的持仓量才刚刚从峰值开始下降,而“它总是在11月下跌”——今年是清算型年份,他认为所有市场的清算才刚刚开始。
二、贵金属:历史性抛物线后的“拉高出货”与交易属性回归
贵金属是本期访谈中着墨最重的行情板块,麦格隆的判断可以概括为:黄金白银经历了1980年以来最极端的抛物线式上涨,如今已从“投资品”变为“交易品”,避险功能暂时失效,但关键支撑位附近应有反弹。
2.1 白银120美元与黄金的罕见涨速
麦格隆将白银今年的表现称为“历史性”:白银飙升至120美元,是自1980年以来相对大多数移动平均线的最快涨势,随后回落至50美元。他指出,白银相对标普500的波动率是自1908年以来最高水平的五倍,黄金也类似。他列举了出现明显“拉高出货”形态的品种:黄金、白银、铂金、钯金、铁矿石、镍、铅、木材、比特币、美国天然气;玉米刚涨25%后跌回;铜正处于这样做的前夕。他强调,黄金和白银相对大多数10年和60个月移动平均线的反弹速率,上一次匹配是在1980年(当时CPI高达15%),而这一次发生在CPI处于通缩环境(目前为3.7%)的情况下,极为罕见。
2.2 关键价位与方向判断:4000美元与50美元的支撑
在具体价位上,麦格隆给出明确判断:黄金在4000美元、白银在50美元附近有有力支撑,本应反弹,但面临美联储紧缩,这是“终局的一部分”。他提到黄金从5600美元左右跌至4000美元、白银从每盎司120美元跌至50美元,“那些是好的支撑位”。然而他提醒,这类箱体波动的历史是创出高点但持续不了几年——那种能持续几十年的走势另当别论。他完全预期这些水平会反弹,但认为反弹之后“应该让人抓狂好几年”。策略上,他明确表示不想在创新高时死守多头,想在反弹时卖出,并寻找深度回调来买入。他警告黄金的年化波动率仍约为标普500历史水平的两倍,这太低了,上一次出现这种情况是在2007年——他准确预测了2008年,只是“太早了”,这一次也一直太早。
2.3 避险功能失效与相对价值的极端读数
对于“黄金现在还是避险选择吗”的提问,麦格隆的回答是“不,不是了”——避险的选择是传统美债。他指出一个耐人寻味的细节:在股市清算、其他一切上涨的当天,黄金却下跌,比特币也下跌;黄金一直与10年期收益率和30年期长期国债呈反向走势,本周其实还没真正获得买盘,尽管比几天前的3800美元有所上涨,但仍在等待这波反弹。相对价值方面,黄金相对于一篮子美国国债的价格处于约四十年来最高;黄金对国债的比率可能正从1987年以来的最低水平开始触底回升;彭博全金属指数相对于彭博商品指数达到历史最高,相对于国债指数也几乎处于历史最高——他刚刚放弃了持有该指数十年的策略。他提醒,几乎所有提到的资产——加密货币、黄金和白银——与股市的相关性远高于与债务的相关性,这是“鸦片”:人们研究历史却误解了水平和估值。他重申2008年原油市场发生的事情可能正在黄金和白银上重演:走抛物线、见顶、然后陷入20年的区间。
三、股市:表面坚挺下的深层裂痕
麦格隆指出,标普500单日跌5%并不常见,纳斯达克经历了自疫情以来最惨烈的下跌,但这只是“小打小闹”。透过广泛指数,最大的成分股已下跌两位数,裂痕远比指数显示的严重。
3.1 权重股的两位数回撤清单
他逐一列举:AMD从十月初峰值下跌约38%至40%;英伟达类似形态下跌约25%;英特尔跌回2022年水平,抹去2026年大部分涨幅,从今夏峰值下跌62%;Meta财报令人失望,营收同比增长26%但股价下跌22%;谷歌经历历史上最糟糕的单日抛售,较峰值下跌30%;CoreWeave资本支出是收入的三倍,债券收益率达两位数,股价下跌70%。他警告,自2022年底部以来100%的回报很容易出现50%的回撤,而“这还没真正开始”。他引用一位认识四十年的基金经理的话:“如果你不参与,就会被炒鱿鱼”——这正是极端情况的写照。
3.2 资本支出、自由现金流与GDP的传导链
麦格隆担心,如果这些股票跌到一定程度且不能快速反弹,它们可能很难筹集资金来为资本支出建设提供资金。他提醒,发布财报的大公司如Meta,大多数因为资本支出而自由现金流为负,无法内部融资,必须有外部资金来源。如果这放缓,可能看到GDP放缓——数据中心今年对实际GDP增长有贡献。他认为这不是如果的问题而是何时的问题,经典情况是水涨船高,而现在潮水开始退去,目前只是微小的退潮。他建议可以继续乘着潮水也许走运,但也有很好的替代选择:大多数国债仍能拿到近5%的收益,10年期国债收益率是4.86%。在典型的退潮环境中,未来回看时会说那很棒,但区别在于最近美联储在加息,他们在告诉你不要和美联储作对。
四、美联储、通胀与政治周期
麦格隆认为“不要和美联储作对”仍是底线。市场目前定价约75%的概率美联储12月加息,此前曾定价明年加息三次,现在定价明年约1.9次。但他质疑加息25个基点对降低油价毫无作用——CPI主要由汽油和能源推高,而石油市场“压根不在乎美联储做什么”。
4.1 通缩力量的蓄势与降息路径
他预测到明年这个时候油价可能讨论50美元,但并非因为美联储,而是因为西半球(美国与加拿大)成为定价者、原油盈余从2022年峰值时的每日900万桶降至每日400至500万桶、以及技术取代化石燃料的加速(如大众裁员10万人、美国对中国廉价电动车征收100%关税)。他认为这些是“蓄势待发的通缩力量”,刚刚触发了“通胀后的通缩”。他提到30年期房贷利率处于三十年高位,并预测如果股市完成一些紧缩,美联储接下来的动作将是一系列50个基点的降息。他还从政治角度分析:共和党人面临中期选举压力,必须对通胀做点事、把能源价格降下来,而让股市下跌是途径之一。他将特朗普与赫伯特·胡佛相提并论,指出当选时股市按某些指标是百年来最贵的,均值回归可能意味着其名声将由此被评判。
4.2 就业数据与“让市场替美联储收紧”
关于当天就业数据,预测是增加5.9万个工作岗位,实际增加了16.5万个非农就业岗位,几乎是经济学家和华尔街预期的三倍,给劳动力市场带来了生机迹象。他引用米尔顿·弗里德曼的话“永远不要混淆股市和经济指标,股市是个货币现象”,并指出市场会提前反映股市和经济走势。他认为经济应该强劲、PMI很强劲,特朗普做的一件事就是让全世界来美国投资,但这意味着美联储会继续对通胀保持警惕。强劲的数据意味着让美联储进入紧缩模式并保持紧缩模式,他觉得会发生的一件事是让市场替他们收紧——债券市场已经、房贷利率已经为他们收紧了很多,股市只是稍微收紧了一点。
五、周期规律、市场轮动与投资策略
麦格隆强调这是“正常周期的自我回归”。他以原油为例:2007年他就在交易,原油2008年见顶后一直处于熊市,抛物线式上涨后进入“漫长的宿醉期”,能源持续了20年,现在轮到贵金属——黄金和白银可能刚刚经历了抛物线式上涨,然后进入死气沉沉的区间。
5.1 均值回归与从动量股向低估值股的轮动
他认为当前市场正在经历从动量股向低估值股的轮动,这本质上是人性与傲慢的历史例证。他以英特尔为例指出,英特尔在2000年和2008年之前一直是伟大的股票,而如今标普500指数中名列前茅的已是众多不同的优秀新公司;通用电气曾在2008年举足轻重,现在却无人问津。他强调这是正常的周期,而均值回归的关键在于心理和市场正在发生什么。他提到收益率在5.15%左右,认为未来回看时这就是信号——应该退出风险资产,专注于固定收益和黄金。他指出白银波动率是标普500的两倍,大宗商品风险很高,波动率也几乎是两倍。标普500在股市里涨得非常高,到了某个时候只需要主题稍微反转一点,也许已经开始了,这就是他看到重大宏观信号的原因。
5.2 清算信号与年底前的瀑布风险
麦格隆提到本周特别是昨天,根据一些数据报告,11月5日是疫情以来散户抛售最大的一天。他回顾去年10月10日加密货币经历了最大的清算事件,一年后瀑布式下跌,加密货币一年前见顶,贵金属在三个季度前见顶,现在轮到股市见顶了。他试着从未来回看这件事并站在正确的一边来写,认为这是瀑布式下跌的开始,也许到年底前他都会错,但如果一直说同样的话最终可能会对。他的策略是:不想在创新高时死守多头,想在反弹时卖出,并寻找深度回调来买入。他警告,如果股市只是继续“涓涓细流”般下跌,到年底可能形成瀑布效应并加速进入明年。他总结:一切都取决于股市,而“这还没真正开始,到目前为止都是小儿科”。
5.3 房地产的财富保护局限
关于房地产是否仍是财富保护者,麦格隆承认是的,但提醒房地产达到了历史上相对于收入最昂贵的水平,非常昂贵。人们指出花40万美元买了房子现在值160万很棒,但首先得交税、持有成本和维护费,如果不维护房子就会融化,税费和持有典型房地产的成本非常高。而且有一些很好的替代选择,比如股票、贵金属以及加密货币。他觉得接下来会发生的是这种转变已经在发生——人们不停地买、想搞Airbnb和BRBO之类的,那会稍微降温。但一切的关键对世界、对整个经济来说就是让消费持续下去,让消费者至少还有点支出,股市必须保持高位,我们现在太依赖它了。
结语:站在瀑布开始的一侧
麦格隆的全篇论述可以浓缩为一个判断:2025年10月10日的加密货币清算不是孤立事件,而是全球风险资产连锁反应的开关。比特币作为领先指标率先见顶,铜跌破关键支撑确认了股市的脆弱,而黄金白银在经历1980年以来最抛物线的上涨后,已从避险资产退化为与股市高度相关的交易品——黄金4000美元、白银50美元的支撑位附近应有反弹,但反弹之后是长达数年的箱体折磨,正如2008年后的原油。他给出的操作框架清晰而克制:不在新高死守多头,在反弹中卖出,在深度回调中买入,同时用近5%收益率的国债替代部分风险敞口。
真正的不确定性在于节奏。他承认自己“一直太早”——2008年如此,这一次也如此——但他认为方向比时点更重要:股市市值与债务的比率处于2001年以来最高,权重股已下跌两位数,资本支出依赖外部融资的链条一旦收紧将传导至GDP,而美联储在通胀与政治压力之间腾挪的空间有限。如果股市只是涓涓细流般下跌,年底前可能演变为瀑布;如果反弹,你仍然可以赚取票息。用他自己的话说:一切都取决于股市,而“这还没真正开始,到目前为止都是小儿科”。
本文基于迈克·麦格隆Mike McGlone访谈实录整理而成,所有观点均来自受访者个人判断,不构成投资建议。
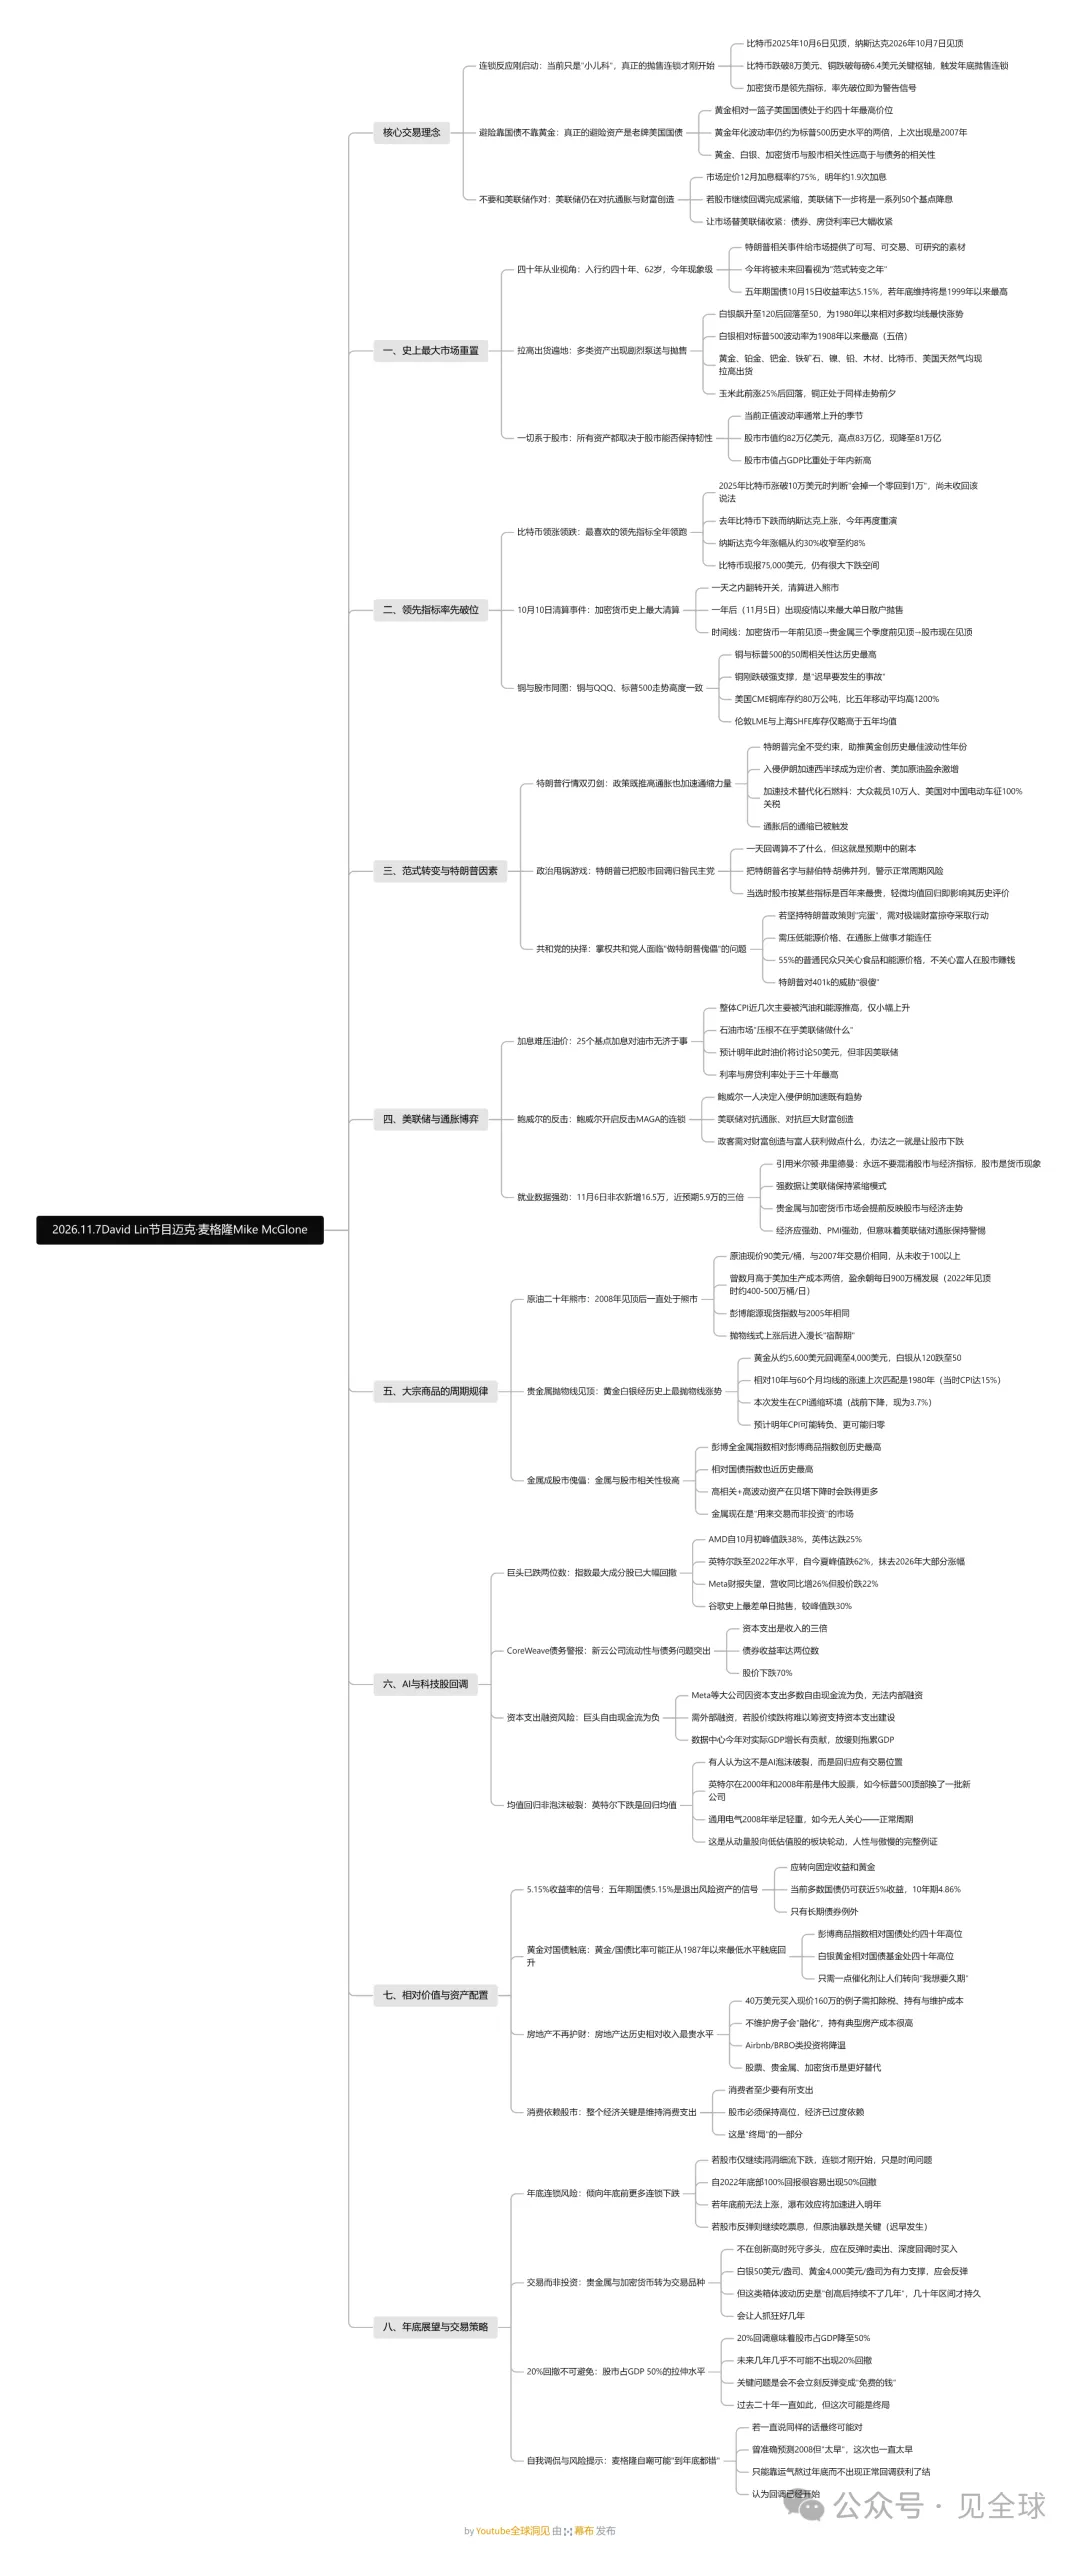
思维导图
链接: https://pan.baidu.com/s/1K9zgCWaoQjjlEgKD8svDGQ 提取码: 5qna