ARTICLE · 1341535
Oil Breakout EA免费下载:20种突破策略的原油EA,22个月回测与两个实盘账户复盘
20种突破策略、5个周期、每单最高9%硬止损、周五22:50强平。22个月默认回测 +365.79 美元,PF 1.41,权益回撤 19.55%——但利润高度集中,7个策略在全新数据上曾18个月打平。
Oil Breakout EA:20种突破策略的原油EA
先说结论
Oil Breakout EA 是一款运行在 MT5 上的原油(XTIUSD / USOIL / USOUSD)突破 EA。它同时运行20套突破策略,每套策略在自己的周期上挂 stop 单,每笔交易都带止损、止盈、保本和移动止损,并在周五晚上强制平仓。
原文用22个月(2025年1月2日至2026年11月2日)做了三组测试:默认参数回测、两个实盘账户、以及把600笔交易逐笔拆开看出场和策略贡献。
结论可以压缩成四句话:
- 机制很干净
:20套策略、每套最多一单,不加仓、不网格、不马丁,每单都有止损。 - 收益很集中
:22个月 +365.79 美元,其中92笔止盈贡献 +485 美元,超过全部净利润。 - 回撤不小
:权益最大回撤 19.55%,2026年5月至7月一度从 1,390 美元回到 1,183 美元。 - 有过拟合迹象
:7个用旧数据构建的策略,在全新数据上跑了18个月,合计 -8.87 美元,基本打平。
它到底是什么?
Oil Breakout EA 是 SomaOil EA 的另一个名字。终端里的订单备注会写成 “SomaOil #1 81241201” 这样的格式,每套策略一个编号,备注内容可以在参数里改。
它只做美国原油,支持 XTIUSD、USOIL、USOUSD、WTI、SpotCrude、CRUDE 等符号,带经纪商后缀也可以。图表周期无所谓,因为20套策略各自使用 D1、H12、H8、H4、H1 五个周期,不依赖你当前图表的周期。
每套策略的做法都一样:在近期摆动高点上方挂 buy stop,在摆动低点下方挂 sell stop;价格突破就成交,不突破就继续移动或取消。
核心逻辑:6条规则
1. 用 stop 单包围价格。 22个月里,EA一共挂了 17,599 张 pending order,最终只有 600 张成交。其余大部分在价格到达之前就被移动或取消了。这是典型的突破入场:不预测方向,只等价格自己选一边。
2. 每套策略最多一单。 没有任何一套策略同时持有两笔交易,也没有对亏损单加仓。没有网格,没有马丁。
3. 宽止损,小目标。 止损上限是入场价的 9%,600笔里有430笔用满了这9%(按测试时的油价,大约每桶5到10美元)。H8和H12策略的目标大约是止损距离的三分之一;H1和D1策略的目标大约是1:1。
这意味着:它不是靠高胜率小止损取胜,而是靠“止盈单数量明显多于全止损单”取胜。 这个结构在后面会反复出现。
4. 止损会移动。 保本止损和追踪止损会在盈利后把止损往入场价推。600笔里有112笔最终是在“止损已经移动到盈利区”之后平掉的。
5. 周五强平。 每周五服务器时间22:50,所有持仓和挂单全部关闭;周一01:10之前不重新开仓。600笔里有161笔是这样结束的。所以 D1 和 H12 这些“波段”策略,很少能完整走完自己的周期。中位持仓17小时,最长约117小时。
6. 新闻窗口和假突破退出。 EA自带美国 NFP、CPI、FOMC 的日历,并且在策略测试器里也能生效。以 NFP 为例(2025年2月7日、3月7日、2026年10月2日),持仓会在服务器时间15:20平掉,比15:30的数据公布早10分钟;不同策略的窗口还不一样,有的会提前几个小时。
另外,如果确认K线收盘又回到区间内部,EA会判定为假突破并平仓。新闻窗口、各策略的交易时段、假突破退出,三者合计构成了那193笔“EA主动平仓”。
参数与设置
原文测试全部使用默认参数,除了明确说明的预设。值得关注的输入如下:
实盘 vs 回测:交易数对得上,美元对不上
原文跟了两个实盘账户,并用相同预设、相同日期在 Tickmill 的100%真实 tick 环境里复跑。
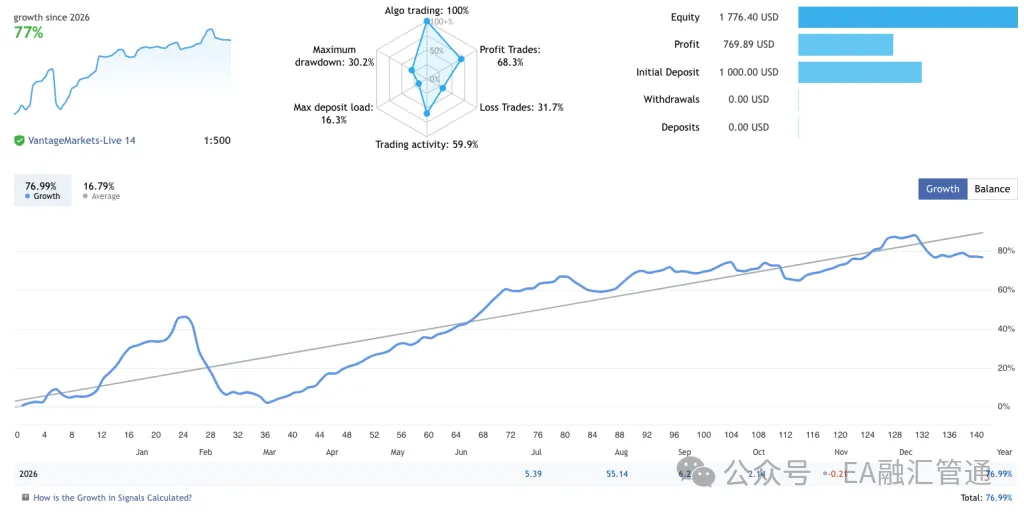
Oil Breakout EA 实盘账户 V1.0 的资金增长
交易数量和方向基本对得上,较长记录的 V1.0 盈利因子也只差0.06。V2.1 的窗口更短,回测比实盘好不少。
但美元数字对不上:同样1,000美元起步,实盘的毛利是回测的2.6倍(V1.0)和3.7倍(V2.1),说明实盘的每笔仓位明显更大。原文排除了杠杆(1:100和1:500结果相同)和保证金保护(关掉也没变化),剩下的解释只能是:Vantage 的原油合约规格与 Tickmill 不同,或者实盘用了更高的风险设置。
所以这篇评测的态度很明确:看盈利因子和回撤,不要看美元数字。 你自己的经纪商跑出来的美元结果,大概率跟这两个账户都不一样。
22个月默认回测:利润很集中
主测试:Tickmill 模拟账户,XTIUSD,2025年1月2日至2026年11月2日,1,000美元,1:500,全部默认参数。
Tickmill 在2026年1月之前没有原油真实 tick 数据,所以2025年用的是生成的 tick。原文做了对照:2026年1月至11月,真实 tick 和生成 tick 分别给出360笔和361笔交易,盈利因子1.21和1.20,权益回撤19.98%和20.10%——足够接近,可以相信2025年的生成数据。
结果:
净利润 +365.79 美元 盈利因子 1.41 余额最大回撤 14.89% 权益最大回撤 19.55% 2025年盈利因子1.93,+221.78美元 2026年至11月2日盈利因子1.22,+144.01美元
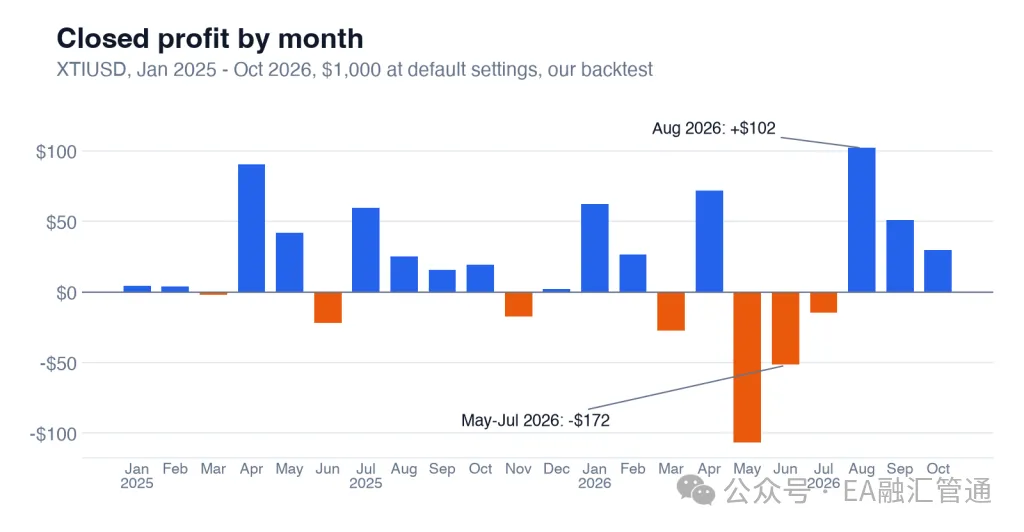
Oil Breakout EA 22个月逐月净利润
最差的一段是2026年4月24日至7月31日,余额从1,390美元回到1,183美元。5月里,在99至107美元之间开出的多单,随着油价回落陆续打到9%止损,当月多单合计亏了109美元。最差单笔是4月30日在106.52美元买入,96.84美元止损,亏48.32美元。
最好的两个月:2025年4月,sell stop 抓住了关税抛售,油价从约72美元跌到57美元;2026年8月,+102美元,主要来自多单。
利润来自哪里:92笔止盈撑起全部
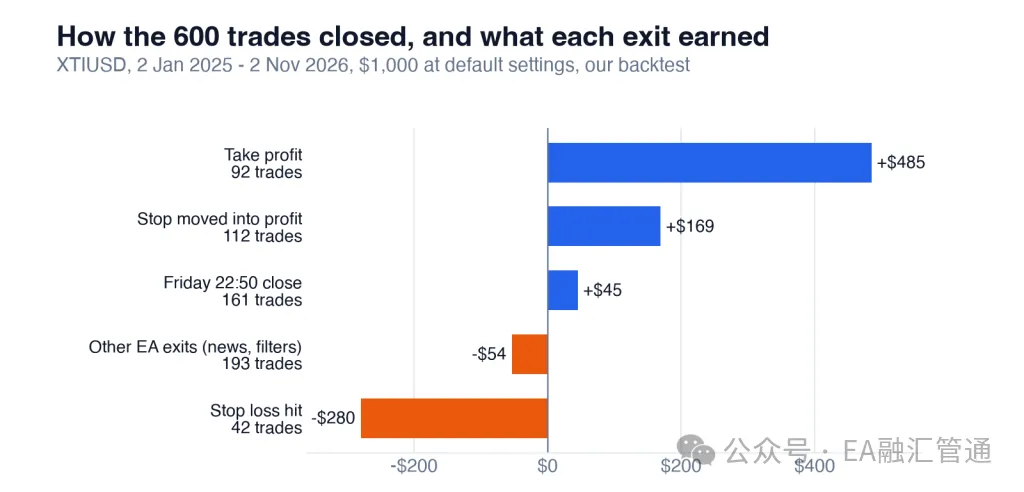
Oil Breakout EA 600笔交易的出场结构
这是全文最值得看的一张图:
92笔打到止盈:+485美元 112笔移动止损:+169美元 161笔周五强平:+45美元 193笔其他EA主动退出(新闻、过滤、假突破):-54美元 42笔完整止损:-280美元
92笔止盈的 +485 美元,超过了整个22个月的净利润。也就是说,其它所有出场加起来是负的,整个策略的利润就是那92笔止盈。
42笔完整止损平均每笔亏6.66美元,而一笔止盈平均赚5.27美元。这个结构要求止盈单数量明显多于全止损单,测试里大约是2:1。如果市场在突破后频繁回到区间,这个比例会最先恶化。
过拟合测试:7个策略在陌生数据上打平18个月
20套策略来自两轮优化。7套用2018年10月至2024年10月的数据构建,另外13套用2020年6月至2026年6月26日的数据构建。
于是22个月的回测被切成两段:2026年6月26日之前,13套策略还在“自己的构建数据”里;之后,20套全部进入陌生数据。
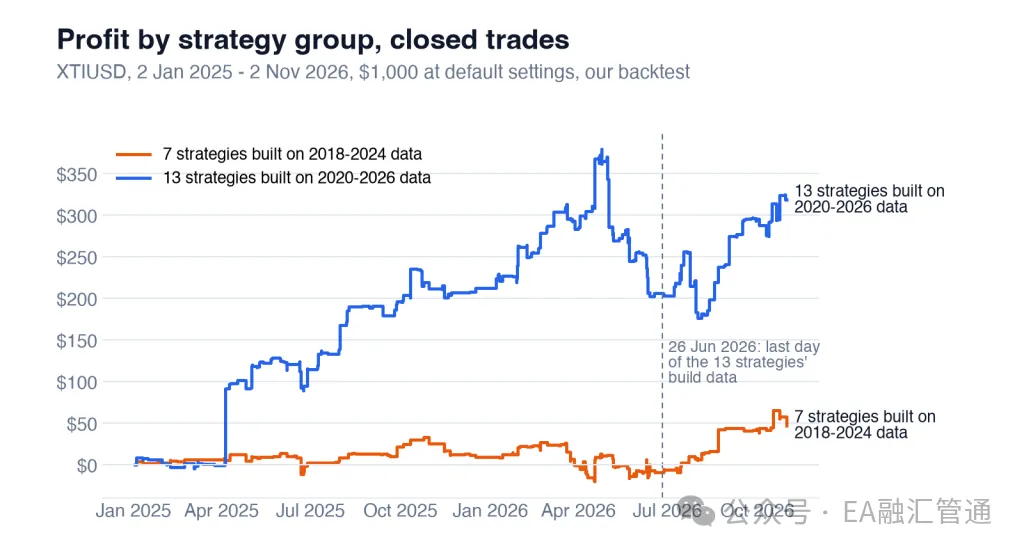
Oil Breakout EA 两组策略在构建数据前后的利润
这张表把问题说得很清楚:在2026年6月之前,利润几乎全部来自“用自己的构建数据交易”的那13套策略;7套真正面对新数据的策略,171笔只打平。
6月26日之后,两组都开始赚钱,这和两个实盘账户的表现一致。但只有4个月,原文明确说:太短,不能下结论。
按单套策略看:H12窄摆动策略 #12 赚了93.96美元,D1策略 #9 赚了60.39美元,H1策略 #4 亏了32.93美元。空单表现好于多单(盈利因子1.62对1.29),尽管58%的交易是多单。
还有一个被“20套策略”掩盖的风险:它们交易的都是同一个油价。最忙的时候,同时有14张单在场,而且全部同方向。所谓“分散”,只是策略名字不同,底层风险是同一个。
四个预设与资金规模
四个预设跑的是同一批20套策略,交易价格完全一样,只有每套策略的手数不同。用 V1.0 实盘的日期(2026年7月3日至11月2日,真实 tick,1,000美元)复跑:
四个月里没有出现2026年5月至7月那种连续回撤,所以这里的回撤都低于22个月默认跑的19.55%。原文提醒:如果遇到坏行情,更大的预设会回撤得更深。
资金规模方面:1,000美元时,600笔里有333笔已经在经纪商允许的最小手数上。把同一段22个月换成10,000美元,盈利因子还是1.41,权益回撤20.09%对19.55%——百分比风险几乎一样。小账户不会更危险,但也不会因为资金大就更安全。
优点与缺点
优点:
每笔交易都有止损,每套策略最多一单,不网格、不马丁。 两段实盘和回测的交易数、方向基本对得上,长记录的盈利因子只差0.06。 周五22:50强平,加上 NFP、CPI、FOMC 窗口,避开了周末跳空和最大的数据公布。 风险按余额等比缩放:1,000美元和10,000美元的回测,盈利因子和回撤几乎一样。
缺点:
止损最高到油价的9%,一笔全止损可以吃掉好几笔止盈。 7套用旧数据构建的策略,在2026年6月之前跑了171笔,合计 -8.87美元。 最多同时持有14张同方向单,分散是假的。 利润按“一阵一阵”来:22个月里有一个月贡献了超过四分之一的利润,2026年5月至7月又亏了172美元。
和其他原油/突破EA对比
三段测试的窗口和账户规模不同,只能当作粗略参考。
常见问题
Q1:Oil Breakout EA 还有别的名字吗?
有。它是 SomaOil EA 的另一个名字,订单备注会写成 “SomaOil #1 81241201” 这样的格式,每套策略一个编号,备注可以在参数里改。
Q2:它赚钱吗?
2025年1月2日至2026年11月2日的回测,1,000美元默认参数赚了365.79美元,盈利因子1.41,最大权益回撤19.55%。两个2026年7月和8月起步的实盘账户都在盈利,盈利因子分别是1.81和1.76。
Q3:用网格或马丁吗?
不用。20套策略每套最多持有一单,每笔交易开仓就带止损和止盈。手数按账户余额计算,不按上一笔亏损加仓。
Q4:最低资金多少?
默认设置下1,000美元可以跑。大部分交易会落在经纪商的最小手数上,但1,000美元和10,000美元的回测盈利因子、回撤几乎一样,所以小账户在百分比风险上并不更高。
Q5:能上 Prop Firm 吗?
有内置的 Prop Firm 模式,默认关闭,包含单日亏损锁定、禁止对冲、挂单数量上限和入场价随机偏移。问题在9%的止损:大仓位下一笔全止损就可能吃掉大部分单日亏损额度,所以要把仓位控制到“一笔全止损远低于账户1%”。
Q6:能跑黄金或其他市场吗?
它是为美国原油设计的。放在 XAUUSD 图表上,它会加载一套单独的单策略黄金设置,而不是20套原油策略。那套设置原文没有测试,这篇评测的所有结论都不适用于它。
Q7:为什么不下单?
先检查品种名:必须以 XTIUSD、USOUSD、USOIL、WTI、SpotCrude 或 CRUDE 开头。然后检查时间:周五22:50到周一01:10之间、NFP/CPI/FOMC 前后、点差超过上限时,它都不会挂新单。大部分订单是远离价格的 stop 单,几天不成交很正常。
Q8:需要 VPS 吗?
需要。EA会在每套策略的入场K线刷新挂单、移动持仓止损,并在周五22:50全部平仓。如果那一刻 MT5 不在线,持仓就会带着周末跳空风险过周末——而周五强平本来就是为了避开这个风险。
结语
Oil Breakout EA 是一套“诚实”的原油突破系统:真止损、不加仓、周末和最大数据公布前后离场。它的机制没有花活,两个实盘账户和回测的交易数也能对得上。
但它的边缘很薄,而且来得很集中:92笔止盈撑起全部利润,7套策略在陌生数据上跑了18个月只打平,20套策略实际上押的是同一个油价。
如果你要跑它,原文的建议很实在:先用 V2.1 默认参数跑模拟盘,按月而不是按周评估;如果权益回撤超过20%(22个月测试的最差值),就停下来。
风险提示:本文基于 ForexCracked 于2026年11月发布的评测整理,仅作策略与数据复盘,不构成投资建议,也不提供任何软件下载。EA交易有风险,历史业绩不代表未来表现,请先在模拟账户充分测试。
Oil Breakout EA免费下载:Oil Breakout EA.zip