ARTICLE · 1346231
金融APP说"低门槛",你信了几分?
金融APP说"低门槛",你信了几分?— 家庭财务医生 · 女侠说 — 家庭财务体检 · 消费金融避坑 · 监管通报解读 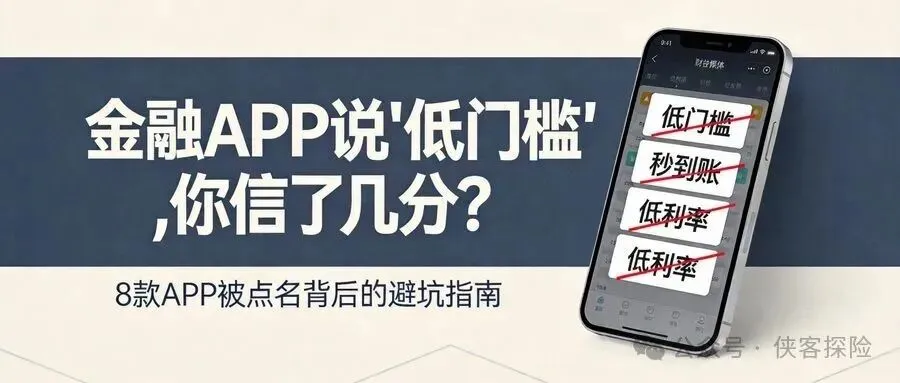
"低门槛"三个字,看着人畜无害吧? 11月2日,中国互联网金融协会发布首份自律通报,8款APP就是因为它被点名了:耀享花、有道分期、小象钱包、天下分期、榕树借条、众安贷、通通分期、58好借。 你没看错,"低门槛"——不是"高收益",不是"稳赚不赔",而是这三个字。 你以为是"方便",监管眼里是"话术" 你想想,自己是不是也见过这套话术——"低门槛""秒到账""低利率""无成本"。 点开任何一款借款APP,几乎都是这套词,像商量好的一样。 可就在今年9月30日,《金融产品网络营销管理办法》正式施行,这六个词被明确列为"诱导性用语",不许再用。这就是这篇想跟你说的反差。 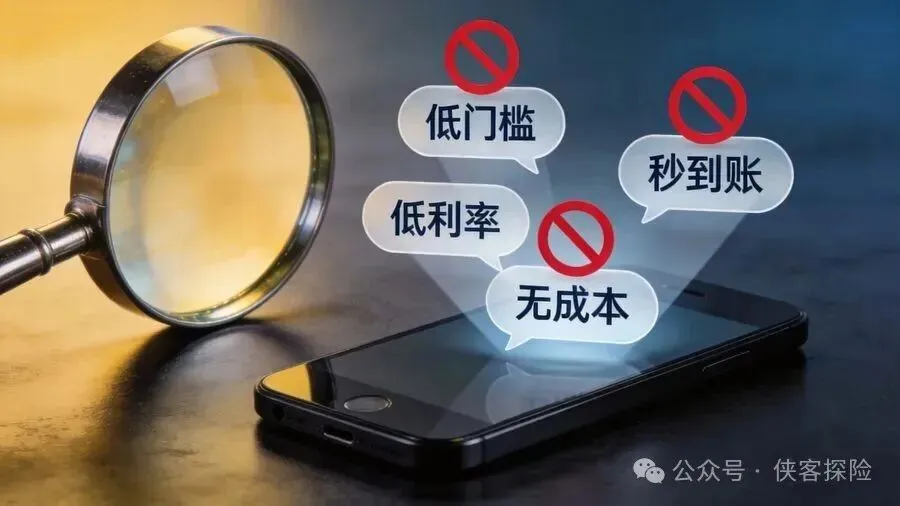
第一呢,先看看通报里有什么干货 这是《办法》施行后,行业自律层面发布的首份专项违规通报,8款APP清一色踩在同一个词上——"低门槛"。 通报要求:15个工作日内完成整改并报送协会;逾期未整改或整改不到位的,将被采取自律管理措施,并移送金融管理部门处理。 说白了,这不是吓唬,是动真格了。 第二呢,为什么"低门槛"是违规的? 《办法》第十条第七款写得清楚:制作网络营销内容,不得使用"低风险""低门槛""秒到账""高收益""低利率""无成本"等诱导性用语。 为什么禁?因为这些词会让人忽略三件关键事: 一是授信审核规则——门槛低不等于不审核,可你往往以为"只要点就能借"; 二是综合资金成本——利息之外还有服务费、担保费、逾期罚息,加在一起才是你真正要还的; 三是征信影响——借了、点了、申请了,都会在征信上留痕,将来办房贷、办信用卡都可能被问一句"你最近怎么总在借钱?" 话术把风险藏起来,把"方便"放大给你看,这就是"诱导"。 第三呢,光记住六个词还不够,得学会看变体 协会在8月20日发布的案例里就说透了:"门槛低"和"低门槛"、"到账快"和"秒到账"、"利率低"和"低利率",意思一样,都在禁止之列。 记者11月5日实测发现,"秒到账"不让说了,有些平台就改成"最快1分钟放款""极速借款"。 词换掉了,套路没换。所以识别话术,不能只背词,得会算账: 日息万分之五,看着每天才5块钱(借1万),乘上365天——年化18.25%。而银行一年期消费贷,普遍在3%到5%之间。5块钱一天的"小钱",折算下来是银行利率的4到5倍。这账,话术不会替你算。 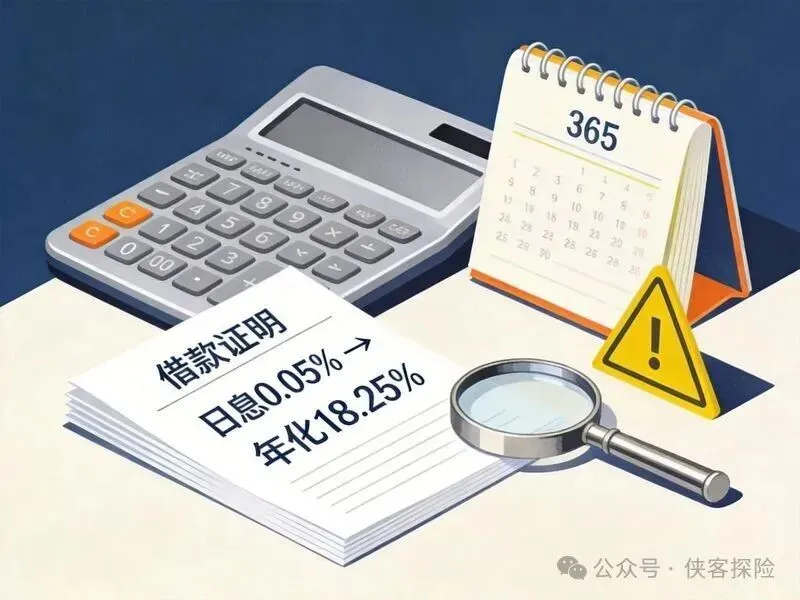
借钱之前,先问自己三件事 第一问:这个"门槛"到底低到什么程度?是人人能借,还是审核完再说? 第二问:利率到底怎么算?找不到年化利率、只给日息月费的,先冷静; 第三问:我是不是被"秒到账"带着走?是真需要这笔钱,还是被"方便"两个字勾住了? 本周你只需要做一件事:翻翻手机里借贷类APP的推广语,对照"低风险、低门槛、秒到账、高收益、低利率、无成本"这六个词自查一遍。 说白了 "低门槛"从来不是金融产品的优点,是营销话术的钩子。 门槛低不低,要看自己扛不扛得住;利率高不高,要按年化算一算。 金融产品的"门槛",从来不在APP的文案里,在你自己的判断里。 (本文数据来源:8款APP通报名单及整改要求(据中国互联网金融协会《金融产品网络营销违规活动自律通报(第1期)》,2026-11-02);《金融产品网络营销管理办法》第十条第七款诱导性用语界定(据央行等八部门公告〔2026〕第9号,2026-09-30施行);"门槛低/到账快/利率低"等同义变体认定(据中国互联网金融协会落实《办法》系列案例第1期,2026-08-20);平台话术变体实测(据上海证券报2026-11-05);日息万分之五折算年化18.25%(据中国人民银行"利率陷阱"科普口径);银行消费贷利率区间(据央广网2026-04-07报道)。本文为金融知识科普,不构成借贷建议,请理性决策。) 文 | 爱喝茶的小虾米 🦐