ARTICLE · 1386839
卡莱特(301391)· 躺客app框架诊断
数据快照:2026-11-20 盘中(westock 行情 55.30 元,前收 55.98 元)|非收盘价|财务截至 2026 三季报
⚠️ 口径声明:躺客 App 数值无法直连调取。本文为按躺客公开方法论、用公开数据做的同口径复现,测算过程与假设全部写明。若您有 App 内的"基准股价 / 十年推演表"数值,可贴来逐项对照校准。文中价格均为盘中快照,非收盘价。
⚠️ 风险提示与免责声明:本文/本对话内容仅为基于公开信息的分析讨论,不构成任何投资建议、理财建议或交易邀约。市场有风险,投资需谨慎。文中所涉标的、价位、策略均仅供研究参考,不保证分析准确性或完整性,不代表对任何投资结果的承诺。投资者应根据自身风险承受能力、投资目标和财务状况独立做出决策并承担相应风险。过往业绩不预示未来表现。
一句话结论:现价买的不是 LED 显控主业,是"华为昇腾算力调度"这条还没有规模收入的第二曲线;在躺客双起点推演下,信卖方修复则十年中性年化仅 +0.21%,信扣非现实则三档全负。
盘中价 / 市值
55.30 元
52.54 亿|PE(TTM) 710x
归母净利(TTM)
739 万
扣非 TTM 为负
PE 近5年分位
92.3%
PB 分位仅 42%(背离)
近3日涨幅
+66%
3 个 20cm 涨停
十年年化(双路径)
+0.21% / −14.3%
中性|信卖方 / 信扣非
3年保本退出PE
17.9x
锁 2028E 归母 2.93 亿
形态定性:归母为正(739 万)、扣非为负 → 第六类:微利 + 单一题材期权,叠加"跌无可跌后估值押注第二曲线"的特征。估值倍数分析信息量有限,真正的锚是"反推需要多少盈利才配得上现价"与"题材兑现的产能/收入账"。
〇、技术与资金位置(为什么是现在)
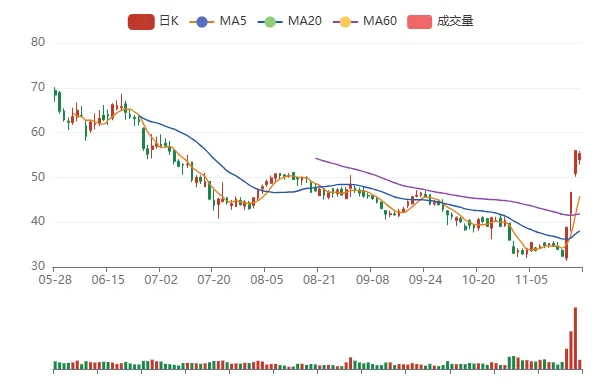
来源:westock kline / technical(2026-11-20 盘中,120 个交易日);自算 MA5/20/60 与 westock 技术接口完全一致(45.84/38.07/41.84),列序已校验。
交易位置:高位加速 → 首次分歧
11-17/18/19 连续三个 20cm 涨停(+20.00%/+20.01%/+19.97%),11-20 盘中 −1.21% 首次回落。 现价 55.30 已站上 BOLL 上轨 51.57,远高于 MA5(45.84)/MA20(38.07)/MA60(41.84),但仍低于 MA250(63.79)。 RSI6=86.2、KDJ_J=116.3 → 严重超买;量比 27.9、11-19 换手 16.57% → 情绪高潮特征。 11-18 晚公司异动公告自曝"滚动市盈率 599.55 倍,显著高于同行业",并澄清无未披露重大信息。
资金:主力流入 + 杠杆推动,但龙虎榜转卖出
主力资金近 5/10/20 日净流入 1.35/1.32/1.30 亿,集中在此轮暴涨进入。 融资余额 8,832 万(11-18),5 日 +15.65%,11-18 单日融资净买入 1,354 万 → 杠杆是推手。 - 11-20 龙虎榜净卖出 110.7 万
,机构专用同时现身买二与卖四/卖五,多空分歧;游资中信溧阳路买 1,117 万几乎不卖。 筹码平均成本 44.91 元、获利比例 86.6% → 上方套牢盘少但获利盘厚,回落即兑现压力大。
一、关键价位地图
91.70压力2|52周高点
67.18压力1|涨停打开后密集成交区上沿
55.30现价(盘中)|BOLL上轨 51.57
48.08支撑1|MA120 + 跳空缺口下沿一带
38.07支撑2|MA20 / BOLL中轨(涨停启动平台)
31.37支撑3|MA250 下方 / 本轮起涨点
说明:本轮为消息驱动型跳空脉冲,跳空缺口(11-16→11-17 区间 33.7→38.9 一带)是第一道观察位;一旦回补且量能不济,情绪定价快速消退。回购 5,000 万–1 亿元为既定事项、无明确价格上限,公司已声明与股价波动无必然联系,不作为价位支撑。
来源:westock kline / technical / 公司异动公告(2026-11-18)。
二、一算法:基准股价矩阵(微利股口径)
躺客一算法原生式 = EPS × 基准PE。但本标的 EPS(TTM) 仅 0.0778 元、扣非为负,套任何正 PE 都无意义。按方法论对微利/题材期权股的处理,把分母从 EPS 换成 每股净资产 NAPS=22.66 元,用 PB 矩阵;并同时给"反推"与"现价对应哪一年"两把尺。
2.1 PB 口径矩阵:合理股价 = NAPS × 行业基准 PB
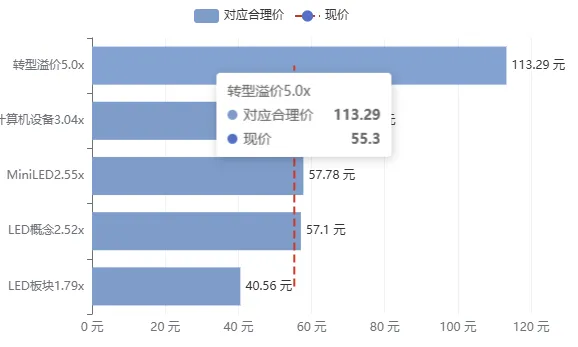
📌 对多头有利的参照必须给:在 PB 维度上,现价 2.44x 与 LED 概念(2.52x)、MiniLED(2.55x) 基本持平、处近5年 42% 分位——单看 PB,"不贵"。但——
PB 假便宜的证伪:PB/ROE 归一化后,卡莱特 = 2.44/0.34% = 7.18;计算机设备板块隐含 ROE=3.04/29.39=10.34%,PB/ROE=0.294。卡莱特每单位 ROE 支付的 PB 是板块的 24.4 倍。"PB 比同业低"不能当低估证据,除非两者 ROE 相同——这里差了 30 倍。
来源:westock finance(NAPS 22.6578、ROETTM 0.34%)、sector valuation(2026-11-19/20)。
2.2 反推三问:要多少盈利才配得上现价(最有杀伤力)
| 1.79 亿 | |||
| 8.98 亿 | |||
| 25.9 年 |
2.3 现价 = 哪一年 EPS × 多少倍 PE(同一价格的四套口径)
| 710.8x | |||
| 前三季仅 0.013 元,落空风险高 | |||
| 17.9x |
💡 关键读法:这个价格在四套口径下从 710 倍一路变成 17.9 倍。所以"贵不贵"本身没有答案,只有"你信哪一年"才有答案。而 2026E 的 1.01 元 EPS 已经明显脱离前三季现实(要全年 0.96 亿、Q3 还在亏 1,131 万),卖方预测大概率下修——这是全篇最需要盯的预期差。
三、二算法:十年推演(双起点)
卡莱特处于"卖方预测修复"与"扣非现实仍亏"的分裂状态,单一ten-year起点会替读者做选择。故跑两条路径,终点年 = 起点年 + 10(2026→2036),成熟期退出 PE 12/18/25x。
| 路径A | −9.78% | |||||
| +0.21% | ||||||
| +10.96% | ||||||
| 路径B | −22.88% | |||||
| −14.34% | ||||||
| −5.15% |
🎯 最有价值的结论不是某一档,而是两条路径的并排:信卖方(起点 0.96 亿),中性情景十年年化 +0.21%——十年白干;信扣非现实(起点 0.20 亿),三档年化 全为负(−22.9% 至 −5.2%)。差别只在你相信哪个起点。当前市值已站上路径 A 中性情景的终点估值(52.54/53.7=0.98 倍)——即便卖方全对,也几乎透支到 2036 年。
3 年退出 PE 敏感性(锁 2028E 归母 2.93 亿,不套成熟期 PE 到 3 年)
| 保本线 17.9x | 只有当 2028 年市场仍愿给 17.9 倍 PE(低于板块 29x),持有至今才刚好不亏——前提是 2.93 亿兑现 |
来源:一/二算法为按躺客公开方法论的公开数据同口径复现;2026-2028E 归母取自浙商证券 2026-06-09 深度报告、机构一致预期(需核实原文,且为财报前旧预测)。
四、三维深度分析(成长性 / 安全性 / 确定性)
成长性★☆☆☆☆
营收 3 年复合 −8.78%、归母 3 年复合 −77.6%;2023 年归母 2.03 亿是周期高点,2024/2025 腰斩到 0.19 亿。突然的题材脉冲,不是长期确定成长——躺客最看重的一维,这里不及格。
安全性★★★★☆
资产负债率 18.92%、流动比率 5.84、有息负债 1.24 亿 < 货币资金 3.29 亿;经营现金流 TTM 1.95 亿远好于利润。唯一说得过去的维度。扣分:应收账款/年报归母 1014.9%、存货 +38.92%、扣非为负。
确定性★★☆☆☆
机构综合目标价 82.06 元(隐含 +48%),但仅 2 家覆盖、停留在 6 月,Q3 财报后无新报告——"100% 买入 + 目标价"是拥挤度指标,不是安全指标。算力收入未单独披露,依赖华为/电信单一生态。
商业模式★★★☆☆
LED 显控全球第二(份额约 25%),"一超一强"双寡头,毛利率 41.5% 高于行业。但主业处周期底部,第二曲线毛利仅 45-46% 且未规模确认。
一句话本质
买卡莱特,本质上是在买"昇腾算力调度软件层,2027-2028 年从 0.9 亿做到 5 亿收入、把公司变成净利近 3 亿的算力公司"这个期权。不是买 LED 显控主业的当期盈利——那个只有 739 万。
算力收入目标 vs 市值(题材兑现的账)
即便按 2028 年算力收入 5.04 亿,当前市值仍是它的 10.4 倍 PS——这个定价把三年后的故事提前写进了今天的价格。
五、持有决策(按成本分档 · 条件化)
| 低位(<38 元,本轮启动前) | |||
| 当前区间(50-56 元追入) | |||
| 高位(55.98 涨停板追入) |
验证清单(第一重要项排第一)
- AI 算力业务何时单独披露收入
(现混杂在"视频处理设备")— 里程碑事件;披露日即重新定价日。达标→重估;继续不披露→主题溢价消退。 - 季度营收能否重回正增长
— Q3 单季 −16.54% 是最关键警报。下季报仍负 → 减仓信号。 - 卖方 2026E 归母 0.96 亿是否下修
— 前三季仅 123 万,若三季报后研报下修至 0.3 亿以下,2026E 的 54.8 倍 PE 逻辑瓦解。 - 融资余额是否快速回落
— 5 日 +15.65% 的杠杆盘,一旦掉头易踩踏。 - 龙虎榜机构席位方向
— 11-20 已转净卖出,连续净卖出 → 分歧转一致向下。
失效条件(4 条)
- 价格失效
:跌破 48.08(MA120/缺口)且不能 3 日内收回。 - 趋势失效
:MACD 高位死叉 + 跌破 MA20(38.07)。 - 基本面失效
:下季营收继续负增长、扣非亏损扩大。 - 逻辑失效
:算力调度订单/中标迟迟不落地,或华为生态分工调整削弱卡位。
🔑 一句话可证伪的持有理由:"我持有卡莱特,买的是昇腾算力调度在 2027-2028 兑现成 3 亿净利;反面是扣非仍亏、Q3 营收转负、算力收入至今不单独披露。"——任一反面坐实,理由即失效。
六、反向声音(三个最容易被搞错的归因)
- "3 天涨 66% 是基本面反转"
— 反转的是估值不是业绩。同期 Q3 单季亏 1,131 万、营收 −16.54%、扣非 TTM 为负。把当期业绩和主题期权混为一谈,是这只票最大的认知陷阱。 - "PB 只有 2.44 倍、处历史 42% 分位,所以便宜"
— PB/ROE 归一化后是板块的 24.4 倍。PB 低是因为分母(净资产)大、ROE 近零,不是因为股价便宜。 - "华为昇腾算力期权,所以该给高估值"(β/α 归因)
— 这轮暴涨的触发点是 11-16 华为云发布 CloudRobo 世界模型、昇腾 950DT 集群点亮,同花顺把卡莱特列为"昇腾受益股里期权属性最强的一支"——它定价的是主题 β 而非自身 α。同板块润建股份、常山北明、中贝通信同期涨停,就是同步共振的证据。主题退潮时,估值倍数最高者回撤弹性最大。公司自己在异动公告里都提示 PE 599 倍"显著高于同业"。
数据来源:westock-data(行情 / 财务三表 / 技术 / 筹码 / 资金 / 龙虎榜 / 股东 / 板块估值,2026-11-20 盘中)、neodata(一致预期 / 估值分位)、公司公告(异动公告 2026-11-18、三季报)、浙商证券深度报告(2026-06-09,非一手来源需核实原文)、同花顺财经(昇腾受益股拆解,2026-11-18)。
重要限制:躺客 App 数值无法直连,本文为公开数据同口径复现,所有假设已写明;如与 App 内数值有出入,以 App 为准并欢迎对照校准。财务数据截至 2026 三季报,行情为 2026-11-20 盘中快照非收盘价。研报目标价为财报前旧预测,落空风险已标注。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。