ARTICLE · 1401177
企业 IPR 必备:研发台账全套留痕模板,从容应对专利倒查!
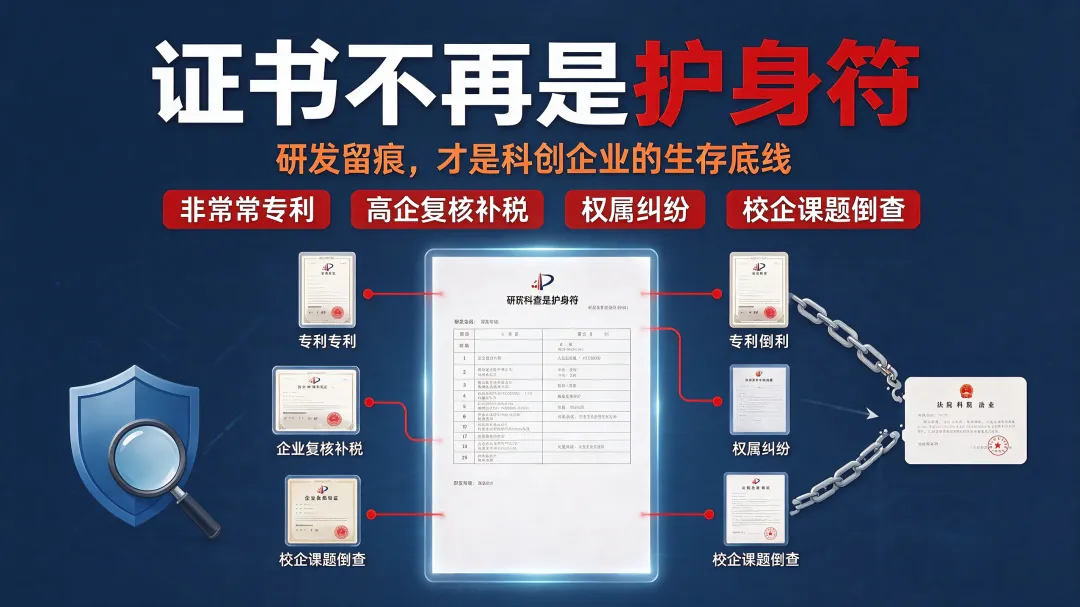
十五五知识产权规划落地,监管已经从过去 “看证书、看数量”,转向研发源头全周期穿透倒查。高企、专精特新复核、职称专利核查、税务稽查,专家组开口第一句,往往就是:拿出研发原始记录。 很多企业明明技术真实、样机量产、专利拿证,最后却被认定非正常专利、撤销资质、追缴税收优惠。问题大多不是技术造假,而是缺少一条可追溯、可交叉印证的研发证据链,也就是研发台账。
2026 年,多地知识产权专项抽查、中央巡视高校科研核查、高企到期回头看同步推进,研发留痕早已不是加分项,而是科创主体的生存底线。下面这四起今年一线真实反馈案例,每一个都值得 IPR、研发负责人、企业老板警醒。
案例一:技术真实、无研发记录,7 件专利被认定非正常,企业受到处罚武汉一家商贸企业,为申报科技型中小企业,委托中介一次性申请 7 件实用新型专利。企业没有搭建研发台账,没有试验日志、图纸迭代稿、领料和工时记录,研发人员说不清技术构思过程。核查时企业只能拿出专利证书,无法提供前置研发过程材料。最终被认定为弄虚作假申请专利,专利全部撤回,企业纳入知识产权失信记录,两年内无法申报各类科技项目。 很多老板一直有误区:专利授权 = 技术真实。现在监管逻辑已经反转:没有完整研发留痕,哪怕专利已经授权,同样可以倒查处置。
案例二:高企到期复核,研发台账断裂,企业补缴百万税款及滞纳金长三角一家装备制造企业,2023 年顺利通过高新技术企业认定,三年产出二十多件专利。2026 年到期复核,专家组抽取 3 件核心专利核查研发真实性。企业财务可以提供研发费用辅助账,但研发端过程证据缺失:立项时间晚于专利申请日、没有图纸迭代版本、缺少试错记录、研发工时无法对应项目。财务账和技术研发记录脱节,证据链断裂。 核查结论:无法证明专利属于企业自主研发成果,对应研发费用不能享受加计扣除,企业需要补缴已经享受的税收优惠,叠加滞纳金。 这里很多 IPR 踩坑:只做财务研发辅助账,忽略技术端研发过程台账。财务账只能证明钱花出去了,证明不了这笔钱投入到这项专利技术的研发当中。
案例三:权属纠纷缺少研发留痕,核心专利被判归员工个人2026 年知识产权法庭审结的芯片权属纠纷案件,员工在职完成架构方案,离职后以个人名义提交专利申请。企业手里只有最终版技术文档,没有时序连贯的研发日志、评审纪要、邮件沟通记录、版本修改留痕,无法证明方案属于公司安排的职务发明。庭审中员工拿出早期个人草稿,企业举证不足,核心专利最终判归个人,企业前期研发投入全部落空。 研发台账,不只是应对倒查、高企复核,更是职务发明、专利权属纠纷最硬核的防火墙。
案例四:校企横向课题无规范留痕,专利、论文同步被倒查本轮中央巡视覆盖 31 所顶尖高校之后,校企合作项目、联合专利同步从严核查。华南某高校和企业合作开发新能源技术,同步产出专利与论文,但校企双方都没有规范的研发台账,试验记录零散、无签字、无日期,缺少原始实验数据。核查组无法区分成果归属,专利暂停转化备案,课题经费启动复核,项目负责人和企业对接 IPR 同步提交情况说明。校企合作项目是倒查重点,双方都要独立留存研发证据,不能只依靠最终成果文件。
看完案例,很多人会问:研发台账是不是随便写几句实验结论就可以? 并不是。一套扛得住倒查的研发台账,是按时间线串联、多维度交叉印证、不能事后集中补造的证据体系。核心时序红线:先立项,再研发,边研发边记录;先形成研发记录,再撰写技术交底书,最后提交专利申请,时序不可逆。
一套完整研发台账,包含五大板块
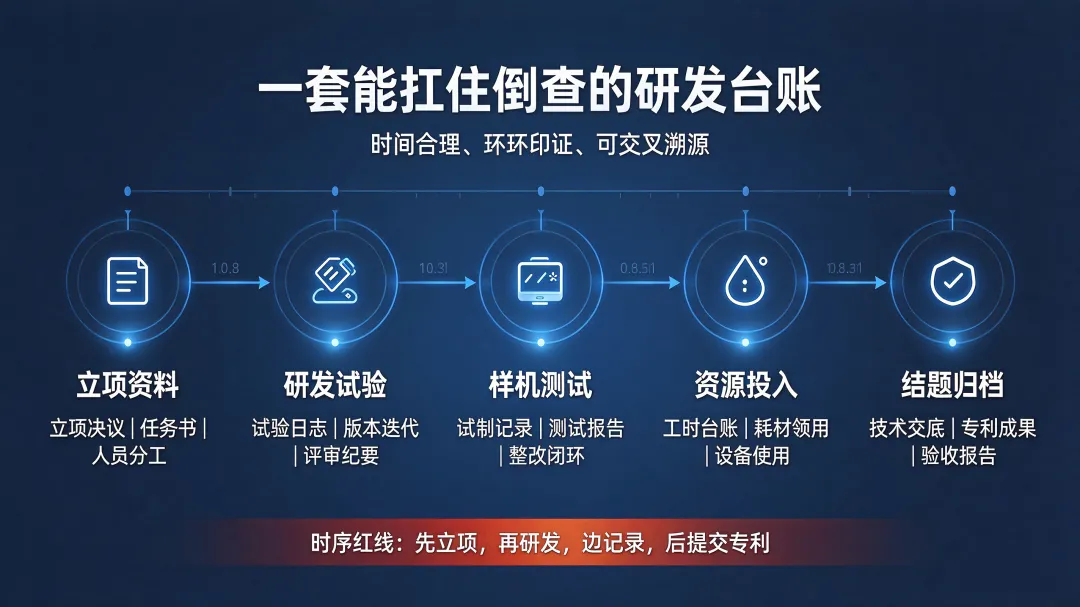
台账以单个研发项目为单元,做到一专利一档,五大板块环环相扣:
- 立项资料(证据起点)
立项决议、项目任务书、研发人员分工表;重点项目补充可行性分析报告。立项日期必须早于首次研发记录、早于专利申请日,事后补立项、倒签日期是高频雷区。 - 研发过程记录(核心)
研发试验日志、技术方案迭代文档、内部评审研讨纪要、仿真计算底稿。 试验日志要写清:日期、参与人员、试验目标、设备与原材料、原始实测数据、异常与失败现象、优化方案、后续计划;一定要留存失败试错记录,全是正向成功数据的记录,反而更容易被核查重点怀疑。图纸、方案保留初稿、修改稿、定稿,标注版本号、修改人、修改时间,不能只存最终版本。 - 样机样品验证资料
样机试制记录、内部自测报告、第三方检测报告、老化测试、整改复测记录,配套测试原图、视频,标注样品编号与测试时间。 - 研发资源投入台账(用来和财务账交叉核验)
研发人员工时台账、耗材领用登记、仪器设备使用记录、外协研发合同及交付资料。工时、领料记录要和考勤、工资、入库单据匹配,证明研发投入真实发生。 - 成果与结题归档
技术交底书、专利软著证书、项目结题验收报告;可选补充样机试用、小批量试产证明。
重要区分:研发技术台账 ≠ 财务研发辅助账 研发台账证明技术怎么一步步研发出来;财务辅助账证明研发资金流向,两者独立,但项目编号、时间、人员、耗材信息必须互相匹配,不能脱节。
两大核心标准:怎么保证台账真实、完整,核查可以采信
台账厚厚一摞,不代表一定有效,核查专家判断的核心只有两点:真实可追溯、链条无断点。
✅ 保证真实性
同步记录,禁止事后补造、倒签时间。文档修改时间晚于专利申请日、集中批量生成记录,是造假识别重点信号。 固化时间戳。有研发管理系统优先线上归档;中小企业可用企业邮箱、网盘版本历史留存;纸质记录签字备份,原图保留拍摄时间,单纯本地 Word 文档证明力很弱。 人员留痕对应。台账里的试验、评审人员,要和社保、考勤、工资表匹配,杜绝发明人挂名、IPR 统一代填所有人记录。 原始数据溯源。台账数据要绑定仪器导出日志、原始报文、传感器数据,形成 “原始数据→整理记录→结论” 完整链路。
✅ 保证完整性 完整不是资料堆砌,是从立项→研发迭代→测试→评审→结题,整条时间线闭环,材料之间可以互相印证。 五个必查节点:立项文件齐全、技术迭代过程不跳步、资源投入可核验、技术沟通记录归档、项目结题闭环。微信沟通记录不要只截图,定期导出原始文件留存。
最容易踩的 5 个台账误区,也是核查高频驳回点
❌ 专利提交之后,集中补写全套试验记录、倒签立项日期 ,
❌ 台账只有成功试验数据,没有试错、失败记录 ,
❌ 专利发明人挂名,台账找不到对应的试验、评审、工时记录 ,
❌ 多个不同专利共用一套研发记录,无法区分独立技术方案 ,
❌ 纸质台账随意存放、电子文档无时间戳,容易被篡改。
IPR 和研发团队落地执行方案
台账常态化,研发启动当天同步归档,写入研发管理制度,新员工同步培训留痕规范,不要等到申报、核查才临时补材料。 线上系统 + 纸质签字双备份,有条件企业启用 PLM 研发系统自动留存时间戳。 保存周期至少 10 年:高企、研发加计扣除备查资料在优惠结束后保存 10 年;专利存续期间全程留存,专利失效后也不能随意删除。 坚持一专利一档,独立文件夹归档,方便抽查调取。 IPR 按月抽检台账,联合研发、财务双向核对,提前自查时序、人员、费用匹配问题,风险前置。
全套研发台账模板(可直接复制使用)
以下模板按 “一专利一档、单项目单编号” 设计。项目编号是整套体系的主键,从立项书一直用到财务辅助账、结题报告,编号不统一,交叉核验就会断。
模板 1|研发项目立项书表格
核查关注点:立项日期与其他材料的时序关系;成员名单是否能在工时、社保中找到对应。
模板 2|研发试验日志(核心模板)表格
核查关注点:是否保留失败记录;原始数据能否溯源到设备日志;是否有整本笔迹一致、日期集中的情况。
模板 3|技术文档版本迭代记录表表格
核查关注点:只存最终版的,无法证明技术是逐步形成的,容易被判为一次性拼凑。
模板 4|研发人员工时台账(月度)表格
核查关注点:专利发明人在工时台账里查不到投入记录,是挂名专利最典型的证据。
模板 5|研发耗材与原材料领用台账表格
模板 6|研发设备使用记录表格
模板 7|样机试制与测试记录表格
模板 8|内部评审与技术研讨纪要表格
微信、企业微信沟通作为补充证据时,应定期导出原始记录文件并注明导出日期,单张截图的证明力很弱。
模板 9|技术交底与专利申报衔接表表格
模板 10|项目结题验收报告表格
模板 11|台账归档目录与自查表表格
时序自查五问(每次申报前、每次专利申请前各做一遍)表格
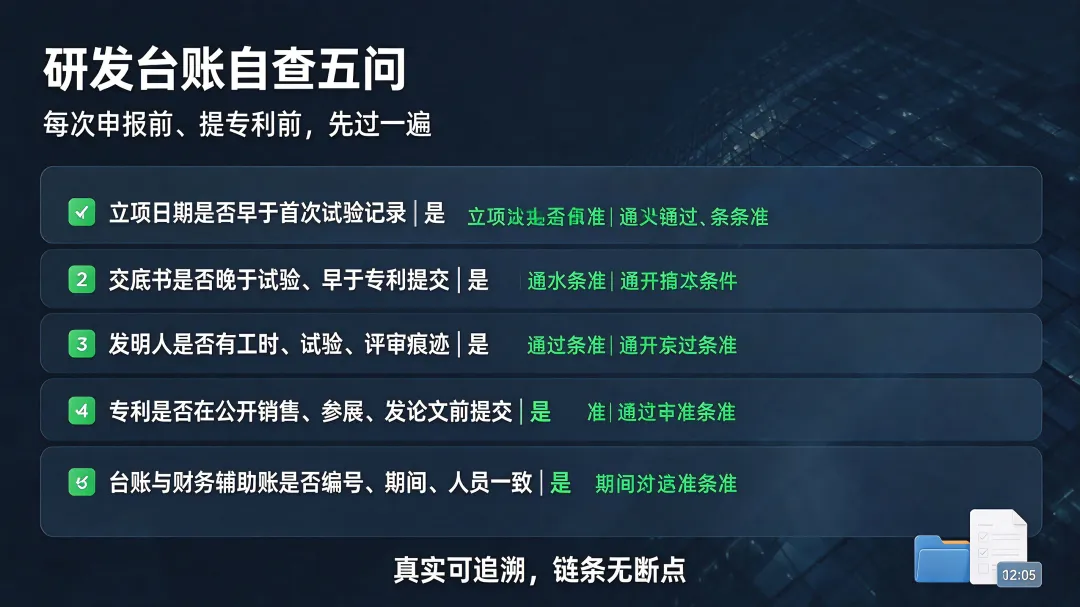
过去几年,科创类资质靠证书、靠数量就能推进;现在监管已经穿透到研发源头。证书可以批量拿,但一条时间合理、环环印证、经得起交叉核验的研发证据链,只能在研发过程中一天一天沉淀出来。
台账不是给检查看的纸面材料。它守住的是高企资质、是税收优惠、是专利权属,也是发生侵权、离职、合作纠纷时企业手里最硬的那张底牌。
建议把这篇转给研发总监、财务负责人和公司负责人,把研发留痕固定成企业的研发制度,而不是某个 IPR 的个人习惯。