ARTICLE · 1041390
AI大模型锁定大金主,杀进金融圈
AI大模型锁定大金主,杀进金融圈2025年7月15日Anthropic发布Claude for Financial Services。 2026年9月10日,OpenAI发布ChatGPT for Financial Services。* 2026年9月17日,Kimi发布金融行业解决方案 当OpenAI、Anthropic和Kimi在2026年密集推出金融行业专属方案时,一个清晰的信号已经浮现:AI大模型厂商正在将金融业视为下一个支柱级收入来源。这不是偶然——金融行业同时具备三大特征,使其成为AI厂商眼中最理想的"大金主"。 第一,金融机构愿意为确定性付费。 与消费端用户的“免费“和"尝鲜"心态不同,银行、券商、基金对能直接带来降本增效的AI工具具有明确的付费意愿和预算通道。一个能将信贷审批时间从2小时压缩至5分钟的AI系统,其节省的人力成本和时间成本是可精确计算的——这使得AI从"可选工具"变成了"必选基础设施"。 第二,金融业务的标准化程度足以让AI规模化复制。 风控模型、合规审查、客服对话、投研报告——这些场景虽然对准确性要求极高,但其任务边界清晰、输出格式规范、评估指标明确。一旦在一个机构验证成功,同一套方案可以几乎零边际成本地复制到同类机构。 第三,金融行业的合规壁垒天然保护先行者。 数据主权、模型备案、审计追溯,这些合规要求看似是进入门槛,实则是护城河。谁先通过网信办备案、谁先获得头部金融机构的信任背书、谁先建立起合规审查的完整流程,谁就在后来者面前拥有了6-12个月的时间窗口。 OpenAI年化收入超400亿美元,Anthropic第二季度营收同比增长14倍,月之暗面ARR突破10亿美元,这些数字背后,金融行业正在成为支撑增长叙事的核心支柱。当三家厂商相继发布金融专属方案时,它们争夺的不只是一个市场,而是一个定义权:谁来制定AI金融的行业标准,谁就掌握了这个万亿级赛道的长期入场券。 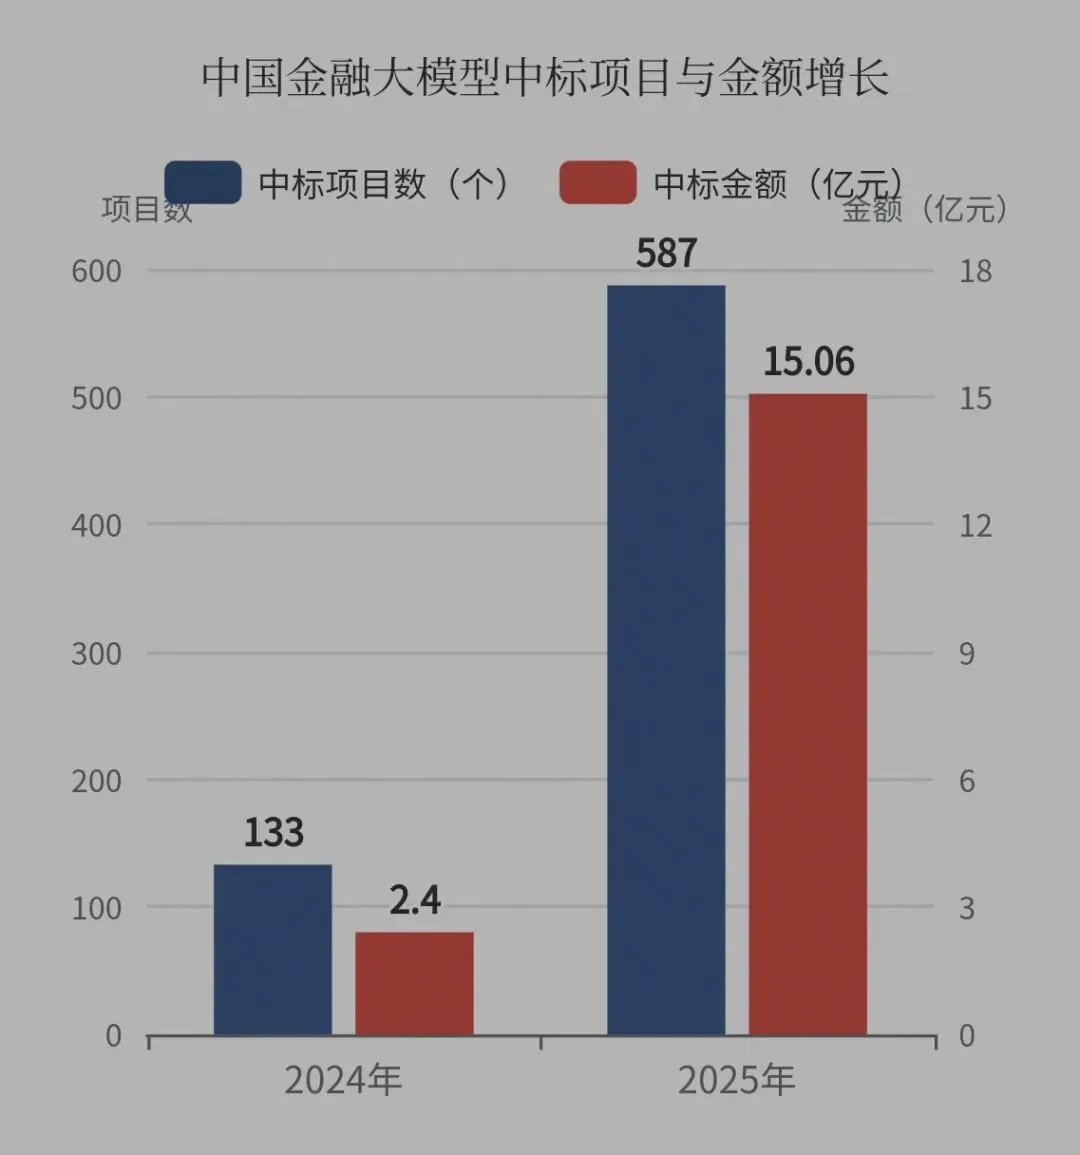
通用大模型厂商,包括OpenAI、Anthropic、Gemini、Deepseek、字节、阿里等,它们提供底层模型能力并以行业解决方案的形式切入金融场景。需求侧正在从"试水"转向"规模化部署"。 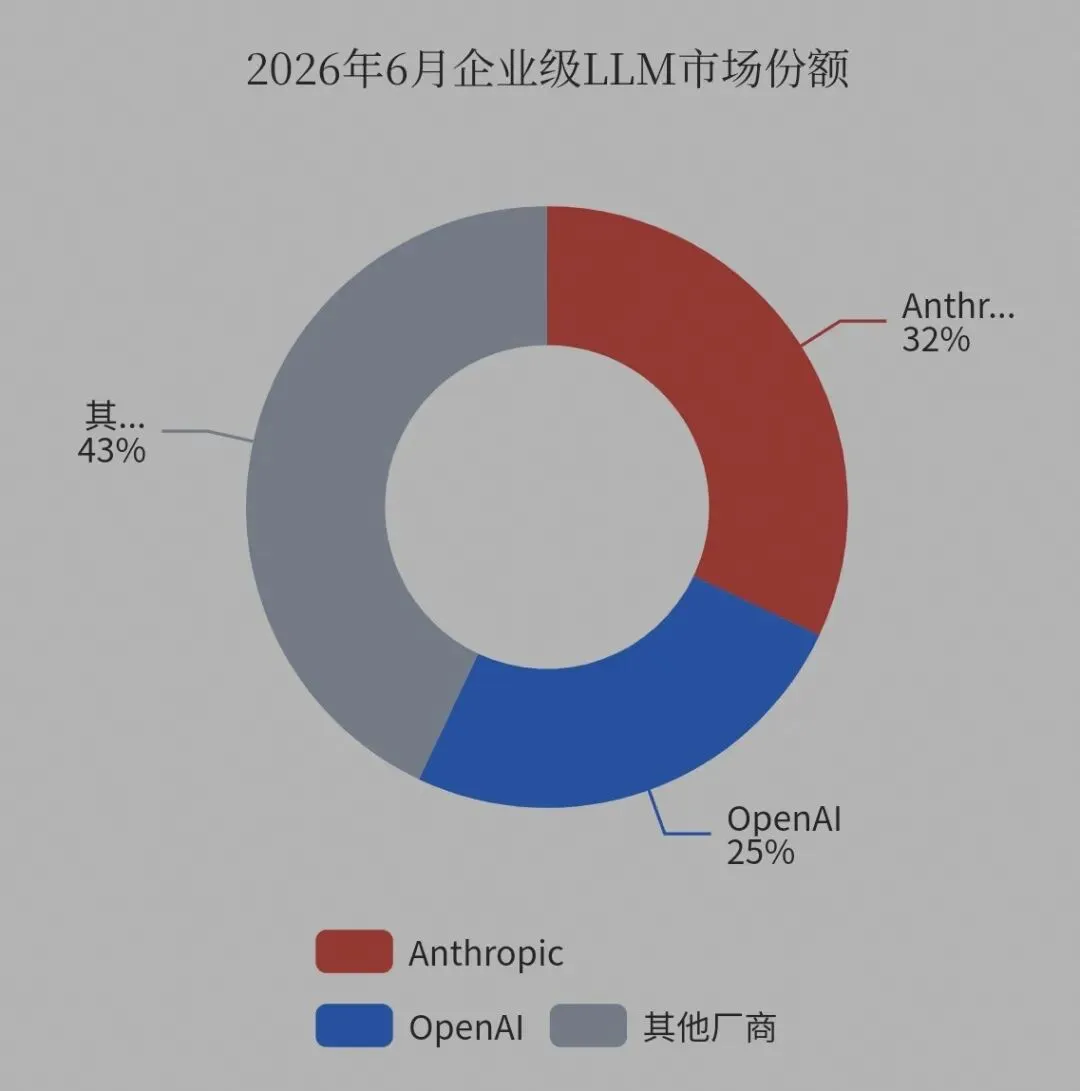
三大通用大模型的金融攻势:OpenAI、Anthropic与Kimi的差异化路。 2026年9月10日,OpenAI发布ChatGPT for Financial Services,基于GPT-6 Astra模型,面向投资银行和股票研究团队。产品采用"内置数据托管"模式,将Daloopa、PitchBook、LSEG News、Crunchbase等金融数据集直接索引并托管于自有基础设施。摩根士丹利和Evercore担任设计合作伙伴,S&P Capital IQ、LSEG、MSCI、Dow Jones Factiva、Moody's等数据巨头支持共享登录与权限互通。产品配备50+连接器,包括Datasite、Box、Preqin、FactSet、Intapp。合规层面,默认不使用客户业务数据训练模型,数据传输与存储全程加密,支持SAML SSO、SCIM配置和基于角色的访问控制,管理员可配置工作区保留策略,合规团队可通过OpenAI Compliance Platform导出审计日志,支持多工作区以实施信息隔离墙。 Anthropic的路线截然不同。2025年7月15日发布Claude for Financial Services,采用MCP(Model Context Protocol)外接模式,通过预建连接器对接各数据提供商自有系统,不托管数据,强调与企业现有数据订阅的兼容性和权限继承。2025年10月27日推出重大更新,新增Claude for Excel插件(支持单元格级引用与可追溯修改)以及Aiera、LSEG、Moody's等实时数据连接器。2026年5月5日发布10款金融Agent模板,涵盖Pitch Builder、Meeting Preparer、Market Researcher、Earnings Reviewer、Model Builder、Valuation Reviewer、GL Reconciler、Month-End Closer、Statement Auditor、KYC Screener。生态合作方面,Anthropic与Blackstone、Goldman Sachs、Hellman & Friedman于2026年5月宣布成立15亿美元合资公司,初始投资中Anthropic出资3亿美元,用于推动Claude在私募股权投资组合企业的落地。与FIS联合开发金融犯罪AI Agent用于反洗钱调查,与Moody's通过MCP协议实现原生接入,与Snowflake达成2亿美元多年期合作协议。 月之暗面(Kimi)走的是第三条路线。2026年9月17日发布金融行业解决方案,产品形态涵盖Kimi网页版金融技能与数据源插件、Kimi Work桌面端、Kimi Code、Kimi托管智能体。内置9项金融技能(机构财务建模、机构研究报告、机构PPT、金融动态图表、业绩点评、一致预期地图、组合复盘、持仓早报等),接入权威数据源。合规方面,Kimi的“风险评估网关",包含数据分类分级、个人信息保护、数据源与工具访问授权、生成内容核验与人工复核、审计与责任追溯5项措施。 三条路线对应三种完全不同的战略逻辑。OpenAI的"数据托管"模式意味着数据流经OpenAI的基础设施,形成事实上的数据飞轮,用户使用越多,OpenAI对金融数据的理解越深,切换成本越高。Anthropic的"MCP外接"模式则刻意回避数据主权争议,将数据留在客户侧,以"不触碰你的数据"作为对强监管行业的核心卖点。Kimi的路线更务实:直接接入中国金融从业者日常使用的本地准确数据源,解决"最后一公里"的数据可得性问题,同时通过网信办备案扫清合规障碍。 AI厂商的核心驱动力是生态锁定与估值叙事。 OpenAI整体企业业务收入已与消费者业务持平,年化收入超400亿美元,但金融垂直领域的单独营收尚无公开数据。其在企业级LLM市场的份额为25%(2026年6月),低于Anthropic的32%。Anthropic 2026年第二季度营收超115亿美元,同比增长约14倍,年付费超100万美元的企业客户超1000家,约75%-85%收入来自企业级API调用。34.4%的美国企业为Anthropic付费。Anthropic正在冲刺IPO,2万亿美元的估值预期要求其维持高增速叙事。月之暗面2026年8月ARR突破10亿美元,年底目标20亿美元,API收入占整体收入70%以上,估值达350亿美元。对三家厂商而言,金融行业是"高客单价、高合规壁垒、高切换成本"的优质赛道,一旦嵌入金融机构的工作流,迁移成本极高。 金融机构的策略呈现明显分化。 大型银行倾向自研以保护数据主权和核心竞争力,中小银行则依赖外部采购大模型。这种分化反映了一个结构性现实:大行有资源自研,但中小行没有,它们只能在大模型厂商之间选择,而选择本身就意味着依赖。 监管方在创新与安全之间反复摇摆。 我国备案制度实质上为大模型进入金融业设立了准入门槛,但门槛本身也在动态调整。美国方面,Origin AI Financial Advisor于2025年9月9日成为首个受SEC监管的AI财务顾问,但监管框架仍在摸索中。所有AI金融产品都要在产品说明中注明"AI生成,不构成投资建议"这一免责条款的法律效力至今未经司法实践检验。 第一条暗线:权力从传统金融IT供应商向大模型厂商转移。 第二条暗线:权力从人工分析师向AI Agent转移。 第三条暗线:权力从通用大模型向垂直行业AI方案转移。 但通用大模型并不能"通吃"专业语料、专业任务和专业评测构成了独立的竞争壁垒。 智能投顾仍处早期阶段,"大模型驱动"与"传统算法辅助"的边界尚不清晰。 AI风控已实现量化成效,但局限于特定环节。 AI客服是落地最深、替代效果最明确的场景。 某银行部署AI大模型后,智能知识库构建效率提升2400倍。美国金融科技公司Chime Financial基于Anthropic Claude的通话摘要工具于2024年2月正式上线生产环境,每通电话自动生成摘要,平均处理时间缩短18秒,年节省超25万小时(约70万美元效率收益),净推荐值提高5个百分点。客服场景的成功有其内在逻辑:对话理解是大模型最成熟的能力,金融客服的知识边界相对清晰,容错空间比投研和风控大得多。 第一重矛盾:数据主权归属。 OpenAI的"数据托管"模式意味着金融机构的敏感数据流经OpenAI基础设施,而Anthropic的MCP外接模式刻意将数据留在客户侧。两种模式的竞争本质是:谁控制数据流动,谁就掌握金融AI生态的定价权。对于金融机构而言,选择OpenAI意味着更高的分析效率但更大的数据依赖;选择Anthropic意味着数据自主但需自行维护数据管道。这一矛盾在中国市场更为尖锐,金融机构的数据涉及客户隐私和金融安全,数据跨境流动受到严格管制。 第二重矛盾:合规责任界定。 当AI生成的投研报告出现事实错误,当AI审批的贷款发生违约,当AI客服给出误导性建议时,责任由谁承担?目前所有AI金融产品都在产品说明中声明"不构成投资建议",Anthropic明确要求所有Agent输出需人工审核。但实践中,当AI的分析速度和覆盖范围远超人类审核能力时,"人工审核"可能沦为形式。Origin AI Financial Advisor作为首个受SEC监管的AI财务顾问,其监管框架如何界定AI的决策责任,将成为行业标杆案例。 第三重矛盾:模型幻觉与金融零容忍。 金融是对准确性要求最高的行业之一,一个小数点错误可能导致数百万美元的损失。大语言模型固有的概率性输出特征与金融场景的零容忍要求之间存在根本性冲突。东方财富妙想大模型采用四级权威信源分级体系(一级信源占比92.8%)来对抗幻觉问题,某AI的评测准确率可达93.62%,但93.62%的准确率意味着每100次分析中仍有6-7次可能出现错误,在金融场景中,这不是一个可以接受的数字。 第四重矛盾:生态锁定与供应商风险。 OpenAI配备50+连接器,Anthropic提供10款预置Agent模板,Kimi接入10+权威数据源,每增加一个连接器和数据源,迁移成本就增加一分。当一家投行的工作流深度嵌入Anthropic的集成后,切换到OpenAI意味着重新培训整个团队、重建所有数据管道、重做所有合规审查。这与传统金融IT厂商的锁定逻辑并无本质区别,只是锁定从"系统"层面升级到了"认知"层面,AI已经不只是工具,而是塑造了分析师的思考方式。 第五重矛盾:创新速度与监管节奏的错配。 2025年金融行业大模型中标项目较2024年增长341%,而监管框架的完善速度远不及技术落地速度。中国的备案制度设立了准入门槛,美国的SEC刚开始探索AI投顾监管框架,欧盟AI法案对金融场景的具体适用仍在讨论中。在这一窗口期内,先行者有机会定义"行业标准",谁先获得监管认可,谁就能制定后来者必须遵守的规则。这也是Anthropic与Blackstone、Goldman Sachs成立15亿美元合资公司的深层逻辑:不只是商业合作,更是参与规则设计。 延迟判断。 当前无法断言AI杀进金融圈是一场革命还是一个泡沫。乐观的证据是:某银行的AI审批与人工一致率已达90%以上,某行日均Token消耗600亿,AI坐席覆盖82%客服量,这些不是实验室数据,而是真实生产环境的运行结果。悲观的证据是:所有产品都在声明"不构成投资建议",93.62%的准确率在金融场景中仍然不够,数据主权和合规责任的根本矛盾尚未解决。最终的走向取决于上述五重矛盾的演化路径,如果数据主权和合规责任能在未来12-18个月内形成清晰的行业共识,AI金融将进入规模化爆发期;如果不能,当前的高速增长将在某个合规事件或模型失误之后急刹车。
AI大模型正锁定金融大金主
1. AI金融赛道的行业结构:谁在供给,谁在买单?