ARTICLE · 1045025
PDF能打开,不代表财务系统通过了电子凭证验收
财务系统上线验收时,最常见的一句话是:“发票 PDF 能打开,字段也能识别,这不就行了吗?”
真不行。
2026 年 2 月 10 日,财政部会计司面向社会开放电子凭证会计数据标准应用验证系统(试行)。验证范围不是“附件能不能看”,而是电子凭证结构化数据文件、入账信息结构化数据文件,以及接收、验签(验真)、解析、报销、入账、归档等全流程资料。
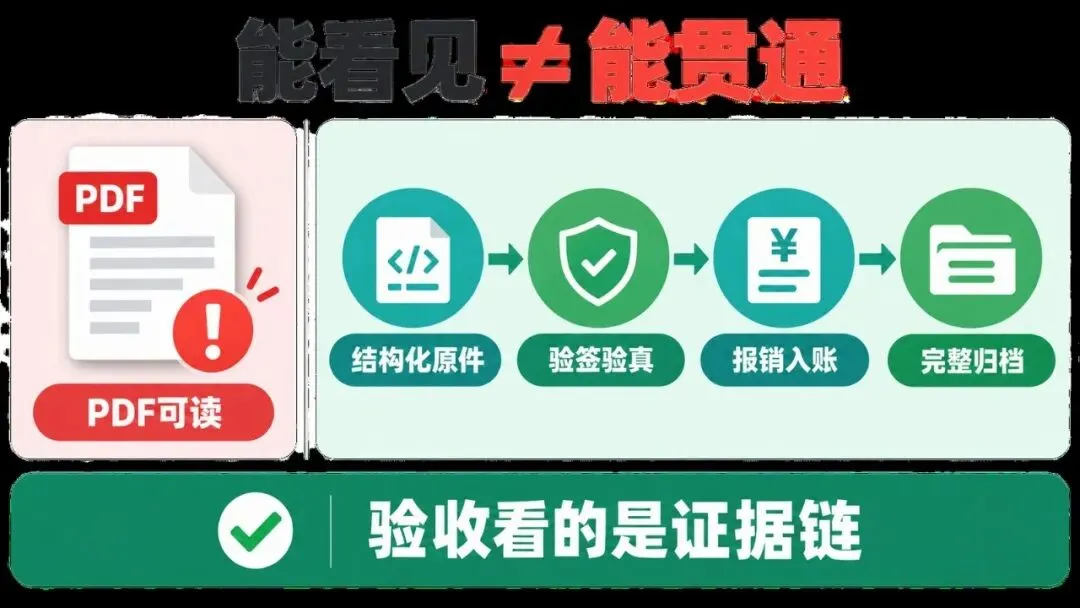
这意味着,企业验收数电票、报销系统或电子会计档案系统时,判断标准要变了:从“看得到一张票”,转向“跑得通一条证据链”。
下面这 6 项,适合财务负责人、信息化负责人和实施团队在上线前逐项核对。
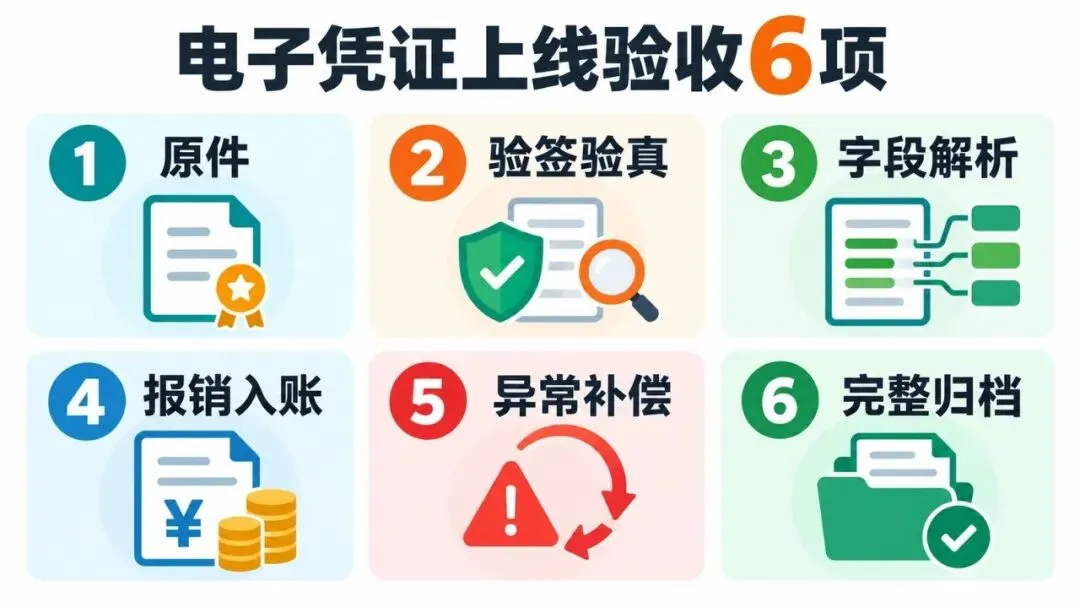
第一项:收到的是结构化原件,还是一张可视文件
PDF 、 OFD 适合阅读,但“能看”不等于“数据能直接处理”。电子凭证会计数据标准支持 XML 、 XBRL 等结构化数据,目的就是让系统不经过人工抄录或格式转换,也能继续完成验签、解析、报销、入账和归档。
验收时不要只让实施方展示预览页面。请直接追问三件事:
如果系统最终只留下截图、打印件或一份经过转换的 PDF ,后面的自动处理就失去了可靠的数据底座。
电子凭证的第一道门,不是“能打开”,而是“原件还在”。
第二项:验签或验真,结果有没有变成可追溯记录
很多系统把“查验成功”做成页面上的绿色提示。页面一关,谁查的、何时查的、依据是什么、失败原因是什么,全部找不到。
真正可验收的做法,是把验签或验真结果写入业务记录,并与凭证原件、报销单、经办人和处理时间关联。失败也不能只弹一句“操作异常”,至少要区分文件损坏、结构不符合、签名验证失败、网络超时和外部服务异常。
企业可以准备正常、重复、被冲红、文件不完整等不同样本,观察系统能否给出不同结果,并保留处理轨迹。
验真不是一个按钮,而是一段能被复核的过程。
第三项:解析后的字段,能不能回到原始凭证
字段识别出来只是开始。
发票号码、购买方、销售方、金额、税额、开票日期等数据进入报销单或凭证后,系统还要保留字段与原始电子凭证之间的对应关系。后续如果出现字段异常、规则调整或审计抽查,才能回到原始文件重新核对。
上线测试时,建议故意加入长名称、特殊字符、多税率明细和多行项目,检查系统是否出现截断、错位、合计不一致。不要只拿一张字段整齐的样票跑通演示。
一套系统最容易通过的是演示,最难通过的是异常样本。
第四项:报销、入账和凭证状态,是否能前后对应
电子凭证进入企业后,会经历提交、审核、退回、入账、冲销、归档等状态。每一次变化都应能回答:这张票现在在哪个环节,关联哪张报销单,生成了什么会计凭证,是否已经入账,后续发生红冲时如何处理。
验收时可以做一次完整穿行测试:
如果每个系统都显示“成功”,但彼此的状态对不上,这不叫全流程,只是几个孤立页面同时亮了绿灯。
第五项:系统异常后,能不能补偿而不是重复入账
真实业务不会永远一次成功。接口超时、网络中断、回调丢失、重复提交,都可能发生。
上线前至少要测试三种情况:提交后返回超时、同一凭证重复提交、下游入账成功但上游未收到结果。系统应能够查询最终状态、识别重复请求,并通过补偿机制恢复一致,而不是让财务人员靠删除记录、重新上传来“修好”。
这一步虽然属于企业自己的系统验收设计,却决定了全流程能否长期稳定运行。
接口成功一次不难,异常发生后还能把账对回来,才算系统能力。
第六项:归档后,能不能完整还原当时的处理链
归档不是把 PDF 拖进一个文件夹。
真正需要保存的,除了电子凭证原件,还包括与报销、审批、入账相关的数据和必要处理记录。以后重新打开一笔业务,应当能看到原始凭证、验签或验真结果、审批轨迹、会计凭证关系和归档状态,而不是只剩一张看起来正常的图片。
财政部推广应用电子凭证会计数据标准时,已经把接收、验签、解析、报销、入账、归档放在同一条链路中。 2026 年开放的验证系统,又进一步把结构化文件和全流程资料纳入验证范围。
所以企业在采购或升级财务系统时,最好把这 6 项写进验收清单,而不是只看界面、识别率和单次开票速度。
一张表做最后验收
对于已有报销系统、会计核算系统和电子会计档案系统的企业,这张表可以直接拿去组织一次跨系统穿行测试。对于系统基础较弱、票量较小的企业,也可以据此判断服务平台是否真正覆盖全流程。
结论很简单:PDF 能打开,是阅读能力;电子凭证能贯通,是系统能力。
把验收标准从一张文件,升级成一条证据链,财务无纸化才不会停在“少打印几张纸”。
参考资料
#电子凭证会计数据标准 #数电票 #电子会计档案 #财务系统验收 #无纸化报销